Отчёт юнктад: Казахстан стал лидером для китайских инвестиций в промпроизводство
При этом чистый годовой приток ПИИ в республику резко упал и ушёл в минус по итогам 2025 года
Изображение: DC Studio/Magnific
Капитал на мировом рынке стал более избирательным и концентрируется в узком перечне стратегических секторов, таких как искусственный интеллект, центры обработки данных, полупроводники, критически важные минералы и чистая энергетика. Этот инвестиционный бум во многом обходит стороны развивающиеся страны, усугубляя глобальное неравенство и заставляя транснациональные корпорации перестраивать свои цепочки поставок. В рамках этой масштабной реконфигурации Казахстан укрепил свои позиции в качестве ключевой перерабатывающей и логистической платформы-шлюза. Как отмечается в Докладе о мировых инвестициях Конференции ООН по торговле и развитию (ЮНКТАД), наша республика вышла на первое место среди направлений для китайских инвестиций в промышленное производство и материалы, заняв долю в 33 % среди получателей капитала из КНР в 2021-2025 годах. Самым крупным событием года для республики стало объявление китайской East Hope Group о запуске мегапроекта в цветной металлургии стоимостью более $12 млрд, что вывело его в топ-2 крупнейших проектов гринфилд во всей развивающейся Азии. Тем не менее, несмотря на рост накопленных ПИИ до $156,4 млрд и приток долгосрочных обязательств, годовая динамика чистых потоков капитала в Казахстан показала резкое падение и по итогам 2025 года впервые ушла в отрицательную зону, составив минус $861 млн. В этих условиях ЮНКТАД призывает мировое сообщество к поиску «общих принципов» и прагматичному международному сотрудничеству для сохранения предсказуемости глобального рынка.
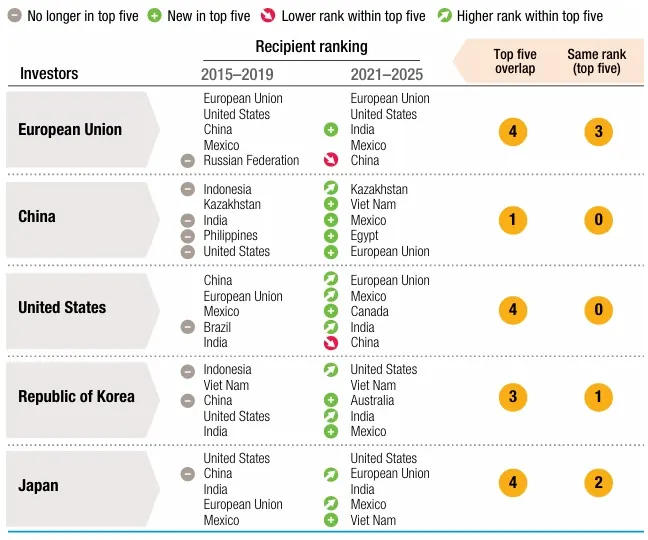
Топ-5 стран-получателей на основе стоимости входящих проектов «с нуля» в обрабатывающей промышленности (исключая стратегические сектора), по крупнейшим инвесторам
Источник: ЮНКТАД, на основе информации The Financial Times Ltd, fDi Markets
Примечание. Инвесторы упорядочены по их доле в общем объёме инвестиций «с нуля» в обрабатывающую промышленность в 2021-2025 гг., от крупнейших к наименьшим.
Мировые прямые иностранные инвестиции выросли на 6 % до $1,6 трлн в 2025 году, положив конец двухлетнему спаду, однако восстановление остается узким, хрупким и неравномерным, отмечают аналитики ЮНКТАД. Приток инвестиций в развитые экономики вырос на 11 %, тогда как развивающиеся экономики зафиксировали лишь 2 % роста, достигнув $901 млрд. Эти показатели свидетельствуют о восстановлении, которое не приводит к равномерному расширению возможностей для развития. Вопрос не только в объёме перемещаемого капитала — важно также, куда он направляется, что он создаёт и способствует ли он расширению производственных мощностей, созданию рабочих мест, повышению квалификации и поддержке передачи технологий.
Инвестиционная активность стала более избирательной и концентрированной. Рост был сосредоточен в ограниченном числе принимающих экономик, а также в капиталоёмких и высокотехнологичных секторах, в частности в цифровой инфраструктуре, производстве полупроводников и отдельных видах деятельности, связанных с энергетикой. На долю 20 крупнейших принимающих экономик в 2025 году пришлось более 80 % мирового притока инвестиций, что отражает продолжающуюся концентрацию капитала на крупных рынках, в развитых экономиках, а также в финансовых центрах и инвестиционных узлах. Состав первой двадцатки получателей изменился незначительно: половину из них по-прежнему составляют развивающиеся страны.
Индикаторы указывают на хрупкость базовых условий для инвестиций: объём трансграничных слияний и поглощений снизился на 7 %, число проектов «с нуля» удержалось лишь за счёт мегапроектов в сфере дата-центров, нефтегаза и полупроводников, а международное проектное финансирование выросло на 3 %, но осталось на 25 % ниже пика 2021 года. При этом ПИИ обеспечили около половины внешнего финансирования развивающихся стран в 2025 году, опередив другие источники благодаря связи с производственным потенциалом и глобальными цепочками создания стоимости (ГЦСС). Однако потоки капитала в структурно слабые экономики по-прежнему ограничены и неравномерны: несмотря на рост притока в наименее развитые страны на 21 %, показатели малых островных государств остались скромными и сосредоточенными в туризме, логистике и возобновляемой энергетике.
Прогноз для ПИИ на 2026 год крайне неопределёнен и сопряжён с существенными рисками ухудшения ситуации. Замедление глобального экономического роста, неопределённость торговой политики, геополитическая напряжённость и конфликты, вероятно, будут оказывать давление на инвестиционные решения, вынуждая компании отменять, приостанавливать или откладывать проекты. Хотя высокая прибыль крупнейших многонациональных предприятий (МНП) могла бы поддержать некоторые инвестиции, производственная инвестиционная активность, скорее всего, останется вялой и неравномерной. Сильные балансы ведущих фирм могут способствовать инвестициям в высокотехнологичные отрасли, но при этом возникает риск ещё большей концентрации ПИИ в узком наборе секторов и регионов.
Потоки прямых иностранных инвестиций в развитые страны выросли на 11 % — до $723 млрд. Этот рост обеспечила Европа (в основном Франция и Германия) за счёт транзита через финансовые центры и СиП, тогда как в Северной Америке приток остался стабильным. В целом по развитым экономикам совокупная стоимость проектов «с нуля» увеличилась на фоне падения их количества, что указывает на укрупнение масштабов капитала в капиталоёмких отраслях: полупроводниках, дата-центрах, чистой энергетике, аккумуляторах и передовом производстве.
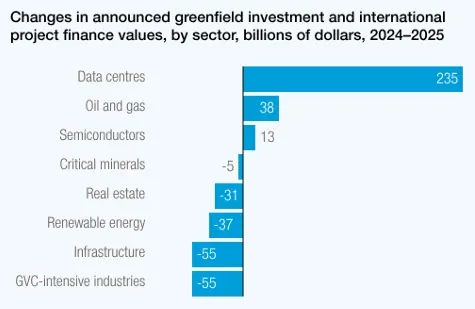
Основным драйвером инвестиций «с нуля» и проектного финансирования в 2025 году стала цифровая инфраструктура — стоимость новых проектов здесь выросла более чем на 80 % (преимущественно за счёт дата-центров). Небольшой рост зафиксирован в нефтегазовом секторе и полупроводниках. В то же время большинство остальных отраслей столкнулись со спадом: инвестиции «с нуля» в обрабатывающие производства с высокой долей ГЦСС упали на 13 % из-за перестройки цепочек поставок, причём электроника потеряла почти 40 %, текстильная и кожевенная промышленность — около 30 %, а автопром — порядка 25 %.
Инвестиции в Цели устойчивого развития (ЦУР) активизировались неравномерно: в развивающихся странах стоимость проектов «с нуля» выросла на 11 %, а сделок проектного финансирования — на 26 %, главным образом благодаря телекоммуникациям. И хотя в целом по развивающимся регионам вложения в возобновляемую энергетику замедлились, в наименее развитых странах (НРС) они показали рост с низкой базы. При этом ключевые социальные и инфраструктурные направления ЦУР, включая транспорт, здравоохранение, образование, водоснабжение и санитарию, по-прежнему существенно отставали по числу проектов.
Изменения стоимости заявленных гринфилд-инвестиций и международного проектного финансирования по секторам, млрд долларов, 2024-2025 гг.
Источник: ЮНКТАД на основе информации The Financial Times, fDi Markets и LSEG Data & Analytics
Примечание. Инфраструктура не включает возобновляемую энергетику и центры обработки данных. Отрасли с высокой интенсивностью ГЦС не включают полупроводники.
Основные тенденции в среде инвесторов
В 2025 году зарубежные активы ведущих многонациональных предприятий (МНП) выросли на 8 %, опередив продажи благодаря экспансии в полупроводниковом, фармацевтическом и автомобильном секторах. Иностранные компании объявили об инвестиционных обязательствах в США на сумму около $1 трлн. Половина этой суммы пришлась на ИИ-проект Project Stargate (совместное предприятие OpenAI, Oracle, SoftBank и фонда MGX), а без его учёта лидерами стали фармацевтика ($157 млрд) и технологии, включая инвестиции TSMC на $100 млрд. В то же время американские МНП объявили о внутренних инвестициях на сумму более $3 трлн, из-за чего их совокупные активы выросли более чем на 10 %, но показатель интернационализации остался неизменным.
Основным драйвером расширения международного производства стал технологический сектор, где зарубежные активы МНП выросли в среднем более чем на 20 %. Например, компания NVIDIA более чем в два раза увеличила свои зарубежные активы за счёт вложений в иностранную ИИ-инфраструктуру. Исключением стала Apple, сократившая зарубежные активы более чем на 10 % и объявившая о планах на $600 млрд для решоринга производства компонентов. В топ-100 крупнейших МНП число технологических и цифровых компаний увеличилось до 16 за счёт включения Walt Disney и Naspers.
Фармацевтические МНП нарастили зарубежные активы более чем на 10 % из-за «патентного обрыва» и поиска новых методов лечения, что подтверждается покупкой компании Blueprint французской Sanofi за $9 млрд; в рейтинг также вошла американская Merck & Co. Автомобильные МНП (например, Volkswagen) расширяли присутствие, балансируя между стимулами в Северной Америке и технологиями в Китае, а датская Ørsted вошла в список благодаря ветроэнергетическим проектам в США. В тяжелой индустрии лидерство перешло к корейской Hanwha, тогда как МНП легкой промышленности снизили активность: рейтинг впервые с 1990-х годов покинула Coca-Cola.
Государственные МНП восстанавливают свои позиции в сфере международных инвестиций после пандемии COVID-19. На их долю приходится более четверти из 100 крупнейших МНП в рейтинге 2025 года и половина ведущих МНП, базирующихся в развивающихся странах. Их международные приобретения, часто осуществляемые через консорциумы с участием частных и институциональных инвесторов, становятся всё более важным компонентом глобальных ПИИ.
Прямые инвестиции превращаются в крупный канал международных инвестиций. В 2025 году объём трансграничных сделок с привлечением прямых инвестиций достиг почти $200 млрд, при этом международные приобретения акционерного капитала составили около 20 % от общего объёма мировых слияний и поглощений. Хотя развивающиеся страны получают лишь небольшую долю таких инвестиций, активность там сосредоточена в технологиях и других высокорастущих секторах, что создаёт возможности для инноваций и роста.
Рост международных инвестиций в стратегических секторах
С 2020 по 2025 год доля стратегических секторов в глобальных инвестициях «с нуля» выросла с 16 % до 44 %, а стоимость объявленных проектов увеличилась со $109 млрд до $576 млрд. Крупнейшим направлением стала инфраструктура ИИ и связанных технологий, занявшая 60 % этих инвестиций в 2025 году благодаря расширению дата-центров, в то время как производство полупроводников показало самый быстрый рост со среднегодовым темпом 54 %. В этих отраслях сохраняется высокая концентрация капитала: в 2020-2025 годах на три крупнейшие экономики-инвестора пришлось 69 % стоимости мировых проектов, а на три главные страны-получателя — 50 %. При этом многие развивающиеся государства остаются исключёнными из инвестиционного бума — на долю стран с низким и ниже среднего уровнями дохода приходится лишь около 10 % глобальных стратегических вложений, что усиливает разрыв в уровне их технологического развития.
Развивающаяся Азия: топ-10 проектов «с нуля», объявленных в 2025 году, по стоимости
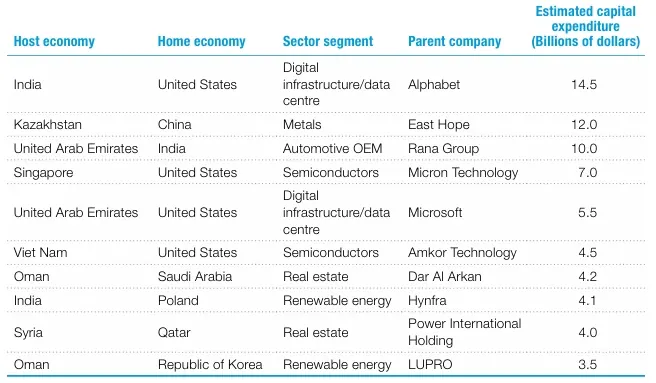
Источник: ЮНКТАД, на основе информации The Financial Times, fDi Markets
Сокращение: OEM — оригинальный производитель оборудования.
Инвестиции в Казахстан
Приток ПИИ в Центральную Азию увеличился с $4 млрд до $5 млрд в 2025 году, что было обусловлено инвестициями в сырьевой сектор и инфраструктуру, особенно в Казахстане и Узбекистане. Инвестиционная активность была сосредоточена в сфере производства металлов и металлопродукции, на долю которых в совокупности пришлось около 45 % от общего объёма проектов гринфилд в регионе; далее следуют энергетика, транспорт и хранение, химическая промышленность, пищевая промышленность и ИКТ.
На фоне общего ослабления инвестиционного портфеля в развивающейся Азии и падения стоимости гринфилд-проектов в обрабатывающей промышленности на 28 %, Казахстан демонстрирует противоположную динамику, укрепляя свои позиции как ключевой инвестиционный, перерабатывающий и логистический хаб региона. В то время как приток ПИИ в азиатские страны без выхода к морю вырос на 13 % (преимущественно за счёт реинвестирования в возобновляемую энергетику и сырьевой сектор), Казахстан вошёл в число немногих стран, где концентрировалась основная проектная активность в сферах цифровой инфраструктуры, строительства и электроники.
Ключевым драйвером роста стали внутрирегиональные потоки капитала, где лидирующую роль играют китайские инвесторы, развивающие в нашей республике новые промышленные платформы. В рамках глобальной перестройки цепочек поставок международный капитал смещается от старых производственных хабов к новым стратегическим локациям. На этом обновлённом инвестиционном ландшафте Казахстан, наряду с Египтом, стремительно набирает обороты в качестве важнейшей перерабатывающей и логистической платформы-шлюза. Это открывает перед страной новые стратегические роли в глобальных производственных системах за счёт уникального сочетания промышленного масштаба, обеспеченности сырьем и транзитного доступа к крупнейшим рынкам.
В структуре китайских инвестиций в материалы и промышленное производство (за период 2021-2025 гг.) Казахстан занял первое место среди получателей с долей в 33 %, показав колоссальный прирост в +19 процентных пунктов по сравнению с периодом 2015-2019 гг. В цепочке перемещения сетей направление Китай → Казахстан показало рост на +6 п.п. Наша республика вышла на верхнюю строчку в топ-5 стран-получателей китайских инвестиций в обрабатывающую промышленность за пределами стратегических секторов на период 2021-2025 гг., поднявшись в этом рейтинге выше Вьетнама и Мексики.
Самым знаковым событием года для Казахстана стало объявление китайской East Hope Group о запуске мегапроекта в цветной металлургии стоимостью более $12 млрд, который вошёл в топ-2 крупнейших проектов гринфилд во всей развивающейся Азии. На этом фоне общий объём накопленных внутренних ПИИ в стране вырос до рекордных $156 421 млн к 2025 году, а накопленный отток капитала за рубеж составил $18 531 млн. Тем не менее, несмотря на приток долгосрочных обязательств, годовая динамика чистых потоков ПИИ в Казахстан в последние годы демонстрировала спад: после $3 591 млн в 2023 году и $227 млн в 2024 году, чистый годовой приток в 2025 году впервые за долгое время ушёл в отрицательную зону, составив минус $861 млн, в то время как годовой отток инвестиций из самого Казахстана за рубеж зафиксирован на уровне $524 млн.
Стоимость трансграничных проектов «с нуля» в сфере материалов и промышленного производства (исключая стратегические сектора)
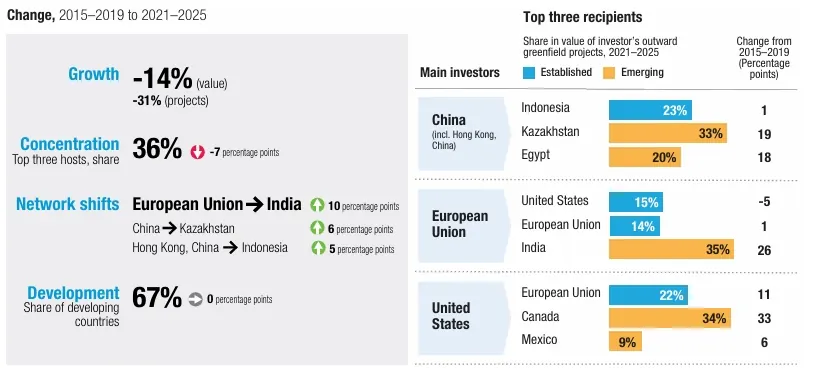
Источник: ЮНКТАД, на основе информации The Financial Times Ltd, fDi Markets
Примечание. Инвесторы упорядочены по стоимости их исходящих инвестиций в производство материалов и промышленное производство в 2021-2025 гг., от крупнейших к наименьшим.
В целом, Казахстан является абсолютным и безоговорочным лидером в Центральной Азии по объёму привлечённого иностранного капитала. На конец 2025 года объём накопленных в экономике ПИИ составил 66,4 % от совокупного объёма инвестиций во всём регионе. На втором месте находится Туркменистан с показателем $42 367 млн. Третью строчку занимает Узбекистан, который активно догоняет соседей и нарастил объём до $26 040 млн (для сравнения, в 2010 году у республики было всего $2 564 млн). Замыкают список Кыргызстан ($6 549 млн) и Таджикистан ($4 186 млн). При этом Казахстан выступает не только как главный реципиент, но и как ключевой региональный донор капитала. Накопленные инвестиции Казахстана за рубежом составили 92,5 % от всех исходящих позиций Центральной Азии. Инвестиции остальных республик за пределы своих стран носят символический характер: Таджикистан — $742 млн, Узбекистан — $409 млн, Кыргызстан — $359 млн, по Туркменистану актуальные данные и вовсе отсутствуют.
Если по исторически накопленным показателям Казахстан доминирует, то динамика годовых чистых притоков за 2025 год демонстрирует структурный сдвиг внутри региона. В то время как Центральная Азия в целом показала небольшой рост совокупных притоков (с $4 432 млн до $4 967 млн), внутренняя картина распределения мест кардинально изменилась. В 2025 году чистый годовой приток ПИИ в нашу республику впервые за долгое время ушёл в отрицательную зону. Это указывает на то, что в отчётном периоде объём изъятия капитала иностранными инвесторами или погашения обязательств превысил новые поступления. Узбекистан стал главным бенефициаром и лидером региона по годовому притоку капитала в 2025 году, продемонстрировав уверенный рост до $4 398 млн (по сравнению с $2 975 млн в 2024 году).
Последствия для развития и меры политики
Стратегия развития должна отвечать на тройной вызов: улавливание ограниченных и избирательных возможностей, снижение уязвимости к новым факторам риска и создание потенциала, необходимого для участия в более избирательных и ориентированных на устойчивость производственных сетях. Аналитики сформировали пять практических областей для действий в условиях этого более сложного инвестиционного ландшафта с учётом различий в возможностях стран, структуре их экономики и уровнях развития.
1.Выбирать точечные приоритеты: фокусироваться на конкретных звеньях цепочек стоимости и кластерах, где реально создать конкурентные преимущества, оперативно адаптируя их к рынку.
2.Устранять узкие места: направлять ограниченные бюджетные ресурсы не на субсидии, а на развитие инфраструктуры, кадров и местных поставщиков, используя прозрачные и целевые стимулы.
3.Балансировать безопасность и открытость: заменять общие запреты точечным санкционированием и прозрачными проверками рисков в сфере критических технологий и данных.
4.Удерживать инвесторов при шоках: использовать сервисы поддержки бизнеса и улучшать логистику, позиционируя страну как надёжную альтернативную площадку для производства.
5.Развивать региональную интеграцию: углублять производственные связи через совместные промышленные зоны, трансграничные коридоры и общую логистику для расширения рынков сбыта.
Оригинал: https://the-tenge.kz/articles/yunktad-otchyot-po-investitsiyam-26