Поставки нефти растут, но бензин и дизель остаются в дефиците — отчёт мэа
На этом фоне маржа НПЗ взлетела до четырёхлетних максимумов

Изображение: freepik/Magnific
Нефтяной рынок находится в состоянии неустойчивого переходного периода и дисбаланса. С одной стороны, временное улучшение судоходства в Ормузском проливе позволило пустить на рынок «волну» сырой нефти и снизить её стоимость. С другой стороны, дефицит мощностей нефтепереработки, усугубляемый атаками на российские НПЗ и задержками пусков на Ближнем Востоке, удерживает цены на готовое топливо на высоком уровне. Как отмечается в ежемесячном отчёте о нефтяном рынке Международного энергетического агентства, прогноз возвращения рынка к избытку предложения в 2027 году целиком зависит от геополитики: любые новые обострения в Персидском заливе могут моментально перечеркнуть наметившуюся стабилизацию.
Потребление должно вырасти по сравнению с майским минимумом на фоне сезонных тенденций и высвобождения отложенного спроса по мере возобновления поставок нефтепродуктов, отметили аналитики МЭА. Годовое сокращение смягчится с 4,8 млн б/с во втором квартале 2026 до 1,7 млн б/с в третьем квартале 2026, после чего в четвёртом квартале ожидается рост на 1,2 млн б/с, что в целом даст снижение на 1 млн б/с по итогам текущего года. Прогнозируемый рост на 2 млн б/с в 2027 году приведёт к тому, что двухлетние темпы расширения рынка окажутся значительно ниже исторических трендов.
Идёт восстановление мирового спроса на нефть с майского минимума в 97,9 млн б/с (падение на 5,3 млн б/с в годовом исчислении). Мы ожидаем, что к октябрю мировой спрос вырастет более чем на 8 млн б/с по сравнению с майской нижней точкой, что выведет его на уровень выше показателей 2025 года впервые с февраля. Рост потребления топлива в пиковый сезон летних поездок получит дополнительный импульс за счёт реализации отложенного спроса.
Мировое предложение нефти резко восстановилось в июне — на 4,1 млн б/с до 98,8 млн б/с, поскольку возобновление движения судов через Ормузский пролив обеспечило частичное восстановление добычи в Персидском заливе. Тем не менее, мировой объём производства оставался примерно на 9,4 млн б/с ниже довоенного уровня, а предложение по итогам 2026 года должно снизиться в среднем на 3,7 млн б/с до 102,6 млн б/с, что зависит от быстрой деэскалации возобновившихся боевых действий. Если объёмы транзита увеличатся, предложение нефти в следующем году вырастет на 7,5 млн б/с.
После того как США временно сняли ограничения на иранский экспорт и обеспечили поддержку безопасности для неиранских грузов, застрявшие в проливе танкеры устремились наружу. Совокупный экспорт нефти из Персидского залива, включая объёмы, идущие в обход пролива, в июне подскочил на 6,5 млн б/с до 16,1 млн б/с. Это внушительный скачок, но показатель всё ещё намного ниже довоенного среднего уровня в 24 млн б/с. На сырую нефть и конденсат пришлось 85 % месячного прироста, чему способствовало опустошение плавучих хранилищ и заполненных до краёв наземных резервуаров. В результате добыча в Персидском заливе выросла на более скромные, но всё же значительные 3,5 млн б/с, оказавшись на 11,4 млн б/с ниже довоенного уровня.
Пока армада танкеров направлялась к удалённым нефтеперерабатывающим узлам, мировые наблюдаемые запасы нефти в июне выросли впервые с момента начала войны. Объёмы нефти в пути увеличились на 117 млн барр., далеко опередив продолжающееся сокращение наземных запасов (примерно на 96 млн барр., включая 44 млн барр. из государственных резервов стран ОЭСР).
Мировые наблюдаемые запасы нефти в июне выросли впервые за четыре месяца — на 21 млн барр., поскольку резко увеличившиеся объёмы нефти в пути («на воде») с лихвой компенсировали продолжающееся сокращение запасов в наземных хранилищах. После снижения на 73 млн барр. в мае, совокупные запасы ОЭСР в июне упали ещё на 62 млн барр., из которых около 44 млн барр., по оценкам, пришлись на высвобождение государственных резервов. Запасы нефти в странах, не входящих в ОЭСР, в июне сократились на 37 млн барр., главным образом за счёт снижения запасов в Китае на 41 млн барр.
Но если на рынок обрушилась целая волна сырой нефти, то нефтепереработка и поставки нефтепродуктов реагировали гораздо медленнее. Экспорт нефтепродуктов и сжиженного углеводородного газа (СУГ) из Персидского залива в июне оставался на уровне менее половины от довоенных показателей, тогда как потоки сырой нефти достигли почти трёх четвертей от уровня февраля. Отгрузки с ключевых экспортных НПЗ в Персидском заливе ещё не возобновились, что указывает на сохраняющиеся ограничения в их работе. На этом фоне усиливающиеся украинские атаки на российские НПЗ и экспортную инфраструктуру ещё больше сузили рынки нефтепродуктов в России и за её пределами, оказав серьёзное влияние как на экспорт, так и на поставки топлива на внутренний рынок.
Спреды и маржа переработки нефтепродуктов в начале июля взлетели до четырёхлетних максимумов, поскольку увеличение поставок сырой нефти спровоцировало резкое падение цен на неё, в то время как рынки нефтепродуктов оставались дефицитными. Мировые объёмы нефтепереработки в июне выросли на 1,5 млн б/с, что на 6 млн б/с меньше в годовом исчислении; при этом экспортные НПЗ Ближнего Востока ещё не перезапущены, объёмы переработки в России сокращены из-за атак, а Азия всё ещё работает на сниженных мощностях. Ожидается, что мировые объёмы переработки снизятся на 2,4 млн б/с в этом году и восстановятся на 3,1 млн б/с в 2027 году.
Разрыв между рынками сырой нефти, которые выглядят хорошо обеспеченными, и дефицитными рынками нефтепродуктов обеспечил рост спредов и маржи переработки до четырёхлетних максимумов к началу июля. Хотя опасения по поводу нехватки авиакеросина в последние недели утихли после того, как НПЗ вывели производство на новые максимумы, рынки дизельного топлива и бензина сузились, при этом спреды на бензин резко пошли вверх.
В июне эталонные сорта сырой нефти продолжили стремительно дешеветь, растеряв весь свой «военный» рост, так как танкерное движение из Персидского залива активизировалось, а внимание рынка переключилось на перспективу избыточного предложения. Сорт North Sea Dated подешевел на $22 за баррель в месячном исчислении, примерно до $68 за баррель (что стало самым низким уровнем с января и на $2 за баррель ниже довоенных показателей), при этом ближние временные спрэды вернулись к контанго. Цены выросли после нарушения соглашения о прекращении огня 7-8 июля: на момент написания обзора аналитиками МЭА Dated торговался в районе $77 за баррель. Как отметили авторы отчёта, эскалация боевых действий омрачает перспективы и может сорвать прогноз, согласно которому в следующем году рынок должен перейти к профициту.
Хотя баланс мирового рынка нефти, похоже, вернётся к профициту ближе к концу года, этот прогноз строится на предположении, что танкерные потоки через пролив будут постепенно восстанавливаться. Это позволит производителям перезапустить месторождения, а переработчикам на Ближнем Востоке и в других регионах — возобновить отгрузку нефтепродуктов. Возобновившиеся на этой неделе перестрелки в Персидском заливе подчёркивают риски недостижения прочного мирного соглашения, которое является обязательным условием для нормализации ситуации на нефтяных рынках, — заключили эксперты.
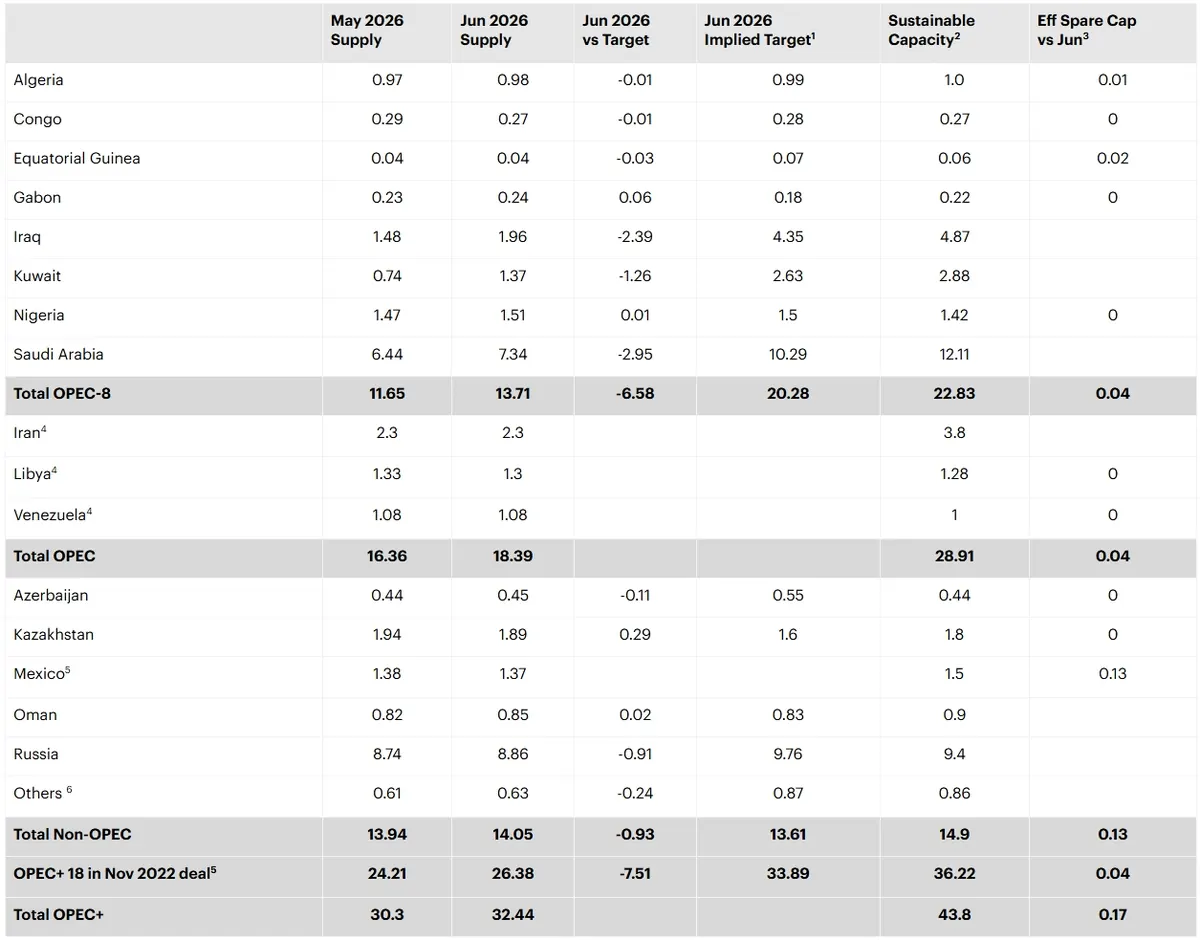
Любопытны данные по поставкам нефти из Казахстана, которые опубликовало МЭА в рамках ежемесячного отчёта. Из статистики следует, что республика незначительно снизила выпуск нефти в июне — на 50 тыс. б/с, до 1,89 млн б/с. При этом квота ОПЕК+ в рамках обязательств стран-участниц сделки по добровольным сокращениям, была превышена на 290 тыс. б/с. По данным МЭА утверждённый лимит на июнь для Казахстана установлен на уровне 1,6 млн б/с. Данный объём полностью соответствует квоте ОПЕК+ без учёта компенсаций ранее допущенных нарушений.
Отметим, в ОПЕК не публиковали обновлённые графики компенсаций по допущенному ранее перепроизводству после того, как 7 июня стороны договорились продлить период возмещений до конца года. А по последнему доступному графику, Казахстан должен был сокращать выпуск нефти в июне на 879 тыс. б/с, то есть более чем вдвое, до 720 тыс. б/с.
Добыча сырой нефти ОПЕК+, млн б/с
Источник: МЭА
Примечание. 1. Включает дополнительные добровольные ограничения и пересмотренные, дополнительные объёмы сокращения компенсаций. 2. Уровень мощности может быть достигнут в течение 90 дней и поддержан в течение длительного времени. 3. Исключает закрытую в иранской, российской нефти. 4. Иран, Ливия, Венесуэла освобождены от сокращений. 5. Мексика исключена из соответствия требованиям ОПЕК+. 6. Бахрейн, Бруней, Малайзия, Судан и Южный Судан.
Оригинал: https://the-tenge.kz/articles/mea-0726