Три стратегических барьера Европы в производстве полупроводников
Почему попытка достичь полной автономии может навредить самому Евросоюзу
Изображение: Magnific
В 2010 году Европа производила 13 % мирового объёма чипов, но к 2030 году этот показатель, по прогнозам Европейской счётной палаты, упадёт до 8 %. Как отметили Доктор Луиджи Капоани и Альберто Корсо из Европейского молодёжного аналитического центра (EYTT), цель Евросоюза занять 20 % мирового рынка к 2030 году основана на искажённых вводных данных (учитывались доходы компаний, а не реальные объёмы производства в регионе). Фактический прогноз Европейской комиссии — лишь 11,7 %. Из $2,3 трлн планируемых мировых инвестиций в новые заводы (2024-2032 гг.) на европейские компании приходится лишь около $47 млрд (всего 2 %). Таким образом Европа не сможет добиться полной независимости в производстве полупроводников и вернуть лидерские позиции на мировом рынке. Реалистичная стратегия для ЕС заключается не в попытках замкнуть весь цикл внутри региона, а в грамотном управлении зависимостями — диверсификации поставщиков, развитии ключевых нишевых производств (например, для автопрома) и минимизации рисков при возможных глобальных сбоях.
Полупроводник — это материал, занимающий промежуточное положение между проводником и изолятором: он не проводит ток до тех пор, пока внешнее воздействие не заставит его проводить. Добавление примесей в кремний или изменение напряжения на нём как раз и даёт такой эффект. Благодаря этому микросхема может вмещать миллиарды переключателей без единой подвижной детали. Сегодня от них зависит практически вся электроника.
Полупроводниковую промышленность Европы характеризуют сложные производственные структуры: проектирование, производство и коммерциализация микросхем включают множество этапов, каждый из которых требует высокоспециализированных знаний. Исследования, производство оборудования, изготовление полупроводниковых пластин, сборка, упаковка и тестирование часто осуществляются в разных странах. Хотя эта высокоспециализированная модель исторически способствовала беспрецедентному технологическому прогрессу и экономической эффективности, она также сформировала глубокие межрегиональные зависимости. По мере того как глобальная экономика всё больше цифровизируется, эти сложные цепочки поставок выявляют структурные уязвимости, выходящие далеко за рамки сугубо экономических проблем (Poitiers & Weil, 2021). Если в 2010 году Европа производила 13 % мировых микросхем, то по прогнозам, к 2030 году этот показатель достигнет 8 % (Европейская счетная палата, 2025).
Правительства начали относиться к чипам как к стратегическим активам. Если раньше их рассматривали в первую очередь как компоненты для потребительской электроники, то теперь они признаны базовыми технологиями для искусственного интеллекта, цифровой инфраструктуры, систем возобновляемой энергетики и обороны. Ответом на это стало стремление нарастить мощности внутри стран и меньше полагаться на удалённых поставщиков.
Цепочка поставок полупроводников принесла экономическую выгоду, но также концентрировала критически важные этапы производства в очень немногих местах. Более 90 % мировых мощностей по производству чипов приходится всего на шесть регионов, а скромный остаток рассеян по всему миру.
Доля мировых мощностей по производству чипов по регионам (2010-2030 гг.)
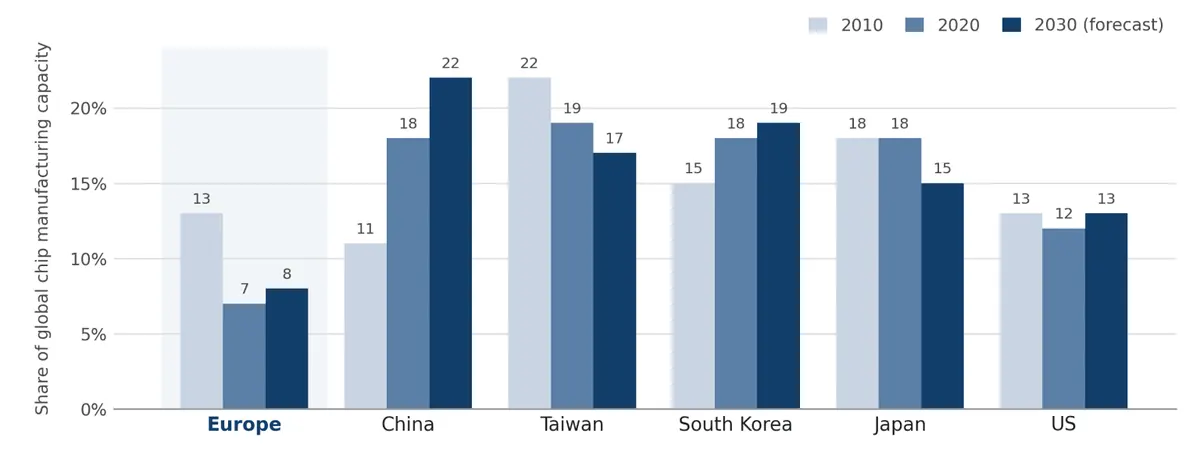
Источник: Innovation News Network, Европейская счётная палата (2025 г.) на основе данных BCG и SIA «Формирование устойчивости в цепочке поставок полупроводников» (2024 г.)
Примечание. Значения приведены в эквиваленте 200-мм пластин; исключены мощности менее 5 000 запускoв пластин в месяц или диаметром менее 200 мм. Оставшаяся доля (8 % в 2010 г., 7 % в 2020 г., 6 % в 2030 г.) приходится на другие регионы, не показанные на графике.
Около трёх четвертей мировых мощностей по производству чипов сосредоточено в Восточной Азии, и баланс внутри этого региона постоянно смещается. Доля Китая выросла с 11 % в 2010 году до 18 % в 2020 году и, по прогнозам, достигнет 22 % к 2030 году, опередив Тайвань, чья доля снижается. Европа двигалась в противоположном направлении: её доля сократилась вдвое — с 13 % в 2010 году до 7 % в 2020 году — и, по прогнозам, восстановится лишь до 8 % к 2030 году (Европейская счётная палата, 2025).
Роль Европы в глобальной цепочке создания стоимости полупроводников
Положение Европы во многом зависит от того, что именно измерять, отметили авторы обзора. ЕС поставил перед собой цель достичь 20 % мирового производства чипов к 2030 году, отталкиваясь от так называемого базового уровня в 10 %. Однако Европейская счётная палата установила, что этот базовый уровень вводил в заблуждение: он учитывал доходы европейских компаний, а не чипы, произведённые в самой Европе, а это существенная разница.
В 2020 году в ЕС не было ни одного завода, способного выпускать чипы по техпроцессу ниже 22 нанометров, в то время как самые передовые фабрики находились в Тайване и Южной Корее. Достижение 20 % означало бы примерно четырёхкратное увеличение европейских мощностей менее чем за десятилетие. Аудиторы называют это крайне маловероятным, а собственный прогноз Комиссии указывает лишь на 11,7 % к 2030 году (Европейская счётная палата, 2025).
В то же время проектирование без собственного производства означает зависимость от кого-то другого в изготовлении того, что вы изобрели. Передовые чипы производятся в Азии, как и многие компоненты, составляющие основу европейской промышленности. Фактически, из $2,3 трлн, запланированных на инвестиции в новые заводы в период с 2024 по 2032 год, европейские компании инвестируют примерно $47 млрд, или около 2 % (Boston Consulting Group & Semiconductor Industry Association, 2024). Брюссель может устанавливать целевые показатели по мощностям, но он не может заставить инвестиции материализоваться.
Кто наращивает мировые мощности по производству чипов (2024-2032 гг.)
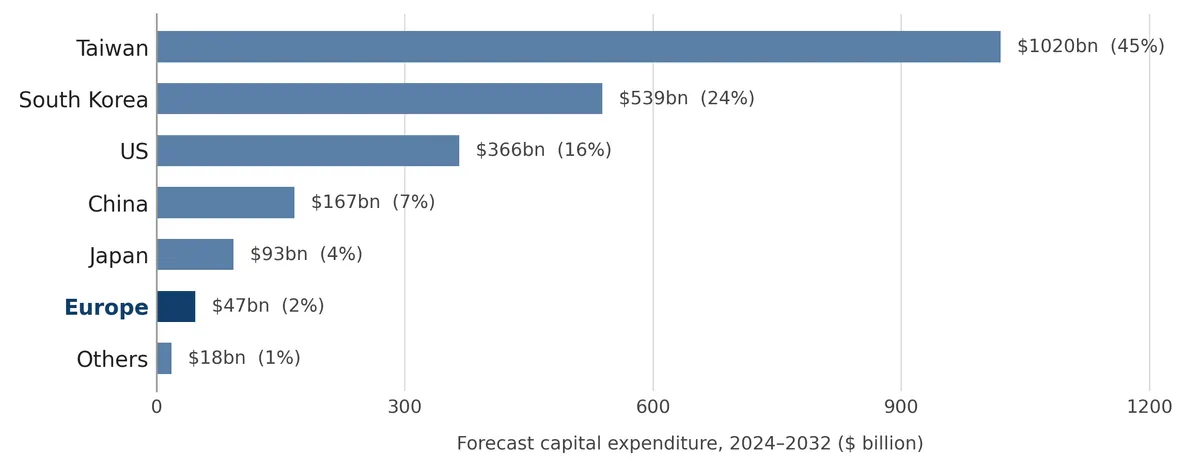
Источник: Innovation News Network, расчёт авторов на основе данных BCG и SIA «Формирование устойчивости в цепочке поставок полупроводников» (2024 г.), Эксп. 5.
Примечание. Капитальные затраты сгруппированы по региону, где находится головной офис компании-инвестора, а не по месту строительства завода. Общий объём прогнозируемых капитальных затрат: $2,3 трлн. Цифры являются приблизительными и в сумме могут не давать точный итог.
Последние изменения в европейской политике
В ответ на структурные уязвимости и стремительную эволюцию глобального рынка Европейский союз переходит к новому законодательству. Ключевым документом является «Закон о чипах 2.0», предложенный Европейской комиссией в июне 2026 года и находящийся в настоящее время на стадии законодательного обсуждения.
Ожидается, что к 2030 году объём мирового рынка полупроводников достигнет €1,37 трлн, причём около 70 % этого роста, как предполагается, обеспечат компоненты, связанные с ИИ. Законопроект призван охватить большую долю этого расширения. Для этого документ предполагает специальные масштабные программы (Grand Challenges). Они направлены на поддержку критически важных для ЕС производств — например, чипов для искусственного интеллекта.
Первый «Закон о чипах» уже принёс результаты: в 2024 году Европейская комиссия одобрила выделение Германии государственной помощи в размере €5 млрд для поддержки Европейской компании по производству полупроводников (ESMC). ESMC — это совместное предприятие тайваньской TSMC и трёх лидеров европейской промышленности: Bosch, Infineon и NXP. Совместное предприятие строит новый крупномасштабный завод по производству микросхем в Дрездене. Завод будет работать как открытая фабрика (open foundry), то есть выполнять заказы сторонних клиентов, а не одного владельца, и ориентирован на автомобильный и промышленный секторы, от которых зависит европейская индустрия (European Commission, 2024).
Что определит будущее чипов в Европе
Помимо самих заводов, то, насколько далеко продвинется Европа, определят три ключевых ограничения.
Кадровый потенциал полупроводниковой отрасли Европы вот-вот сократится. Примерно 114 000 работников — около 30 % от общего числа — уйдут на пенсию в период с 2024 по 2030 год. Число выпускников по соответствующим специальностям растёт всего на 1 % в год. Простая арифметика показывает, что европейской полупроводниковой промышленности ежегодно не хватает около 10 800 квалифицированных специалистов, а без них ни один завод не сможет начать работу (DECISION Études & Conseil, 2025).
Галлий используется в чипах, применяемых в телекоммуникациях и оборонных системах, и 99 % этого металла производит Китай. Дело здесь не в геологии: Германия и Венгрия производили его до середины 2010-х годов, а затем остановили производство. Пекин уже ранее перекрывал поставки, а на восстановление объектов, которые Европа демонтировала, уйдут годы (US Geological Survey, 2026).
Третье ограничение скорее политическое, чем промышленное. Полная самообеспеченность обошлась бы слишком дорого, замедлила бы инновации вместо их ускорения и подорвала бы ту самую устойчивость, ради создания которой она задумывалась (Boston Consulting Group & Semiconductor Industry Association, 2024).
Европа не перестанет зависеть от других в сфере чипов и не должна пытаться это сделать. Реалистичный вопрос заключается в том, от кого именно она зависит и насколько больно по ней ударит возможная остановка поставок.
Заключение
Попытка Евросоюза построить полностью независимый замкнутый цикл производства полупроводников — это экономически и физически невыполнимая задача, стремиться к которой опаснее, чем оставаться в текущей уязвимости. Попытка перенести все этапы (от дизайна и резки пластин до упаковки и тестирования) на территорию ЕС катастрофически повысит себестоимость конечной европейской продукции, сделав её неконкурентоспособной.
Вместо попыток догнать Тайвань и Южную Корею в сфере суперпередовых ИИ-чипов, Европе выгодно укреплять ключевые позиции в критических для себя отраслях. Пример — завод ESMC в Дрездене, нацеленный на автомобильный и промышленный секторы, где у ЕС есть сильная база. Диверсификация поставщиков и перенос производства в дружественные страны распределяют геополитические угрозы. Зависимость от нескольких взаимозаменяемых партнёров делает цепочку поставок гибкой, тогда как замкнутая внутриевропейская система остаётся хрупкой и уязвимой для внутренних кадровых и сырьевых шоков.
Оригинал: https://the-tenge.kz/articles/yevropa-otstayot-v-poluprovodnikakh-chto-delat