Мировой спрос на энергию достиг рекордного максимума
Китай укрепляет статус ключевого «электро-государства»
Изображение: vecstock/Magnific (сгенерировано с использованием ИИ)
Глобальный энергетический переход фрагментировался под давлением геополитики и вопросов безопасности. Как отметили аналитики KPMG в докладе о мировых энергетических тенденциях на основе Статистического обзора за 2026 год от Института энергетики (в сотрудничестве с Ember, Kearney и KPMG), глобальный спрос на энергию достиг рекордного максимума (>600 ЭДж), вызвав рост выбросов CO₂ на 1,1 % и заставив государства приоритезировать энергетическую безопасность и доступность ресурсов над климатическими амбициями. Главными коммерческими победителями стали масштабируемые и дешевеющие технологии — солнечная энергетика (+30 % выработки) и аккумуляторы (+66 % мощностей), в то время как проекты водорода и CCUS сталкиваются с высокими издержками и отсутствием гарантированного спроса, а уголь сохраняет позиции в качестве стратегического резерва. Темпы роста мирового потребления нефти увеличились впервые с 2021 года: потребление в 2025 году выросло на 1,3 % (по сравнению с ростом на 1,1 % в 2024 году), в результате чего общий мировой спрос достиг 103 млн баррелей нефти в день. Центр добычи нефти и СПГ сместился в Америку, однако мировая энергетика сталкивается с глубокими узкими местами: высокой зависимостью от Китая в сфере переработки критических минералов и производства панелей, ограничением сетевой инфраструктуры и растущим спросом на электроэнергию из-за ИИ, ЦОД и промышленности. В условиях ценового расслоения регионов и смещения рисков на дефицит готовых нефтепродуктов бизнесу и регуляторам рекомендуется отказаться от единых глобальных шаблонов в пользу региональных стратегий, проводить глубокий аудит цепочек поставок до уровня переработки сырья, делать финансовую ставку на коммерчески зрелые технологии и рассматривать диверсификацию поставок как ключевое конкурентное преимущество.
Институт энергетики в сотрудничестве с партнёрами (KPMG, Kearney, Ember) представил 75-й обзор мировой энергетики. Главный вывод: глобальный энергетический переход происходит хаотично и фрагментирован по регионам. В 2025 году мировой спрос на энергию вырос на 1,7 %, при этом одновременно увеличилось потребление всех форм энергии. Вместо единой глобальной декарбонизации ключевыми факторами стали геополитическая нестабильность, защита суверенитета, экономический рост и энергетическая безопасность.
Энергетические шоки становятся регулярными из-за усугубляющихся геополитических и рыночных сбоев. В ответ регуляторы стран ОЭСР и развивающихся рынков меняют инвестиционные приоритеты, отходя от траекторий Парижского соглашения. Ответные меры определяются местным контекстом: разрывы между регионами растут, а продвижение технологий электрификации, электромобилей и ВИЭ происходит неравномерно.
Новая эра волатильности и расхождения путей развития
В отличие от прошлых кризисов, сегодняшние потрясения разворачиваются во фрагментированном мире, где реакция государств определяется суверенным расчётом, промышленной стратегией и национальными приоритетами, а не единой глобальной политикой. При этом ключевой тенденцией укрепления энергетической устойчивости становится сочетание глубокой электрификации (через электромобили и тепловые насосы), развития ВИЭ и повышения энергоэффективности для радикального снижения зависимости от внешних поставок.
Страновые практики подтверждают, что ответы на шоки формируют долгосрочные структурные сдвиги: США превратились в крупнейшего производителя нефти и газа благодаря поддержке НИОКР и сланцевому буму, Франция совершила ядерный переход (рост генерации АЭС более чем в 30 раз), Япония сместила акцент на высокотехнологичную промышленность и диверсификацию топлива, Европа за 2021-2025 годы сократила импорт трубопроводного газа не из ЕС на 58,6 %, нарастив СПГ на 61,9 %, а Китай опёрся на уголь как на регулирующий резерв для подстраховки ВИЭ.
Текущий энергетический шок вынудил правительства пересмотреть баланс целей «энергетической трилеммы» (безопасность, доступность и экологичность), что привело к фрагментации мировой реакции и формированию обособленных национальных стратегий. Несмотря на общие задачи по защите потребителей и сдерживанию цен, страны выбирают принципиально разные пути в зависимости от уровня их уязвимости, ресурсов и институционального потенциала — от экстренного сокращения работы предприятий и ограничения импорта дорогого СПГ в Юго-Восточной Азии до индивидуального смещения ставок на доступные альтернативные виды топлива.
Формируются три крупная лагеря:
- Ускорители: Страны, подобные членам Европейского союза и Великобритании, используют шок для более активного и быстрого продвижения к «чистому» переходу, сочетая краткосрочную поддержку потребителей с долгосрочными структурными инвестициями в ВИЭ, энергосети и электрификацию.
- Приоритет экономическому росту: Страны вроде США и Канады всё больше сосредотачиваются на удовлетворении стремительно растущего спроса. В США этот подход подкрепляется статусом крупнейшего в мире экспортёра СПГ, что укрепляет как национальную энергетическую безопасность, так и мировые поставки по мере ускорения спроса.
- Устойчиво-ориентированный прагматизм: Китай и Бразилия демонстрируют примеры диверсифицированного подхода: они расширяют использование ВИЭ там, где это возможно, одновременно снижая зависимость от импортируемого ископаемого топлива за счёт роста внутренней добычи и накопления резервов.
Мировое потребление газа в 2025 году достигло рекорда в 150,7 ЭДж, при этом трансформация рынка СПГ сместила приоритеты от глобальной оптимизации к национальной безопасности. США закрепили за собой статус ведущего экспортёра СПГ (свыше 25 % мировой торговли), перенаправив потоки из Китая в Европу, в то время как Ближний Восток столкнулся с рисками сбоев поставок из-за региональных конфликтов. Несмотря на то что гибкий мировой рынок СПГ повышает энергобезопасность развитых стран, ценовая волатильность вынуждает чувствительные к затратам рынки Азии возвращаться к использованию угля, усиливая региональные разрывы в траекториях энергетического перехода и уровнях выбросов.
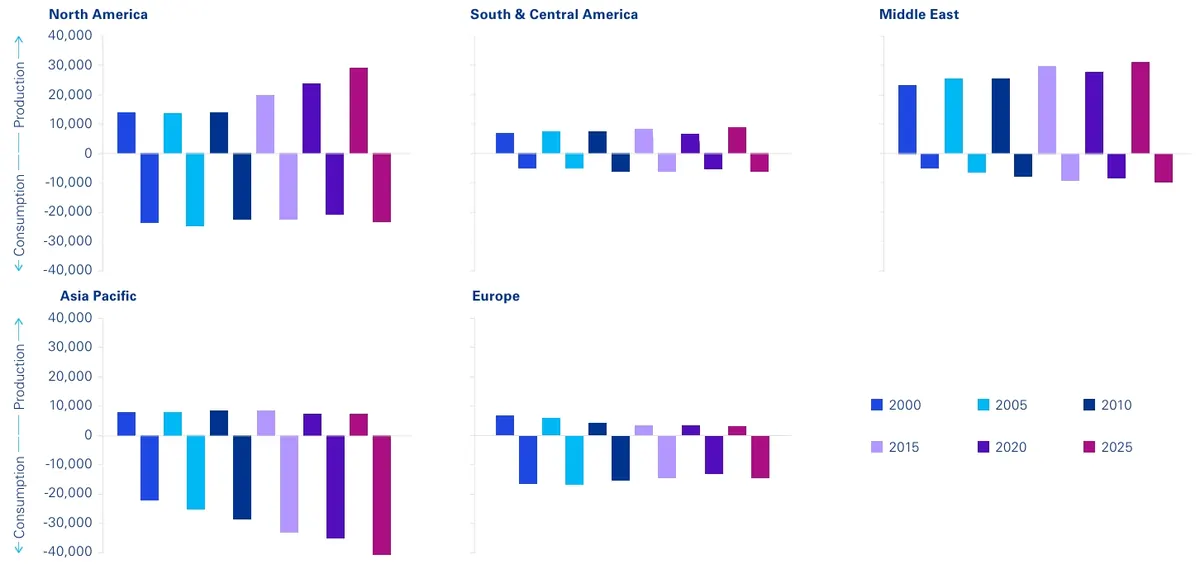
Центр тяжести мировых поставок нефти сместился в сторону Америки (США, Бразилии и Гайаны), чей объём добычи теперь на 20,8 % превышает показатели Ближнего Востока, доля которого упала с 37,4 % в 1974 году до 30,9 %. Этот сдвиг, усиленный геополитическими конфликтами, ослабил ценовые рычаги ОПЕК+. В то же время ключевым регулятором спроса остаётся Китай — второй по величине потребитель и крупнейший импортёр нефти в мире, который в 2025 году накопил рекордные запасы в 1,4 млрд баррелей и их использованием смог временно сдержать мировой рост цен.
Добыча и потребление нефти по регионам, тыс. б/с
Источник: KPMG, Статистический обзор мировой энергетики (Институт энергетики)
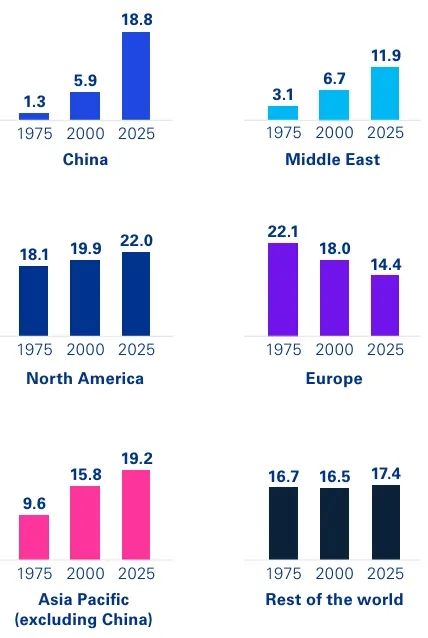
В перерабатывающем секторе риски энергетической безопасности сместились от доступности сырой нефти к уязвимости поставок готовых нефтепродуктов. На фоне консолидации переработки в США и Азии Европа переживает структурный спад, а её устаревшие НПЗ страдают от нехватки гибкости (ориентированности на дизельное топливо в ущерб авиакеросину). Это создаёт повышенную чувствительность импортозависимых экономик к шокам поставок, разгоняя инфляцию через транспортные издержки и цены на продовольствие.
Перерабатывающие мощности
Источник: KPMG, Статистический обзор мировой энергетики (Институт энергетики)
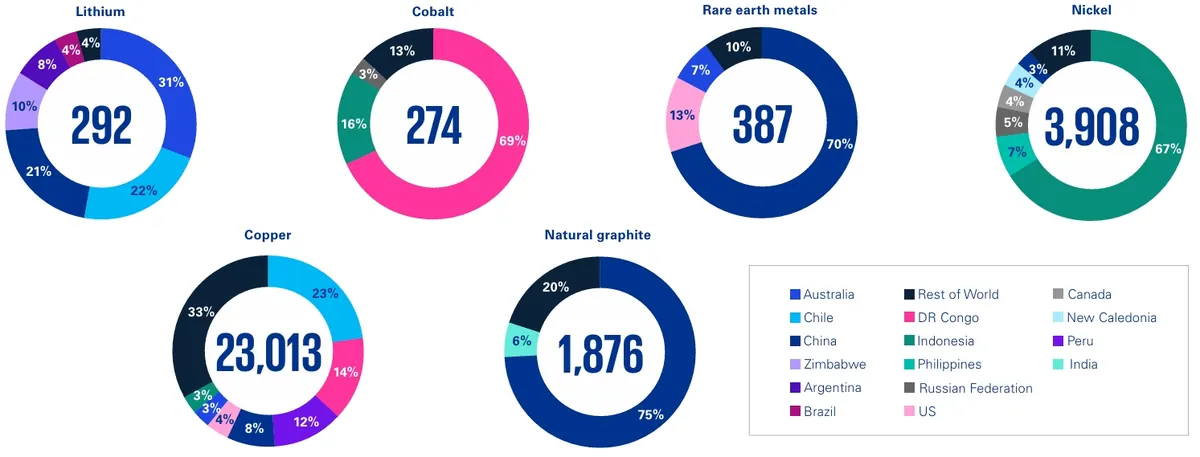
Критически важные минералы (литий, кобальт, никель, графит, медь и редкие земли) превращаются в стратегическое узкое место энергетического перехода, передового производства и оборонной промышленности. Хотя добыча сырья распределена географически — например, в 2025 году Индонезия обеспечила 66,5 % мировой добычи никеля, ДР Конго — 68,5 % кобальта, а Китай — 69,7 % редкоземельных элементов и 74,6 % природного графита, — эта цепочка поставок остаётся крайнее уязвимой из-за высокой концентрации ресурсов.
Главный рисковый фактор сместился с добычи сырья на доступ к перерабатывающим мощностям, где безусловно доминирует Китай, контролирующий около 70 % переработки ключевых минералов (включая 44 % меди, 78 % кобальта и 91 % РЗЭ). Попытки развитых стран снизить зависимости за счёт внутренних инвестиций и новых партнёрств сталкиваются со структурными ограничениями: благодаря масштабу, развитой инфраструктуре и интеграции производств, позиции Китая в среднесрочной перспективе останутся практически незыблемыми.
Добыча полезных ископаемых в 2025 году, % от объёма добычи по видам ископаемых в основных странах, тыс. тонн
Источник: KPMG, Статистический обзор мировой энергетики (Институт энергетики)
Рост потребления электроэнергии стремительно набирает ход
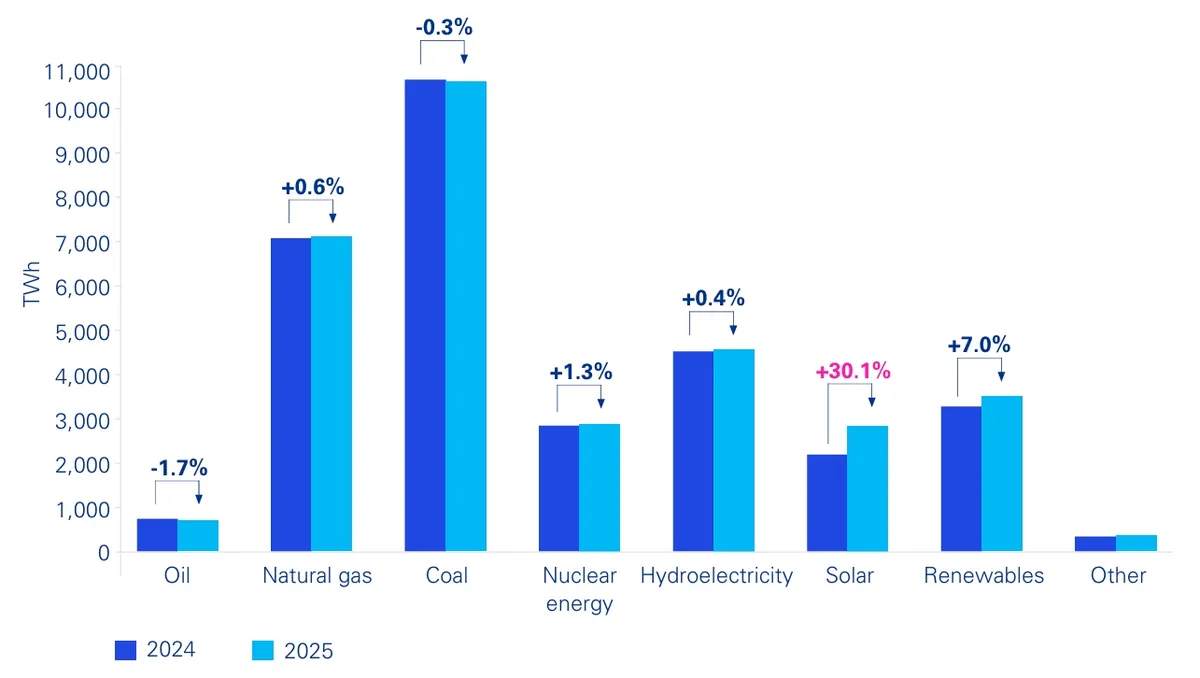
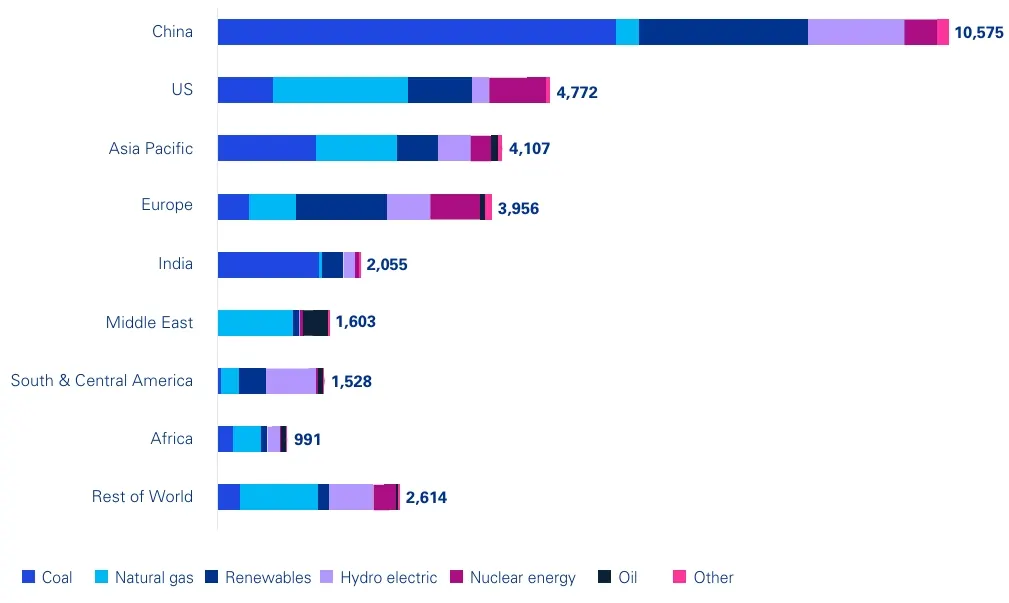
Мировой спрос на энергию в 2025 году достиг рекордных 600 эксаджоулей (+1,7 %), при этом главным драйвером стала электроэнергия, потребление которой выросло на 3,0 %. Азиатско-Тихоокеанский регион остаётся якорем этого роста: на один лишь Китай сейчас приходится треть мировой выработки электроэнергии, а его прирост генерации в 2025 году (+488,4 ТВт·ч) превысил показатели всего остального мира вместе взятого. В развивающихся странах (Индия, Юго-Восточная Азия, Африка) спрос подталкивается электрификацией транспорта, индустриализацией и массовым внедрением систем кондиционирования воздуха.
В развитых странах Европы и Северной Америки длительный период стагнации спроса сменяется резким ростом, вызванным экспансией ИИ, центров обработки данных и передового производства. Чтобы удовлетворить эти аппетиты, генерация на основе ВИЭ (включая ГЭС) показала рост более чем на 9 % в 2025 году, где Китай снова выступил лидером (35,6 % мировых поставок ВИЭ и свыше 58 % нового ввода). В США выработка на ВИЭ увеличилась на 7,9 %, а низкоуглеродные источники в целом (АЭС, ГЭС, ВИЭ) теперь обеспечивают свыше 40 % китайской электрогенерации.
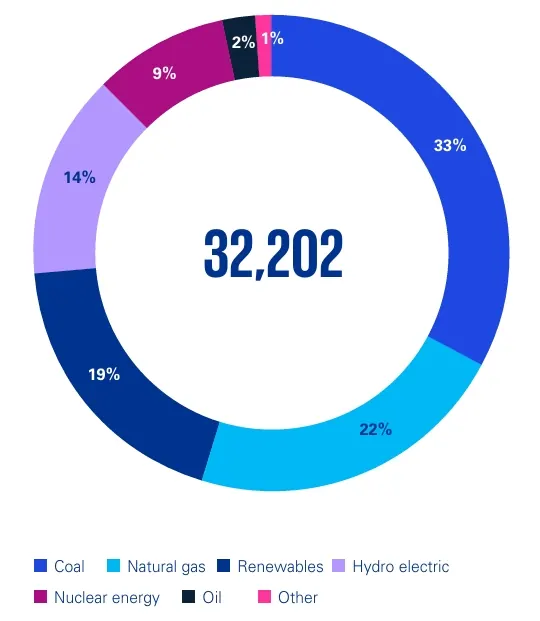
Несмотря на быстрый прогресс зелёной энергетики, ископаемое топливо (уголь и газ) продолжает доминировать, обеспечивая 54,5 % мирового спроса на электроэнергию (хотя общемировая угольная генерация снизилась на 0,3 % в 2025 году). Главными барьерами на пути дальнейшего развёртывания ВИЭ и подключения новых крупных потребителей становятся инфраструктурные ограничения: задержки с выдачей разрешений, узкие места в передающих сетях и нехватка их пропускной способности, особенно остро проявляющиеся в Европе.
Мировое производство электроэнергии, % по видам топлива, в ТВт·ч
Источник: KPMG, Статистический обзор мировой энергетики (Институт энергетики)
Неравномерный энергетический переход: лидеры и аутсайдеры
Энергетический переход окончательно сменил вектор от экспериментов к выбору явных победителей. Им определяется инвестиционный интерес: капитал концентрируется вокруг коммерчески зрелых и доступных решений, повышающих надёжность и безопасность систем. Абсолютным лидером 2025 года стала солнечная энергетика, мировое производство которой выросло более чем на 30 %, обеспечив 75,3 % всего прироста спроса на электроэнергию. С этим активно связан бум систем накопления энергии (BESS), рекордный ввод мощностей которых увеличился на 65,8 % за счёт снижения стоимости и потребности сетей в гибкости.
Мировое производство электроэнергии в 2025 году, % по видам топлива
Источник: KPMG, Статистический обзор мировой энергетики (Институт энергетики)
Главным локомотивом и производственной базой этого бума остаётся Китай: на его долю в 2025 году пришлось 61,6 % новых мировых мощностей солнечной энергетики и 75,2 % ветровых. Выработка солнечной энергии показала рекордный рост на Ближнем Востоке (+46,0 %), в СНГ (+41,9 %), США (+28,4 %) и Европе (+24,0 %), однако европейский рынок столкнулся с ограничениями пропускной способности сетей. Фактически международный разворот в сторону ВИЭ держится на китайских цепочках поставок, охватывающих производство поликремния, пластин, фотоячеек и модулей.
Мировое производство электроэнергии в 2025 году, по видам топлива и регионам, ТВт·ч
Источник: KPMG, Статистический обзор мировой энергетики (Институт энергетики)
В группу отстающих попали технологии, не имеющие устойчивой экономической модели. Низкоуглеродный водород и системы улавливания и хранения углерода (CCUS) сталкиваются с высокими затратами, сложностью цепочек стоимости и слабым спросом. Действующие мощности по производству «чистого» водорода составляют чуть более 1 млн метрических тонн в год — лишь около 4 % от национальных ориентиров на 2030 год, при этом гарантированный покупатель найден только для 6 % запланированных проектов. Без господдержки эти решения рискуют остаться со структурно неопределённым инвестиционным будущим.
Мировой спрос на уголь в 2025 году вырос на 0,7 %, сохранив долю в энергобалансе около 28 %. На Азиатско-Тихоокеанский регион приходится 83,2 % потребления, где из-за геополитических конфликтов 2026 года в Ормузском проливе и дорожающего СПГ уголь сохранили в качестве стратегического резерва безопасности. При этом глобальная выработка на угольных ТЭС снизилась на 0,3 % (в АТР — на 1,2 %), однако Северная Америка показала резкий противоположный тренд: выработка угольной электроэнергии выросла на 13,1 % в США и почти на 7 % в Канаде из-за высоких цен на газ и растущего спроса.
Общие мировые выбросы в 2025 году выросли на 1,1 %, а повышение температуры преодолело отметку в 1,5 °C. США стали главным источником роста, обеспечив 44,3 % глобального прироста выбросов за счёт активного использования собственных ископаемых ресурсов. В Китае рост выбросов замедлился до 0,3 % на фоне падения потребления бензина и дизеля. Хотя энергоёмкость мировой экономики улучшилась на 2,0 % (до 3,9 МДж/$), этот прогресс отстаёт от целевых темпов снижения на 4 % в год, закрепляя зависимость от угля и усиливая региональный разрыв в климатической траектории.
Заключение: ключевые рекомендации аналитиков для бизнеса
- Перестройте свою энергетическую стратегию с нуля и сделайте её региональной, а не глобальной: Предположения, лежавшие в основе энергетических стратегий пять лет назад, могут быть больше не применимы. Бизнес, который успешно преодолеет это десятилетие, — тот, который относится к энергетической стратегии как к приоритету уровня совета директоров, а не операционного управления. Затраты на энергию, безопасность поставок, траектории декарбонизации и нормативно-правовая среда сейчас резко различаются в зависимости от рынка. Единый глобальный подход к выбору источников энергии, закупкам и инвестициям больше нежизнеспособен. Каждому крупному рынку требуется собственная стратегия.
- Сделайте энергетическую устойчивость финансовым приоритетом, а не только операционным: Диверсифицированные поставки, гибкие контракты и снижение зависимости от единых источников сырой нефти, газа, нефтепродуктов и критических минералов — это больше не просто управление рисками, это конкурентное преимущество. Затраты на обеспечение устойчивости во многих случаях теперь ниже, чем издержки от сбоев.
- Проанализируйте свою цепочку поставок глубже первого уровня: Уязвимости в сегментах критических минералов, нефтепродуктов и компонентов для солнечной энергетики не всегда видны на поверхности: они сконцентрированы глубоко в процессах переработки и очистки, часто в ограниченном числе регионов. Компании, понимающие свою полную уязвимость, будут лучше подготовлены к диверсификации до того, как сбои вынудят их к этим шагам.
- Инвестируйте в технологии, имеющие коммерческую динамику: Солнечная энергетика и системы накопления масштабируются по кривым затрат, которые во многих регионах больше не требуют государственной поддержки. Водород и CCS остаются сильно зависимыми от политики. Капитал, направленный в технологии с реальной коммерческой динамикой, может принести более надёжную отдачу, чем капитал, гоняющийся за регуляторными механизмами, которые могут не пережить следующий электоральный цикл.
- Сделайте свой план перехода обоснованным и реализуемым: По мере расширения разрыва между климатическими обязательствами и реальностью выбросов внимание инвесторов, регуляторов и клиентов к планам климатического перехода компаний будет усиливаться. Одних лишь амбиций больше недостаточно. Выделять компании среди других будет убедительность и реализуемость того, как они обеспечивают устойчивость предприятия перед лицом множества рисков.
Оригинал: https://the-tenge.kz/articles/kpmg-energetika-v-mire-obzor-i-rekomendatsii