Перемирие — не мир: Wells Fargo настаивает, что рынок недооценивает влияние войны «США/Израиль—Иран» на поставки энергоресурсов
Аналитики снизили прогноз роста мирового ВВП до 2,7 % и напомнили о рисках глобальной инфляции
Изображение сгенерировано ИИ
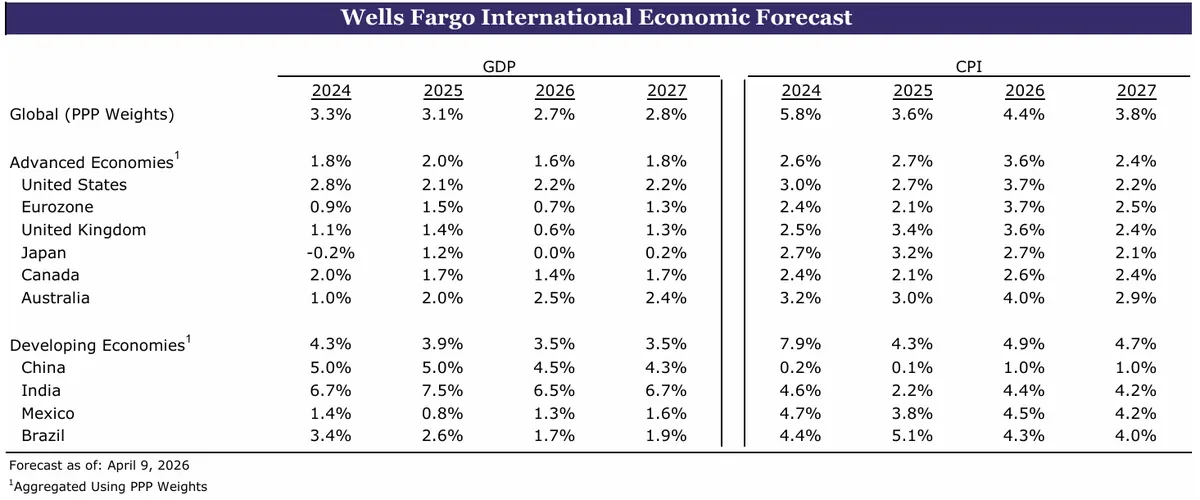
Мировая экономика столкнулась с масштабным шоком предложения, который по своим масштабам уже превзошёл последствия начала украинского конфликта 2022 года. При этом объявленное прекращение огня выглядит хрупким и сохраняет риски на Ближнем Востоке на высоком уровне, подчеркнули аналитики Wells Fargo в новом прогнозе глобальной экономики. Судоходство через Ормузский пролив и производство энергии будут восстанавливаться медленно, если вообще будут, без установления прочного мира. Физические ограничения поставок и повреждения инфраструктуры, вероятно, сохранятся в течение многих месяцев. Ожидается, что активный конфликт завершится к середине года, а цены на нефть снизятся во втором полугодии 2026 года, однако уверенность в прогнозе остаётся низкой на фоне сохраняющегося геополитического напряжения. Аналитики готовятся к периоду «высоких ставок при слабом росте», где наибольшему риску подвержены страны-импортёры энергии в Азии и Европе, а относительную устойчивость могут сохранить лишь крупные экспортёры как Бразилия или страны с огромными валютными резервами как Китай. Более высокие цены на нефть, ужесточение финансовых условий и растущая неопределённость в политике усиливают понижательные риски для роста в 2026 году. Аналитики снизили прогноз мирового ВВП на 2026 год до 2,7 %, что ниже как показателей прошлого месяца, так и ожиданий до начала конфликта. Мировой индекс потребительских цен может оказаться выше прогноза в 4,4 %.
Недавно объявленное перемирие кажется хрупким и, вероятно, сохранит неопределённость на Ближнем Востоке. Базовый сценарий Wells Fargo по-прежнему предполагает, что активный конфликт «закончится» к середине года, а цены на нефть пойдут на спад во второй половине 2026 года. Тем не менее, на фоне высокой геополитической неопределённости и продолжающейся «горячей войны» на Ближнем Востоке, уверенность в перспективах мирового роста и политики остаётся ограниченной.
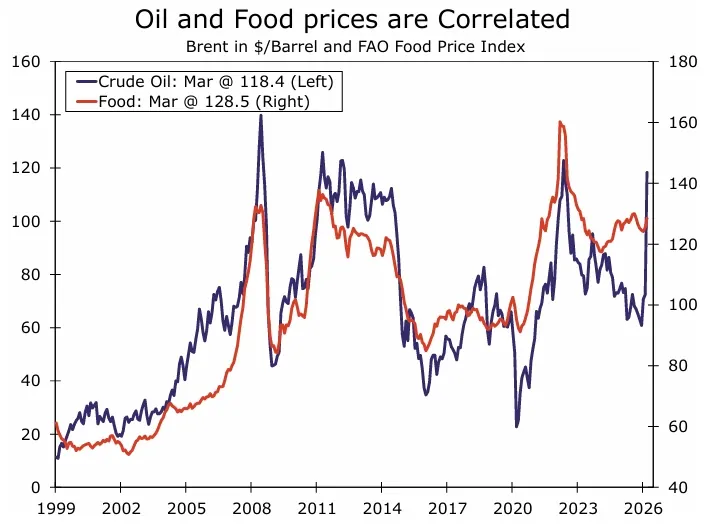
Цены на нефть и продовольствие коррелируют
Источник: Bloomberg Finance L.P., Wells Fargo Economics
Новый виток роста цен на нефть и дальнейшее ужесточение глобальных финансовых условий в сочетании с повышенной геополитической и более широкой политической неопределённостью создают дополнительное понижательное давление на мировой рост в 2026 году. Отражая эти риски, аналитики пересмотрели прогноз мирового ВВП на 2026 год до 2,7 % по сравнению с 2,9 % в прошлом месяце, что ниже темпа в 3,0 %, ожидавшегося до начала конфликта. Баланс рисков смещён в сторону снижения роста и повышения инфляции.
Хотя мы не являемся геополитическими стратегами, распределение рисков вокруг развития конфликта теперь кажется более сбалансированным после перемирия. Однако временное соглашение, которое уже сопровождается взаимными отказами и обвинениями в нарушениях, сохраняет вероятность высоких цен на нефть и рыночной волатильности. Если перемирие окажется недолговечным, инфляционное давление может усилиться. Сейчас мы прогнозируем мировую инфляцию на уровне 4,4 %, но повторная эскалация создаст более мощный импульс, чем заложено сейчас. По нашему мнению, аналитики продолжают недооценивать влияние войны между США/Израилем и Ираном на поставки энергоресурсов. Наш прогноз ВВП ниже консенсуса, а прогноз инфляции — выше, что полностью соответствует нашему видению ситуации. Экономисты закладывают негативные эффекты слишком постепенно.
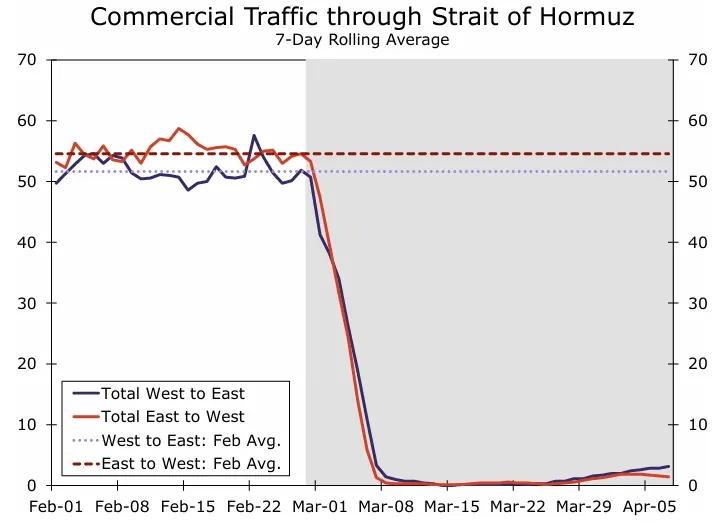
Даже при временном затишье судоходство в Ормузском проливе вряд ли быстро восстановится, так как доверие перевозчиков зависит от устойчивой стабильности, подчеркнули авторы доклада. Производство энергии столкнётся с технической задержкой. Разрыв между требованиями Тегерана и требованиями безопасности США, Израиля и стран Залива указывает скорее на череду продлений перемирия, чем на всеобъемлющее урегулирование. МЭА оценило потенциальный простой мощностей в марте примерно в 10 млн баррелей в сутки (10 % рынка), и свежие данные указывают на дальнейшее ухудшение ситуации в апреле. Даже на мартовских уровнях сбои на рынке нефти превышают те, что наблюдались после начала конфликта между Россией и Украиной. Скоординированные выпуски нефти из резервов МЭА и некоторое смягчение санкций против России и Ирана дают лишь временную подушку безопасности.
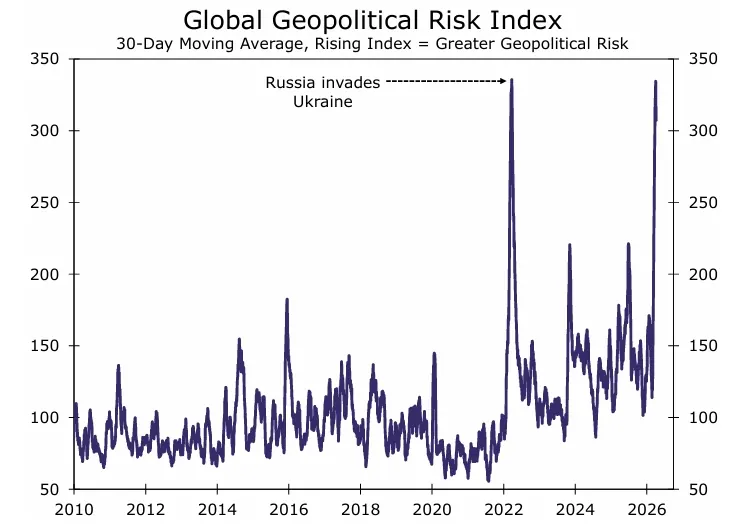
Глобальный индекс геополитических рисков
Источник: Bloomberg Finance L.P., Wells Fargo Economics
К нефтяному шоку добавляются перебои с природным газом (прервано около 20 % мировых поставок). Облегчение ситуации возможно только через двусторонние договорённости, а не через быстрое глобальное перебалансирование. Совместные шоки на рынках нефти и газа повышают риск вторичных эффектов. Высокие цены давят на потребительский спрос и промышленное производство. Для импортёров энергии ухудшаются условия торговли и бюджетные балансы. Влияние на премии за суверенный риск будет сильнее, чем в прошлые эпизоды. Япония, Еврозона и Великобритания наиболее уязвимы среди развитых стран; Корея, Тайвань, Индия и Чили — среди развивающихся.
Помимо энергетики, недооцениваются другие каналы влияния.
Регион Залива значим не только нефтью. Он занимает существенную долю в производстве мочевины и серы (удобрения), алюминия и гелия (полупроводники). Удобрения — самый быстрый канал дестабилизации из-за прямой связи с ценами на еду.
Инфляционные побочные эффекты будут значительными. Ожидается быстрый перенос затрат в сельское хозяйство Южной Азии, Африки и Латинской Америки. Нехватка алюминия ударит по производству, а дефицит гелия создаст риски для высокотехнологичных цепочек поставок. Наибольшая концентрация рисков по неэнергетическим товарам наблюдается в Азии (Индия, Япония, Китай), а также в Бразилии и ЮАР.
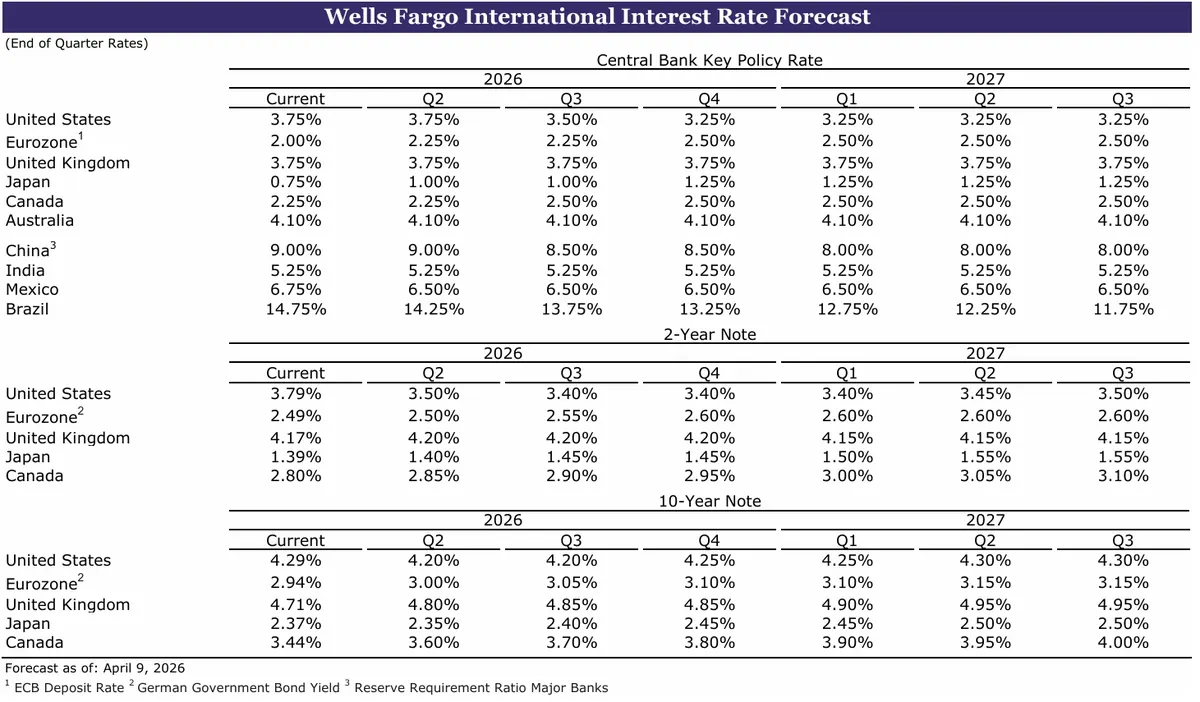
Вариант «подождать и посмотреть» остаётся, но склонность к ужесточению растёт. Центральные банки зажаты между инфляцией и замедлением роста. Однако общий тон коммуникаций сдвинулся в «ястребиную» сторону. Это наиболее заметно у ЕЦБ и Банка Канады, где мы по-прежнему ожидаем повышения ставок. Центробанки, сталкивающиеся с устойчивым давлением цен, могут начать действовать раньше (Япония) или дольше сохранять ограничительную политику (Великобритания).
Коммерческие перевозки через Ормузский пролив
Источник: Bloomberg Finance L.P., Wells Fargo Economics
Центробанки развивающихся стран осторожны, но расхождения усиливаются. Нарратив о дезинфляции проходит проверку на прочность. ЦБ Бразилии, вероятно, будет снижать ставку крайне осторожно, РБ Индии останется в режиме ожидания, а ЦБ Китая может продолжить смягчение через нормативы резервирования, а не прямые ставки. Мексика — исключение: несмотря на отсутствие пространства для манёвра, аналитики всё же ждут одного снижения ставки. В то же время ЦБ Кореи и Турции теперь более склонны к ужесточению политики.
Развитые экономики
Япония
Шоки цен на энергоносители и ослабление иены усиливают аргументы в пользу более раннего ужесточения политики Банка Японии и более высокого уровня конечной ставки. Аналитики ожидают, что момент «взлёта» (первого повышения) будет перенесён на второй квартал — либо на апрель, либо на июнь — с возможностью дополнительного повышения в четвёртом квартале, что доведёт учётную ставку до 1,25 %. Сильная зависимость Японии от импортируемой энергии (около 87 % от общего объёма спроса) и почти полная зависимость от Ближнего Востока в поставках сырой нефти усиливают торможение экономического роста из-за высоких цен, даже несмотря на то, что фискальная поддержка и крупные стратегические запасы нефти частично сглаживают этот шок. В то же время риск возникновения спирали «зарплата-цены» растёт после трёх лет подряд роста заработной платы более чем на 5 %. Авторы отчёта снизили прогноз роста на 2026 год до 0 % (с 0,2 %) и повысили прогноз инфляции до 2,7 % (с 2,3 %). На этом фоне предполагается, что Банк Японии будет сильнее опираться на свои обновлённые рекомендации для противодействия рискам. Даже при конечной ставке 1,25 % в 2026 году политика останется умеренно стимулирующей.
Еврозона
Эксперты обновили прогноз по ЕЦБ после мартовского заседания, которое носило явно «ястребиный» характер. Коммуникация и тон Лагард решительно сместились в сторону бдительности, при этом инфляционные риски теперь официально признаны асимметричными. Прогнозируется, что базовая инфляция будет оставаться выше 2 % вплоть до 2028 года. Энергетические шоки теперь находятся в центре политического нарратива, а неблагоприятные сценарии ЕЦБ показывают резкий рост инфляции и остановку роста экономики. Аналитики сократили прогноз роста на 2026 год до 0,7 % (с 0,9 %) и повысили прогноз инфляции до 3,7 % (с 3,1 %). Рынки не встретили сопротивления в своих ожиданиях ужесточения, и теперь авторы отчёта ожидают два повышения в 2026 году (по 25 базисных пунктов во втором и третьем кварталах), что доведёт учётную ставку до 2,50 %.
Великобритания
В настоящее время эксперты ожидают, что Банк Англии сохранит ставку без изменений в этом году на уровне 3,75 %, что является отходом от их предыдущего прогноза о двух снижениях в 2026 году. Как чистому импортёру энергии, Великобритании трудно игнорировать инфляционное воздействие конфликта на Ближнем Востоке, даже при том, что политика уже является ограничительной. Слабый рынок труда и подавленная экономическая активность призывают к осторожности, однако затяжной конфликт будет поддерживать повышательные риски для инфляции. Это сохраняет для Банка Англии возможность ужесточения политики в конце года, если возникнет необходимость. В соответствии с этим фоном аналитики снизили прогноз роста на 2026 год до 0,6 % (с 0,8 %) и повысили прогноз инфляции до 3,6 % (с 3,0 %).
Развивающиеся рынки
Китай
Аналитики полагают, что экономика Китая вырастет на 4,5 % в этом году — этот прогноз ниже консенсус-прогноза. Данный прогноз ВВП также находится на нижней границе официального целевого диапазона роста, установленного правительством, что авторы отчёта связывают с чувствительностью Китая к более высоким ценам на нефть, а также с их мнением о том, что у властей ограничено пространство для ответных мер и имеется мало желания использовать ограниченный инструментарий политики для поддержки активности. Нехватка пространства для манёвра в политике заставляет сохранять риски для роста смещёнными в сторону понижения. Однако, в отличие от многих стран Азии с развивающейся экономикой, импортирующих нефть, которые могут столкнуться с кризисными условиями в случае сохранения текущей ситуации, профицит текущего счёта Китая и крупные валютные резервы выступают в качестве буферов для предотвращения шока платёжнoго баланса и бегства от юаня. В более долгосрочной перспективе структурные препятствия для роста (то есть сокращение рабочей силы, снижение производительности, избыточное кредитное плечо) должны удерживать траекторию роста нисходящей.
Индия
Более высокие цены на нефть негативно влияют на экономику Индии, и эксперты снижают свой прогноз ВВП на календарный год до 6,5 % по сравнению с предыдущим прогнозом на уровне около 7 %. До шока цен на нефть экономика Индии имела прочный фундамент, достаточно стабильный, чтобы выдержать первоначальный удар без необходимости внесения значительных корректировок в политику. Несмотря на пересмотр в сторону понижения, рост на уровне 6,5 % всё ещё достаточно солиден, чтобы руководителям Резервного банка Индии не требовалось смягчать денежно-кредитную политику. И хотя инфляция должна подскочить из-за роста затрат на энергоносители и продукты питания, рост цен с низкой базы даёт РБИ гибкость для оценки переноса издержек в индекс потребительских цен перед ужесточением денежно-кредитной политики. Баланс рисков теперь смещён в сторону повышения ставок, особенно с учётом того, что рупия находится под давлением, а валютные резервы быстро сокращаются. Однако усиление субсидий для сглаживания воздействия более высоких цен на сырьевые товары также должно выступать сдерживающим фактором для повышения учётных ставок, по крайней мере, на данный момент.
Бразилия
Как экспортёр нефти, Бразилия менее уязвима к росту цен на энергоносители. При этом ослабление внешнего спроса всё равно может оказать давление на бразильскую экономику. На данный момент прогноз ВВП, составленный аналитиками, остаётся неизменным на уровне около 1,7 %, и сохраняется прогноз по ИПЦ, который выше консенсуса. Ожидание более жёсткого ценового давления напрямую подкрепляет давнее мнение авторов отчёта об умеренном смягчении денежно-кредитной политики Центральным банком Бразилии. Руководители ЦББ осуществили осторожное снижение в марте, и хотя выбор, вероятно, сместился в сторону либо сохранения ставок на прежнем уровне, либо снижения на 25 базисных пунктов (в отличие от более агрессивного смягчения), эксперты полагают, что политики продолжат снижать ставку Selic на 25 базисных пунктов на каждом заседании. Мнение о постепенном снижении ставок (и сохранении возможности ещё более медленного смягчения) подкрепляется предвыборным ослаблением фискальной политики. Поскольку Лула сейчас явно отстаёт в опросах, а давление на стоимость жизни растёт, аналитики ожидают, что администрация расширит субсидии и усилит поддержку домохозяйств в стиле программы Bolsa Familia. Всеобщие выборы имеют первостепенное значение для долгосрочных перспектив Бразилии. Опросы меняются в соответствии с мнением авторов отчёта о том, что будет избрана администрация правого толка; по мере приближения даты официального выдвижения кандидатов, эксперты становятся всё более уверенными в том, что Флавио Болсонару сменит Лулу, и у Бразилии появится больше шансов переломить тенденции роста долга и достичь фискального баланса.
Мексика
Всё ещё хрупкие и невпечатляющие перспективы роста остаются в силе, а геополитическая напряжённость и ослабление потребительского спроса в США лишь добавляют проблем экономическому росту Мексики. В этом месяце аналитики внесли скромную корректировку в сторону понижения в прогноз ВВП на 2026 год и продолжают считать, что риски смещены в сторону замедления роста на фоне грядущего пересмотра условий соглашения USMCA. Банк Мексики (Banxico) снизил учётные ставки в марте, при этом обоснование смягчения по-прежнему сосредоточено вокруг вялой активности и слабого роста. По мнению авторов отчёта, рост цен на энергоносители и дополнительный импульс для инфляционного давления усложняют дальнейшее смягчение политики Banxico, несмотря на слабый рост. Тем не менее, если оставить в стороне ограничения пространства для манёвра, эксперты всё же полагают, что Banxico может осуществить последнее снижение ставки на 25 базисных пунктов во втором квартале до конечного уровня 6,50 %. Повторное снижение во втором квартале в конечном итоге может оказаться политической ошибкой для Banxico — сценарий, при котором политики могут перейти к агрессивному долгосрочному ужесточению, если их взгляды на достижение инфляцией целевого уровня в ближайшие кварталы окажутся слишком оптимистичными. Политическая ошибка также может оказать давление на песо — и без того переоценённую валюту — и заставить рынки дважды подумать о том, достаточно ли местной политической стабильности для удержания курса песо в условиях проверки доверия к политике регулятора и эрозии процентного дохода.
Прогноз международной экономики Wells Fargo
Источник: МВФ, Wells Fargo Economics
Прогноз международных процентных ставок Wells Fargo
Источник: Bloomberg Finance L.P., Wells Fargo Economics