АБР повысил прогнозы по росту ВВП Казахстана на 0,5 п. П.
Инфляция может вернуться к однозначным значениям только в 2027 году
Изображение: Freepik
Азиатский банк развития повысил прогнозы по экономическому росту Казахстана в 2026 году на 0,5 процентных пункта, до 4,8 %, в весеннем обзоре перспектив региона. В прошлом сентябрьском выпуске аналитики были более осторожными, ожидая замедления темпов роста ВВП РК до 4,3 %. Как отмечается в докладе, рост поддерживается «продолжающимися государственными инвестициями» и проектами под руководством государства. Несмотря на жёсткую денежную политику НБРК, экономику «разогревают» через вливания холдингов «Байтерек» и «Самрук-Казына». В то же время геополитический конфликт на Ближнем Востоке назван главным внешним риском. В этих условиях Казахстану критически важно сохранять накопленные финансовые резервы Нацфонда и проводить структурные реформы, чтобы снизить зависимость регионов от центрального бюджета. В частности, АБР подчёркивает важность фискальной децентрализации. Регионам нужно давать больше автономии в управлении налогами, чтобы они могли эффективнее решать местные задачи, не полагаясь только на трансферты из центра.
В 2025 году рост ускорился благодаря увеличению добычи нефти и инвестициям при поддержке государства. Инфляция достигла двузначных значений, несмотря на жёсткую денежно-кредитную политику. Ожидается, что в 2026 и 2027 годах рост замедлится, так как добыча нефти приблизится к пиковым производственным мощностям и выйдет на плато, а частный спрос ослабнет. Прогнозируется, что инфляция постепенно снизится до однозначных цифр к 2027 году по мере сохранения жёсткой денежно-кредитной политики и ослабления налогового давления. Продвижение фискальной децентрализации будет способствовать автономии доходов субнациональных правительств и их способности приводить расходы в соответствие с местными потребностями развития.
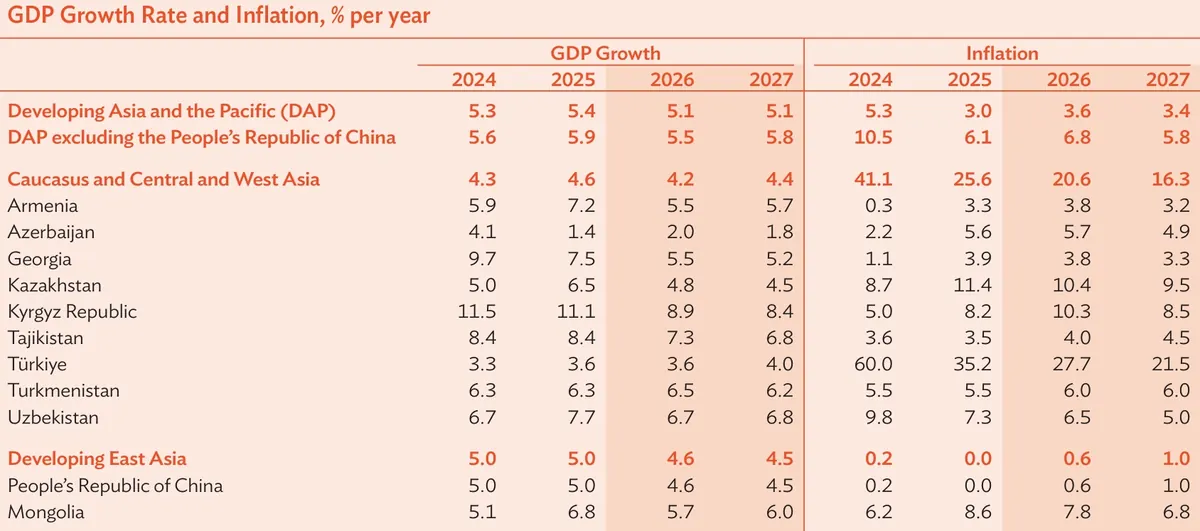
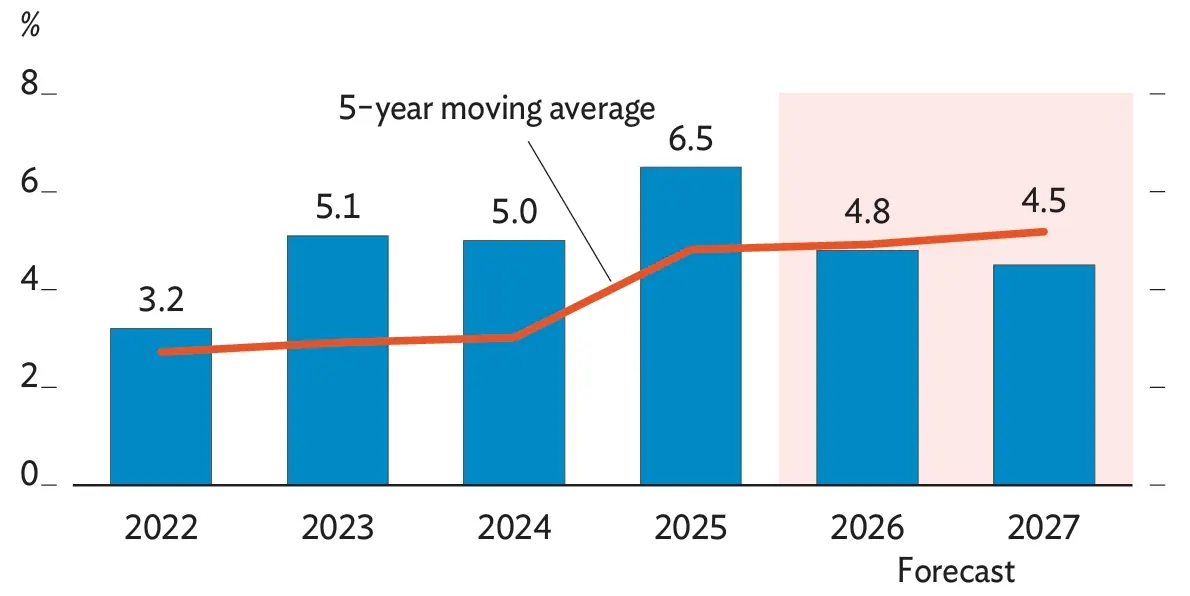
Прогнозируется, что валовой внутренний продукт (ВВП) Казахстана вырастет на 4,8 % в 2026 году и на 4,5 % в 2027 году по сравнению с 6,5 % в 2025 году, что будет поддерживаться продолжающимися государственными инвестициями и квазифискальной деятельностью. Согласно прогнозам, частное потребление замедлится на фоне более жёстких ограничений на потребительское кредитование, повышения налогов и более слабого роста реальных доходов.
Экономический рост Казахстана замедляется, но остаётся устойчивым в сложных внешних условиях, — сказал директор представительства АБР в Казахстане Утсав Кумар. — Длительные перебои в цепочках поставок, связанные с конфликтом на Ближнем Востоке, могут повлиять на рост и усилить инфляционное давление. Продолжение структурных реформ по укреплению фискальных резервов, повышению устойчивости финансового сектора, усилению конкурентоспособности и углублению региональной взаимосвязанности будет иметь важное значение для поддержания экономического роста.
Прогнозируется, что инфляция постепенно снизится до 10,4 % в 2026 году и до 9,5 % в 2027 году с 11,4 % в 2025 году, поскольку денежно-кредитные условия остаются жёсткими, налоговое давление ослабевает, а инфляционные ожидания стабилизируются. Однако более слабая фискальная консолидация, повышение регулируемых тарифов на коммунальные услуги и возобновившееся давление на обменный курс могут повысить прогнозы по инфляции. В «Обзоре развития Азии» отмечается, что продвижение фискальной децентрализации может укрепить показатели доходов Казахстана. Большая фискальная автономия субнациональных правительств — при обеспечении справедливой системы выравнивания — помогла бы раскрыть потенциал регионального развития страны и позволила бы регионам более эффективно предоставлять государственные услуги в соответствии с местными потребностями.
Темп роста ВВП и инфляция, % в год
Источник: База данных Asian Development Outlook
Экономические показатели
Рост ускорился с 5,0 % в 2024 году до 6,5 % в 2025 году, что было обусловлено увеличением добычи нефти, инфраструктурными проектами под руководством государства и фискальным стимулированием. Со стороны предложения добыча полезных ископаемых выросла на 9,4 % после незначительного роста в 2024 году, так как добыча нефти увеличилась на 13,3 % после наращивания мощностей в рамках «Проекта будущего расширения» на месторождении Тенгиз. Общий объём добычи нефти достиг 99,4 миллиона тонн, при этом Казахстан превышал свои ежемесячные квоты в рамках Организации стран-экспортёров нефти и её партнёров.
В 2025 году экономическая активность в Казахстане поддерживалась за счёт инвестиционного бума в инфраструктуру, увеличившего валовое накопление основного капитала на 10,8 %, и роста частного потребления на 9,3 %, которое подпитывалось заимствованиями на фоне снижения реальных доходов. В отраслевом разрезе наибольшую динамику показали транспорт и складирование (+20,4 %) благодаря транзитным потокам нефти, торговля (+8,9 %) и строительство (+15,9 %), в то время как темпы роста в сельском хозяйстве, промышленности и связи замедлились. Несмотря на сокращение чистого экспорта из-за слабого роста экспортной выручки при увеличении импорта на 8,0 %, прямое влияние новых торговых тарифов США оказалось ограниченным благодаря высокой доле сырьевых товаров в структуре поставок.
Благодаря крупным инфраструктурным проектам, финансируемым государством, расширение в строительстве ускорилось с 15,3 % до 15,9 %. Рост обрабатывающей промышленности замедлился с 6,8 % до 6,4 %, так как объёмы металлургического производства снизились, — отмечается в отчёте.
В 2025 году среднегодовая инфляция в Казахстане ускорилась до 11,4 %, что было вызвано резким скачком продовольственных цен (13,5 %), ростом тарифов ЖКХ и ослаблением курса тенге до ₸521 за доллар. Для борьбы с ценовым давлением Национальный банк поднял базовую ставку до 18,00 %, исключив её смягчение до середины 2026 года, и ввёл меры по абсорбированию избыточной ликвидности. На фоне ужесточения пруденциального регулирования рост потребительского кредитования замедлился до 21,0 %, в то время как корпоративный сектор показал ускорение до 21,2 %. Фискальный сектор характеризовался увеличением налоговых поступлений на 17,5 % (преимущественно за счёт НДС и КПН), что позволило сократить ненефтяной дефицит бюджета до 7,1 % ВВП при общем дефиците на уровне 2,7 %.
В 2025 году Казахстан продемонстрировал укрепление финансовой устойчивости: международные активы достигли рекордных $129,3 млрд, а агентство S&P повысило прогноз кредитного рейтинга страны до «позитивного». Несмотря на расширение дефицита текущего счёта до 3,9 % ВВП из-за снижения цен на нефть и роста импорта оборудования, правительство сократило зависимость от трансфертов из Нацфонда (до 3,3 % ВВП) и снизило госдолг до 24,3 %. При общем снижении государственных расходов бюджет сохранил социальную направленность — затраты на здравоохранение, образование и соцпомощь выросли на 9,2 %, а бюджетные инвестиции в основной капитал увеличились на 14,5 %.
Прогноз роста ВВП Казахстана
Источник: База данных Asian Development Outlook
Экономические перспективы
Согласно сценарию ранней стабилизации конфликта на Ближнем Востоке, прогнозируется замедление роста до 4,8 % в 2026 году и далее до 4,5 % в 2027 году по мере приближения добычи нефти к пиковым производственным мощностям и постепенной нормализации деловой активности. В 2026 году прогнозируется замедление роста в горнодобывающей промышленности до 1,1 %, так как добыча нефти уже приблизилась к пределу мощностей и дополнительно ограничена лимитами ОПЕК+, включая требования по компенсации за прошлую сверхдобычу, наряду с рисками перебоев в экспорте через Каспийский трубопроводный консорциум, на который приходится около 80 % экспорта казахстанской нефти. Прогнозируется, что обрабатывающая промышленность вырастет на 5,7 %, что поддерживается усилиями правительства по стимулированию внутреннего производства в рамках Национального плана развития. Ожидается, что рост в сфере услуг замедлится до 4,5 % на фоне ослабления внутреннего спроса и снижения деловой активности после налоговых изменений. Ожидается, что строительство останется стабильным, поддерживаемым квазифискальными стимулами и продолжением реализации государственных инфраструктурных проектов. Рост в сельском хозяйстве останется чувствительным к погодным условиям и условиям сбора урожая при ограниченных частных инвестициях. В 2027 году рост добычи полезных ископаемых, по прогнозам, замедлится ещё сильнее из-за ограничений нефтяных мощностей и плановых ремонтных работ, что окажет побочный эффект на другие секторы. Ожидается, что нормализация внутреннего спроса и улучшение деловых настроений поддержат обрабатывающую промышленность и торговлю, в то время как рост в добывающих отраслях и связанных с нефтью услугах должен замедлиться.
Рост со стороны спроса будет обеспечен квазифискальными стимулами, в то время как частное потребление, как ожидается, замедлится. Ожидается, что рост потребления замедлится до 4,7 % в 2026 году, прежде чем ускориться в 2027 году за счёт роста государственного потребления. Фискальная консолидация, в связи с тем, что трансферты из фонда национального благосостояния в бюджет снизятся с 3,3 % ВВП в 2025 году до примерно 1,5 % в 2026 и 2027 годах, сократит прямые фискальные стимулы. Однако ожидается, что эта консолидация будет компенсирована квазифискальными стимулами в виде дополнительного кредитования со стороны Национального управляющего холдинга «Байтерек», которое, как ожидается, будет эквивалентно 4,4 % ВВП, а также инвестициями со стороны Фонда «Самрук-Казына». Прогнозируется, что более жёсткие ограничения на потребительское кредитование, слабый рост реальных доходов и более высокая ставка НДС сдержат частный спрос. Рост инвестиций будет обеспечен за счёт продолжения государственных инфраструктурных проектов, в том числе через квазифискальную деятельность. Чистый экспорт товаров и услуг продолжит снижаться, так как импорт растёт быстрее экспорта на фоне устойчивого спроса на промежуточные и инвестиционные товары.
Прогноз инфляции в Казахстане
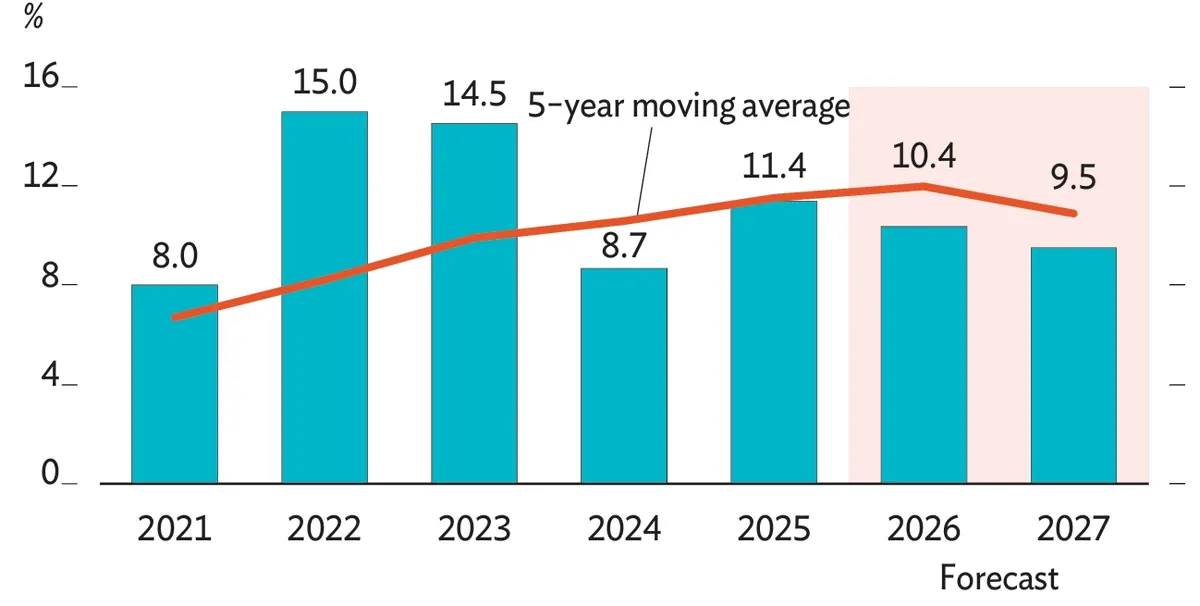
Источник: База данных Asian Development Outlook
В сценарии ранней стабилизации прогнозируется замедление инфляции до 10,4 % в 2026 году и достижение 9,5 % в 2027 году по мере того, как денежно-кредитные условия будут оставаться жёсткими, налоговое давление ослабнет, а инфляционные ожидания снизятся. В 2026 году сохранение жёсткой денежно-кредитной политики поддержит процесс дезинфляции, при этом базовая ставка будет сохраняться на уровне 18,00 % как минимум до середины года. Повышение ставки НДС временно увеличит инфляционное давление, в то время как более высокие процентные ставки и дополнительные пруденциальные меры ограничат заимствования и сдержат потребительский спрос наряду с ослаблением реальной заработной платы. Ожидается, что инфляция на услуги замедлится до 11,9 %, из-за временной заморозки тарифов на коммунальные услуги и цен на топливо до апреля 2026 года. Продовольственная инфляция, как ожидается, вырастет до 11,0 %, отражая повышение НДС и возможное обесценивание тенге по отношению к российскому рублю. Инфляция на прочие товары прогнозируется на уровне 8,0 %, так как налоговые изменения и высокий спрос на импорт будут поддерживать ценовое давление.
Ожидается, что операции центрального банка по зеркалированию золота, обязательная продажа иностранной валюты квазигосударственными предприятиями, высокая базовая ставка и повышенные цены на нефть ограничат обесценивание тенге к доллару США, хотя давление в сторону обесценивания сохранится на фоне сокращения продаж валюты из фонда национального благосостояния и расширения дефицита текущего счёта.
К 2027 году ожидается снижение общего инфляционного давления за счёт стабилизации цен на продукты и товары, хотя инфляция в сфере услуг продолжит расти из-за реализации программы «Тариф в обмен на инвестиции». Налоговая реформа, включая повышение НДС и сокращение льгот, позволит снизить дефицит госбюджета до 2,5 % ВВП в 2026 году и существенно уменьшить ненефтяной дефицит (до 4,9 %). При этом дефицит текущего счёта будет расширяться, так как рост импорта для нужд модернизации превысит умеренную экспортную выручку, а показатели доходов будут зависеть от волатильности цен на нефть и объёмов репатриации прибыли иностранными инвесторами.
Прогноз, основанный на сценарии ранней стабилизации, характеризуется высокой неопределённостью. Ослабление ограничений ОПЕК+ на добычу и более быстрое исполнение квазифискального финансирования могли бы поддержать производство и инвестиции. Однако длительные перебои в экспорте нефти, затянувшиеся ремонтные работы, ужесточение глобальных финансовых условий и замедление темпов роста основных торговых партнёров могут снизить темпы роста.
Более слабая фискальная консолидация, повышение регулируемых тарифов на коммунальные услуги и возобновившееся давление на обменный курс могут ещё больше повысить инфляционные ожидания. Однако более резкое замедление частного потребления и более слабый спрос на импорт могли бы усилить дезинфляцию. Неопределённость усилилась, так как возрастает вероятность затяжного конфликта на Ближнем Востоке, что подталкивает цены на сырьевые товары вверх и нарушает глобальные цепочки поставок, что может привести к неблагоприятным последствиям для роста и инфляции.
Политический вызов — продвижение фискальной децентрализации
Фискальная система Казахстана остаётся высокоцентрализованной. Субнациональные правительства предоставляют ключевые государственные услуги и местную инфраструктуру, однако их фискальная автономия ограничена узкой базой доходов, подчёркивают аналитики АБР. В 2025 году, без учёта межбюджетных трансфертов, на долю субнациональных правительств приходилось 38 % доходов и 32 % расходов расширенного правительства, что оставляет принятие большинства фискальных решений за центром. Этот вертикальный фискальный дисбаланс сокращает возможности для формирования региональных бюджетов и ограничивает гибкость государственных расходов в зависимости от местных нужд развития. Фискальные результаты заметно различаются по регионам. Фискальный потенциал субнациональных образований остаётся неравномерным: налоговые доходы варьировались от 6,7 % валового регионального продукта в городе Алматы до 3,8 % в Западном Казахстане в среднем в 2023-2025 годах.
Сильная зависимость от центральных трансфертов — составлявших около половины общих доходов местных бюджетов в 2025 году и достигавших более 80 % в некоторых регионах — может ослаблять усилия местных властей по сбору доходов и стимулы для укрепления налогового администрирования.
Структура доходов местных бюджетов
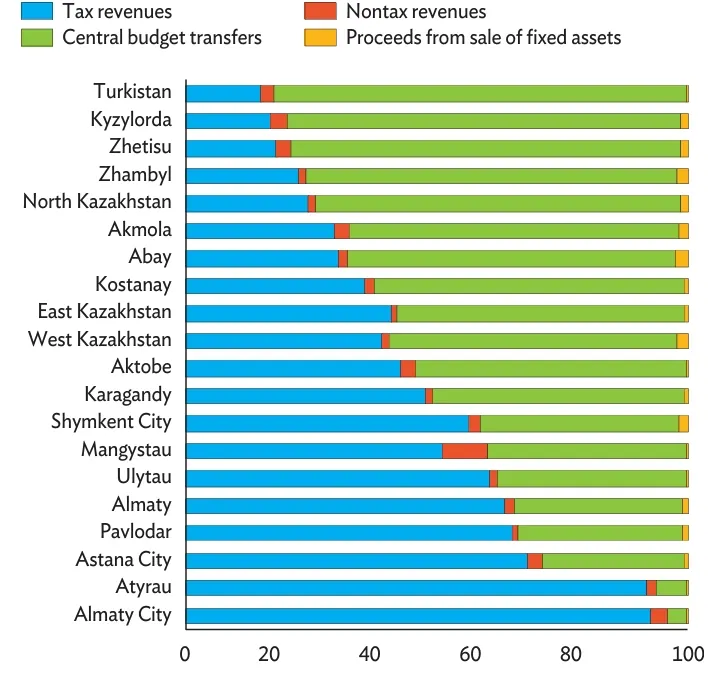
Источник: AsianDevelopmentOutlook, Министерство финансов РК
В рамках Концепции развития местного самоуправления до 2030 года правительство передало местным бюджетам 25 видов налогов, включая ИПН, имущественные налоги и КПН от малого и среднего бизнеса. Ожидается, что с 2026 года новый Бюджетный кодекс расширит эту децентрализацию, закрепив за регионами часть налогов на добычу полезных ископаемых. Для дальнейшего укрепления финансовой самостоятельности районов необходим переход к модели большей автономии в управлении доходами и гибкому регулированию местных налоговых ставок.
Удержание большей доли национальных налогов на местном уровне — начиная с корпоративного подоходного налога и, со временем, НДС — могло бы дать регионам прямую заинтересованность в стимулировании экономического роста. Предоставление местным правительствам возможности вводить новые налоги и корректировать существующие налоговые ставки в определённых пределах позволило бы проводить фискальную политику, адаптированную к региональным потребностям. Надёжные механизмы выравнивания и тщательная разработка системы трансфертов остаются важными, так как чрезмерное целевое назначение или требования к результативности могут ограничивать автономию субнациональных образований.
Наращивание потенциала местных органов власти имеет решающее значение для эффективной децентрализации, подчёркивают авторы обзора. Расширение ответственности за администрирование доходов на местном и региональном уровнях должно сопровождаться соответствующим административным потенциалом. Целевое обучение, модернизированные системы управления доходами, чёткие механизмы подотчётности и более сильные цифровые платформы могут помочь улучшить предоставление услуг при одновременном управлении фискальными рисками и рисками управления. В целом продвижение фискальной децентрализации и укрепление потенциала местных органов власти помогли бы более тесно увязать расходы с потребностями местного развития.
Оригинал: https://the-tenge.kz/articles/abr-0426