$85 за баррель и повышение инфляции: прогноз Wells Fargo на 2026
Длительная блокада Ормузского пролива приведёт к рецессии в Европе и Японии
Изображение: wirestock/Freepik
Противостояние США и Ирана переросло из «геополитического риска» в реальный физический шок предложения. Блокада Ормузского пролива угрожает потерей до 8 млн б/с нефти и 20 % мирового СПГ. Как отметили аналитики Wells Fargo в мартовском отчёте о перспективах мировой экономики, главный риск сместился от «бумажной» волатильности цен к реальному дефициту энергоресурсов. При базовой цене нефти $85 за баррель рост мировой экономики замедлится до 2,9 %, а инфляция в развитых странах закрепится выше 3 %. При негативном сценарии — $130 за баррель — Европе и Японии грозит полноценная рецессия. Центральные банки мира вынуждены выбирать меньшее из двух зол: допускать замедление экономики, удерживая высокие ставки, чтобы не допустить неконтролируемого скачка инфляции. В этой ситуации наибольшую устойчивость проявят страны с избытком собственных ресурсов и гибким политическим управлением.
Конфликт между США и Ираном всё чаще превращается в шок предложения энергоносителей, отметили авторы отчёта. Объёмы остановки добычи нефти уже составляют ≈ 3-4 млн баррелей в сутки (млн б/с) наряду с перебоями в поставках СПГ, а затяжная блокада Ормузского пролива может удвоить эти потери.
Текущие военные операции затрудняют полную оценку глобальных экономических последствий конфликта между США и Ираном. Также сложно делать уверенные прогнозы относительно завершения боевых действий. Однако с макроэкономической точки зрения ключевой переменной остаётся предложение энергии. Остановка добычи сырой нефти уже достигла ≈ 3-4 млн б/с (примерно 4 % мировых поставок), при этом около 20 % мировых поставок СПГ также заблокировано. Если движение танкеров через Ормузский пролив останется перекрытым, потери могут быстро вырасти до ≈ 6-8 млн б/с в краткосрочной перспективе. Иными словами, это больше не стандартная геополитическая премия за риск; ситуация превращается в физический шок предложения с серьёзными последствиями для мировой экономики.
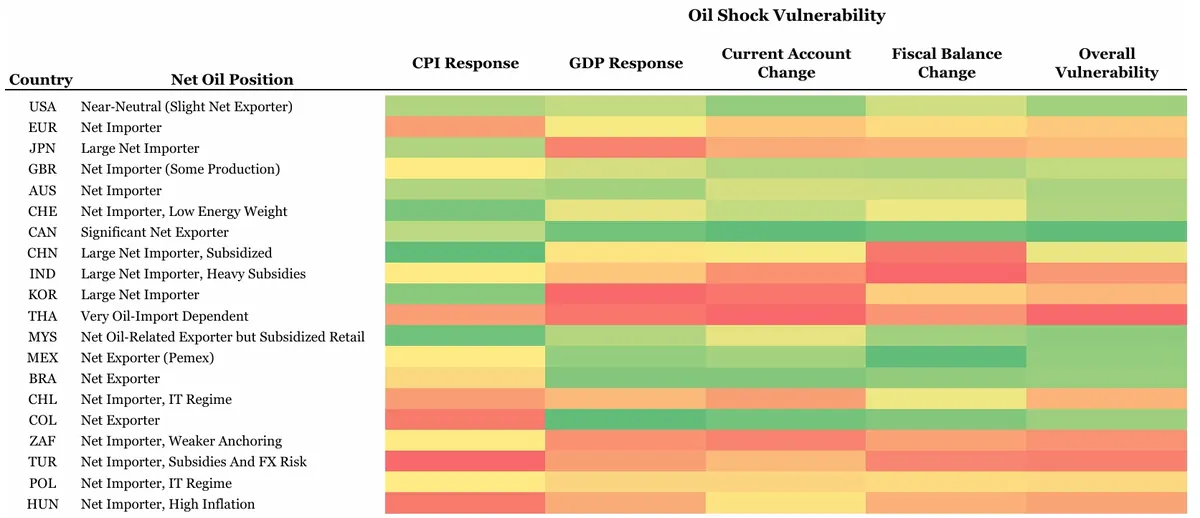
Карта уязвимости к нефтяному шоку
Источник: Wells Fargo Economics
Примечание. «Высокая уязвимость» подразумевает более значительный рост инфляции (CPI) и более глубокое падение (отрицательные значения) ВВП, текущего счёта и сальдо бюджета в ответ на рост цен на нефть. Зелёный = Низкая, Жёлтый = Средняя, Красный = Высокая уязвимость.
На данный момент рост цен на нефть выглядит как умеренное препятствие для мирового роста в 2026 году при одновременном повышении инфляции. При текущих уровнях кривая фьючерсов предполагает среднегодовую цену Brent на уровне ≈ $85/барр. — это примерно на 30 % выше уровня 2025 года.
Если финансовые условия останутся в целом стабильными, наш прогноз роста мировой экономики на 2026 год составит ≈ 2,9 % против 3,0 % в базовом сценарии. Замедление будет наиболее выраженным в энергоёмких экономиках, сильно зависящих от импорта, — Япония здесь выделяется как наиболее вероятный аутсайдер. Что касается инфляции, наш прогноз на 2026 год для развитых стран, скорее всего, будет поднят до уровня выше ≈ 3 % с прежних 2,4 %.
Несмотря на инфляционный импульс, аналитики ожидают, что центральные банки останутся в режиме ожидания в течение первого полугодия. Это будет не резкий разворот к повышению, а снижение аппетита к сокращению ставок.
Мы ожидаем, что Банк Канады, ЕЦБ и Банк Англии на ближайших заседаниях подчеркнут двусторонние инфляционные риски. Тем не менее асимметрия политики может сдвинуться в сторону ужесточения позже в 2026 году в таких местах, как Канада и Еврозона. Мы ожидаем, что Резервный банк Австралии перенесёт повышение ставки с мая на мартовское заседание, реагируя скорее на «горячие» данные по инфляции, чем на нефть.
Неблагоприятный сценарий предполагает устойчивое движение цен на нефть к $130/барр., что существенно повысит риски стагфляции для крупных импортёров. В таком сценарии еврозона, Великобритания и Япония скатываются в рецессию. Хотя крупные развивающиеся импортёры, такие как Китай и Индия, вероятно, сохранят положительный рост, это всё равно будет ощущаться как рецессия из-за ослабления рынков труда и падения потребления домохозяйств. В этом случае медианная инфляция вырастет примерно на 3 процентных пункта в развитых странах и на 2,5 — в развивающихся. Шок такого масштаба почти наверняка вызовет ответную реакцию в виде повышения ставок на 200-250 базисных пунктов (б.п.) в развитых странах и на 250-350 б.п. — в развивающихся (кроме Китая).
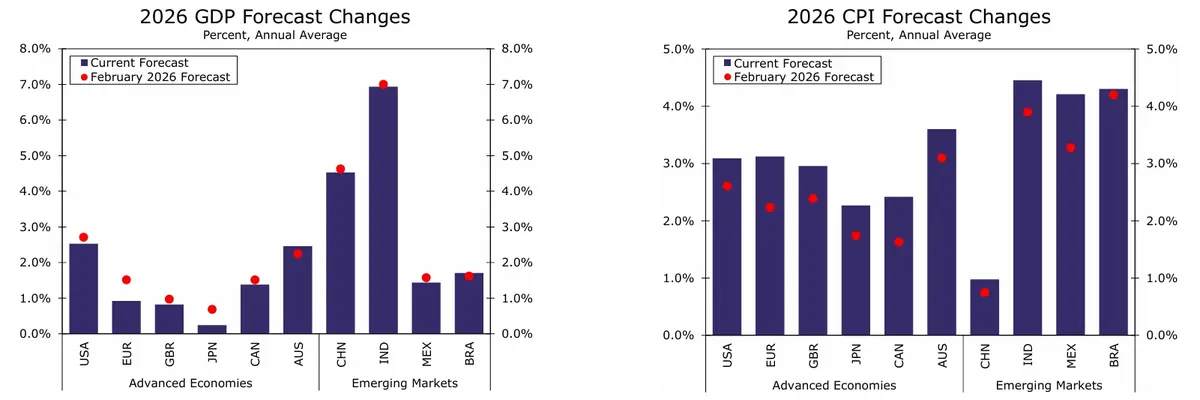
Изменения в прогнозах Wells Fargo ВВП и инфляции на 2026 год
Источник: Wells Fargo Economics
Примечание. Графики сравнивают текущие прогнозы (синие столбцы) с февральскими (красные точки). Наглядно показано «сползание» ожидаемого роста ВВП вниз и заметный пересмотр инфляции (CPI) в сторону повышения для большинства стран из-за конфликта.
Развитые экономики
Еврозона и Великобритания: меняющийся расчёт политики подразумевает снижение готовности к снижению ставок. ЕЦБ теперь должен опасаться не недостижения целевых показателей, а их превышения. Мартовское заседание, вероятно, принесёт значительный пересмотр прогнозов инфляции на 2026 год в сторону повышения. Однако аналитики Wells Fargo ожидают что Банк Англии пойдёт на ужесточение в этом году, и всё ещё видим возможность для снижения ставок, хотя и перенесли сроки на второй-третий кварталы.
Канада: устойчивый рост цен на нефть меняет траекторию политики Банка Канады. Слабый внутренний фон, который раньше давал повод для снижения ставок, теперь отходит на второй план. Высокие цены на энергоносители поддержат номинальный доход и сохранят инфляцию некомфортно выше целевого уровня. Аналитики Wells Fargo больше не ожидают снижения ставок в ближайшее время и видят сдвиг в сторону ужесточения. Прогнозируется повышение на 25 б.п. в третьем квартале 2026 года.
Япония: профиль рисков обостряется, и иена остаётся «предохранительным клапаном». Рост цен на нефть ухудшает и без того сложный выбор для Банка Японии. Ослабление экономики может вызвать требования о бюджетной поддержке, что усилит опасения рынка по поводу динамики долга. Аналитики Wells Fargo сохранили прогноз на одно дополнительное повышение ставки Банком Японии в конце этого года. Макроэкономический фон указывает на сохраняющуюся слабость иены, прерываемую эпизодами вербальных и, возможно, реальных интервенций.
Развивающиеся рынки
Китай: аналитики Wells Fargo пересмотрели прогноз роста Китая в сторону понижения до нижней границы целевого диапазона 4,5-5 %, а при длительно высоких ценах на нефть — и ниже. Это история замедления, а не кризиса: положительное сальдо платёжного баланса и резервы должны предотвратить шок. Однако ограниченное пространство для манёвров и структурные проблемы указывают на ослабление импульса.
Индия: прогноз роста немного снижен из-за чувствительности к нефти, но Индия остаётся одним из лидеров роста в 2026 году. Фундаментальные показатели обеспечивают надёжную подушку безопасности. Аналитики ожидают, что Резервный банк Индии будет сохранять паузу до середины 2027 года.
Бразилия: рост цен на нефть заставляет Центральный банк Бразилии смягчать политику медленнее, чем ожидал консенсус. Аналитики ожидают осторожное снижение на 25 б.п. в этом месяце. Выборы остаются центральной темой: опросы показывают напряжённую гонку, в которой Лула, скорее всего, потерпит поражение, а победу одержит консервативный кандидат (вероятно, Флавио), что может снизить премию за риск в долгосрочной перспективе.
Мексика: страна менее подвержена влиянию цен на нефть как нетто-экспортёр, но выгоды будут нивелированы слабым спросом со стороны США. Аналитики ожидают, что Банк Мексики сохранит ставку в марте, но возобновит смягчение к середине года. Прогнозируется конечная ставка на уровне 6,50 %. Несмотря на снижение ставок, авторы отчёта сохраняют позитивный взгляд на мексиканское песо благодаря привлекательной доходности и поддержке со стороны сырьевых товаров.
Прогноз экономических показателей (ВВП и инфляция)
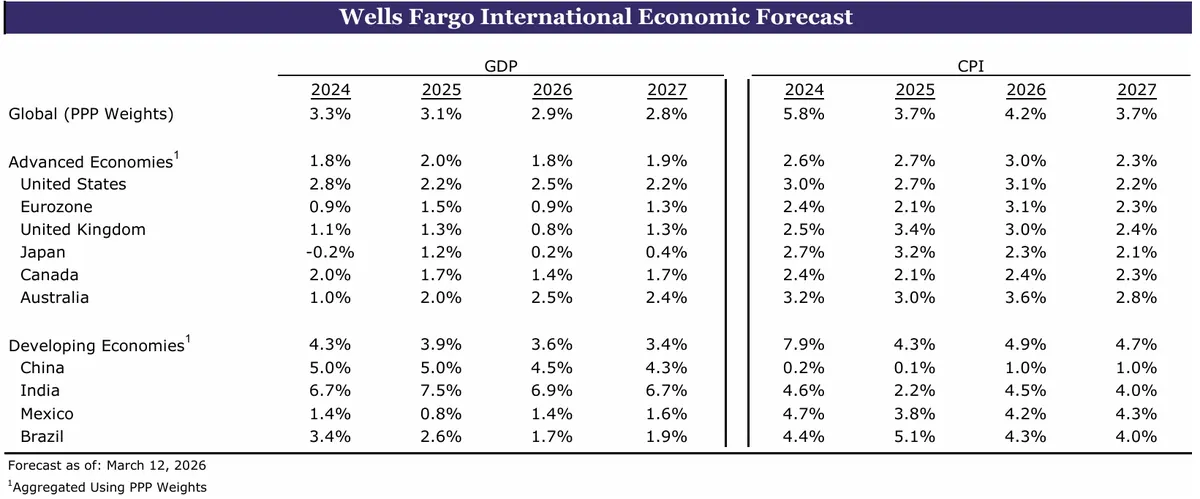
Источник: МВФ, Wells Fargo Economics
Прогноз международных процентных ставок
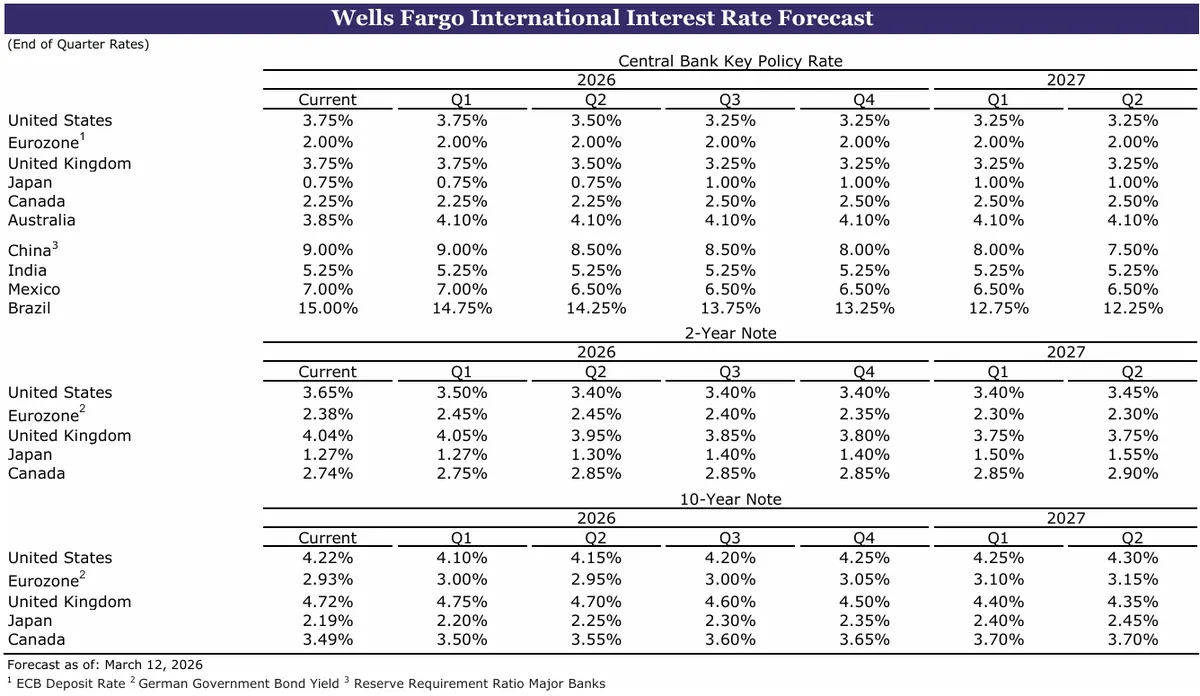
Источник: Bloomberg Finance L.P., Wells Fargo Economics