ВТО: ии-бум стал главным драйвером мировой торговли, перекрыв негатив от ближнего востока
Около 85 % экспорта и 80 % импорта ключевых ИИ-компонентов приходится всего на 10 игроков. Азия выступает главным мировым фабричным цехом и производителем ИИ-оборудования, а Северная Америка — главным потребителем и импортёром
Изображение: Magnific
Несмотря на конфликт на Ближнем Востоке, вызывающий спад в туризме и удорожание энергоресурсов, мировая экономика сохраняет устойчивость благодаря мощному буму инвестиций в ИИ. Как отмечается в октябрьском обзоре мировой торговли Всемирной торговой организации, товары для работы ИИ обеспечили 47 % прироста стоимости торговли в первой половине 2026 года, а их доля в мировом товарообороте подскочила до 14,8 %. В связи с этим ВТО резко повысила прогноз роста объёма торговли товарами на 2026 год до 3,9 % (против мартовских 1,9 %), хотя прогноз по услугам был снижен до 3,3 %, а совокупный объём торговли товарами и услугами, как ожидается, вырастет на 3,7 % в 2026 году и на 4,7 % в 2027 году при условии своевременного урегулирования ближневосточного кризиса. При этом мировая торговля сталкивается с рисками высокой инфляции, удорожания топлива и беспрецедентной концентрации ИИ-сектора (где на топ-10 стран приходится 85 % экспорта), а главным драйвером геополитического разделения рынков остаётся ускоряющийся разрыв торговых связей между США и Китаем.
Мировая торговля товарами в 2026 году растёт быстрее ожиданий благодаря инвестиционному буму в сфере искусственного интеллекта, который компенсирует негативные последствия конфликта на Ближнем Востоке, отмечается в новом докладе ВТО. Рост расходов на полупроводники, центры обработки данных и цифровую инфраструктуру стимулирует импорт, тогда как перебои с поставками через Ормузский пролив повышают цены на энергоресурсы и удобрения. В результате ВТО повысила прогноз роста объёма мировой торговли товарами до 3,9 % в 2026 году против 1,9 % в мартовском прогнозе и до 4,1 % в 2027 году против прежних 2,6 %. Основной вклад в рост в 2026 году внесёт Азия — 4 процентных пункта при общемировом приросте 3,9 %; при этом ожидается сокращение торговли на Ближнем Востоке на фоне конфликта. Прогноз роста мировой торговли товарами и услугами составляет 3,7 % в 2026 году и 4,7 % в 2027 году, тогда как мировой ВВП, по оценкам ВТО, увеличится на 2,6 % и 2,9 % соответственно.
Региональные различия остаются значительными. В 2026 году импорт товаров должен вырасти на 9,5 % в Азии, 8,9 % в Африке и 8,8 % в СНГ, тогда как в Северной Америке ожидается прирост на 1,4 %, в Европе — на 0,5 %, а на Ближнем Востоке — падение на 15,4 %. В экспорте лидирует Азия с ростом на 9,9 %, за ней следуют Северная Америка (5,7 %) и Африка (5,6 %); экспорт СНГ сократится на 3,9 %, Ближнего Востока — на 17,2 %. ВВП Ближнего Востока, по прогнозу, уменьшится на 4 %, тогда как в Азии и Африке он вырастет на 4,3 % и 4,1 %. Одновременно перспективы торговли коммерческими услугами ухудшились из-за нарушений транспортного сообщения и туризма, удорожания авиационного топлива и ограничений на полёты через Ближний Восток. ВТО снизила прогноз роста торговли услугами в 2026 году с 4,8 % до 3,3 %, в том числе до 0,9 % для транспортных услуг и 0,2 % для туризма. При этом прочие коммерческие и цифровые услуги сохраняют относительную устойчивость: ожидаемый рост в обеих категориях составляет 4,8 %.
В 2027 году ВТО ожидает ускорения роста мировой торговли услугами до 6,4 % при условии урегулирования конфликта на Ближнем Востоке; в противном случае прогноз может оказаться чрезмерно оптимистичным. Главным фактором устойчивости мировой торговли остаются инвестиции в ИИ и информационные технологии, которые оказались выше уровней 2025 года и стимулируют импорт сильнее, чем другие виды расходов. Для сравнения, в 2025 году объём мировой торговли товарами вырос на 4,2 % — в 1,4 раза быстрее мирового ВВП. Вместе с тем сохраняются риски перебоев в поставках нефти, природного газа и удобрений. В первой половине 2026 года их негативное влияние частично смягчалось изменениями предложения и спроса, однако дальнейшая динамика мировой торговли будет зависеть от соотношения двух факторов: продолжения инвестиционного бума в сфере ИИ и масштабов последствий ближневосточного конфликта.
Объём торговли товарами и рост ВВП, 2022-2027 гг., ежегодное изменение в %
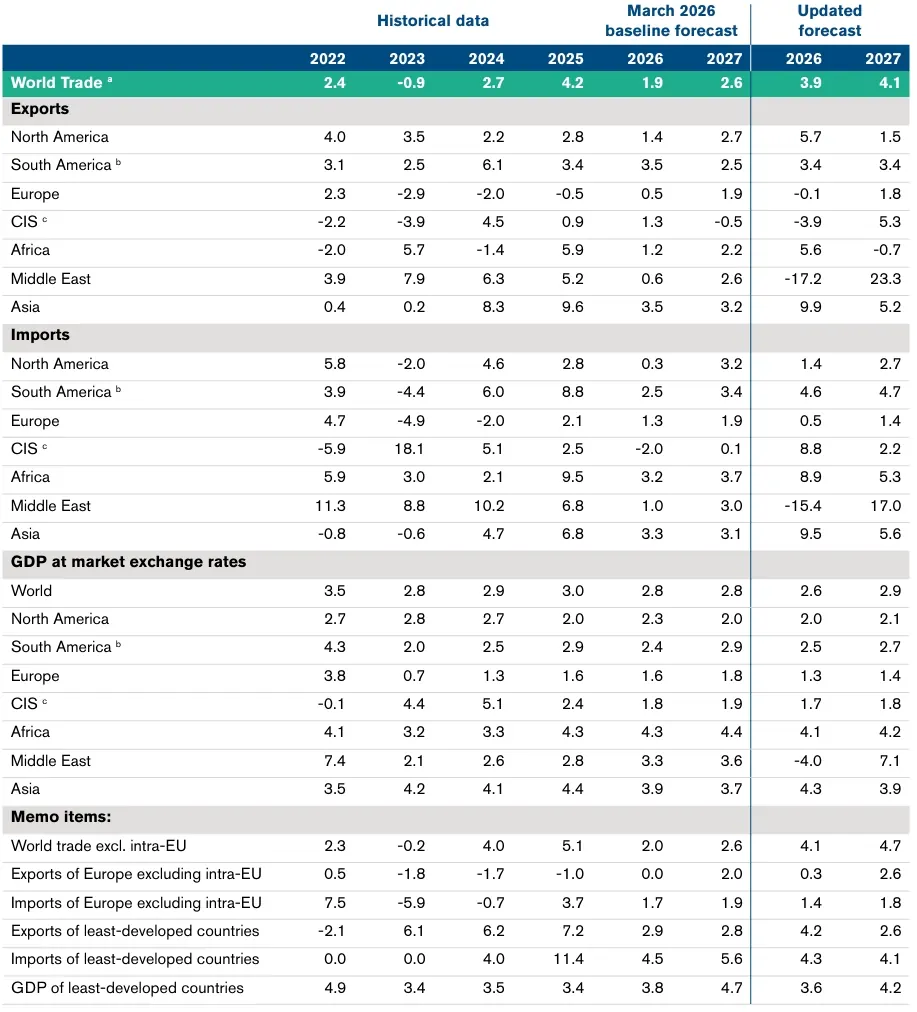
Источники: ВТО-ЮНКТАД для исторических данных по торговле. Оценки ВТО для прогнозов торговли. Консенсусные оценки основаны на данных ОЭСР, Всемирного банка, МВФ, ООН, национальной статистики и расчётов ВТО по ВВП
a Среднее значение экспорта и импорта.
b Относится к Южной и Центральной Америке и Карибскому бассейну.
c Относится к СНГ, включая некоторые ассоциированные государства и бывшие страны-участницы.
Примечание. Данные по экспорту Африки, Ближнего Востока, СНГ и наименее развитых стран за 2025 год представляют собой оценки низкого качества из-за недостаточности данных и требуют осторожного обращения при интерпретации.
Энергетические перебои и бум ИИ меняют перспективы мировой торговли
Несмотря на энергетический кризис, инвестиционный бум в сфере ИИ поддерживает мировую торговлю. В I квартале 2026 года объём торговли товарами вырос на 3,5 % в годовом выражении, прежде всего благодаря спросу на оборудование для ИИ, особенно в Азии. По оценкам Futurum Group, капитальные расходы американских гиперскейлеров на ИИ в 2026 году составят $660-690 млрд, а Goldman Sachs Research оценивает их в $725-765 млрд — на 77 % больше, чем в 2025 году. На США приходится от двух третей до трёх четвертей мировых расходов, тогда как крупнейшие экспортёры оборудования для ИИ-инфраструктуры находятся в Азии. В целом мировые расходы на ИИ-инфраструктуру должны вырасти минимум на 30 % в 2026 году, а в 2027 году капитальные затраты на ИИ, по прогнозам аналитиков, увеличатся ещё на 10-20 %. Дополнительными драйверами выступают облачные сервисы, кибербезопасность и квантовые вычисления.
Рост инвестиций в технологии меняет и географическую структуру торговли: доли Северной Америки и Азии в мировых инвестициях увеличились, тогда как доля жилищного строительства сократилась. Поскольку строительство характеризуется низкой импортной составляющей — около 2 %, — смещение расходов в сторону компьютерного, электронного и электрического оборудования стимулирует международные торговые потоки. В первой половине 2026 года стоимость мировой торговли товарами выросла на 15 % в годовом выражении, а торговля офисным и телекоммуникационным оборудованием — на 49 %. Стоимость экспорта Азии увеличилась на 24 %, Африки — на 23 %, Южной и Центральной Америки — на 19 %, тогда как экспорт Ближнего Востока сократился на 4 %. Одновременно экспорт сырой нефти из Ближнего Востока в физическом выражении упал на 24 %, а СПГ — на 47 %, однако увеличение поставок из США, Норвегии, Бразилии, Малайзии и других стран помогло ограничить сокращение мирового экспорта соответственно 6 % и примерно 1 %. Перебои затронули и рынок удобрений: цена мочевины в апреле достигла около $850 за тонну против примерно $400 к июлю, а фосфатов выросла на 25 %, до $780 за тонну.
Основные риски для мировой торговли связаны с возможным ослаблением инвестиций в ИИ и дальнейшим ростом цен на энергоресурсы. Снижение капитальных расходов на ИИ может ударить по торговле из-за высокой импортной составляющей технологической инфраструктуры, а также вызвать переоценку акций технологических компаний и негативный эффект богатства для домохозяйств. Дополнительную угрозу представляет рост стоимости газа в Европе, где цены превысили $21 за миллион британских тепловых единиц — максимум с энергетического кризиса 2022 года. При этом индексы новых экспортных заказов в технологических отраслях в августе оставались выше пороговых 50 пунктов: мировой показатель составлял 53,3, американский — 55,8, европейский — 54,2, тогда как в Азии он снизился с 53,3 в феврале до 52,6. Мировой контейнерооборот к июлю уменьшился на 2,5 % относительно февральского пика, включая падение на 4 % в китайских портах, хотя с начала года сохранил рост на 3,9 %. Таким образом, устойчивость торговли в ближайшие месяцы будет зависеть от продолжения технологического инвестиционного бума, способности поставщиков компенсировать энергетические перебои и того, насколько долго сохранятся высокие цены на сырьё.
Фрагментация мировой торговли
Торговля продолжает в определённой степени отражать геополитические соображения, но разрыв между межблоковой и внутриблоковой торговлей в последнее время сократился. Экономисты ВТО отмечают, что с начала войны на Украине торговля между гипотетическими блоками экономик со схожими политическими позициями (измеряемыми по характеру голосования в Генеральной Ассамблее ООН) росла медленнее, чем торговля внутри этих блоков. Эта разница остаётся статистически значимой в целом за период, но разрыв между внутриблоковой и межблоковой торговлей сократился в 2025 году и в начале 2026 года. Эта тенденция наиболее очевидна для менее сложных продуктов, производство которых проще перенаправить между поставщиками.
Мировая торговля всё меньше демонстрирует чёткое разделение по геополитическим блокам: разрыв между внутри- и межблоковой торговлей в 2026 году сократился, в том числе на фоне перебоев в поставках нефти через Ормузский пролив. Значительная часть сохраняющейся фрагментации связана с торговым противостоянием США и Китая. С 2018 года двусторонняя торговля между ними росла существенно медленнее, чем торговля каждой из стран с остальным миром. В 2025 году импорт США из Китая сократился на 29 %, а доля Китая в американском импорте снизилась с 13,8 % до 9,3 % против более чем 20 % до 2018 года. В 2026 году двусторонняя торговля несколько стабилизировалась, однако разделение затрагивает все категории товаров и особенно заметно в торговле сложной продукцией.
Мировая торговля услугами в первом квартале 2026 года выросла на 14 % в годовом выражении, а во втором — на 10 %. Наиболее заметно ускорилась торговля транспортными услугами: их мировой экспорт увеличился на 15 % во втором квартале на фоне роста ставок фрахта и перенаправления грузопотоков из-за конфликта на Ближнем Востоке. Контейнерооборот в порту Джебель-Али в ОАЭ сократился на 60 % в первой половине года, тогда как в отдельных портах Омана и Саудовской Аравии вырос на 15-79 %. Перебои также затронули авиаперевозки и туризм: международные пассажирские перевозки авиакомпаний Ближнего Востока в марте упали на 61 % год к году, а рост мировых расходов туристов за март — июнь замедлился до 5 % против 15 % в первом квартале. При этом цифровые и финансовые услуги сохраняли высокие темпы роста: мировой экспорт компьютерных услуг увеличился на 12 % во втором квартале, финансовых — на 14 %. Динамика торговли услугами всё больше зависит от геополитических рисков, транспортных издержек и спроса на цифровые и финансовые решения.
Торговля товарами, обеспечивающими работу ИИ
Торговля товарами, обеспечивающими работу ИИ, с 2024 года растёт заметно быстрее остальной торговли: после падения на 10 % в 2023 году она выросла на 16 % в 2024-м, на 31 % в 2025-м и на 67 % в первой половине 2026 года. Её доля в мировой торговле товарами поднялась с 8,0 % (2023) до 14,8 %, а в первой половине 2026 года на неё пришлось 47 % всего прироста. Список таких товаров (первоначально 104 кодов HS6 из Доклада 2025 года) был пересмотрен: новая версия уже, но точнее, так как исключает товары общего назначения и строительные ресурсы, релевантные в основном для США. Часть роста отражает цены: по оценкам ЕЦБ, импортные цены на эти товары росли примерно на 10 % в год в 2025-м и на 20-30 % в первой половине 2026 года.
Торговля крайне сконцентрирована регионально. Восточная Азия без Китая даёт 40,4 % экспорта товаров для ИИ (против 10,8 % в общем экспорте), Юго-Восточная Азия — 23,2 % (против 8,1 %); доля Европы составляет лишь 10,6 % против 35,5 % в общей торговле. На стороне импорта Китай получает 20,1 % (9,7 % в общей торговле), Северная Америка — 19,9 % (17,9 %), Европа — 12,3 % (35,9 %). С 2015 года выросла доля импорта США из Восточной и Юго-Восточной Азии и остальной Северной Америки — следствие строительства ЦОД гиперскейлерами и перестройки цепочек создания стоимости, — тогда как доля торговли с Китаем снижается. В первой половине 2026 года лидеры росли быстрее всех: из 80 % роста экспорта во втором квартале 2026 года Восточная Азия обеспечила 32,3 п.п., Юго-Восточная Азия — 22,0, Китай — 12,8, Северная Америка — 7,8, Европа — 3,9.
По структуре торговля в 2025 году делилась на химикаты и минералы (1 %), промежуточные товары (62 %) и оборудование (37 %), которое включает оборудование для производства полупроводников (5 %) и вычислительное и инфраструктурное оборудование (32 %). Азиатские экономики обеспечивают около 90 % торговли промежуточными товарами и почти три четверти химикатов и минералов. Европа — крупный поставщик только оборудования для производства полупроводников, где спрос идёт в основном от Восточной Азии без Китая (половина) и Китая (около 30 %); спрос на вычислительное и инфраструктурное оборудование формируют США (33 %) и Европа (23 %). Китай при этом стабильно импортирует больше, чем экспортирует, что говорит о внутреннем характере развития его ИИ-инфраструктуры.
На уровне отдельных экономик концентрация ещё выше: десять крупнейших участников обеспечивали около 85 % экспорта и 80 % импорта в 2025 году, а в 2026-м показатель вырос. США, Китай и Гонконг дают около половины импорта (доля США растёт, Китая падает), а более половины экспорта поставляют четыре восточноазиатские экономики — Китайский Тайбэй, Гонконг, Китай и Республика Корея; быстро растёт вклад Мексики и Вьетнама, из европейских стран в десятку входят только Нидерланды. Индекс Херфиндаля-Хиршмана показывает, что экспортная концентрация примерно вдвое выше, чем в целом по торговле, а импортная — более чем вдвое. Наибольшее выявленное сравнительное преимущество в 2025 году имели Китайский Тайбэй, Гонконг, Сингапур, Малайзия и Корея (у Сингапура и Гонконга оно отчасти отражает реэкспорт); у Японии, США и особенно Германии оно низкое. У Нидерландов оно также невысоко, несмотря на лидерство ASML в литографии, поскольку сильные стороны Европы лежат в оборудовании начальных этапов производства с небольшой торговой стоимостью.
Заключение
Торговля товарами, обеспечивающими работу ИИ, за два года эволюционировала из рядового компонента торговли товарами в один из её главных драйверов, обеспечив около 40 % всего роста в 2025 году и почти половину в 2026 году, а также увеличив свою долю в мировой торговле с 8 % почти до 15 %. Эта экспансия стремительна, устойчива и крайне концентрирована: небольшое число экономик Восточной и Юго-Восточной Азии поставляют эти товары, тогда как Северная Америка формирует спрос. Концентрация растёт на обеих сторонах рынка, при этом регионы и экономики, уже лидирующие по доле рынка, растут в этом сегменте быстрее всех. Экономики с ограниченным присутствием в цепочке создания стоимости ИИ, хотя и демонстрируют рост, пока не сокращают отрыв, за исключением нескольких новых игроков.