Не нефтью единой: кризис в ормузском проливе бьёт по СПГ, удобрениям и микрочипам
Дорогие специализированные суда и страховка окупаются только при сверхприбылях, как у нефтяных танкеров
Изображение: news.un.org © Unsplash/Planet Volumes Топографическая карта Ормузского пролива
Восстановление нефтяного экспорта создаёт обманчивое впечатление нормализации, поскольку рынок «забытых товаров» остаётся глубоко нарушенным. Газ, удобрения, сера, алюминий и гелий зависят от более дорогой и рискованной логистики, а также от повреждённой инфраструктуры, и высокие цены сами по себе не делают перевозки приемлемыми для судовладельцев и страховщиков. Последствия уже выходят за рамки энергетики: под угрозой сельскохозяйственное производство из-за дорогих удобрений, выплавка металлов и выпуск микросхем, где замены гелию практически нет. Пока безопасность прохода через Ормуз не станет полной, а страховые условия не смягчатся, эти отрасли будут оставаться источником риска для мировой экономики, причём сильнее всего пострадают импортозависимые страны, прежде всего в Азии. В то же время аналитическая компания Kpler официально изменила свой базовый сценарий по Ормузскому проливу. Ранее считалось, что судоходство восстановится только после заключения глобального политического соглашения. Теперь Kpler заявляет, что возобновление трафика идёт операционным путём, без ожидания дипломатического прорыва.
Экспорт сырой нефти из стран Персидского залива восстановился почти до довоенного уровня, несмотря на продолжающиеся атаки на суда в Ормузском проливе. Однако поставки других товаров, критически важных для мировой экономики, от газа до удобрений, серы и алюминия, восстанавливаются заметно медленнее, отметили обозреватели SadaNews. По данным компании Kpler, экспорт сырой нефти с Ближнего Востока в сентябре достиг 16,3 млн баррелей в сутки против 19,5 млн б/с в феврале, незадолго до начала войны. Восстановлению способствовало создание судоходного коридора у побережья Омана под защитой американских сил.
Основную часть восстановления обеспечила Саудовская Аравия: в прошлом месяце её экспорт превысил 6 млн б/с, что соответствует среднемесячному показателю 2025 года. Это произошло, несмотря на то что нефтепровод «Восток — Запад», обходящий пролив, около 12 дней не работал из-за атаки беспилотников, запущенных с территории Ирака, отметили авторы.
СПГ: долгосрочные потери
Поток сжиженного природного газа через пролив по-прежнему примерно на 80 % ниже февральского уровня, хотя в сентябре он вырос до максимального значения с начала войны, сообщает Kpler. Иранские удары по катарским заводам сжижения и экспорта газа в Рас-Лаффане в марте снизили их мощности примерно на 17 %. Спотовые цены на газ сейчас вдвое выше, чем год назад, тогда как нефть подорожала не так сильно: «Brent» торгуется около $100 за баррель против примерно $72 до войны.
Юкио Кани, председатель совета директоров и главный исполнительный директор японской компании «JERA», крупнейшего в мире покупателя СПГ, заявил, что не ожидает скорого возвращения катарских поставок. По его прогнозу, цены вырастут ещё сильнее, поскольку запасы в Европе сокращаются, а в январе вступает в силу европейский запрет на российский СПГ.
Нехватка газа сказывается и на азотных удобрениях, таких как аммиак и мочевина, для производства которых нужно топливо в качестве сырья; страны Залива являются их крупными экспортёрами. Примерно треть морской торговли удобрениями раньше проходила через Ормуз. Пострадали также Индия и Бангладеш, которые сократили собственное производство из-за снижения импорта газа.
Почему восстановление газа и удобрений задерживается?
Татьяна Митрова, научный сотрудник Центра глобальной энергетической политики Колумбийского университета, считает, что разница объясняется экономикой судоходства и готовностью идти на риск.
Маршрут может стать проходимым, но это не значит, что он коммерчески выгоден для всех видов судоходства, — приводит комментарий Митровой SadaNews. — Перевозка СПГ дороже перевозки нефти, так как для неё нужны специализированные суда, которые стоят дороже, а их владельцы в случае аварий и длительных простоев могут понести ещё большие убытки. Рост цен на газ сам по себе не делает эти риски приемлемыми.
Кроме того, по её словам, дело не в общем количестве доступных танкеров, а в количестве судов, готовых выйти в рейс при достаточном страховом покрытии: поставки нефти восстанавливаются быстрее, потому что экстраординарные прибыли танкеров покрывают дополнительные расходы на страхование. Эксперт отметила, что та же логика применима и к экспорту удобрений: рост стоимости перевозки и страхования, а также задержки подрывают рентабельность поставок или делают их непосильными для покупателей, даже когда товар в наличии.
Удобрения и сера: забытые товары
Согласно отчёту специализированного агентства Argus Media, занимающегося товарами и энергетикой, в сентябре из вод Залива вышло только восемь судов с мочевиной против двух в августе. Поставки аммиака через пролив фактически прекратились. Хотя к концу второго квартала цены на удобрения вернулись к довоенному уровню, данные Argus говорят о том, что они остаются высокими по отношению к ценам на сельхозкультуры, то есть их стоимость занимает большую долю в выручке фермеров. Компания предупредила, что рост цен может побудить фермеров отказаться от покупок, что теоретически способно ограничить сельскохозяйственное производство.
Эр-Рияд и Абу-Даби сумели сохранить частичный экспорт по альтернативным маршрутам: Саудовская Аравия с мая возит мочевину грузовиками в порт Янбу на Красном море, а производители ОАЭ перенаправили экспорт в порт Фуджейра, где грузы собирают и отправляют вместе с оманскими партиями. Катар и Бахрейн, напротив, сократили производство после ударов по их предприятиям или по газовой инфраструктуре, которая их питает, а их географическое положение не позволяет использовать подобные альтернативы.
Схожая ситуация на рынке фосфорных удобрений, где одним из крупнейших экспортёров является саудовская Ma'aden, а также на рынке серы: на страны Персидского залива и Иран приходится около 45 % её мирового экспорта, поскольку она является побочным продуктом нефтепереработки. Это затрагивает ряд стран, в том числе Марокко, одного из крупнейших производителей удобрений, где цены выросли.
Алюминий: двойной удар
Как и удобрения, алюминий является одним из столпов усилий стран Залива по диверсификации экономики и уходу от зависимости от сырой нефти. Выплавка алюминия относится к числу самых электроёмких отраслей, поэтому расширение мощностей местных заводов связано с доступностью дешёвого газа для производства электроэнергии, а их работа зависит от бесперебойных поставок газа.
Страны Персидского залива дают около 9 % мирового производства этого металла, а их производственные мощности превышают 6 млн тонн в год и распределены между Саудовской Аравией, ОАЭ, Бахрейном, Катаром и Оманом. Часть производства в регионе остановилась из-за ударов по плавильным заводам или связанным с ними объектам в Абу-Даби и к югу от Манамы либо из-за перебоев с поставками газа, как в Катаре.
Гелий: тихий кризис для чипов
Катар производит около трети мировых поставок гелия, большая часть которого извлекается как побочный продукт при переработке газа в Рас-Лаффане, и экспортировать его иначе, чем через Ормуз, невозможно. Производство остановилось, когда в начале марта QatarEnergy объявила форс-мажор, а затем иранские удары по Рас-Лаффану привели, по данным компании, к потере около 14 % катарского экспорта гелия.
Гелий используется на полупроводниковых заводах для охлаждения кремниевых пластин в процессе производства, создания инертной среды, предотвращающей загрязнение, и обнаружения утечек в прецизионном оборудовании, причём для большинства этих задач практической замены ему нет. Азия подвержена этому шоку сильнее остальных: Южная Корея, где расположены производства Samsung и SK Hynix, в 2025 году импортировала из Катара 56 % необходимого ей гелия. Тайвань, где находится TSMC, в 2025 году получал из Катара около 88 % потребности в гелии и благородных газах, но в первой половине 2026 года доля Катара снизилась примерно до 30 %, поскольку производители переключаются на американские поставки.
Kpler смещает базовый сценарий в сторону более медленной, управляемой нормализации
Тем временем Kpler отказывается от предположения о том, что для возобновления судоходства через Ормузский пролив необходимо всеобъемлющее политическое соглашение. Теперь базовый сценарий аналитиков отражает более медленную и неравномерную нормализацию в условиях продолжающегося конфликта, когда судоходство восстанавливается за счёт операционной адаптации, а не после единичного дипломатического импульса.
Это точнее отражает то, что уже демонстрирует физический рынок. Консенсус-мнение заключалось в том, что для открытия пролива необходима политическая сделка. Вместо этого рост числа транзитов показывает, что его открывают операционным путём. Действительно, объёмы транзита выросли, несмотря на непрекращающиеся боевые действия, что ставит под сомнение прежнее предположение о том, что постоянные атаки снизят трафик почти до нуля, — отметил ведущийаналитик по грузоперевозкам в Kpler Мэтт Райт.
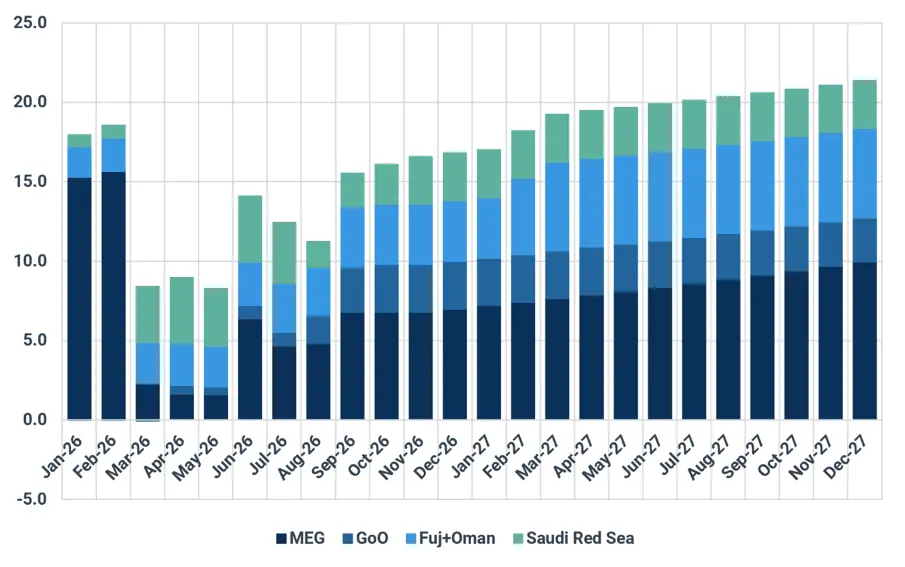
Прогноз экспорта сырой нефти на Ближнем Востоке, млн б/с
Источник: Kpler
Примечание. Совокупный экспорт с Ближнего Востока, таможенное оформление Ормузского пролива, включая пролив Оранж-де-Оро и Красное море, за исключением иранских отгрузок.
Объёмы поставок растут благодаря операционной адаптации рынка — конвоированию, ночным транзитам, операциям «судно-судно» (STS) и альтернативным маршрутам, отметили аналитики. США готовы поддерживать этот статус-кво, сочетая техническое содействие судоходству с экономическим давлением на Иран, чьи доходы от нефти, по оценкам, упадут до нуля к концу 2026 года при сохранении блокады. В результате нормализация будет скачкообразной: давление Тегерана будет приводить лишь к временным договорённостям и периодическим возобновлениям помех.
Физический рынок нефти продемонстрировал высокую устойчивость и адаптируемость. В Kpler подчеркнули, что с учётом перенаправленных объёмов с западного побережья Саудовской Аравии и восточного побережья ОАЭ экспортируемые объёмы нефти восстановились почти до 100 % от доконфликтного уровня. Это снизило вероятность скорого политического открытия пролива под давлением цен. Однако такое восстановление не означает возврата к прежней экономике: сохраняющиеся риски удерживают фрахт на высоком уровне, из-за чего доступность нефти растёт, но конечные цены для покупателей остаются повышенными.
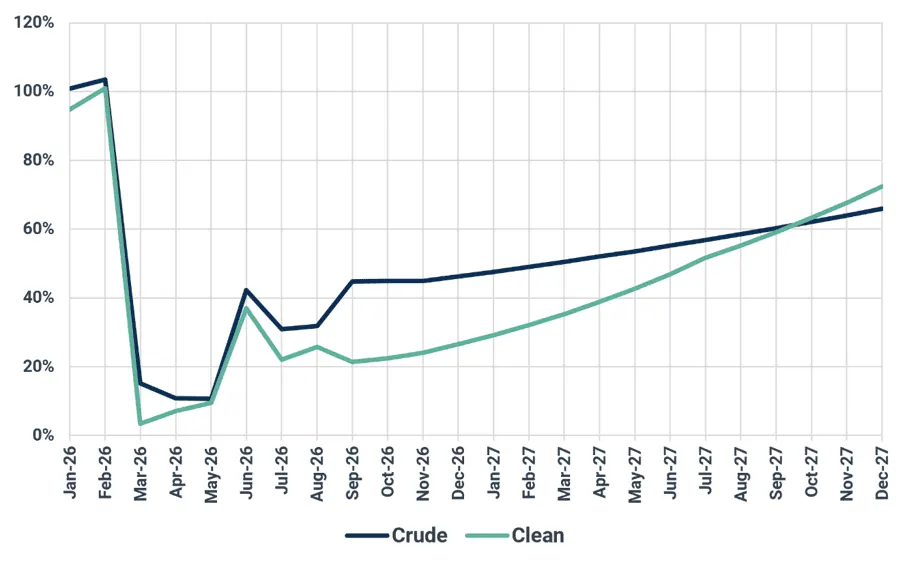
Нефтепродукты являются ключевой точкой давления. Переработка и экспорт нефтепродуктов на НПЗ Персидского залива не нормализовались вместе с нефтью. Отгрузки светлых нефтепродуктов из Персидского залива и по перенаправленным маршрутам достигли 3 млн б/с в начале сентября, после чего снизились до 2,5 млн б/с в последние дни, что является обнадёживающим показателем, но потоки всё ещё остаются примерно на 50 % ниже довоенного уровня. Длительное напряжение в сегменте нефтепродуктов остаётся самым реалистичным сырьевым ограничением для управляемой нормализации и создаёт наибольшую потребность в дипломатическом решении, — подчеркнул Мэтт Райт.
Сухие грузы оказывают меньшее сдерживающее влияние. Рынки зерна сталкиваются с более высокими ценами, но острой потребности в поставках, которая заставила бы правительства действовать в краткосрочной перспективе, нет, считают в Kpler. Иран расширил приём зерна через Каспий и Чабахар, пока импорт через порты Залива продолжается. Поставки серы представляют собой более существенную второстепенную проблему, учитывая важность Ближнего Востока для мирового экспорта, переработки металлических руд и спроса со стороны сельского хозяйства.
СПГ находится посередине между нефтью и нефтепродуктами. С начала сентября Катар возобновил отправку партий через Ормуз в «тёмном» режиме (с отключёнными AIS), наряду с постоянными «тёмными» транзитами из ОАЭ. За последние несколько недель экспорт СПГ заметно вырос, но остаётся ниже довоенного уровня. Длительные ограничения вплоть до 2027 года будут поддерживать сильную межбассейновую конкуренцию за СПГ, удерживая цены на высоком уровне и усложняя цикл пополнения запасов в Европе летом 2027 года. Ожидается, что европейские подземные хранилища газа начнут зимний отопительный сезон заполненными примерно на 75 %, а к концу зимы этот показатель, по прогнозам, упадет примерно до 30 %. Дополнительные мировые мощности СПГ появятся позже в 2027 году, но задержки проектов означают, что они не смогут полностью компенсировать длительную потерю катарских поставок в ближайшей перспективе,
Из этого не следует, что Ормузский пролив открыт. Это означает лишь то, что полного открытия не стоит ждать в ближайшие шесть месяцев. Наш обновлённый базовый сценарий показывает более плоскую и растянутую кривую восстановления вплоть до 2027 года, отражающую растущие, но волатильные объёмы транзита, а не шестимесячное открытие после заключения сделки. Критическим стресс-тестом остаются нефтепродукты. Если ограниченная загрузка НПЗ в Заливе подтолкнёт рынки нефтепродуктов к невыносимому дефициту, экономическое давление в пользу более быстрого решения существенно возрастёт, — добавили в Kpler.
Экспорт сырой нефти и нефтепродуктов через Ормузский пролив, в % от довоенного уровня
Источник: Kpler
Оперативная обстановка и всплеск атак
Несмотря на долгосрочный тренд к адаптации, текущая ситуация в Ормузском проливе остаётся крайне нестабильной из-за нового всплеска атак. На неделе перед 8 октября интенсивность нападений на танкеры достигла максимума с начала конфликта, приведя к очередному инциденту в 51 морской миле от катарского города Мадинат-аш-Шамаль. В результате во вторник число прошедших через пролив товарных судов упало до 7-8 единиц — самого низкого показателя с 23 июля. Это несопоставимо с довоенным уровнем (до 28 февраля), когда через пролив ежедневно проходило порядка 125 крупных коммерческих судов, обеспечивавших пятую часть мировых поставок сырой нефти и СПГ.
Как отметили обозреватели Reuters, число судов, проходящих через Ормузский пролив, упало до минимума более чем за два месяца после того, как на прошлой неделе количество атак на танкеры достигло максимума с начала войны США и Израиля против Ирана. В среду число проходов немного выросло, до десяти, но это значительно ниже более чем двадцати судов в день, зафиксированных в воскресенье и понедельник, причём за последние два дня в пролив вошло больше судов, чем вышло из него.
Объём перевозок сырой нефти через пролив сократился на 27 % по сравнению с военным максимумом предыдущей недели и составил не менее 10,1 млн б/с, как написали аналитики Kpler Эммануэль Белострино и Юи Ториката в записке от 6 октября. При этом эти данные не учитывают суда, отключившие транспондеры AIS, чтобы избежать обнаружения. По данным LSEG, учитывающим все суда, во вторник проход совершили восемь судов (четыре вошли и четыре вышли), а днём ранее их было четырнадцать; среди них были пять нефтяных танкеров и газовоз Al Mafyar, загрузившийся в Рас-Лаффане и направлявшийся в порт Касим в Пакистане.
Источники в сфере морской безопасности сообщают, что на прошлой неделе число атак на танкеры в проливе стало рекордным за любую неделю с начала войны, при этом страны Персидского залива одновременно наращивали усилия по увеличению экспорта. В ответ на эти риски страны Персидского залива активизировали использование обходных путей: экспорт через Оманский залив и Красное море вырос до 6,7 млн б/с.
Оригинал: https://the-tenge.kz/articles/ormuzskii-proliv-neft-spg-i-udobreniya