ВТО: рост мировой торговли товарами замедлится до 1,9 % в 2026
Затяжной конфликт на Ближнем Востоке отнимет ещё 0,5 п.п. от роста
Изображение: Freepik
Если в 2025 году рост мировой торговли товарами составил 4,6 %, то прогноз ВТО на 2026 год составляет всего 1,9 %. В докладе Всемирной торговой организации подчёркивается, что цифра — базовый сценарий, который может быть пересмотрен в сторону понижения, если эскалация на Ближнем Востоке затянется. По оценкам, затяжной конфликт может отнять дополнительные 0,5 процентных пункта от объёма мирового экспорта. Из-за нестабильности в регионе в начале 2026 года было отменено около 40 000 рейсов. Это напрямую бьёт по сектору коммерческих услуг, который до этого рос темпами в 8-10 %. Высокие цены на топливо увеличивают издержки в производстве и транспортировке других товаров. Это создаёт риск «импортируемой инфляции» для стран-импортёров энергии (особенно в Европе), что снижает покупательную способность населения и, как следствие, спрос на импортные товары. ВТО характеризует ситуацию как период повышенной неопределённости. Если сектор ИИ является драйвером роста, то конфликт на Ближнем Востоке — это главный риск.
В 2025 году мировая торговля росла быстрее, чем ожидалось, так как всплеск спроса на товары для ИИ компенсировал негативное влияние неопределённости и пошлин. До недавнего времени перспективы на 2026-2027 годы также улучшались. Однако конфликт на Ближнем Востоке поставил под сомнение краткосрочные перспективы мировой экономики. Поставки нефти через Персидский залив, на которые в 2024 году приходилось около 20 % мирового потребления жидкого топлива, были серьёзно ограничены, что привело к резкому скачку цен на нефть.
Ожидается, что рост мировой торговли замедлится в 2026 году после более сильного, чем предполагалось, подъёма в прошлом году. Согласно базовому сценарию ВТО, рост объёма торговли товарами снизится с 4,6 % в 2025 году до 1,9 % в 2026 году, после чего ускорится до 2,6 % в 2027 году. В том же сценарии для торговли услугами рост замедлится с 5,3 % в 2025 году до 4,8 % в 2026 году, а затем поднимется до 5,1 % в 2027 году.
В 2025 году азиатские экономики второй год подряд стали крупнейшими участниками роста мировой торговли, обеспечив 71 % общего прироста. Помимо бума ИИ, торговлю поддерживали устойчивый спрос на развивающихся рынках, стимулирующая политика в развитых странах и опережающий ввоз товаров в Северную Америку в первом полугодии. Европа также внесла положительный вклад после двух лет спада. Другие регионы, включая СНГ, Южную Америку, Африку и Ближний Восток, также продемонстрировали рост.
В 2025 году мировая торговля товарами и услугами выросла примерно на 4,7 %, превысив рост мирового ВВП, составивший 2,9 %. В 2026 году торговля и ВВП должны расти примерно одинаковыми темпами (2,7 % для торговли и 2,8 % для ВВП).
Стоимость мирового экспорта товаров в текущих ценах в долларах США составила $26,26 трлн в 2025 году, что на 7 % больше по сравнению с 2024 годом. Торговля услугами достигла $9,56 трлн в прошлом году, увеличившись на 8 %. Торговля товарами и услугами на базе платёжного баланса составила $34,65 трлн в 2025 году (рост на 7 % в годовом исчислении).
Если высокие цены на нефть, вызванные недавним конфликтом на Ближнем Востоке, сохранятся, это может отнять 0,5 процентных пункта от прогнозируемого роста торговли товарами в 1,9 % в 2026 году. И наоборот, рост может увеличиться на 0,5 процентных пункта, если торговля товарами, связанными с ИИ, останется такой же активной, как в 2025 году. Какой фактор станет определяющим в течение года, ещё предстоит увидеть.
Влияние ближневосточного конфликта на торговлю услугами может быть столь же сильным, как и на торговлю товарами, сократив рост в 2026 году на 0,7 процентных пункта из-за значительных понижательных рисков для международного транспорта и поездок. Затяжной конфликт может привести к структурно высоким ценам на топливо и транспорт, нарушить ключевые морские и воздушные маршруты и негативно сказаться на региональном туризме и глобальном спросе на поездки.
Объём мировой торговли товарами вырос на 4,6 % в 2025 году, что значительно выше октябрьского прогноза (2,4 %), так как резкий рост спроса на товары, связанные с ИИ (на фоне глобального инвестиционного бума в этом секторе), компенсировал негативное влияние повышения пошлин и возросшей неопределённости в торговой политике.
Прогноз роста торговли товарами на 2026 год, хотя он и ниже результата 2025 года, всё же превышает предыдущий прогноз в 0,5 %. Пересмотр обусловлен повышением прогнозов роста ВВП, ожиданием продолжения активной торговли в сфере ИИ и меньшим, чем ожидалось, влиянием пошлин. Недавние изменения в торговой политике в 2026 году в основном касались замены юридических инструментов, а не существенного изменения тарифных барьеров.
Аналогичным образом, текущие прогнозы роста сферы услуг на 2026 год выше на 0,4 процентных пункта по сравнению с прогнозом за октябрь 2025 года. Причины замедления роста в 2025 году (по сравнению с 2023 и 2024 годами) включают ослабление динамики туризма, так как восстановление после пандемии в основном завершилось, а также существенные корректировки статистических данных.
Ожидается, что в 2026 году Европа станет основным драйвером роста услуг (55 % мирового прироста), тогда как вклад Азии составит 28 %. Ближний Восток, на долю которого приходится 7,4 % мирового экспорта транспортных услуг, сталкивается с серьёзными рисками. Трафик через Ормузский пролив упал со 138 судов в день почти до нуля. В авиации только с 28 февраля по 9 марта 2026 года было отменено более 40 000 рейсов на Ближнем Востоке. В случае затяжного конфликта это приведёт к структурному росту затрат на логистику и снижению покупательной способности. По скорректированному прогнозу, экспорт услуг Ближнего Востока в 2026 году может сократиться на 9,2 %.
Импорт товаров в Северную Америку в 2025 году характеризовался активным «опережающим ввозом» (в основном в первом квартале) в преддверии широко ожидавшегося повышения пошлин. Импорт также выиграл от стимулирующей фискальной политики и инвестиций в ИИ со стороны компаний-гиперскейлеров (крупных поставщиков облачных услуг) внутри региона. В глобальном масштабе рост импорта поддерживался устойчивым спросом на развивающихся рынках.
Со стороны предложения основным драйвером стали высокие экспортные показатели азиатских экономик, обеспечившие 71 % всего роста объёма торговли товарами. Некоторые азиатские страны компенсировали сокращение доступа к рынку Северной Америки, переориентировав поставки на быстрорастущие развивающиеся рынки (например, Южная Америка, Африка). Другими факторами стали рост экспорта Китая за счёт расширения мощностей и всплеск торговых потоков в цепочках создания стоимости, связанных с ИИ.
В 2026 году разовый эффект опережающего ввоза, скорее всего, не повторится, хотя неопределённость торговой политики остаётся исторически высокой. Поэтому рост мировой торговли в рамках базового сценария может быть не столь стремительным, но ожидается, что он продолжит получать поддержку от инвестиций в ИИ и стимулирующей монетарной и фискальной политики.
Риски для прогноза смещены в сторону снижения и в основном связаны с конфликтом на Ближнем Востоке через более высокие цены на энергоносители, что может серьёзно подорвать производство и торговлю, если этот эффект не будет кратковременным.
Позитивные риски в основном связаны с инвестициями в ИИ, которые обеспечили почти половину роста торговли товарами в 2025 году и до 70 % всех производственных инвестиций в определённых регионах мира. Сохранение темпов инвестиций в этом секторе остаётся большим вопросом на 2026 год и далее.
Макроэкономические факторы
Несмотря на тарифный шок, макроэкономические условия в 2025 году поддерживали торговлю. Снижение инфляции, стимулирующая фискальная политика и рост зарплат поддержали реальные доходы. Негативное влияние пошлин оказалось меньше прогнозируемого из-за исключений и отсрочек их введения до августа 2025 года.
В 2026 году центральные банки могут приостановить снижение ставок, если инфляционное давление из-за цен на энергию усилится. Основные риски остаются понижательными и связаны с геополитикой. Позитивный сценарий возможен только при продолжении бума ИИ и использовании стабильных источников его финансирования вместо долговых.
Опережающие индикаторы
Данные по контейнерным перевозкам и индексы новых экспортных заказов (PMI) за первые два месяца 2026 года оставались сильными, однако они ещё не учитывают в полной мере эскалацию конфликта на Ближнем Востоке.
Индексы менеджеров по закупкам (PMI) от S&P Global также служат ранними сигналами экономической активности в отдельных странах и в мире. Компонент «новые экспортные заказы» в составе PMI является особенно надёжным опережающим индикатором мировой торговли. На Графике 8 показаны изменения индексов новых экспортных заказов в обрабатывающей промышленности и сфере услуг, где значения ниже 50 означают сокращение, а выше 50 — расширение.
Глобальный индекс новых экспортных заказов в обрабатывающей промышленности поднялся до 51,4 в феврале (с 48,7 в августе прошлого года), что указывает на рост торговли промышленными товарами. Индекс новых экспортных заказов в сфере услуг также вырос до 50,6 в феврале с 49,3 в августе, свидетельствуя о стабильных темпах экспортных операций в этом секторе.
Торговля товарами
Мировая торговля топливом упала на 10 % в стоимостном выражении, в то время как цены снизились на 8 %, что указывает на небольшое сокращение и в количественном выражении. С другой стороны, торговля немонетарным золотом (код ТН ВЭД 71.08) выиграла от двузначного роста цен в 2025 году, увеличившись почти на 50 % в период с января по ноябрь.
В региональном разрезе стоимость экспорта товаров в 2025 году сильнее всего выросла в Африке (+10 %; особенно за счёт какао, кофе/чая, золота, удобрений и руд) и Азии (+9 %; золото, оборудование, жиры и медь). В Европе рост составил 7 % (золото, органическая химия, оборудование и фармацевтика). Среди всех регионов только экспорт стран СНГ показал снижение (−3 %). Поскольку более половины импорта из СНГ приходится на топливо и минеральные масла, этот тренд коррелирует с мировым падением цен на энергоносители.
Что касается импорта, заметный рост наблюдался в Африке (+9 %), Европе (+9 %) и на Ближнем Востоке (+9 %). В Африке существенно вырос импорт судов, транспортных средств и оборудования. В Европе был зафиксирован сильный приток золота и фармацевтики. Импорт стран СНГ вырос меньше всего (+4 %), при этом увеличились закупки золота и медикаментов, а ввоз одежды, транспортных средств и пластмасс сократился.
Все пять ведущих экспортёров в 2025 году зафиксировали номинальный рост: лидирует Гонконг (Китай) с +16,7 %, далее следуют ЕС (+6,8 %) и США (+6,0 %). Китай (+5,5 %) и Япония (+4,4 %) показали более скромные результаты. Из пяти крупнейших импортёров закупки Китая остались на стабильном уровне (−0,01 %), тогда как у остальных стоимость импорта выросла: Гонконг (+18,1 %), Великобритания (+15,7 %), ЕС (+7,2 %) и США (+4,4 %).
Экспорт наименее развитых стран (НРС) вырос на 11 % до$309 млрд. Наибольший рост показали кофе, какао, золото и руды. Доля НРС в мировом экспорте составила 1,21 %, а в импорте достигла нового пика — 1,44 %.
Фрагментация мировой торговли
Если неопределённость в глобальной торговле продолжит нарастать, практика «френдшоринга» (friend-shoring — перенос цепочек поставок в дружественные страны) может потерять импульс, в то время как дальнейший разрыв между крупнейшими экономиками мира может усилить фрагментацию торговли. Тем не менее, пока нет чётких доказательств повсеместного перехода к регионализации или «ниаршорингу» (near-shoring) производственных сетей.
Экономисты ВТО подсчитали, что двусторонняя торговля между США и Китаем в период с 2018 по 2024 год росла примерно на 30 % медленнее, чем торговля каждой из этих стран с остальным миром. В 2025 году эта тенденция усилилась: импорт США из Китая сократился на 29 %, в результате чего доля Китая на американском рынке упала всего за один год с 13,8 % до 9,3 %. В то же время США стали импортировать значительно больше из Индии, Индонезии, Филиппин, Таиланда и Вьетнама. Эти изменения указывают на перестройку глобальных цепочек поставок, включая возможную переориентацию китайского экспорта или изменение маршрутов торговли через третьи страны.
Товары для ИИ продолжают стимулировать рост торговли
В 2025 году сектор товаров для ИИ стал главным драйвером мировой экономики: при доле лишь в 1/6 от общего объёма торговли, он обеспечил 42 % её глобального роста, достигнув объёма $4,18 трлн. В то время как традиционные сектора стагнируют, ИИ-индустрия выросла на 21,9 %, опираясь на производство полупроводников в Азии и высокий спрос на дата-центры в Северной Америке, причём ключевые компоненты остаются преимущественно вне зоны тарифных войн. Вне технологического сегмента значимый рост показали лишь защитные активы (золото) и фармацевтика, что подчёркивает формирующийся структурный разрыв между высокотехнологичными отраслями и остальной частью товарного рынка.
Коммерческие услуги
В 2025 году мировой экспорт коммерческих услуг вырос на 8 %, достигнув $9,56 трлн, при этом лидерство по темпам роста неожиданно перешло к Африке (+15 %) и СНГ (+11 %). Несмотря на валютные колебания, США сохранили статус крупнейшего игрока ($1,2 трлн), хотя совокупный экспорт Евросоюза оказался выше. В транспортном секторе наблюдалась разнонаправленная динамика: замедление морских перевозок из-за снижения фрахтовых ставок было компенсировано 6 %-ным ростом авиации, подстёгнутым спросом на поездки и электронную коммерцию.
Сектор туризма продемонстрировал устойчивость, увеличившись на 8 % (до $1,89 трлн) за счёт крупных спортивных событий и упрощения визовых режимов. Однако главным драйвером стали цифровые услуги, экспорт которых достиг $5,26 трлн, заняв более 15 % всего мирового экспорта товаров и услуг. Компьютерный сегмент растёт двузначными темпами третий год подряд (+11 %) на фоне массового внедрения ИИ, облачных технологий и усиления кибербезопасности, что делает цифровой сектор наиболее стабильным звеном глобальной экономики.
Динамика объёма торговли товарами и роста ВВП, 2022–2027 гг.
Ежегодное изменение в %
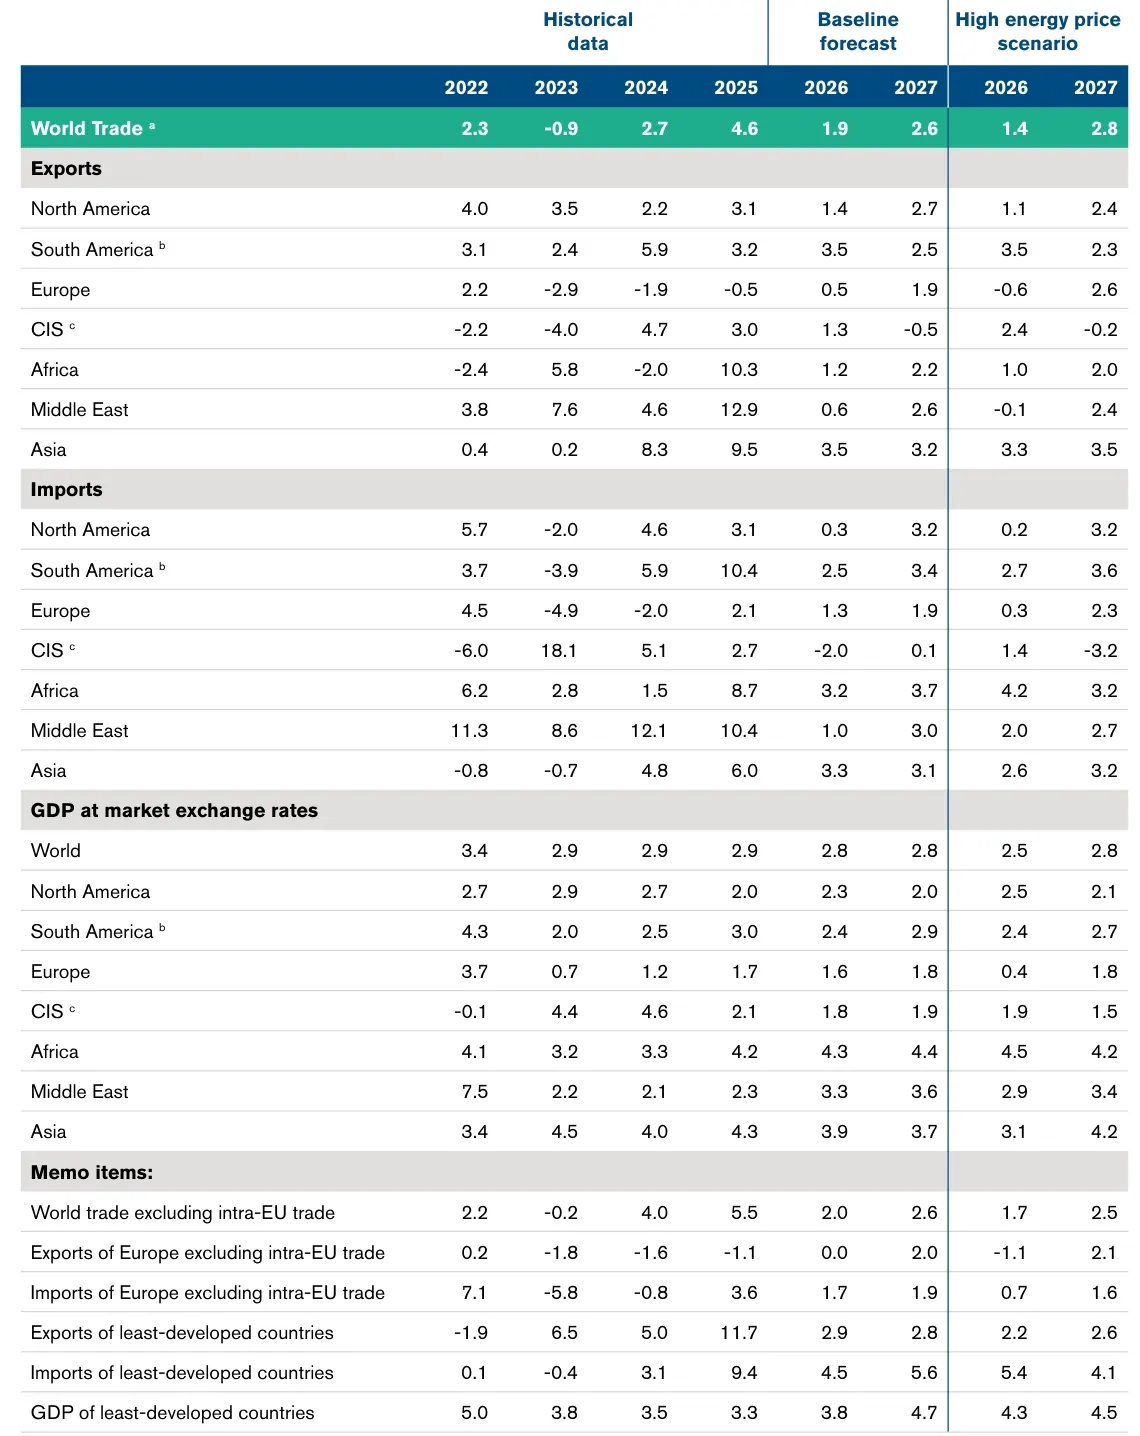
Источники: ВТО-ЮНКТАД (WTO-UNCTAD) для исторической статистики торговли. Оценки ВТО для прогнозов торговли. Консенсус-прогнозы на основе данных Организации экономического сотрудничества и развития (ОЭСР), Всемирного банка, Международного валютного фонда (МВФ), Организации Объединённых Наций (ООН), национальной статистики и расчётов ВТО по ВВП.
a Среднее значение экспорта и импорта.
b Относится к Южной и Центральной Америке, а также странам Карибского бассейна.
c Относится к Содружеству Независимых Государств (СНГ), включая определённые ассоциированные государства и бывших членов союза.
Примечание. Показатели экспорта Африки, Ближнего Востока, СНГ и наименее развитых стран за 2025 год являются оценками низкого качества из-за недостаточности данных, поэтому их следует интерпретировать с осторожностью.