S&P: конфликт на ближнем востоке усиливает риски стагфляции
Ожидается, что Brent к концу года стабилизируется на уровне $60 за баррель
Изображение: jcomp/Freepik
В марте 2026 года глобальный экономический прогноз S&P Global Market Intelligence подвергся существенному пересмотру в сторону стагфляции из-за обострения конфликта на Ближнем Востоке. Прямым следствием геополитической нестабильности стало повсеместное повышение прогнозов инфляции при одновременном снижении ожидаемых темпов экономического роста. Текущий базовый сценарий аналитиков опирается на предположение о кратковременном характере сбоев в поставках энергоносителей, при котором цены на нефть марки Brent временно достигнут $90 за баррель, а затем скорректируются до $60 за баррель к концу года. Тем не менее, неопределённость остаётся крайне высокой, и сохранение логистических проблем может привести к гораздо более тяжёлым последствиям для мировых финансовых рынков и производственных цепочек.
События на Ближнем Востоке существенно изменили краткосрочные экономические и финансовые перспективы. В мартовском обновлении аналитики S&P Global Market Intelligence повысили прогнозы инфляции на 2026 год и снизили прогнозы роста на 2026 год практически по всем направлениям. То, как будет развиваться конфликт и связанные с ним перебои в ближайший период, станет определяющим фактором влияния на сырьевые и финансовые рынки, а также на экономические последствия.
Наши обновлённые прогнозы основаны на кратковременных перебоях в производстве и поставках энергоносителей, длящихся всего несколько недель. Ожидается, что цена на сырую нефть марки Dated Brent в марте составит в среднем $90 за баррель, после чего с апреля начнётся постепенное снижение и возвращение к отметке около $60 за баррель (прежнему базовому уровню) к концу года. Предположения по ценам на газ в наиболее пострадавших регионах, включая Европу и Азиатско-Тихоокеанский регион, в целом соответствуют этому графику.
Неопределённость вокруг этих предположений очень высока. Альтернативные сценарии, включающие более затяжные сбои, сохранение высоких цен на энергоносители в течение длительного времени и более выраженное воздействие на мировые финансовые рынки, приводят к гораздо более высоким темпам инфляции и значительно более слабым показателям роста.
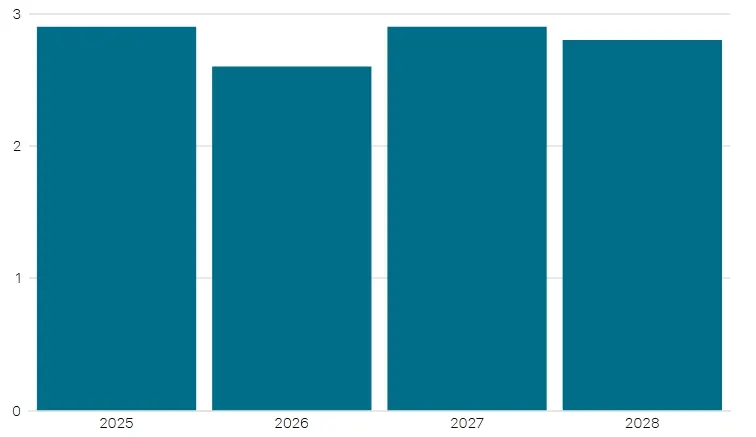
Изменение реального роста ВВП, %
Источник: S&P Global Market Intelligence
Чувствительность экономик к конфликту и его косвенным эффектам различается. Например, многие крупнейшие экономики Азиатско-Тихоокеанского региона сильно зависят от поставок энергоносителей с Ближнего Востока. Но это лишь один из аспектов, которые следует учитывать, отметили авторы отчёта.
Влияние на экономику будет также определяться рядом других факторов, включая структуру энергопотребления, стратегические резервы, меры государственной политики и то, является ли страна чистым импортёром или экспортёром энергии.
Поскольку США и Канада относятся к последней категории, это смягчает воздействие на их прогнозируемые темпы роста в этом году — хотя в этом месяце мы всё же снизили прогноз по США из-за слабого эффекта «переноса», вызванного более низким, чем ожидалось, ростом в последнем квартале 2025 года.
Так как многие крупнейшие экономики Западной Европы являются крупными чистыми импортёрами энергии, чувствительны к росту цен на газ и с трудом наращивали темпы роста ещё до начала конфликта, снижение прогнозов роста для них оказалось относительно значительным.
Данные «флэш»-индекса менеджеров по закупкам (PMI®) от S&P Global за март, которые будут опубликованы 24-го числа, дадут первые признаки последствий для экономической активности.
Ожидания относительно инфляции
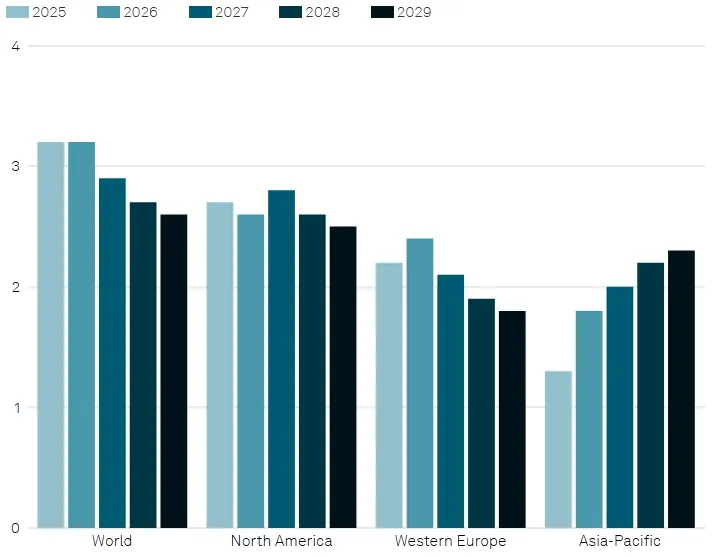
Продолжительность и масштаб ускорения инфляции станут решающими факторами для ответных действий центральных банков. В соответствии с предположениями о гораздо более высоких ценах на энергоносители в некоторых регионах, краткосрочные прогнозы аналитиков по инфляции потребительских цен были существенно повышены.
Реакция центральных банков на шок цен на энергоносители будет частично зависеть от его устойчивости и, в связи с этим, от вероятности эффектов «второго круга» для инфляции. Исходя из базового сценария ограниченных перебоев с ценами и поставками энергоносителей, мы предполагаем, что основные центральные банки «проигнорируют» краткосрочный, вызванный энергетикой рост инфляции.
Инфляция потребительских цен, годовое изменение, %
Источник: S&P Global Market Intelligence
Однако коллективная недооценка политиков инфляционного давления после пандемии COVID-19 и последующего российско-украинского конфликта повышает вероятность подхода «профилактика лучше лечения» в этот раз, если покажется, что конфликт и связанные с ним сбои затягиваются, подчеркнули аналитики.
Ожидания относительно изменений в денежно-кредитной политике
Обстановка «бегства от риска» на мировых финансовых рынках является дополнительным препятствием для роста. Мировые финансовые условия ужесточились с конца февраля: цены на акции снизились, а доходность облигаций и спреды выросли. Опасения по поводу потенциальных проблем на частных рынках также снова в центре внимания. Ожидания в отношении денежно-кредитной политики на рынках фьючерсов также заметно сместились, отражая изменение инфляционных перспектив и рисков.
Наш прогноз по-прежнему не предполагает изменений со стороны Европейского центрального банка при условии кратковременных энергетических сбоев и относительно низкого риска эффектов «второго круга» для инфляции. Мы всё ещё ожидаем снижения ставок Банком Англии в этом году, хотя и несколько позже, учитывая трудности в экономике Великобритании.
Фьючерсные рынки оценивают как высокую вероятность дополнительного умеренного смягчения политики Федеральной резервной системой США в этом году, хотя опять же позже, чем предполагалось до конфликта, на фоне сохраняющейся слабости данных по занятости в США. Аналитики S&P Global Market Intelligence разделяют это мнение.
За чем ещё стоит следить?
Альтернативный сценарий «нефтяного шока» от S&P Global Energy приведёт к гораздо более слабым экономическим результатам, чем прогнозируется в данный момент, отметили авторы отчёта.
Ключевые предположения, заложенные в этот сценарий, включают фактическое закрытие Ормузского пролива до конца апреля и трудности с возобновлением добычи на месторождениях и переработки на заводах, что приведёт к дефициту поставок и взлёту цен. Предполагается, что среднемесячная цена нефти марки Dated Brent достигнет пика в $200 за баррель во втором квартале 2026 года и останется выше $100за баррель до конца года.
Учитывая сочетание взрывного роста темпов инфляции потребительских цен, гораздо более жёсткой денежно-кредитной политики и серьёзной коррекции цен на активы, потери объёмов производства по сравнению с базовым сценарием будут очень велики во всех крупных экономиках, подчеркнули эксперты. Даже менее выраженный энергетический шок, вероятно, ввергнет страны с недавним низким ростом экономики, такие как Япония, Германия и Великобритания, в рецессию, резюмировали аналитики.