Итоги валютного, долгового и денежного рынков за неделю
Как повлияли на тенге снижение базовой ставки, сохранение высоких нефтяных цен и внешнеполитическая неопределённость.
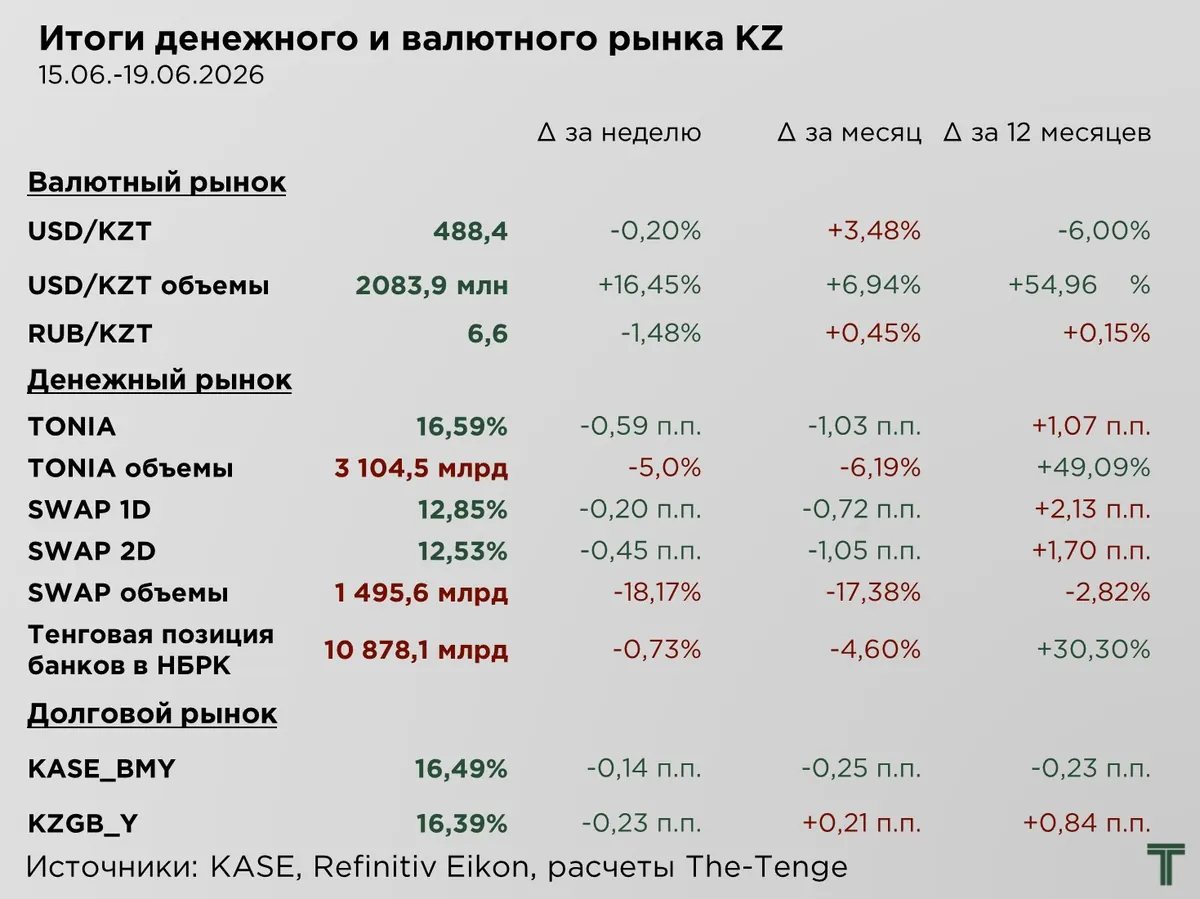
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
На прошлой неделе курс тенге продемонстрировал умеренное укрепление на 0,2 %, или на ₸1,0 за $1. При этом объём торгов был повышенным, за неделю увеличение составило 16,5 % и +7 % относительно аналогичной недели месяцем ранее.
Внешнеэкономический фон при этом оставался неоднозначным. С одной стороны, цены на нефть продолжили снижаться, а доллар США укреплялся на глобальном рынке, что традиционно формирует давление на тенге. С другой стороны, несмотря на коррекцию, стоимость нефти на прошлой неделе всё ещё удерживалась выше $80 за баррель. Для Казахстана такой уровень остаётся комфортным с точки зрения экспортной выручки и продолжает оказывать поддержку валютному рынку.
В текущих условиях курс тенге, по всей видимости, нашёл новое локальное равновесие на уровне около ₸490 за $1 и при сохранении действующих внешних и внутренних факторов может двигаться вблизи текущих уровней.
Отдельным фактором поддержки выступает повышенный интерес к государственным ценным бумагам Казахстана. На фоне всё ещё относительно высоких цен на нефть и высокой реальной доходности тенговых инструментов сохраняется спрос на тенговые активы, в том числе со стороны иностранных инвесторов. В совокупности это снижает давление на курс и поддерживает относительную устойчивость тенге даже при менее благоприятной внешней конъюнктуре.
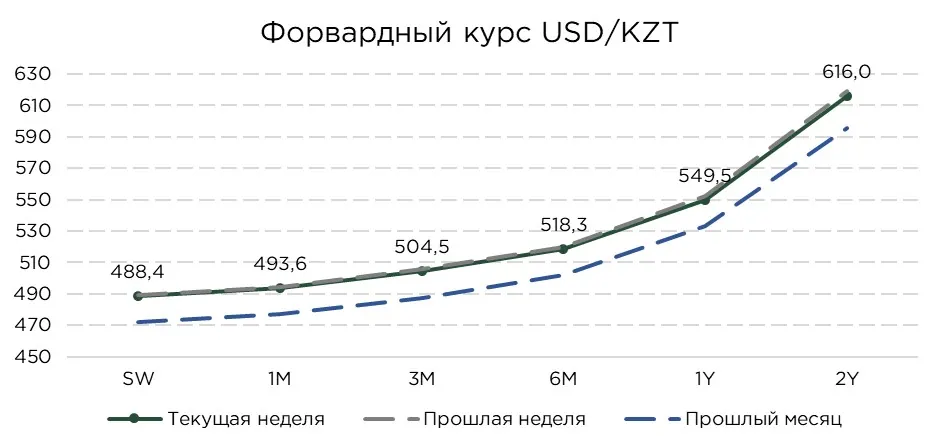
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Форвардная кривая курса тенге за прошедшую неделю не претерпела существенных изменений, однако на отдельных сроках сохранилось умеренное смещение в сторону более слабого курса национальной валюты. В целом, форвардные котировки отражают ослабление тенге в диапазоне 0,2–0,5 %, что во многом связано со снижением доходности по казахстанским государственным бумагам при одновременном небольшом росте доходности по казначейским облигациям США.
В результате форвардная кривая по-прежнему указывает на сохранение ожиданий постепенного ослабления тенге. С учётом текущего паритета процентных ставок между тенге и долларом США на горизонте 3–6 месяцев рынок закладывает движение курса в диапазон ₸504,5–₸518,3 за $1. На более длинном горизонте, от 1 до 2 лет, форвардные ориентиры смещаются в диапазон ₸549,5–₸616,0 за $1.
Денежный рынок
На денежном рынке продолжается постепенное снижение спроса на инструменты РЕПО. За прошедшую неделю ставка однодневного РЕПО снизилась на 0,59 п.п., тогда как объём торгов сократился на 5,0 %. В целом, ставки денежного рынка продолжают адаптироваться к снижению базовой ставки, а текущие уровни однодневного РЕПО формируются вблизи нижней границы процентного коридора.
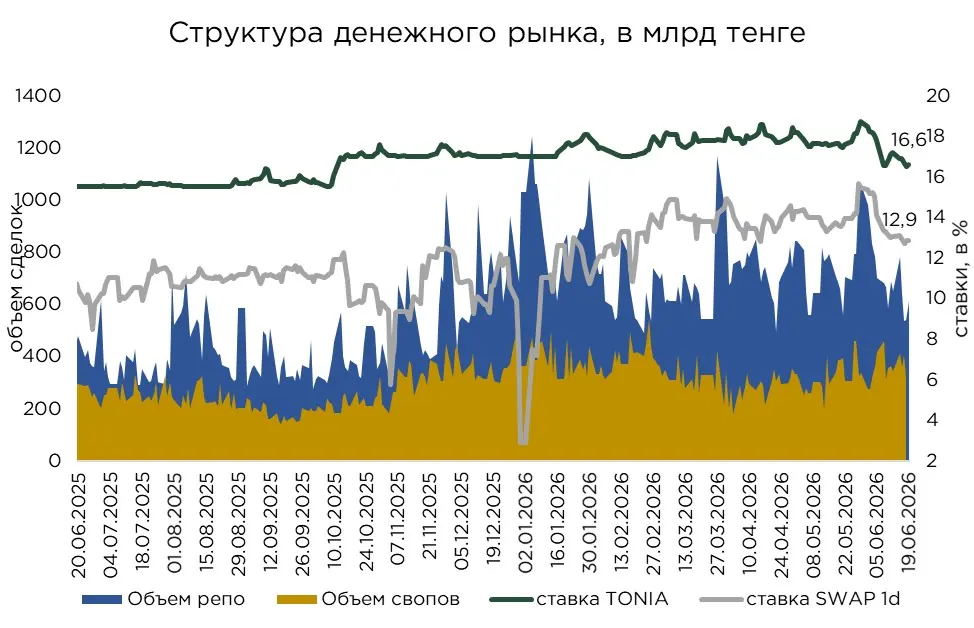
Параллельно с охлаждением спроса на инструменты РЕПО на денежном рынке наблюдалось снижение активности и в сегменте валютных свопов. За прошедшую неделю ставка по однодневным валютным свопам снизилась на 0,2 п.п., а по двухдневным на 0,5 п.п. При этом объём торгов сократился на 18,17 % (в том числе за счёт сокращенной рабочей недели в США).
На рынке свопов прослеживается аналогичная тенденция, наблюдаемая в сегменте РЕПО. Заметного увеличения спроса на тенговую ликвидность пока не наблюдается, и у участников рынка отсутствует выраженная необходимость активно продавать иностранную валюту через операции своп для привлечения тенгового фондирования.
Участники рынка продолжают внимательно следить за ситуацией на Ближнем Востоке, поскольку геополитическая напряжённость напрямую влияет на цены на нефть и, соответственно, на ожидания по тенге. По мере деэскалации конфликта и снижения нефтяных котировок рынок может постепенно возвращаться к ожиданиям умеренного ослабления национальной валюты. В этом случае снижение внешней поддержки со стороны сырьевых цен может стать одним из факторов давления на курс тенге в среднесрочной перспективе.
Долговой рынок
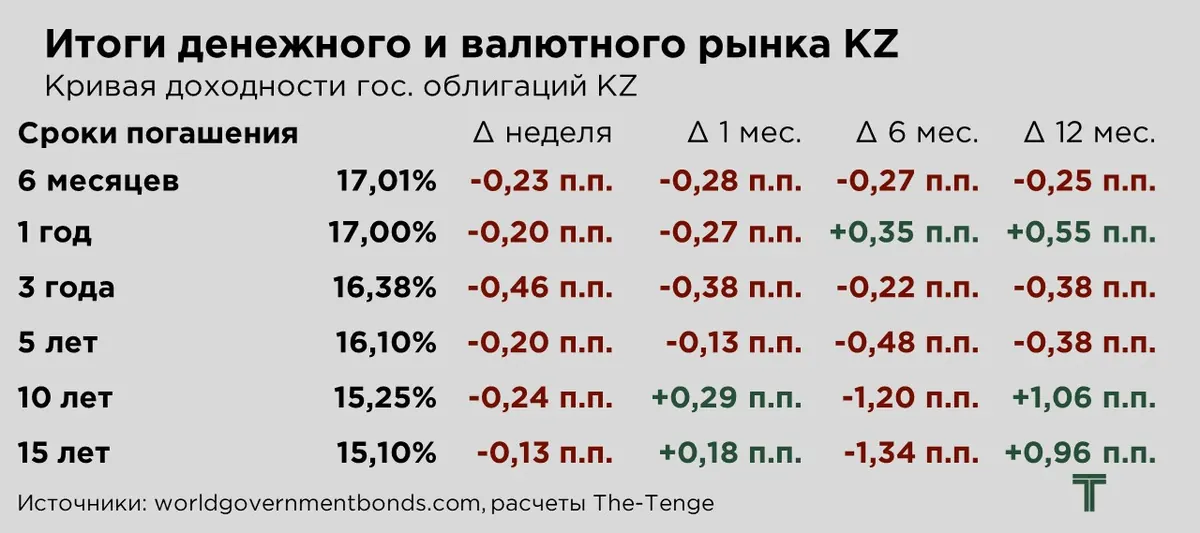
На долговом рынке за прошедшую неделю отмечалось увеличение спроса на государственные ценные бумаги. Динамика доходности тенговых ГЦБ продолжает меняться под влиянием начавшегося цикла снижения базовой ставки. Краткосрочные бумаги постепенно адаптируются к новому уровню денежно-кредитных условий и формируются вблизи действующей базовой ставки.
При этом более заметное снижение доходности наблюдалось и на среднесрочном участке кривой, в частности по 3-летним государственным бумагам, которые традиционно являются одним из ключевых инструментов для кэрри-трейд. Иностранные инвесторы пытаются зафиксировать всё ещё высокую номинальную и реальную доходность до дальнейшего возможного снижения ставок.
В целом, начало цикла смягчения денежно-кредитной политики уже начинает транслироваться в рынок ГЦБ. Инвесторы постепенно увеличивают дюрацию портфелей, ожидая дальнейшего снижения доходностей и, соответственно, роста цен на облигации.
Дополнительную поддержку спросу оказывает сохраняющийся интерес к тенговым активам на фоне относительно высокой доходности Казахстана по сравнению с внешними рынками.
Текущая динамика на рынке ГЦБ уже отразилась на индексах доходности. Индекс доходности государственных облигаций KZGB_Y снизился на 0,23 п.п., что указывает на более широкую переоценку рынка.
В то же время индекс KASE_BMY снизился на 0,14 п.п. на фоне сокращения доходности по государственным бумагам и доминирования выпусков квазигосударственного сектора на прошлой неделе (Казахстанский фонд устойчивости).
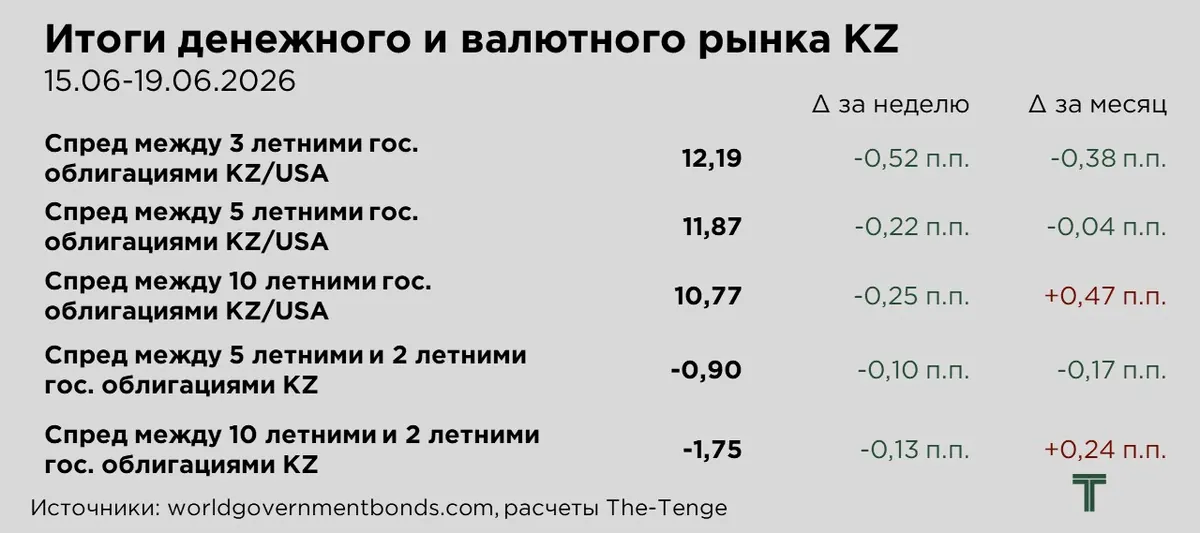
По итогам прошлой недели на долговом рынке отмечалось сужение спредов между государственными облигациями Казахстана и США. Основным фактором стало более выраженное снижение доходностей казахстанских ГЦБ по сравнению с динамикой американских казначейских облигаций.
Со стороны США доходности казначейских облигаций по-прежнему остаются на повышенных уровнях. Инвесторы пока не закладывают быстрого снижения ставки ФРС, поскольку инфляционные риски в американской экономике сохраняются. На этом фоне интерес к более доходным инструментам развивающихся рынков, включая казахстанские ГЦБ, остаётся устойчивым, особенно с учётом всё ещё широкой премии в доходности Казахстана к США.
Внутренняя кривая доходности Казахстана при этом сохраняет инвертированный вид. Спред между 5-летними и 2-летними ГЦБ составляет −0,90 п.п., а между 10-летними и 2-летними бумагами −1,75 п.п. Краткосрочные бумаги по-прежнему торгуются с более высокой доходностью, чем среднесрочные и долгосрочные инструменты, отражая ожидания дальнейшего снижения базовой ставки и постепенного смягчения монетарных условий.
За неделю инверсия кривой дополнительно усилилась, спред между 5-летними и 2-летними облигациями снизился на 0,10 п.п., а между 10-летними и 2-летними бумагами на 0,13 п.п. Наблюдается усиление спроса на более длинные бумаги, поскольку инвесторы стремятся зафиксировать текущую высокую доходность до дальнейшего снижения ставок.
Рынок ГЦБ активнее начинает закладывать ожидания по снижению инфляции и дальнейшему смягчению денежно-кредитной политики. При этом за последний месяц короткий конец кривой снизился сильнее, чем длинный; рынок быстро адаптировался к снижению базовой ставки. Длинные бумаги двигаются более сдержанно, поскольку инвесторы всё ещё требуют премию за длительный срок, инфляционные риски и курсовую неопределённость.
Внешние условия
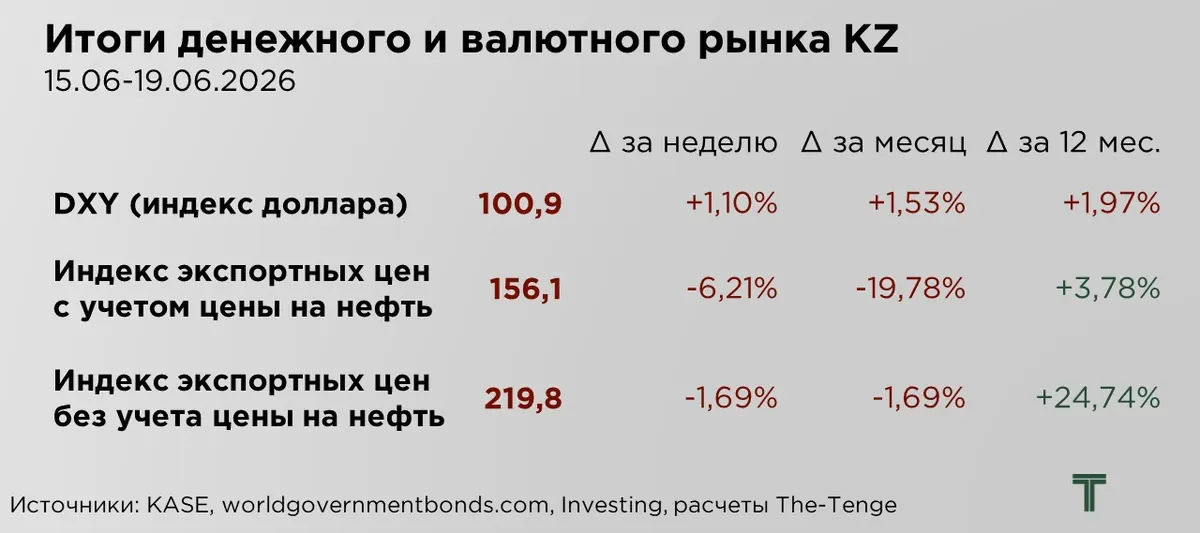
Позиции доллара США на прошлой неделе усилились на фоне ястребиных заявлений представителей ФРС. Рынок стал осторожнее оценивать перспективы смягчения денежно-кредитной политики в США, поскольку инфляционные риски сохраняются, а регулятор продолжает сигнализировать о готовности удерживать ставки на повышенном уровне более длительное время.
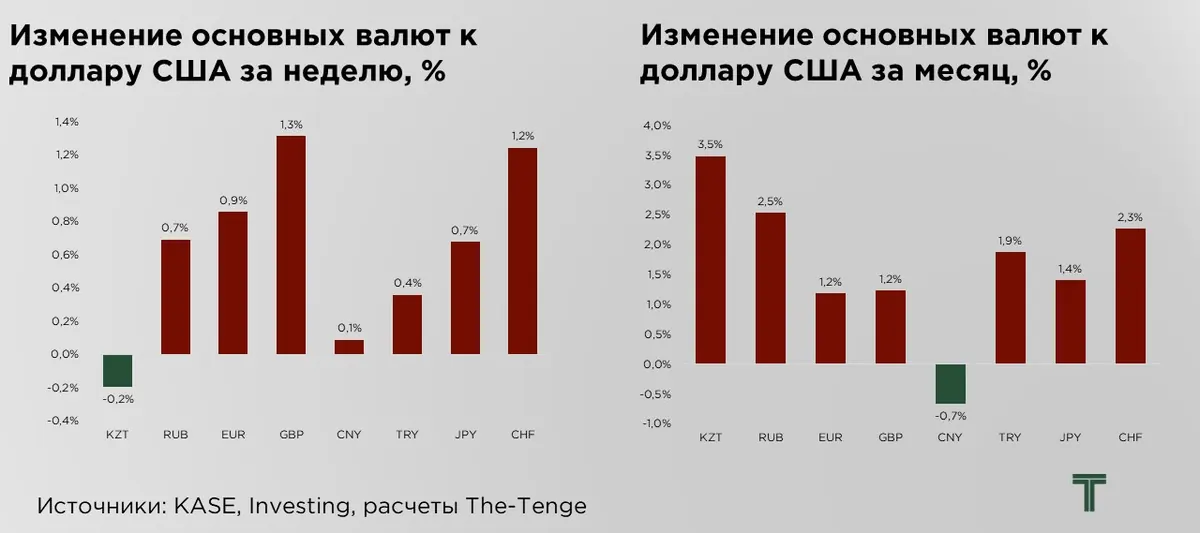
Укрепление доллара США оказало давление на валюты большинства развивающихся рынков. На этом фоне тенге выглядел относительно устойчиво и продемонстрировал укрепление, тогда как основные мировые валюты демонстрировали заметное ослабление.
Курс рубля за неделю снизился на 0,7 %. Давление на российскую валюту формировалось продолжающимся снижением цен на нефть, укреплением доллара на внешних рынках, а также повышенным спросом на иностранную валюту на российском биржевом рынке в рамках операций, связанных с бюджетным правилом.
При этом более сдержанное снижение ключевой ставки Банком России оказало рублю частичную поддержку. Регулятор снизил ставку лишь на 0,25 п.п., тогда как рынок ожидал более заметного смягчения денежно-кредитных условий.
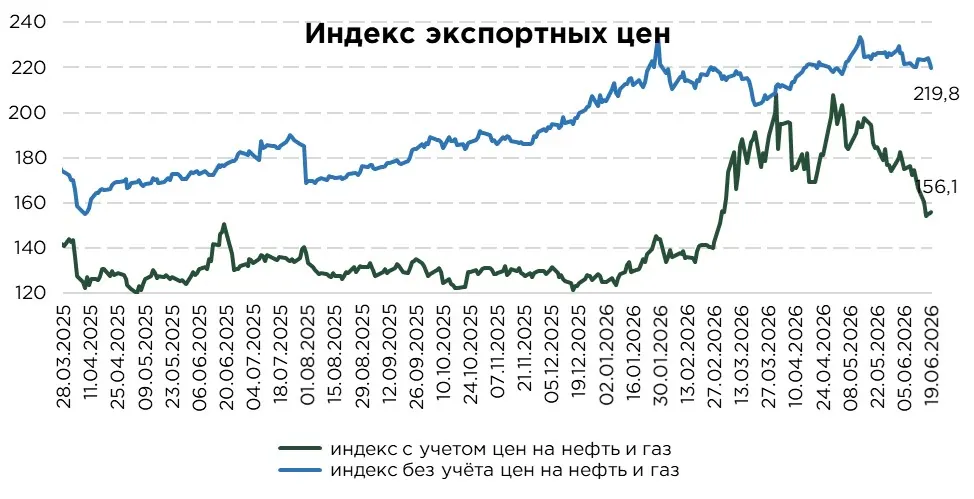
По итогам прошлой недели индекс экспортных цен Казахстана с учётом нефти и газа снизился на 6,2 % на фоне заметного падения нефтяных котировок. Практически растеряв весь свой заметный рост первой половины 2026 года (+3,8 % г/г).
Основным фактором снижения цен на нефть стала постепенная деэскалация конфликта на Ближнем Востоке. Сообщения о достижении соглашения о прекращении огня между Израилем и «Хезболлой» снизили геополитическую премию, которая ранее поддерживала нефтяной рынок.
Дополнительное давление на цены оказали ожидания восстановления коммерческого судоходства через Ормузский пролив. Предварительное соглашение между США и Ираном предполагает нормализацию движения через один из ключевых мировых энергетических маршрутов, через который проходит значительная часть глобальных поставок нефти. Кроме того, сообщения о снятии военно-морских ограничений с иранских портов усилили ожидания роста предложения на мировом рынке. На этом фоне участники рынка начали закладывать вероятность постепенного возвращения ранее ограниченных объёмов нефти на международные рынки в ближайшие недели и месяцы.
Снижение также отмечалось и по индексу экспортных цен Казахстана без учёта нефти и газа, что связано с удешевлением металлов. Давление на металлургический сегмент формировалось сразу по нескольким каналам. Во-первых, сокращение премии за геополитический риск на фоне восстановления логистики через Ормузский пролив и постепенной нормализации экспорта из стран Персидского залива снизило поддержку сырьевым активам.
Во-вторых, укрепление доллара США традиционно оказывает давление на цены металлов, поскольку делает сырьевые товары дороже для покупателей в других валютах. Дополнительным фактором выступает сохраняющаяся высокая инфляция, которая ограничивает ожидания быстрого смягчения денежно-кредитной политики в крупнейших экономиках и поддерживает высокую стоимость фондирования.
Кроме того, пересмотр прогнозов по росту мировой экономики в сторону более сдержанной динамики усиливает опасения относительно будущего промышленного спроса.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/vliyanie-bazovoi-stavki-i-tseni-nefti-na-tenge