Barclays сохраняет лонг в акциях против бондов
Но уже с гораздо меньшей уверенностью, чем в прошлом квартале
 Изображение: muhammad.abdullah/Magnific
Глобальный экономический подъём продолжится, при этом главным двигателем роста останутся США, считают аналитики Barclays Research. В глобальном прогнозе на третий квартал 2026 года исследователи банкаотметили, что на фоне фондовых рынков, находящихся вблизи новых максимумов, и рынков облигаций, обременённых растущим государственным долгом, находить по-настоящему выгодные сделки становится всё труднее. Глобальная экономика в 2026 году должна вырасти на 3,1 %, что чуть ниже показателей 2025 года, но всё ещё свидетельствует о сильной динамике. Экономическая устойчивость США и Восточной Азии, вероятно, компенсирует слабые показатели Европы и Китая. Инфляция, скорее всего, останется выше целевых уровней в большинстве крупнейших экономик, что вынудит центральные банки повышать ставки или удерживать их на более высоком уровне дольше. При этом аналитики Barclays Research сохраняют рекомендацию «выше рынка» для акций относительно облигаций, однако их уверенность в этом решении заметно снизилась по сравнению со вторым кварталом 2026 года.
Цикл корпоративных прибылей в США остаётся доминирующей силой в мировой экономике, утверждает Аджай Раджадхьякша, глобальный председатель исследовательского направления Barclays. Согласно консенсус-прогнозам, рост прибыли компаний из индекса S&P 500 в этом году составит 20 %. Крупнейшие технологические компании обеспечивают часть этого результата, однако ситуация с ростом доходов уже вышла за пределы только лишь ИТ-сектора.
Строительство инфраструктуры для искусственного интеллекта набирает всё большие обороты, создавая спрос на материалы, энергию, строительство и рабочую силу, который распространяется далеко за пределы Кремниевой долины. Когда корпоративные прибыли растут столь стремительно, это ощущает и остальная экономика. Наём сотрудников следует за ростом прибыли, что и подтверждают данные по рынку труда США в последние месяцы.
Благодаря американскому двигателю мировая экономика, по оценкам наших экономистов, вырастет в этом году на 3,1 % — чуть медленнее, чем в прошлом году, но всё ещё сохраняя уверенный темп. Однако наши стратеги утверждают, что фундаментальные показатели уже во многом заложены в цены, из-за чего принимать инвестиционные решения становится сложнее. Индекс S&P 500 вырос почти на 20 % с марта, акции Тайваня прибавили около 50 % с начала года, а Южной Кореи — на 75-100 %. Это сильно усложняет поиск по-настоящему выгодных активов, — говорится в обзоре.
Другая сторона двухскоростной экономики
Пока США продолжают уверенное движение вперёд, многие другие крупные экономики отстают. В первом квартале экономика еврозоны сократилась, и дальнейший путь не даёт особых надежд на существенное ускорение. Европа проявила стойкость перед лицом энергетических шоков и торговых войн, но ей не хватает катализатора прибыли в виде искусственного интеллекта и фискального импульса, которые двигают вперёд США. Сильвия Арданья и команда по европейской экономике ожидают, что еврозона сможет продемонстрировать рост лишь на 0,4 % в этом году — менее трети от прошлогодних темпов.
В отличие от Европы, рост Китая в первом квартале выглядел впечатляюще, но, по мнению наших аналитиков, это впечатление обманчиво и маскирует сохраняющиеся структурные слабости. В апреле розничные продажи упали до 40-месячного минимума; рынок недвижимости так и не стабилизировался, а борьба страны с дефляцией продолжается. Экономисты Barclays прогнозируют, что экономический рост Китая в 2026 году замедлится и опустится ниже 5 %.
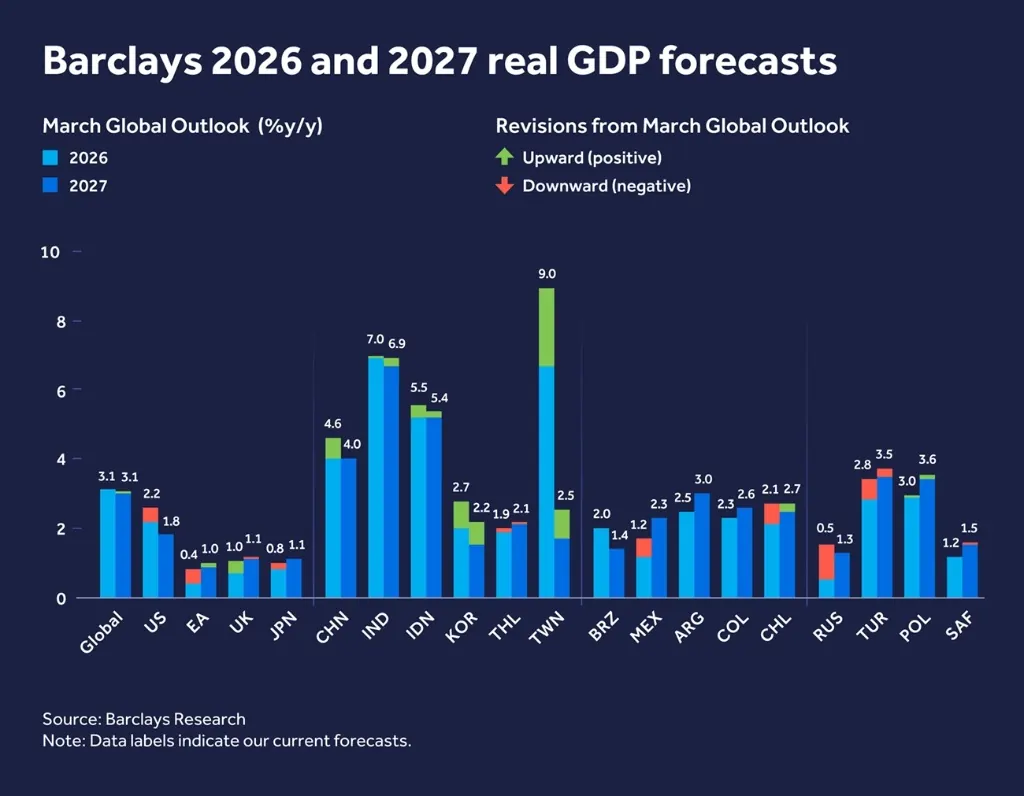
Прогнозы Barclays по росту реального ВВП на 2026 и 2027 годы
Источник: Barclays Research
Примечание. Числовые значения на графике отражают текущие прогнозы аналитиков. Прогноз по США на 2026 год скорректирован вниз (красный маркер), но темп (2.2 %) всё равно существенно выше, чем вялый рост Еврозоны (0.4 %). Самый заметный зелёный всплеск на графике — это Тайвань. Прогноз на 2026 год резко пересмотрен в сторону повышения (до внушительных 9.0 %), что напрямую связано с ИИ-бумом и спросом на полупроводники.
Траектория инфляции
Энергетический шок подтолкнул инфляцию вверх, и аналитики Barclays видят её выше целевых показателей центральных банков практически повсеместно в развитых странах. Это означает, что центробанки вынуждены реагировать, и они уже это делают. Европейский центральный банк и Банк Японии недавно повысили процентные ставки и, вероятно, проведут ещё по одному повышению в этом году.
Федеральная резервная система США убрала намёки на смягчение политики из своего последнего заявления и, скорее всего, будет удерживать ставки неизменными в течение длительного периода, считают Марк Джаннони и команда по экономике США. Цены на нефть существенно снизились после подписания мирного соглашения, но их влияние на экономику будет сохраняться из-за устойчивой инфляции.
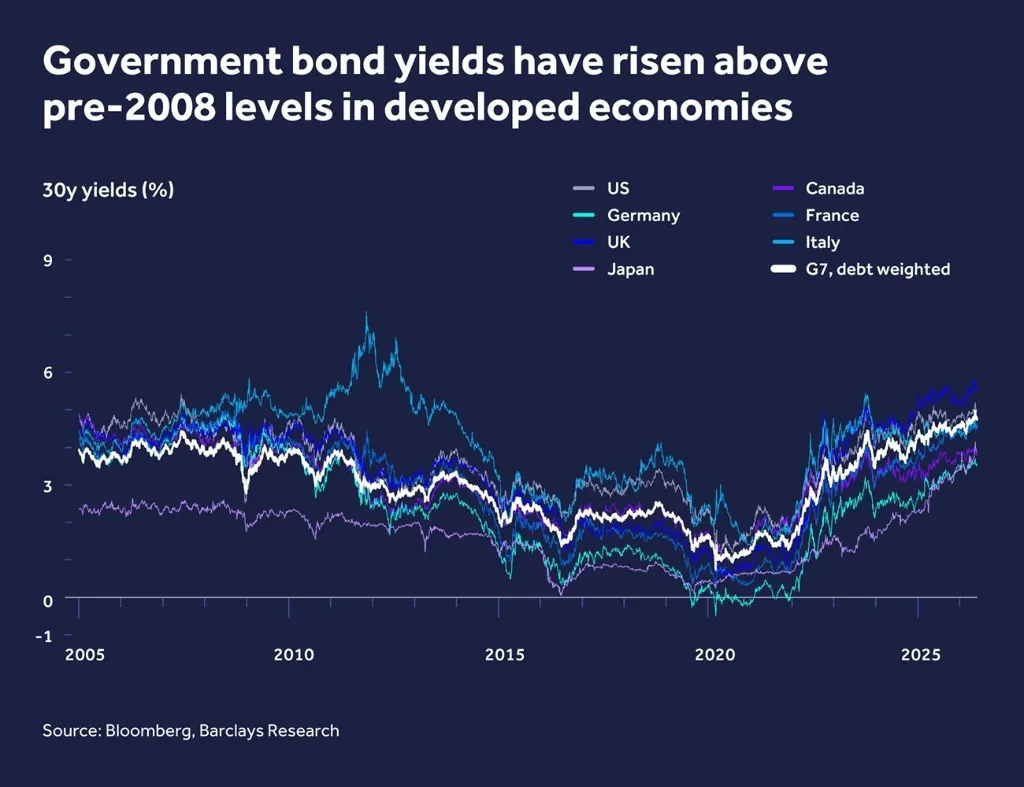
Доходность государственных облигаций в развитых странах превысила уровни, наблюдавшиеся до кризиса 2008 года
Источник: Bloomberg, Barclays Research
Примечание. С 2008 по 2021 год доходности по всему миру планомерно падали (а в Европе и Японии уходили в ноль и даже в отрицательную зону). Это был период мягкой монетарной политики. Начиная с 2022 года линии всех стран устремились вверх. Из-за жёсткой борьбы центробанков с инфляцией средневзвешенная доходность долга G7 (белая линия) пробила пиковые значения 2007-2008 годов и зафиксировалась на уровнях около 4-5 %.
Всё ещё в пользу акций, а не облигаций
Поскольку цикл смягчения денежно-кредитной политики завершился и сменился ужесточением в ряде крупных экономик, рынки облигаций отреагировали соответствующим образом. Доходность государственных облигаций выросла до уровней, которых не было уже несколько десятилетий. Отношение государственного долга к ВВП растёт во всех развитых странах, а база инвесторов смещается в сторону игроков, более чувствительных к цене, поскольку балансы центральных банков сокращаются.
Растущее предложение, более слабый структурный спрос, устойчивая инфляция и ухудшение фискальных параметров не делают облигации привлекательными, считают аналитики.
По этой причине Barclays ещё на квартал оставляет акцент на акции в ущерб облигациям, но уже без прежней уверенности, которая была характерна для прогноза на II квартал 2026 года. Несмотря на то, что фундаментальные показатели всё ещё сильны, Аджай Раджадхьякша отмечает, что выгодных вариантов для покупки становится всё меньше.
Оригинал: https://the-tenge.kz/articles/barclays-prognoz-3kv26