Процентный спред и маржа БВУ: итоги месяца
Рост стоимости ресурсов при замедлении доходности активов усиливает давление на процентную маржу банковского сектора.
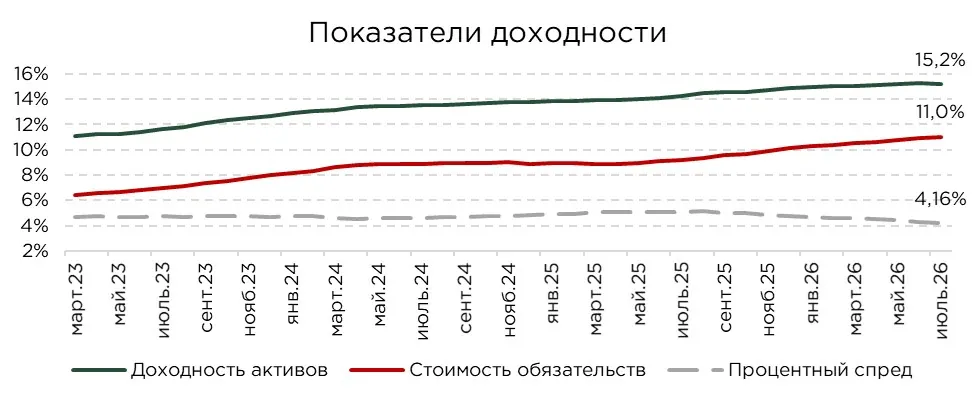
Доходность активов БВУ составила 15,2 % по итогам июля 2026 года, снизившись за месяц на 0,05 п.п. При этом с начала года показатель вырос на 0,3 п.п. Наиболее заметное снижение зафиксировано у Forte (−0,23 п.п.) и Halyk (−0,17 п.п.). Положительная динамика наблюдалась у Евразийского банка (+0,18 п.п.), а также у ряда иностранных дочерних БВУ, включая Банк Китая (+0,21 п.п.) и КЗИ Банк (+0,10 п.п.).
Снижение доходности активов происходит на фоне замедления роста кредитного портфеля, прежде всего, в сегменте розничного и потребительского кредитования.
Одновременно стоимость обязательств продолжила расти. За месяц показатель увеличился на 0,09 п.п., а с начала года на 0,9 п.п., достигнув 11,0 %. Отметим, что основу обязательств банковского сектора формируют депозиты, доля которых составляет 80,4 %.
Конкуренция банков за средства вкладчиков остаётся высокой, в результате этого стоимость депозитного фондирования практически не снижается (+0,15 п.п. за месяц). В пользу этого говорит и то, что в июле ставки вознаграждения по депозитам населения существенно не изменились, несмотря на постепенное смягчение денежно-кредитной политики НБРК.
Сравнительно низкая стоимость обязательств сохраняется преимущественно у иностранных дочерних БВУ: ТПБ Китая (1,6 %), Ситибанк (3,6 %) и Банк Китая (3,9 %). Подобные низкие показатели объясняются особенностями их бизнес-моделей и доступом к более дешёвому фондированию со стороны зарубежных материнских структур.
В результате одновременного снижения доходности активов и повышения стоимости фондирования процентный спред по банковской системе сократился до 4,2 % (−0,13 п.п. за месяц). Текущий показатель находится на 0,6 п.п. ниже уровня начала года и на 0,9 п.п. ниже значения годом ранее, приблизившись к своему локальному минимуму за последние несколько лет.
Источник: данные НБРК, расчёты THE TENGE
Наиболее высокий процентный спред среди БВУ также сохраняется у иностранных дочерних банков, сочетающих сравнительно высокую доходность активов с низкой стоимостью обязательств. Лидерами по величине спреда стали Ситибанк (11,7 %), Home Credit Bank (10,9 %), ВТБ (7,6 %) и КЗИ Банк (6,7 %).
Преимущество ряда иностранных дочерних банков во многом связано со структурой их ресурсной базы. Такие БВУ могут привлекать средства материнских организаций и международных финансовых групп, что снижает их зависимость от внутреннего депозитного рынка. Казахстанские банки, напротив, в большей степени опираются на средства клиентов, прежде всего, депозиты населения и бизнеса, стоимость которых остаётся сравнительно повышенной.
Среди отечественных БВУ наиболее высокий процентный спред зафиксирован у Kaspi Bank (5,8 %). Как и Home Credit Bank, Kaspi специализируется на высокомаржинальном розничном кредитовании, благодаря чему доходность его активов заметно превышает средний показатель по системе — 22,4 %.
Сравнительно высокие значения спреда также сохраняются у Halyk Bank (4,7 %) и Банка ЦентрКредит (4,3 %). Оба показателя немного превышают средний уровень по банковской системе. При этом доходность активов Halyk Bank (14,3 %) и Банка ЦентрКредит (13,6 %) уступает среднерыночной. Поддерживать процентный спред банкам позволяет сравнительно низкая стоимость обязательств — 9,5 % и 9,3 % соответственно.
Более низкая стоимость фондирования Halyk Bank и Банка ЦентрКредит во многом связана с масштабом их корпоративной клиентской базы, включая крупные компании и организации квазигосударственного сектора. Значительная часть средств таких клиентов размещается на текущих счетах и краткосрочных депозитах с относительно низкой доходностью. Благодаря этому банки формируют крупную ресурсную базу, не сталкиваясь с таким же высоким уровнем стоимости фондирования, как участники, преимущественно ориентированные на срочные розничные вклады.
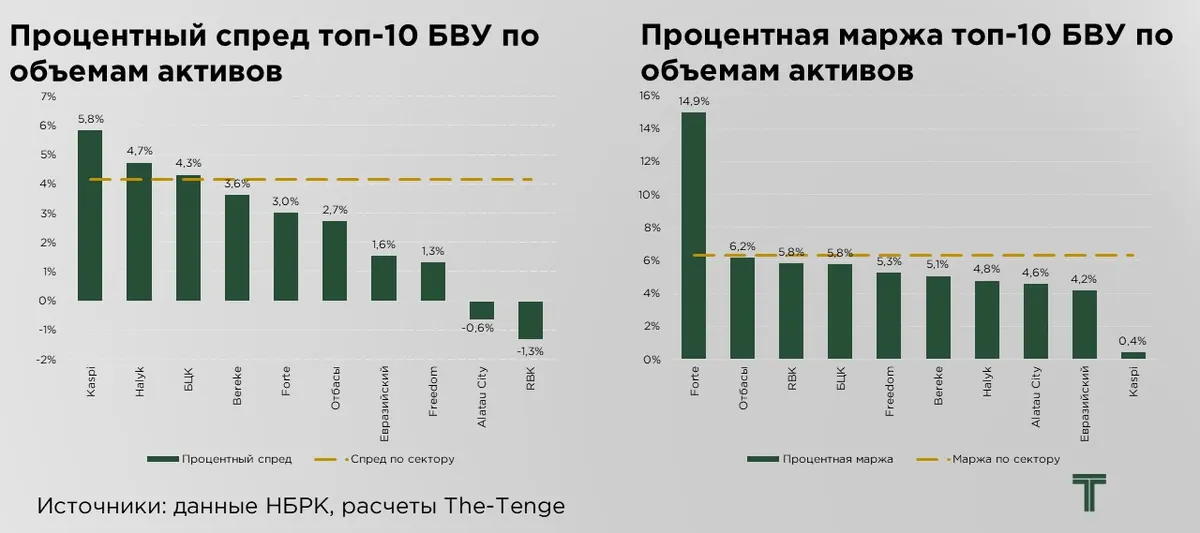
Отрицательный процентный спред зафиксирован у Alatau City Bank (−0,6 %) и Bank RBK (−1,3 %). Для Bank RBK подобная ситуация наблюдалась и в прошлых месяцах, стоимость обязательств банка (15,0 %) превышает доходность его активов (13,6 %). При этом стоимость фондирования находится выше среднерыночного уровня, тогда как доходность активов остаётся сравнительно низкой, в том числе из-за невысокой доходности его портфеля ценных бумаг.
У Alatau City Bank отрицательный процентный спред сформировался в июне вследствие существенного увеличения стоимости обязательств. Основное давление оказал рост расходов по выплате вознаграждения по субординированным облигациям, что повысило совокупную стоимость фондирования банка.
Сравнительно низкий процентный спред также отмечен у Евразийского банка (1,6 %), Freedom Bank (1,3 %), Отбасы банка (2,7 %) и ForteBank (3,0 %). Общей проблемой для этих банков остаётся невысокая доходность активов, в том числе обусловленная значительной долей ценных бумаг с относительно низкой доходностью.
Показатели Отбасы банка необходимо рассматривать с учётом специфики его бизнес-модели. Банк привлекает средства населения в рамках системы жилищных строительных сбережений по сравнительно низким ставкам и выдаёт ипотечные займы на льготных условиях. Вместе с тем, значительные объёмы ипотечного кредитования и масштаб клиентской базы позволяют Отбасы банку сохранять высокие темпы роста чистой прибыли даже при сравнительно небольшом процентном спреде.
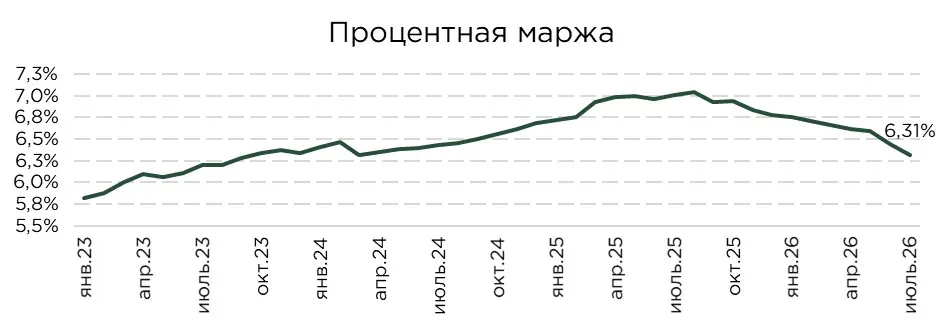
В июле 2026 года чистая процентная маржа банковского сектора продолжила своё снижение (за месяц −0,13 п.п). С начала года сокращение составило 0,47 п.п., а за год −0,70 п.п., составив 6,3 %.
Тренд на сокращение процетной маржи наблюдается с августа прошлого года, что по времени совпадает с введением регуляторных ограничений, направленных на сдерживание расширения потребительского кредитования. Вместе с тем, в более длительной ретроспективе, уровень процентной маржи по-прежнему остаётся повышенным (более 5 % уже считается достаточно высоким значением для банковской ситемы). Несмотря на текущее давление на маржу, банковский сектор по-прежнему сохраняет значительный запас процентной доходности.
Источник: данные НБРК
По уровню чистой процентной маржи распределение банков во многом совпадает с показателями процентного спреда. Наиболее высокие значения зафиксированы у Home Credit Bank (14,9 %), Ситибанка (12,3 %), ВТБ (12,2 %) и КЗИ Банка (9,9 %). При этом у всех перечисленных выше банков чистая процентная маржа превышает величину процентного спреда.
Схожая ситуация наблюдается у Bank RBK и Alatau City Bank. Несмотря на отрицательный процентный спред, оба банка сохраняют положительную чистую процентную маржу, у Bank RBK показатель составил — 0,4 %, у Alatau City Bank — 4,7 %.
В совокупности, наибольшее расхождение между процентной маржой и процентным спредом отмечается на стороне Alatau City Bank (5,3 п.п.), ВТБ (4,6 п.п.), Home Credit (4,1 п.п.) и у Kaspi (3,4 п.п.), КЗИ (3,2 п.п.) тогда как расхождение по системе составило 2,15 п.п.
Расхождение объясняется тем, что процентный спред и чистая процентная маржа характеризуют разные аспекты банковской бизнес-модели. Спред представляет собой разницу между доходностью активов и стоимостью обязательств, тогда как чистая процентная маржа рассчитывается как отношение чистого процентного дохода к объёму доходных активов.
У банков с высокой достаточностью капитала чистая процентная маржа нередко оказывается существенно выше процентного спреда. Собственный капитал, в отличие от депозитов, облигаций и межбанковских займов, не предполагает регулярных процентных выплат. Чем выше его доля в структуре пассивов, тем меньшая часть процентных доходов направляется на обслуживание привлечённого фондирования.
Наиболее высокое отношение капитала к активам среди рассматриваемых банков отмечается у ВТБ (42,0 %), КЗИ Банка (32,8 %) и Alatau City Bank (26,2 %). Значительная доля собственного капитала позволяет этим БВУ финансировать часть активных операций без дополнительных процентных расходов и поддерживать чистую процентную маржу выше расчётного спреда.
Процентная маржа — рассчитывается как отношение чистого процентного дохода к средним доходным активам или к средним активам.
Процентный спред — разница между средней доходностью активов и средней стоимостью обязательств.
Риск премия банковского бизнеса
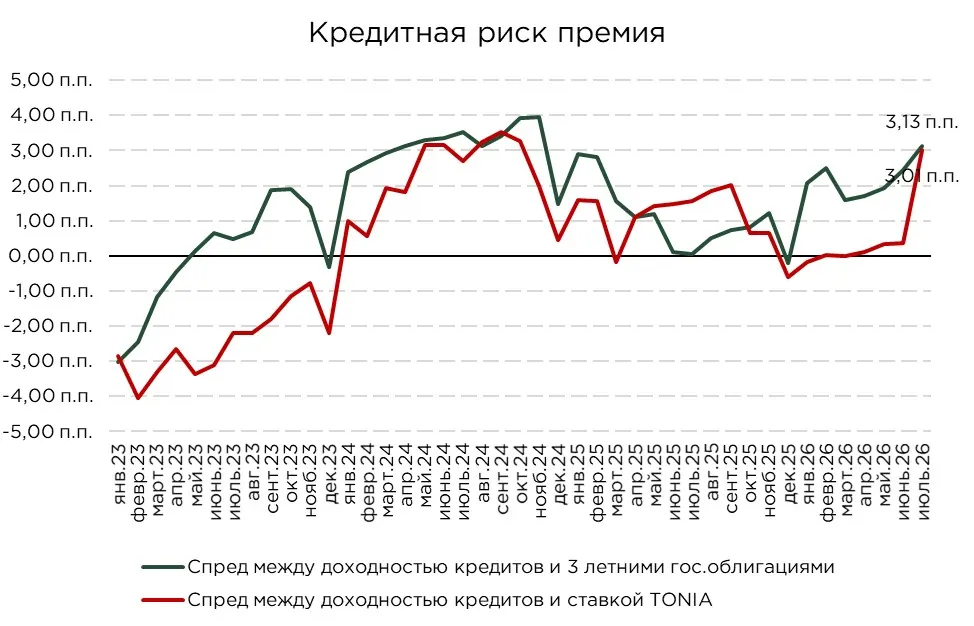
Для оценки премии за кредитный риск, доходность банковского кредитного портфеля сопоставляется с доходностью безрисковых тенговых инструментов. В качестве ориентира используются трёхлетние государственные ценные бумаги, поскольку кредитный портфель казахстанских БВУ преимущественно сформирован займами с относительно короткими сроками погашения.
Источник: данные НБРК, расчёты THE TENGE
По итогам июля премия за кредитный риск увеличилась до 3,13 п.п. За месяц показатель вырос на 0,22 п.п., а относительно аналогичного периода прошлого года на 3,07 п.п. Расширение премии было обусловлено, прежде всего, опережающим снижением доходностей среднесрочных государственных облигаций, тогда как доходность банковских кредитов изменилась менее существенно.
Спрос на государственные бумаги поддерживается значительным притоком иностранных инвесторов, в том числе участников кэрри-трейд стратегий. Дополнительным фактором снижения безрисковых среднесрочных ставок стали ожидания дальнейшего снижения базовой ставки.
В результате кредитная риск премия по банковской системе вновь приближается к своим локальным максимумам. Формируется двойной контур, где безрисковая ставка снижается благодаря высокому спросу, сформированному за счёт значительной разницы ставок между отечественным и внешними рынками при укреплении национальной валюты. Тогда как рыночные внутренние кредитные ставки по-прежнему остаются на высоком уровне, отражая повышенные риски потенциальных заёмщиков, а также неопределённость в экономике. В таких условиях вложения в ГЦБ и операции РЕПО остаются для банков более привлекательными, чем наращивание кредитования.
Вместе с тем, полученный показатель нельзя рассматривать как чистую рыночную оценку кредитного риска. Значительная часть займов в Казахстане выдаётся в рамках государственных льготных и субсидируемых программ, в которых стоимость кредита для заёмщика частично определяется условиями государственной поддержки. Такие механизмы снижают среднюю доходность кредитного портфеля и искажают агрегированную величину премии.
Источник: данные НБРК, расчёты THE TENGE
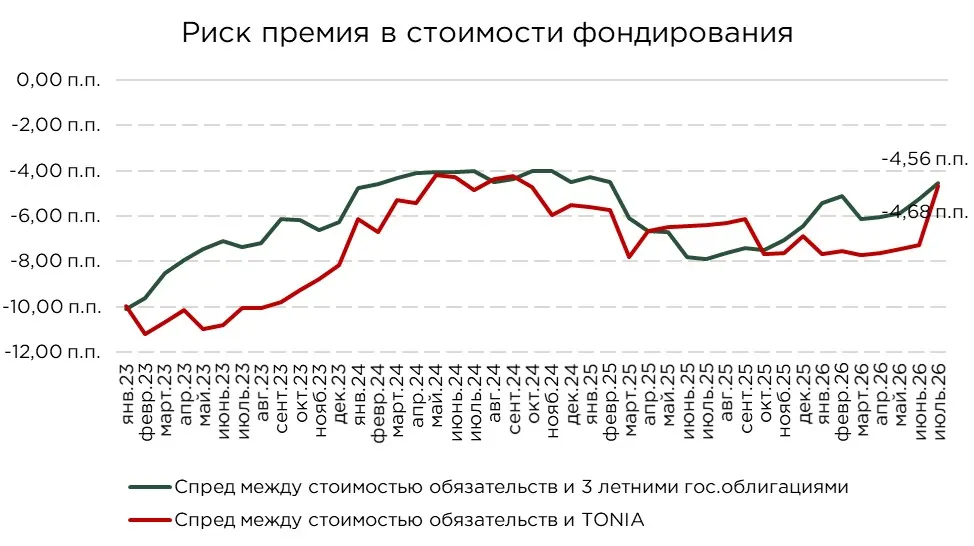
Наряду с премией за кредитный риск для оценки банковской модели важно учитывать разрыв между стоимостью фондирования БВУ и доходностью государственных ценных бумаг. Данный показатель отражает, насколько выгодно банки привлекают ресурсы относительно доходности, которую можно получить при их размещении в низкорисковые тенговые инструменты.
По итогам июля средняя стоимость обязательств банковского сектора составила 11,0 %, а доходность трехлетних тенговых ГЦБ — 15,6 %. Таким образом, разрыв между показателями сложился на уровне −4,56 п.п. против −5,24 п.п. месяцем ранее и около −7,9 п.п. год назад.
Сокращение отрицательного разрыва указывает на постепенное удорожание ресурсной базы банков относительно доходности государственных облигаций. Тем не менее, стоимость обязательств по-прежнему существенно ниже доходности ГЦБ. Это позволяет БВУ поддерживать процентную маржу и получать положительный процентный результат даже при размещении части привлечённых средств в государственные бумаги.
Сохранению сравнительно дешёвого фондирования способствует структура пассивов банковского сектора. Значительную роль играют средства крупных компаний и организаций квазигосударственного сектора, часть которых размещается на текущих счетах и депозитах с относительно невысокой доходностью.
Общий показатель также снижается за счёт Отбасы банка, привлекающего средства через систему жилищных строительных сбережений, и иностранных дочерних банков, имеющих доступ к ресурсам материнских финансовых групп. В результате стоимость фондирования формируется ниже ставок по рыночным депозитам.
Для вкладчиков такой разрыв отражает цену ликвидности и удобства банковских продуктов. Депозиты и текущие счета обеспечивают быстрый доступ к средствам, предсказуемую доходность и защиту в пределах гарантийной системы, тогда как вложения в ГЦБ требуют более длительного горизонта, доступа к брокерской инфраструктуре и принятия риска изменения рыночной стоимости. Поэтому меньшая доходность банковских вкладов не является прямой потерей, а представляет собой компенсацию за их ликвидность, простоту и меньшую волатильность.
Оригинал: https://the-tenge.kz/articles/usilivaetsya-davlenie-na-protsentnuyu-marzhu-bvu