Портфель корпоративного кредитования: итоги месяца
Около 60 % выдач приходится на пополнение оборотных средств, а займы на основные фонды и строительство занимают 3 %.
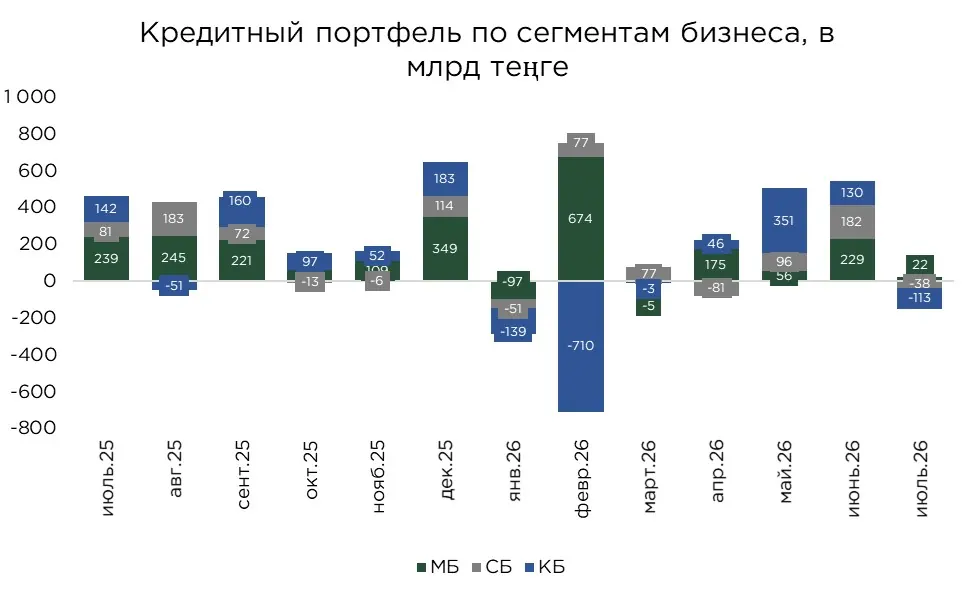
Корпоративный кредитный портфель сократился в июле на 0,7 %, или на ₸129,2 млрд. Снижение было сосредоточено, преимущественно, в сегменте валютного кредитования и отчасти отражает отрицательную курсовую переоценку на фоне укрепления тенге.
Дополнительным фактором становится досрочное погашение валютных займов, активно привлекавшихся бизнесом в первой половине года. Укрепление национальной валюты в сочетании с активными фискальными стимулами сформировали благоприятные условия для сокращения валютной задолженности.
Июльское сокращение портфеля заметно повлияло на его годовую динамику: темпы прироста корпоративного кредитования замедлились за месяц на 4,1 п.п., до 15,8 %. Тем не менее, они по-прежнему превышают темпы роста розничного кредитного портфеля.
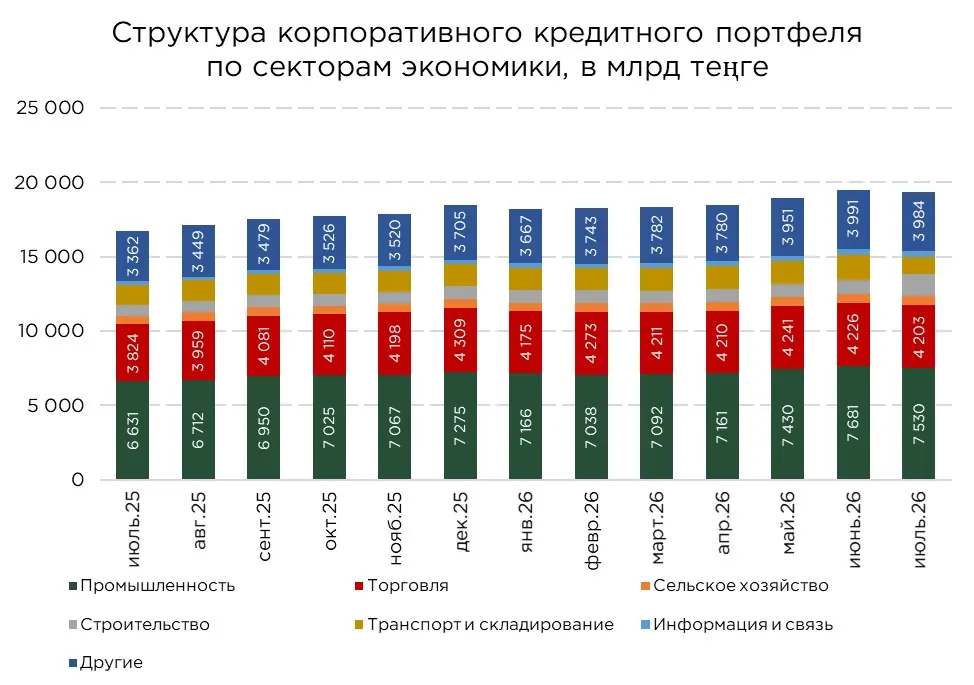
В совокупности кредитный портфель бизнеса составил ₸19,4 трлн, и его структура выглядит следующим образом:
- малый бизнес — ₸9,2 трлн (+0,2 % м/м, +13,0 % с начала года), доля в портфеле корпоративных кредитов — 47 %;
- средний бизнес — ₸3,2 трлн (−1,1 % м/м, +8,8 % с начала года) доля в портфеле корпоративных кредитов — 17 %;
- крупный бизнес — ₸7,0 трлн (−1,6 % м/м, −5,9 % с начала года) доля в портфеле корпоративных кредитов — 36 %.
Положительная динамика кредитования в июле сохранилась только в сегменте малого бизнеса. Вместе с тем, внутри этого сегмента наблюдалось сокращение задолженности предприятий промышленности на 1,9 %, или на ₸32,8 млрд, а также сектора связи на 1,2 %, или на ₸1,7 млрд. Снижение в этих отраслях было в значительной степени компенсировано увеличением кредитования торговли на ₸28,5 млрд и сферы услуг на ₸20,3 млрд.
В сегменте среднего бизнеса сокращение портфеля оказалось менее выраженным, чем среди крупных предприятий: 1,1 % против 1,6 %. В абсолютном выражении объём кредитов уменьшился на ₸37,7 млрд. Отрицательная динамика наблюдалась в большинстве отраслей, при этом наиболее существенно сократилось кредитование транспорта на ₸567,3 млрд, а также торговли на ₸32,5 млрд. Одновременно в строительстве был зафиксирован сопоставимый по масштабу прирост на ₸587,1 млрд, который практически полностью компенсировал снижение в транспортном секторе.
В сегменте крупного бизнеса сохраняется тенденция к сокращению кредитного портфеля. По итогам июля его объём уменьшился на ₸113,1 млрд, главным образом вследствие снижения кредитования промышленности на ₸121,1 млрд. В большинстве остальных отраслей портфель увеличился, а в торговле и сфере услуг также отметилось снижение кредитного портфеля.
Источник: данные НБРК, расчёты THE TENGE
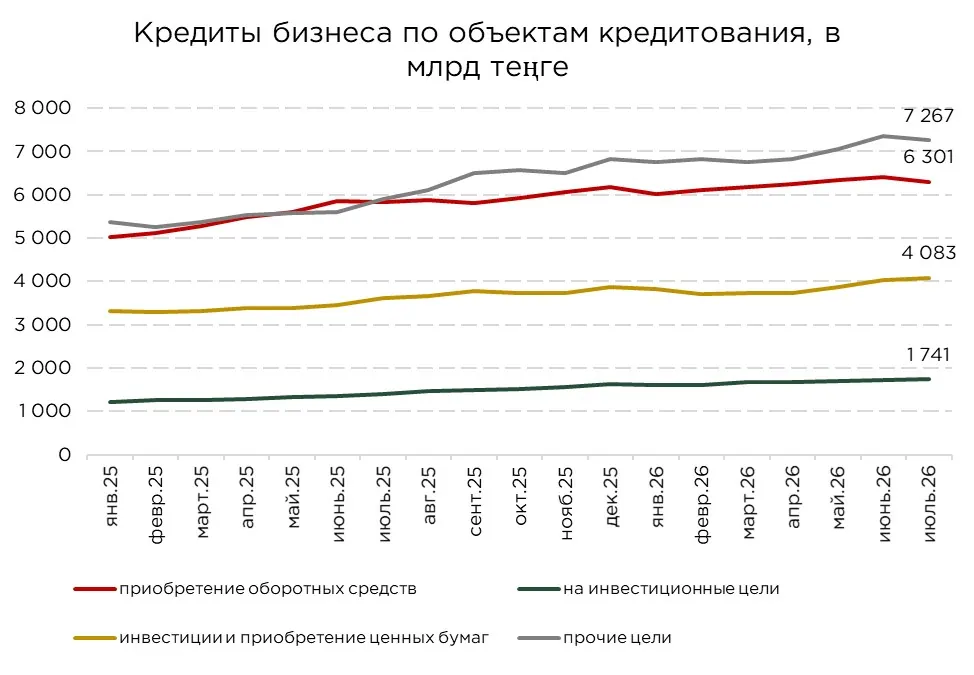
В разрезе целей кредитования основной вклад в сокращение корпоративного портфеля внесли займы на пополнение оборотных средств, объём которых уменьшился на ₸101,7 млрд. Отрицательная динамика также наблюдалась в категории кредитов на прочие цели, их объём снизился на 1,3 %, или на ₸98,8 млрд.
В то же время инвестиционное кредитование продолжило расти. Объём займов на приобретение основных фондов увеличился на 0,9 %, или на ₸9,8 млрд, а на строительство и реконструкцию зданий на 1,2 %, или на ₸7,4 млрд. Наиболее значительный прирост был зафиксирован по кредитам на финансовые цели, включая инвестиции и приобретение ценных бумаг на ₸54,1 млрд.
Источник: данные НБРК, расчёты THE TENGE
Разнонаправленная динамика отдельных категорий во многом объясняется различиями в сроках кредитования и скорости погашения задолженности. Займы на пополнение оборотного капитала, как правило, предоставляются на короткий срок и характеризуются высокой оборачиваемостью. Поэтому значительные объёмы погашений могут привести к сокращению портфеля даже при сохранении новых выдач.
Инвестиционные кредиты, напротив, имеют долгосрочный характер и медленнее выбывают из портфеля. Благодаря этому их остаток менее чувствителен к краткосрочным колебаниям выдач и погашений, а рост обычно носит более устойчивый характер.
Источник: данные НБРК, расчёты THE TENGE
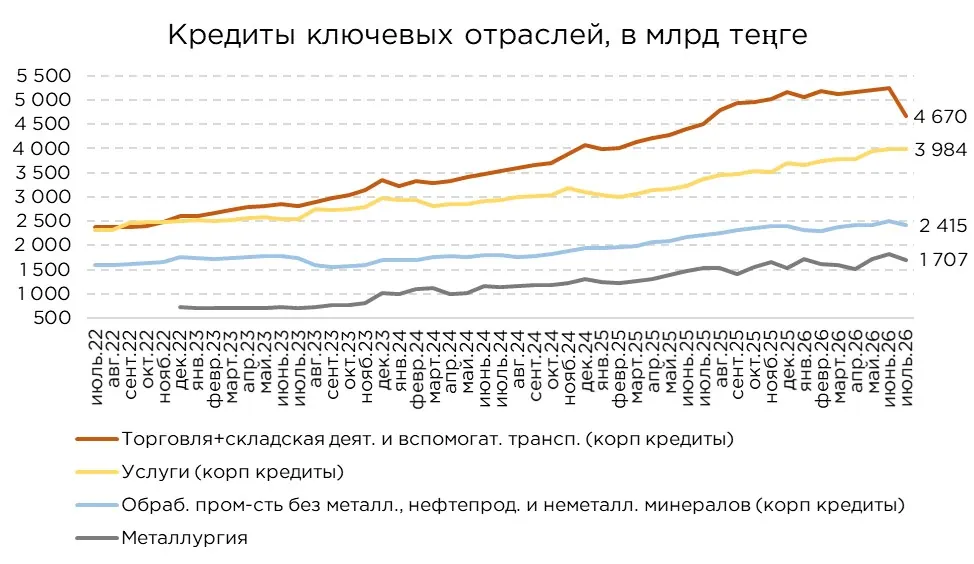
В отраслевом разрезе основной вклад в сокращение корпоративного кредитного портфеля внесли транспорт и складирование, где кредиты сократились на ₸538,6 млрд, а также промышленность на ₸152,0 млрд.
Источник: данные НБРК, расчёты THE TENGE
В секторе транспорта и складирования снижение было практически полностью сосредоточено в складском хозяйстве, кредитный портфель которого сократился на ₸563,8 млрд.
В промышленности сокращение преимущественно пришлось на обрабатывающий сектор, тогда как кредитование горнодобывающих предприятий увеличилось на ₸23,3 млрд. Объём займов обрабатывающей промышленности уменьшился на ₸238,4 млрд. Основной вклад внесли металлургия (-₸114,0 млрд), химическая промышленность (-₸63,9 млрд), а также производство автотранспортных средств (-₸28,1 млрд).
Источник: данные НБРК, расчёты THE TENGE
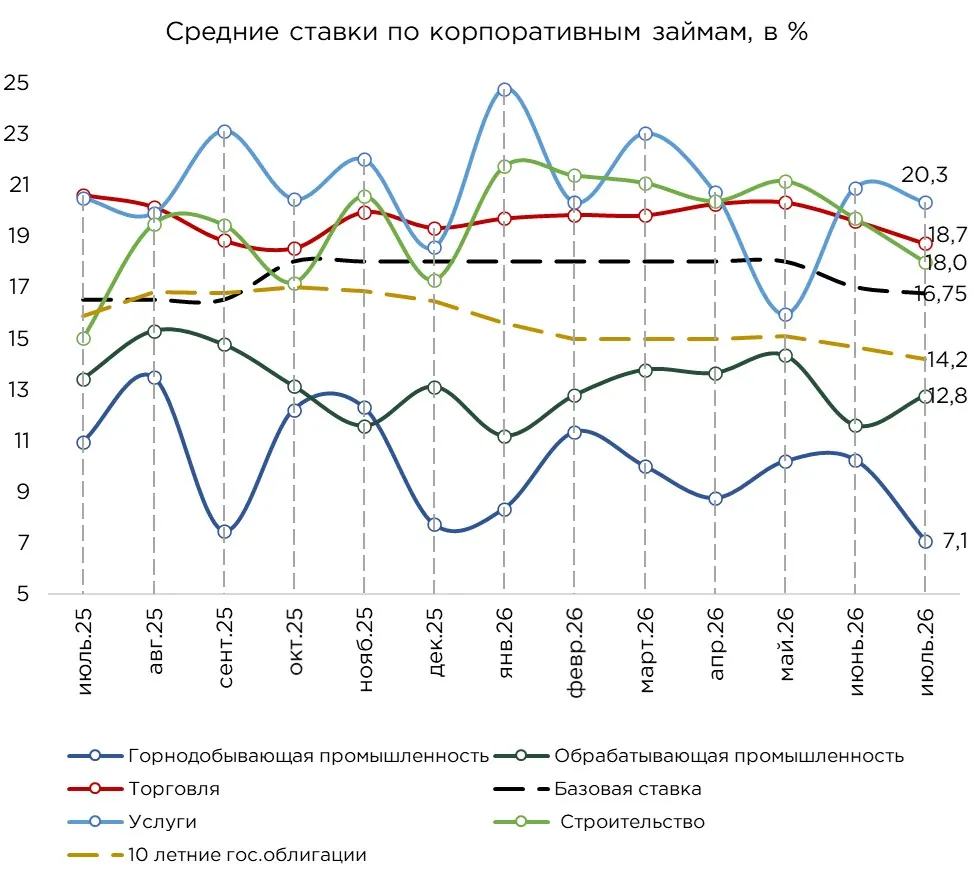
В июле средневзвешенная ставка по кредитам, выданным бизнесу, составила 16,7 %. Стоимость тенговых займов достигла 21,4 %, тогда как валютных — 6,8 %. При этом ставка по кредитам в национальной валюте выросла за месяц на 0,3 п.п., несмотря на снижение базовой ставки.
Как правило, изменение параметров денежно-кредитной политики быстрее отражается на стоимости корпоративных займов, чем на ставках для населения. Однако июльская динамика указывает на временное ослабление процентной трансмиссии, смягчение денежно-кредитных условий пока не привело к удешевлению кредитования бизнеса.
Вероятным объяснением выступает изменение структуры новых выдач. На фоне слабой кредитной активности доля займов, предоставленных в рамках льготных программ, могла сократиться, тогда как удельный вес кредитов по рыночным ставкам — увеличиться. В результате средневзвешенная стоимость новых займов выросла даже при снижении базовой ставки.
В отраслевом разрезе наиболее заметно подорожало кредитование транспорта и складирования, средняя ставка увеличилась за месяц на 6,4 п.п., до 19,9 %. В секторе информации и связи рост оказался ещё значительнее — на 9,6 п.п., до 19,6 %. Столь резкие изменения связаны с небольшим объёмом выдач, при котором отдельные крупные сделки существенно влияют на средний показатель.
В то же время ставки снизились в горнодобывающей промышленности на 3,2 п.п., строительстве на 1,7 п.п., торговле на 0,9 п.п., а также в сфере услуг на 0,6 п.п.
Отраслевые ставки по-прежнему отражают значительное влияние льготного кредитования. В частности, средняя стоимость займов для горнодобывающей промышленности составила 7,1 %, а для обрабатывающего сектора — 12,8 % при базовой ставке 16,75 %. Для сравнения, доходность десятилетних государственных облигаций на конец июля находилась на уровне 14,2 %.
Ставки ниже доходности суверенных инструментов формируют отрицательный процентный спред относительно условно безрискового ориентира, что нетипично для рыночного корпоративного кредитования. Такая разница обеспечивается субсидированием процентной ставки со стороны государственных программ помощи предпринимательства.
Источник: данные НБРК, расчёты THE TENGE
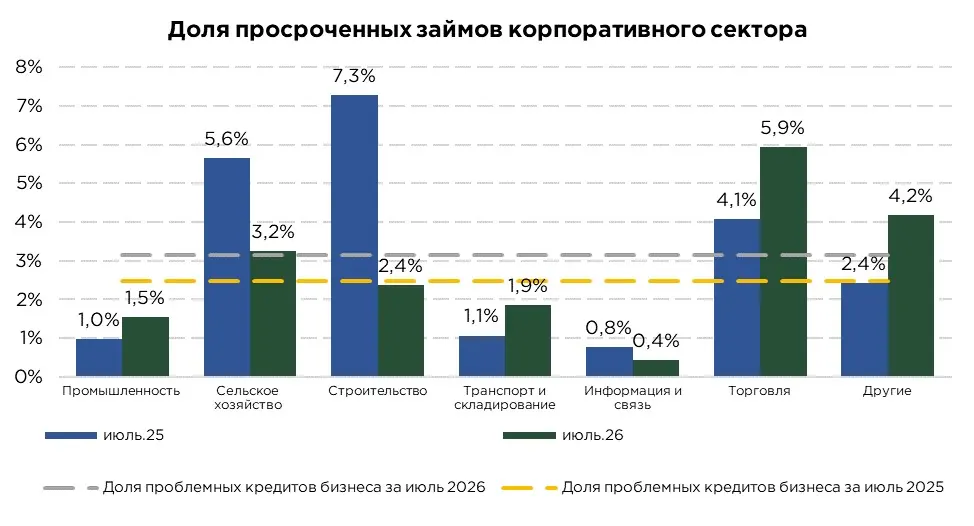
В июле объём проблемной задолженности бизнеса увеличился на ₸22,0 млрд, или на 3,7 %, достигнув ₸610,9 млрд. На фоне одновременного сокращения корпоративного кредитного портфеля доля проблемных займов выросла на 0,2 п.п., до 3,2 %.
Рост доли проблемной задолженности наблюдался во всех сегментах бизнеса. В малом бизнесе показатель увеличился на 0,2 п.п., а в среднем и крупном на 0,1 п.п..
Основная часть кредитного риска по-прежнему сосредоточена в малом бизнесе, на этот сегмент приходится 69 % всей проблемной задолженности корпоративных заёмщиков, а её доля в портфеле достигает 4,6 %. В среднем и крупном бизнесе показатель остается заметно ниже — 1,4 % и 2,0 % соответственно.
В отраслевом разрезе основная концентрация проблемной задолженности приходится на торговлю, которая аккумулирует 41 % всех проблемных кредитов бизнеса. Доля таких займов в торговом портфеле составляет 5,9 %. Повышенный показатель также сохраняется в сфере услуг — 4,2 %, тогда как в остальных отраслях уровень проблемной задолженности остаётся сравнительно умеренным.
Наиболее заметное улучшение за месяц было зафиксировано в строительстве, где доля проблемных кредитов снизилась на 1,3 п.п. В годовом выражении сокращение достигло 4,9 п.п. В сельском хозяйстве показатель за год уменьшился на 2,4 п.п.
При этом снижение доли проблемных займов не всегда означает сопоставимое улучшение платёжной дисциплины заёмщиков. В строительстве существенную роль сыграл резкий рост общего кредитного портфеля, механически увеличивший базу расчёта показателя.
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость по корпоративным займам.
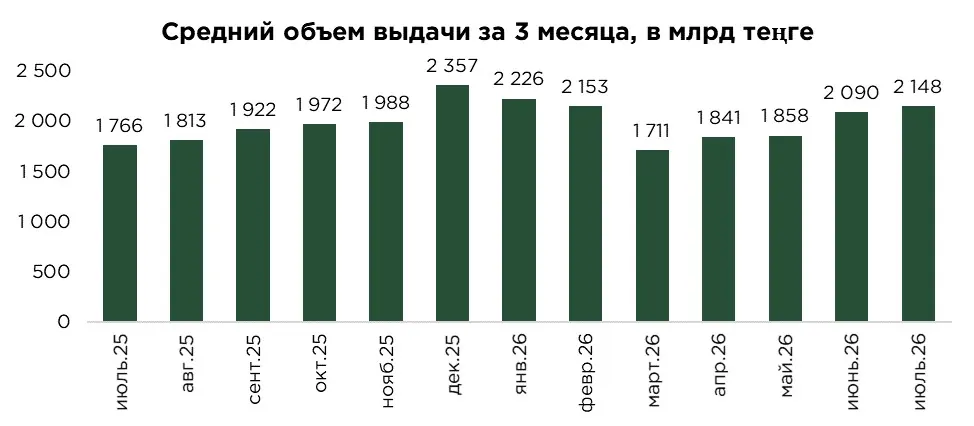
В июле объём новых кредитов, выданных бизнесу, составил ₸2,2 трлн, сократившись относительно июня на 13,4 %. Несмотря на месячное снижение, показатель остался выше среднего уровня за последние три месяца, который по итогам июля составлял ₸2,1 трлн.
Среднемесячный объём выдач за последние 3 месяца оказался на 21,6 % выше показателя за аналогичный период прошлого года. Накопленный объём новых кредитов с начала года достиг ₸13,6 трлн, превысив уровень января–июля прошлого года на 20,1 %.
Источник: данные НБРК, расчёты THE TENGE
Структура корпоративных выдач указывает на сохранение преимущественно краткосрочной модели кредитования, банковское финансирование используется главным образом для пополнения оборотного капитала, тогда как доля займов на расширение производственных мощностей остаётся незначительной.
В июле на кредиты для пополнения оборотных средств пришлось 62 % всех новых выдач бизнесу. По итогам 7 месяцев их доля составила около 60 %. При этом финансирование приобретения основных фондов, строительства и реконструкции недвижимости сформировало лишь 3 % совокупного объёма выдач с начала года. Банковские займы остаются для компаний, прежде всего, инструментом поддержания текущей деятельности и операционной ликвидности, а не источником долгосрочных капитальных вложений.
Июльское снижение кредитной активности было сосредоточено преимущественно в категории займов на прочие цели, объём которых уменьшился на ₸211,5 млрд, или на 26,5 %. Выдача кредитов на инвестиции и приобретение ценных бумаг сократилась на ₸85,4 млрд, или на 34,2 %, а на приобретение основных фондов — на ₸16,5 млрд, или на 30,2 %. Объём займов на пополнение оборотных средств снизился лишь на 1,2 %, или на ₸16,2 млрд. Единственным направлением, продемонстрировавшим рост, стало кредитование строительства и реконструкции недвижимости на 3,9 %.
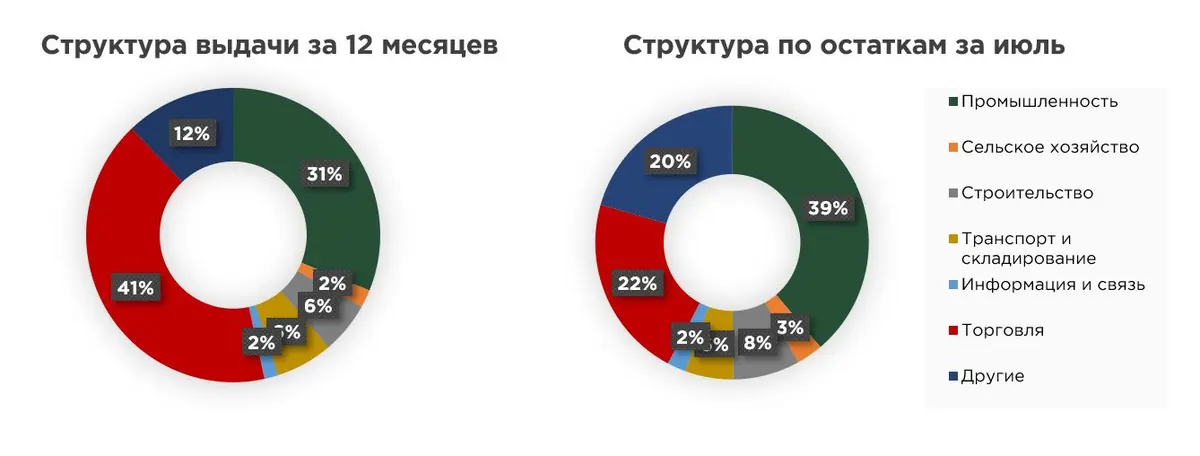
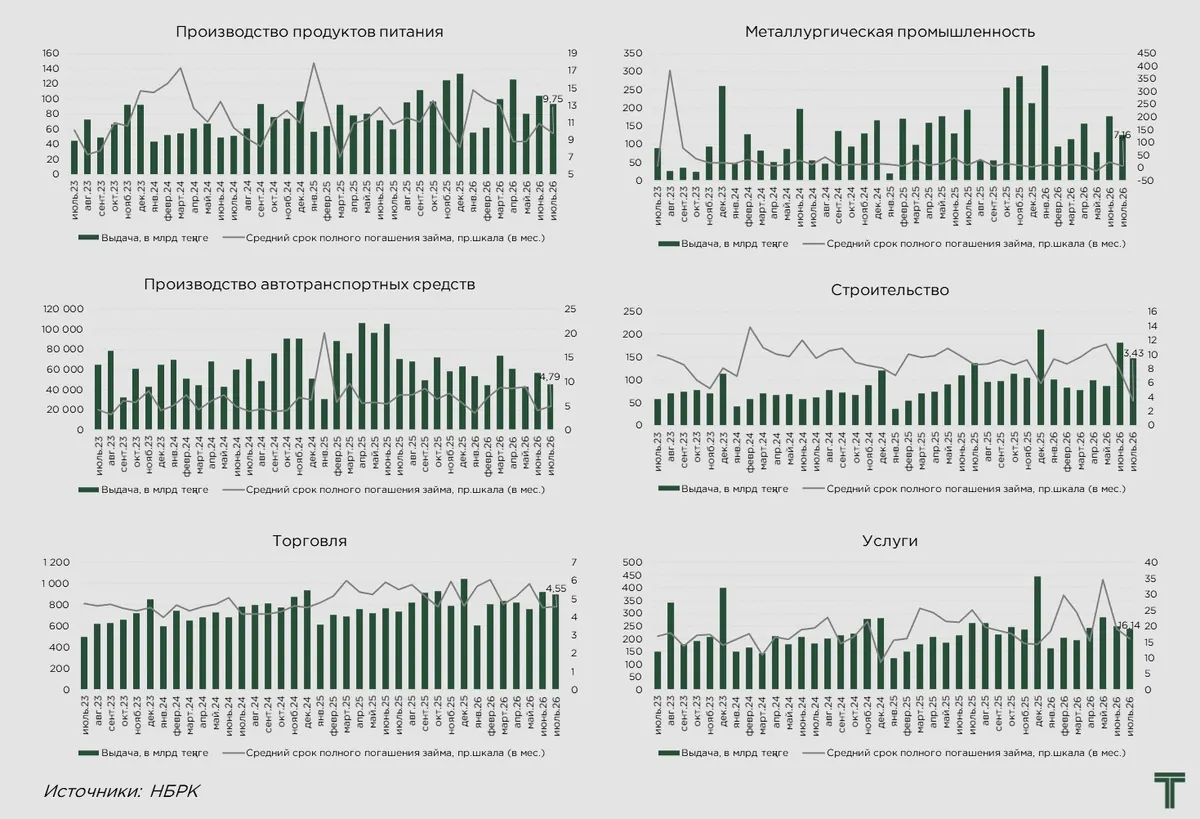
Отраслевая структура новых выдач также подтверждает преобладание краткосрочного и оборотного кредитования. Если в уже сформированном корпоративном портфеле крупнейшим заёмщиком остаётся промышленность с долей около 39 %, то в выдачах за последние 12 месяцев лидирует торговля, на которую приходится примерно 41 %. Высокая доля торгового сектора связана с его постоянной потребностью в финансировании товарных запасов и высокой оборачиваемостью займов.
За январь–июль предприятия торговли получили ₸5,6 трлн, или 41,5 % всех новых корпоративных кредитов. На промышленность пришлось ₸4,2 трлн. При этом объём выдач промышленным предприятиям увеличился на 26,0 % по сравнению с аналогичным периодом прошлого года.
Источник: данные НБРК, расчёты THE TENGE
Несмотря на сравнительно высокий объём новых выдач, корпоративный кредитный портфель в июле сократился. Подобная разнонаправленная динамика указывает на ускоренное выбытие ранее предоставленных займов в результате погашений и списаний. Их совокупный расчётный объём достиг ₸2,3 трлн, увеличившись относительно июня на 16,8 %.
Таким образом, новые выдачи не обеспечили роста портфеля, поскольку были полностью компенсированы погашением и списанием ранее выданных кредитов. Именно ускорение выбытия задолженности объясняет разрыв между сохраняющейся кредитной активностью банков и отрицательной динамикой корпоративного портфеля.
На этом фоне расчётный срок оборачиваемости кредитов бизнеса составил 8,4 месяца, что более чем вдвое ниже аналогичного показателя по займам населения. Наиболее короткий срок наблюдался в среднем бизнесе — 3,7 месяца. В сегменте крупных предприятий он составил 6,0 месяца, а малого бизнеса — 11,0 месяца. Ускоренное выбытие займов крупных компаний указывает на то, что часть заёмщиков направила накопленную ликвидность на погашение ранее привлеченного финансирования.
Срок оборачиваемости кредитов существенно различается в зависимости от их назначения. Наиболее коротким он остаётся по займам на пополнение оборотных средств — 4,4 месяца, что соответствует краткосрочному характеру такого финансирования.
Значительно дольше в портфеле сохраняются инвестиционные кредиты. Расчётный срок займов на строительство и реконструкцию недвижимости достиг 45,0 месяца, на приобретение основных фондов — 39,2 месяца, а на инвестиции и приобретение ценных бумаг — 37,0 месяца.
В совокупности, наличие отдельных категорий долгосрочного финансирования пока не оказывает решающего влияния на совокупный показатель. Преобладание краткосрочных займов на пополнение оборотного капитала в структуре новых выдач ускоряет оборачиваемость корпоративного портфеля и снижает его средний расчётный срок.
Оригинал: https://the-tenge.kz/articles/izmeneniya-strukturi-biznes-kreditov-za-mesyats