USDA повысил прогноз по экспорту казахстанской пшеницы в 2026/27 году
Рост урожая в республике поддержит рынки Центральной и Южной Азии
Изображение: jcomp/Magnific
United States Department of Agriculture (USDA) улучшил прогноз производства пшеницы в Казахстане благодаря более высокой урожайности, вызванной благоприятными погодными условиями в ключевых зерносеющих регионах. Это в свою очередь позволит республике нарастить экспорт в 2026/27 торговом году. Увеличение предложения и объёмов экспорта из Казахстана станет одним из ключевых факторов, способствующих повышению импорта пшеницы соседним Афганистаном (один из основных рынков сбыта казахстанского зерна). В свою очередь глобальный рынок пшеницы сталкивается с двойным давлением: климатические факторы (засуха в США и Европе) сокращают производство, а геополитическая напряжённость в Черноморском регионе ломает привычные логистические цепочки. В результате складывается разнонаправленная ситуация: ключевые страны-экспортёры накапливают нереализованные запасы зерна из-за проблем с транспортировкой, в то время как импортёры сталкиваются с дефицитом, ростом цен и вынуждены сокращать закупки. Мировые конечные запасы скорректированы вверх до 273,3 млн тонн. Рост отмечается в основном за счёт России и Украины, где зерно оседает на складах из-за проблем с морским судоходством и экспортом.
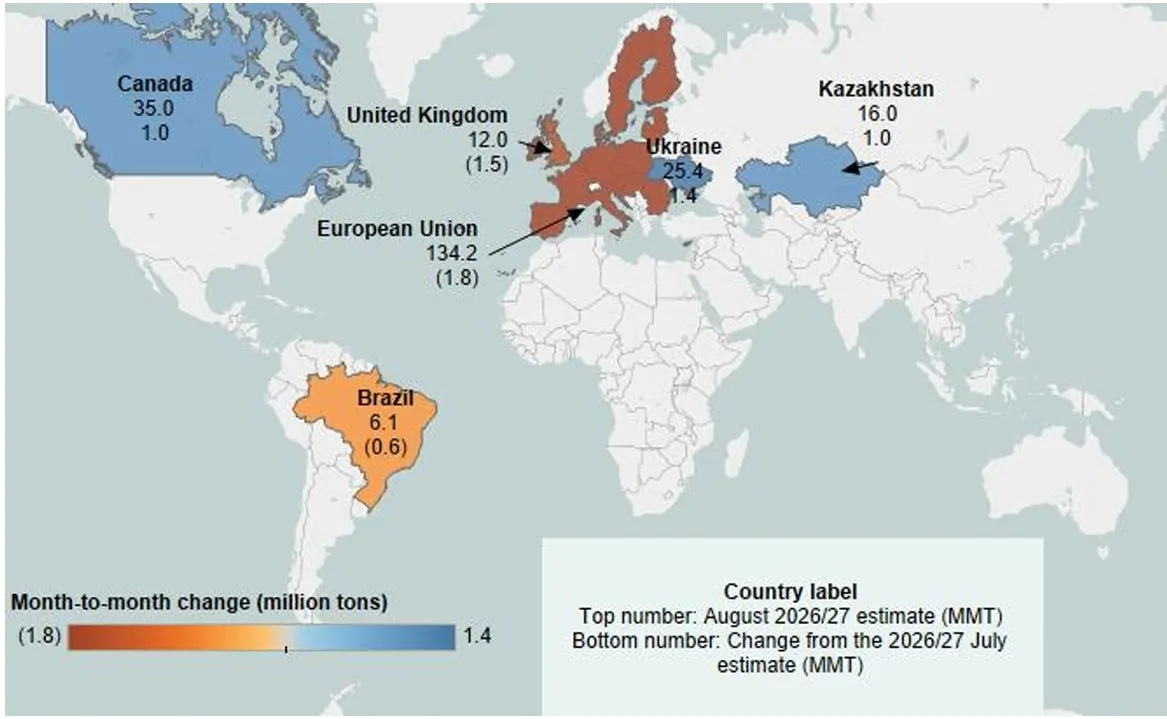
Национальная служба сельскохозяйственной статистики Минсельхоза США (NASS USDA) опубликовала обновлённые прогнозы производства пшеницы в августовском отчёте. Глобальный урожай пшеницы в 2026/27 году прогнозируется со снижением на 0,7 млн метрических тонн (ММТ) — до 819,3 ММТ. Наибольшее сокращение приходится на Европейский союз, где более низкая прогнозируемая урожайность с лихвой перекрывает небольшой рост уборочной площади. Чрезмерная жара и засуха привели к снижению ожиданий по урожайности во Франции, Польше и Венгрии, что перевешивает более высокую урожайность в Румынии и Болгарии, где условия для этих государств-членов сложились благоприятно. Жаркая и сухая погода также способствовала снижению ожиданий по урожайности в Великобритании.
Помесячное изменение производства пшеницы в 2026/27 года
Источник: Министерство сельского хозяйства США (USDA)
Примечание. Изменение по сравнению с оценкой за июль 2026 года на 2026/27 год. Изменения менее 0,2 ММТ не включены.
Прогноз производства пшеницы в США снижен на 6 млн бушелей — до 1 531 млн бушелей (≈41,67 ММТ), что станет наименьшим показателем с 1970/71 года. Падение урожая до исторического минимума вызвано сокращением сбора твёрдых сортов пшеницы из-за масштабной засухи на Великих равнинах и долговременного уменьшения посевных площадей. В результате общие запасы пшеницы в Штатах сократятся на 13 % к прошлому году, а экспорт упадёт на 15 % — до 775 млн бушелей (≈21,09 ММТ).
Ожидается сокращение уборочной площади в Бразилии: высокие цены на удобрения и представление о более высоких рисках при выращивании пшеницы дали производителям повод перейти на альтернативные культуры. Частично компенсируя это снижение, производство в Украине ожидается более высоким за счёт расширения площадей. Прогноз по Канаде повышен: благоприятные условия ведут к ожиданиям более высокой урожайности, а уборочная площадь увеличена в расчёте на немного меньший процент гибели посевов. Прогноз по Казахстану также повышен — до 16,0 MMT — благодаря более высокой урожайности в результате благоприятной погоды в ключевых районах выращивания. По сравнению с июльским отчётом прогноз повышен на 1,0 MMT.
Мировой прогноз торговли на 2026/27 год немного снижен
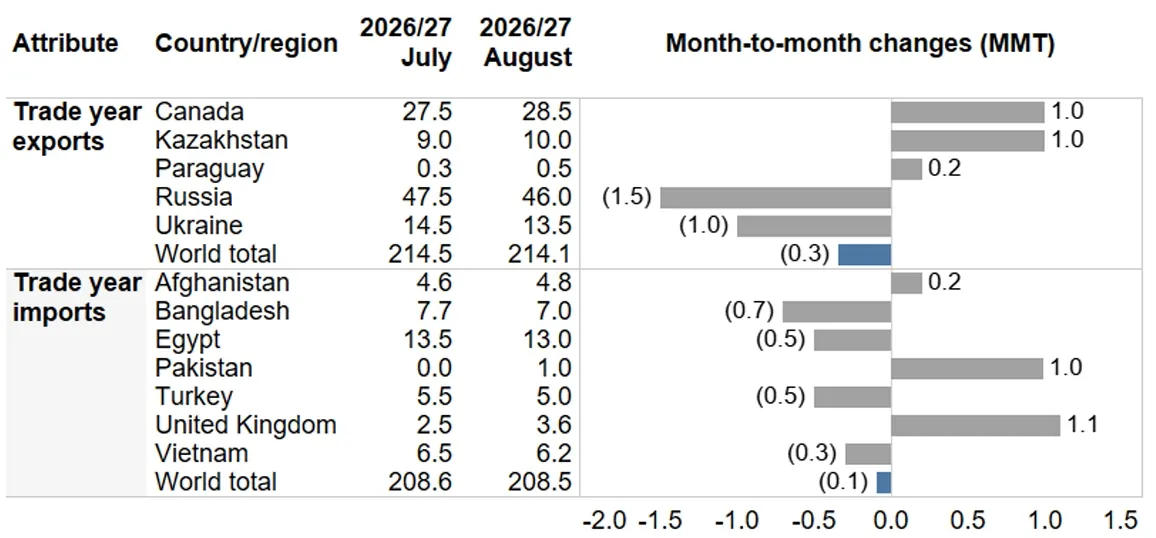
Мировой экспорт пшеницы на 2026/27 торговый год (ТГ) (июль–июнь) прогнозируется на уровне 214,1 ММТ, что на 0,3 ММТ ниже июльского показателя. Прогнозы экспорта снижены для России и Украины из-за недавних логистических сбоев, вызванных обострением конфликта между двумя странами. Экспорт из Канады, Казахстана и Парагвая повышен в этом месяце благодаря более крупным урожаям.
Мировой импорт на 2026/27 ТГ прогнозируется со снижением на 0,1 ММТ — до 208,5 ММТ. Поскольку перебои в торговле сокращают экспортные потоки из Чёрного моря, такие покупатели, как Бангладеш, Египет и Турция, как ожидается, снизят объёмы импорта. Ожидается, что Вьетнам сократит импорт пшеницы на кормовые цели, так как со стороны Аргентины и Австралии ожидается меньшее предложение пшеницы кормового качества. И наоборот, импорт для Великобритании прогнозируется на более высоком уровне из-за меньшего собственного урожая. Прогнозируется, что Пакистан импортирует 1,0 ММТ на фоне сокращения предложения, вызвавшего продовольственную инфляцию, при этом его правительство недавно разрешило импорт до этого объёма. Импорт Афганистана прогнозируется незначительно выше с учётом тенденций потребления и импорта за 2025/26 год. Этому росту также способствуют более высокие объёмы предложения и экспорта со стороны одного из его основных поставщиков — Казахстана.
Помесячное изменение объёма мировой торговли пшеницей в 2026/27 году
Источник: Министерство сельского хозяйства США (USDA)
Примечание. Изменение по сравнению с прогнозом за июль 2026 года на 2026/27 год. Изменения менее 0,2 ММТ не включены.
Экспортный потенциал Казахстана вырос на 1,0 ММТ. По объёму месячного прироста экспорта республика входит в лидеры мировой торговли наряду с Канадой (+1,0 млн тонн), в то время как прогнозы для ключевых региональных конкурентов — России (−1,5 ММТ) и Украины (−1,0 ММТ) — снижены.
Мировое потребление пшеницы немного вырастет в 2026/27 году
Прогноз по глобальному потреблению пшеницы в 2026/27 году в этом месяце незначительно повышен: рост использования на корма и прочие нужды с лихвой перекрывает снижение использования на продовольственные, семенные и промышленные цели (FSI). Использование на корма и прочие нужды в ЕС увеличено, так как ограниченное предложение кукурузы, как ожидается, приведёт к увеличению доли пшеницы в кормовых рационах. Для Великобритании использование на корма и прочие нужды снижено из-за меньшего урожая. Также для ЕС прогнозируется уменьшение использования FSI, вызванное сокращением промышленного использования. Для Бангладеш, чувствительного к ценам рынка, показатель снижен в расчёте на то, что сбои в торговле могут привести к росту цен и повлиять на спрос. Прогнозируется, что в Индонезии вырастет использование FSI на основе более высокой оценки потребления за 2025/26 год. Последний бюллетень FAS GAIN по зерну и кормам в Индонезии также указывает на рост в пищевой промышленности и производстве напитков, а также на более сильный спрос со стороны неформального сектора, что даёт импульс для повышения FSI. Показатель Пакистана также повышен благодаря увеличению импорта, поддерживающему внутреннее предложение.
Мировые запасы пшеницы скорректированы в сторону увеличения на 2026/27 год
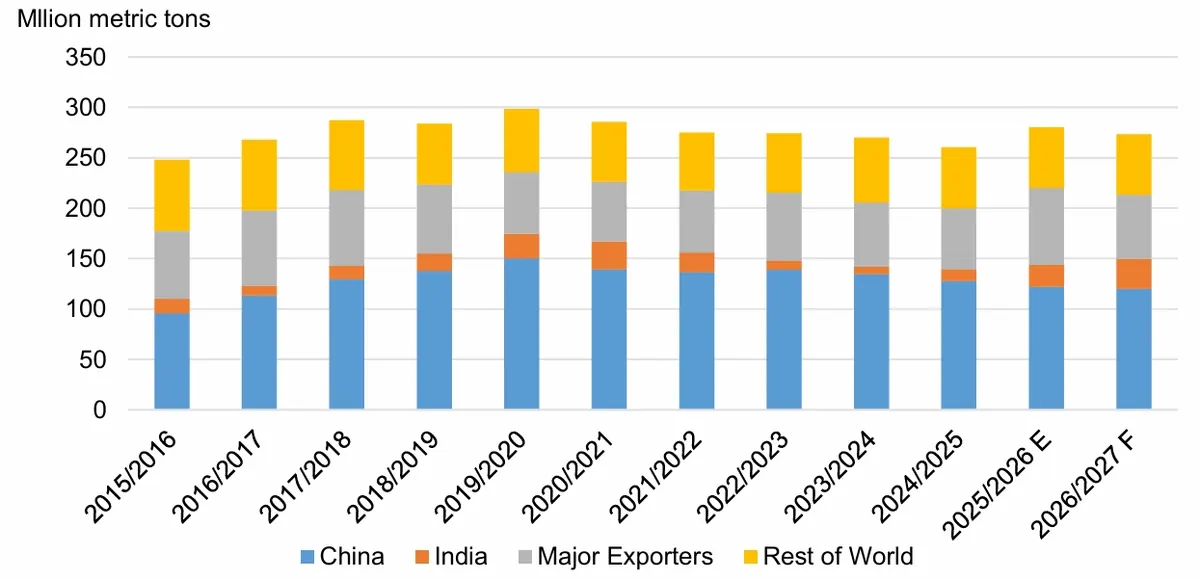
Мировые конечные запасы пшеницы прогнозируются на уровне 273,3 ММТ, что на 0,4 ММТ выше июльского прогноза. Прогнозируется, что конечные запасы у стран-экспортёров вырастут на 2,9 ММТ до 63,6 ММТ, в основном за счёт увеличения запасов в Украине (рост на 2,3 ММТ до 4,8 ММТ) и России (рост на 1,5 ММТ до 13,6 ММТ). Ожидается, что обе страны будут удерживать более крупные запасы в результате снижения объёмов экспорта на фоне проблем с судоходством, связанных с конфликтом. Для Украины более крупный урожай в этом месяце является дополнительным фактором роста запасов.
Конечные запасы прогнозируются ниже для Австралии (−0,5 ММТ до 2,7 ММТ) из-за меньших начальных запасов в результате более высокого использования на корма и прочие нужды в 2025/26 году. За пределами основных стран-экспортёров запасы в целом ниже, при этом несколько ключевых импортёров, как ожидается, будут расходовать свои резервы на фоне сокращения экспорта от ключевых мировых поставщиков. Наиболее крупные подобные пересмотры касаются Индонезии (снижение на 0,9 ММТ до 1,2 ММТ) и Ирана (снижение на 0,4 ММТ до 3,2 ММТ). Для Китая, на долю которого приходится ориентировочно 44 % мировых запасов, прогноз снижен на 0,4 ММТ до 120,2 ММТ из-за сокращения начальных запасов в результате меньшего импорта и большего экспорта в 2025/26 году. И наоборот, конечные запасы Пакистана прогнозируются с ростом на 0,5 ММТ до 2,5 ММТ в связи с увеличением прогнозируемого импорта.
Мировые конечные запасы пшеницы, 2015/16–2026/27 гг.
Источник: Министерство сельского хозяйства США (USDA)
Примечания: E = оценка. F = прогноз. Основные экспортёры: Аргентина, Австралия, Казахстан, Канада, Европейский союз, Россия, США и Украина.
Обзор изменений на мировом рынке пшеницы за 2025/26 год
На 2025/26 год начальные мировые запасы пшеницы увеличены на 0,6 ММТ до 260,5 ММТ, в основном за счёт ЕС (рост на 0,5 ММТ до 11,8 ММТ из-за пересмотра показателя FSI за 2024/25 год в сторону понижения). Мировое производство пшеницы снижено на 0,4 ММТ до 843,4 ММТ, при этом наиболее существенная корректировка пришлась на Великобританию (снижение на 0,3 ММТ до 12,0 ММТ). Мировой импорт за ТГ снижен на 0,9 ММТ до 220,9 ММТ с учётом обновлённых (а во многих случаях и итоговых) торговых данных по ряду стран. Наиболее примечательны пересмотры в сторону понижения для Ирана (−0,7 ММТ до 2,3 ММТ) и Бангладеш (снижение на 0,4 ММТ до 7,4 ММТ). Мировой экспорт за ТГ сокращён на 0,7 ММТ до 226,3 ММТ, при этом падение экспорта из Австралии (снижение на 0,8 ММТ до 23,2 ММТ) и Канады (снижение на 0,4 ММТ до 29,6 ММТ) с лихвой перекрыло рост показателя для Узбекистана (рост на 0,5 ММТ до 2,4 ММТ). Мировое использование FSI снижено на 0,9 ММТ до 649,3 ММТ, в то время как мировое использование на корма и прочие нужды сокращено на 1,1 ММТ до 168,2 ММТ, при этом показатели ЕС были снижены на 1,0 ММТ в обеих категориях. Использование на корма и прочие нужды в Австралии прогнозируется с ростом на 1,0 ММТ до 7,0 ММТ, так как использование пшеницы на корм, как ожидается, выросло за счёт ячменя. Мировые конечные запасы на 2025/26 год оцениваются с ростом на 1,2 ММТ до 280,2 ММТ, что обусловлено увеличением запасов в ЕС на 2,5 ММТ — до 19,1 ММТ.
Обзор мировых рынков сельхозпродукции на 2026/27 год
Министерство сельского хозяйства США также представило обзор мировых рынков фуражного зерна, масличных, хлопка и др. сельхозтоваров на 2026/27 год. Так, мировое производство фуражного зерна вырастет на 1,1 млн тонн до 1,593 млрд тонн за счёт роста в России, Украине и Замбии, несмотря на засуху в ЕС, при этом мировые запасы кукурузы снизятся до 274,7 млн тонн.
Мировое предложение риса прогнозируется на уровне 735,4 млн тонн, потребление незначительно повышено до 542,8 млн тонн, объём торговли останется на уровне 62,8 млн тонн, а мировые конечные запасы составят 192,6 млн тонн.
Производство масличных культур в США в 2026/27 году увеличится на 1,1 млн тонн до 132,7 млн тонн: урожай сои вырастет до 4,5 млрд бушелей при площади 85,8 млн акров, её переработка составит 2,78 млрд бушелей, а конечные запасы — 320 млн бушелей при цене $11,40 за бушель. В мире снижение урожая сои в Украине и подсолнечника в ЕС компенсируется ростом сбора канолы в Канаде до 22,5 млн тонн, а мировые конечные запасы сои увеличатся до 124,2 млн тонн.
Мировое производство хлопка вырастет до 117,6 млн тюков благодаря урожаям в Бразилии, Греции и Турции, мировое потребление увеличится до 122,9 млн тюков, а мировые конечные запасы сократятся до 69,7 млн тюков.
Оригинал: https://the-tenge.kz/articles/usda-0826