Инвестиции в цод превысят $1 трлн к 2027 году — прогноз Allianz
Доступ к капиталу уступил место нехватке электроэнергии, сетевых подключений, земли и кадров
Изображение: DC Studio/Magnific
Центры обработки данных окончательно перестали быть обычной коммерческой недвижимостью и превратились в критически важную национальную инфраструктуру. Аналитики Allianz Commercial ожидают, что инвестиции в ЦОД удвоятся с около $500 млрд в 2024 году до более $1 трлн к 2027 году. Основной драйвер — переход ИИ от обучения моделей к массовому развёртыванию приложений и агентов. США и Китай удержат почти 63 % мировых мощностей до 2030 года. В Европе быстрый рост ожидается в Испании, Финляндии и Дании, а в Азии (без Китая) мощности вырастут с 9 до 28 ГВт (лидер — Малайзия с ростом в 10 раз). При этом до 80 % ЦОД находятся в зонах риска стихийных бедствий, а 54 % подвержены засухе и жаре. Климатический ущерб может снизить стоимость мировых ЦОД на $388 млрд (38 % стоимости активов до адаптации). В то же время рынок страхования ЦОД как ожидается вырастет с $11 млрд до $24 млрд к 2030 году. Страховка стала обязательным условием для проектного финансирования.
По мере того как внедрение ИИ смещается от обучения передовых базовых моделей к развёртыванию миллионов приложений на базе ИИ и автономных агентов, прогнозируется, что ежегодные инвестиции в центры обработки данных (ЦОД) вырастут с примерно $500 млрд в 2024 году до более чем $1 трлн уже к 2027 году. Инвестиционные возможности выходят далеко за пределы ЦОД — они охватывают электрогенерацию, сетевую инфраструктуру, системы охлаждения, сетевое оборудование и полупроводники.
ИИ превращает центры обработки данных нового поколения из специализированного актива недвижимости в жизненно важную инфраструктуру, — сказал Томас Лиллелунд, генеральный директор Allianz Commercial. — Масштаб инвестиций колоссален. По мере того как эти центры эволюционируют от традиционного хранения данных к высокопроизводительным вычислениям, успех всё больше будет зависеть от устойчивости: доступа к энергии, надёжности цепочек поставок, строжайшего контроля над строительством, а также от выбора площадок с учётом климата и страховых программ, отражающих реальный риск аккумуляции убытков. Действительно, комплексное страховое покрытие стало обязательным условием для финансирования многих крупномасштабных проектов ИИ-инфраструктуры.
Государства становятся ключевым структурным драйвером инвестиций в ИИ-инфраструктуру. Опасения по поводу технологического суверенитета, национальной безопасности и геополитической конкуренции побудили многие страны запустить национальные стратегии в области ИИ, программы суверенных вычислений, инициативы по полупроводникам, а также выделать прямые государственные инвестиции в отечественные вычислительные мощности. Поскольку эти инвестиции диктуются стратегическими приоритетами, а не чисто финансовой отдачей, они имеют тенденцию быть относительно нечувствительными к ценам, что укрепляет долгосрочные перспективы сектора.
Прогнозы инвестиций гиперскейлеров, млрд долл. США
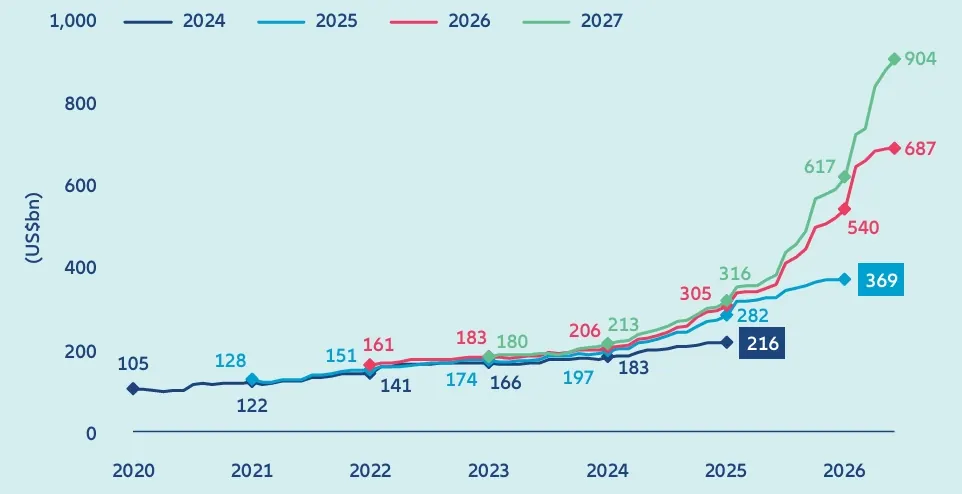
Источники: Allianz Commercial, Bloomberg, AIM-GIS-PM
Примечание. Данные по состоянию на 30 июня 2026 года; в число гиперскейлеров входят Alphabet, Amazon, Meta, Microsoft, Oracle.
Следующая волна инвестиций приобретает всё более глобальный характер. Ожидается, что на США и Китай придётся около 62 % новых глобальных мощностей до 2030 года, что подчёркивает их продолжающуюся центральную роль в строительстве ЦОД и гарантирует, что их совокупная доля в мировых мощностях останется в целом стабильной — на уровне около 63 %. В Европе Германия, Великобритания и Ирландия, как ожидается, останутся крупнейшими рынками, но более быстрая экспансия вероятна в Испании, Финляндии и Дании, где доступность электроэнергии и условия получения разрешений часто более благоприятны. В Азиатско-Тихоокеанском регионе (за исключением Китая) установленная мощность, по прогнозам, вырастет с примерно 9 ГВт сегодня до более чем 28 ГВт к 2030 году. Выделяется Малайзия, где мощности, как ожидается, вырастут более чем в десять раз, что поставит её в один ряд с Индией и Японией как один из самых быстрорастущих рынков ИИ-инфраструктуры в регионе.
Ключевыми ограничениями являются электроэнергия, получение разрешений и земля. Спрос на финансирование ЦОД остаётся высоким на фоне продолжающегося роста спроса на ИИ. Вместо этого конкурентное преимущество всё больше определяется доступом к электроэнергии, подключением к сетям, получением разрешений, наличием специализированного оборудования и квалифицированной рабочей силы. Например, только в США строительная отрасль сталкивается с нехваткой около 439 000 квалифицированных рабочих. Победителями всё чаще будут становиться те, кто может быстрее всего развернуть ИИ-инфраструктуру, а не просто профинансировать её.
Основные риски для развёртывания ИИ-инфраструктуры всё больше носят операционный, а не обусловленный спросом характер. Узкие места в инфраструктуре, ограничения в цепочках поставок, неопределённость вокруг монетизации ИИ, растущие физические климатические риски, регуляторные препятствия и сопротивление местных сообществ будут всё сильнее определять, где и как строится ИИ-инфраструктура. Только в США протесты местных жителей задерживают или блокируют проекты: в первом квартале 2026 года это затронуло не менее 75 проектов стоимостью почти $130 млрд. Нидерланды временно замораживали рассмотрение заявок на новые гипермасштабные объекты в 2022 году. Ирландия ввела более строгие требования, связывающие новые подключения к сетям с вводом дополнительных мощностей возобновляемой энергетики.
По мере того как центры обработки данных превращаются из объектов коммерческой недвижимости в жизненно важную инфраструктуру, роль страхования расширяется: от защиты физических активов до поддержки инвестиций и операционной устойчивости. Комплексное страховое покрытие стало непременным условием для финансирования многих крупномасштабных проектов ИИ-инфраструктуры. Затраты на строительство одного ИИ-кампуса могут превышать $20 млрд, а страховая стоимость существенно возрастает после установки высокопроизводительного вычислительного оборудования. Кредиторы и инвесторы всё чаще требуют наличия надёжных страховых программ как на этапе строительства, так и во время эксплуатации, что делает страхование важным компонентом проектного финансирования.
Учитывая, что около 79 % мировых мощностей ЦОД уже расположены в районах с повышенным риском стихийных бедствий, а 54 % подвержены хронической жаре и засухе, устойчивость становится стратегическим фактором, а не второстепенной операционной задачей. Многие из наиболее быстрорастущих рынков ИИ-инфраструктуры также входят в число самых уязвимых с точки зрения климата. Северная Вирджиния в США, Джохор в Малайзии и Марсель во Франции входят в число наиболее рискованных мировых рынков. Иными словами, те же факторы, которые привлекают инвестиции (включая обилие земли, существующую инфраструктуру и доступность энергии), часто совпадают с более высокой подверженностью климатическим рискам. Профили рисков также различаются по регионам. Высокая угроза внезапных наводнений, лесных пожаров и ураганов наиболее характерна для Северной и Южной Америки (затрагивает 86 % мощностей), тогда как хроническая жара и засуха преобладают в Азиатско-Тихоокеанском регионе, где им подвержены 89 % мощностей.
По оценкам, климатические риски могут снизить дисконтированную стоимость существующего мирового парка ЦОД примерно на $388 млрд, что эквивалентно 38 % стоимости активов до применения мер по адаптации. На перерывы в хозяйственной деятельности приходится почти треть всех смоделированных убытков, причём более 90 % из них вызваны сбоями в цепочках поставок выше по цепочке, а не прямым физическим ущербом.
Подверженность мощностей центров обработки данных физическим климатическим рискам по регионам
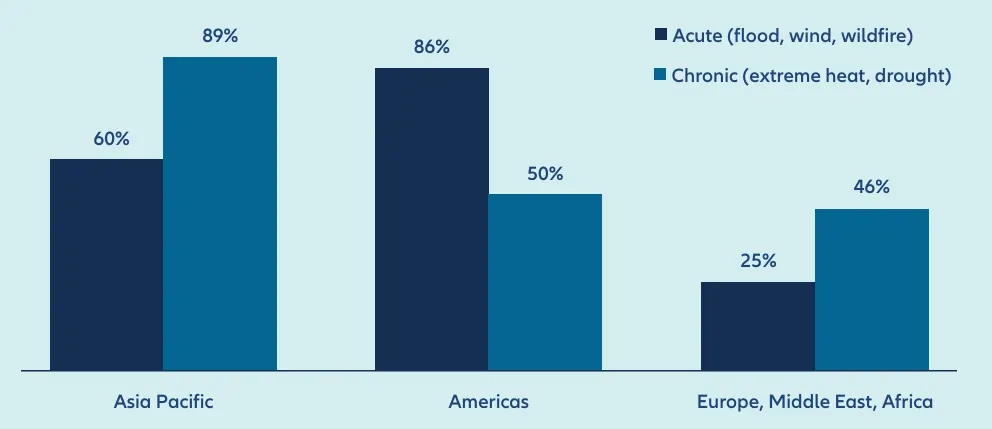
Источники: Allianz Commercial, First Street, Allianz Research
Примечание. Азиатско-Тихоокеанский регион (АТР) сильнее всего страдает от хронических проблем: 89 % мощностей находятся под угрозой экстремальной жары и засухи, а 60 % — под угрозой стихийных бедствий.
Прогнозируется, что мировой рынок страхования ЦОД вырастет с примерно $11 млрд сегодня до более чем $24 млрд к 2030 году, что отражает стремительное расширение мощностей, рост страховых сумм и усложнение процессов эксплуатации. Ожидается, что спрос выйдет за рамки традиционного страхования имущества в сторону комплексных решений, охватывающих строительство, инжиниринг, имущество, перерывы в производстве, киберриски и ответственность, а также создаст новые возможности в таких сферах, как энергоустойчивость, непрерывность бизнес-процессов и технологические риски.
По мере того как центры обработки данных становятся критически важной инфраструктурой для цифровой экономики, профиль их рисков стремительно меняется. То, что раньше было относительно простыми сооружениями складского типа, превращается в крупные сложные кампусы с многоэтажными зданиями, высокоплотным оборудованием, собственными источниками электрогенерации, передовыми системами охлаждения и обширной взаимозависимостью с энергосетями, водоснабжением и каналами передачи данных.
Для страховщиков ключевым вопросом является не только стоимость самого здания, но и концентрация стоимости и зависимостей внутри и вокруг него. Электроснабжение, охлаждение, аккумуляторные батареи, оптоволоконные трассы, пусконаладочные испытания и планирование непрерывности бизнеса — всё это элементы единой картины рисков. Эффективное снижение рисков должно начинаться на ранних этапах и продолжаться на протяжении всего жизненного цикла ЦОД. Устойчивость должна закладываться ещё на стадии проектирования, — объяснил Кристиан Кольбе, глобальный руководитель отдела строительных убытков Allianz Commercial.
Строительство и эксплуатация ЦОД связаны с высокими рисками: сжатые сроки, поздние изменения, критический этап ввода в эксплуатацию и использование литий-ионных аккумуляторов (с угрозой труднотушимого «теплового разгона») существенно повышают вероятность аварий. Согласно анализу Allianz Commercial, пожар является главной причиной наибольшей тяжести убытков (более 50 % от общей суммы претензий в €700 млн), тогда как повреждение водой (протечки) — самая частая причина страховых случаев. При этом ключевым финансовым фактором тяжести убытков выступает перерыв в деятельности (простои). Регионально основная доля убытков приходится на Европу (53 % случаев и 38 % суммы) и Северную Америку (36 % случаев и 36 % суммы), а дополнительные риски для оборудования создают сами системы пожаротушения из-за возможного случайного срабатывания, вибрации или влажности.
Электроэнергия — одна из самых критических зависимостей для ЦОД. Надёжное электроснабжение высокой мощности, резервирование, стабильность сети и системы аварийного питания необходимы для поддержания бесперебойной работы. В то же время использование восстановленных или прототипных турбин, собственной генерации на объекте, аккумуляторных батарей и временных энергосистем может создавать новые риски для надёжности и пожароопасности. Доступность воды — ещё одна ключевая зависимость, особенно по мере роста потребностей в охлаждении и ужесточения экологических ограничений. Связь не менее важна, но зависимость от внешних оптоволоконных маршрутов и сетевых узлов может создавать уязвимость к сбоям за пределами самого объекта.
Гипермасштабные объекты и площадки совместного размещения создают значительный риск аккумуляции убытков. Один кампус может объединять операторов, множественные группы арендаторов, строительные работы, серверы, вспомогательные коммуникации и внутреннюю инфраструктуру в едином физическом или операционном пространстве. Таким образом, одно событие может вызвать страховые претензии по множеству страховых полисов одновременно, включая имущество, строительство, перерыв в деятельности, ответственность, киберриски и финансовые линии. Общая инфраструктура также означает, что сбои, затрагивающие электроснабжение, охлаждение, системы управления зданием или связь, могут иметь последствия для многих заинтересованных сторон одновременно.
Реальные примеры из практики показывают, что на гипермасштабных объектах такие факторы убытков, как повреждение внешних систем охлаждения, пожар при проведении огневых работ и задержка ввода в эксплуатацию из-за сбоев в электросети, приводили к убыткам только в диапазоне от €50 до €100 млн каждый.
Претензии также могут приводить к договорным спорам, вопросам ответственности и репутационному ущербу. Невыполнение обязательств по времени бесперебойной работы, требованиям к электрической мощности, обязательствам по резервному копированию или соглашениям об уровне обслуживания (SLA) может привести к штрафам, предоставлению сервисных кредитов, судебным разбирательствам и потере клиентов. Ограничения в цепочках поставок усугубляют эту проблему: длительные сроки поставки критически важного оборудования, такого как распределительные устройства (до 80 недель) и трансформаторы (до 50 недель), потенциально увеличивают периоды восстановления и повышают расходы из-за перерывов в деятельности.
Страхуемость современных ЦОД и расчёт максимально возможного убытка (PML) напрямую зависят от концентрации высокой стоимости серверов и оборудования, климатических угроз, взаимозависимостей и аккумуляции рисков. Чтобы минимизировать потенциальный ущерб, снижение рисков должно охватывать весь жизненный цикл объекта: от проектирования (зонирование, пространственное разделение, системы раннего обнаружения пожара и перегрева батарей) и строительства (реалистичные графики, контроль качества и хранение оборудования) до ввода в эксплуатацию (достаточное время на тестирование и поиск неисправностей) и эксплуатации (профилактический мониторинг, обнаружение протечек, резервирование систем охлаждения и планирование непрерывности бизнеса).
В конечном счёте управление рисками ЦОД требует целостного и согласованного подхода, подчеркнули авторы отчёта. Собственникам, операторам, арендаторам, брокерам, страховщикам, инвесторам, подрядчикам и поставщикам технологий необходима прозрачность в вопросах изменений в проекте, смены арендаторов, изменения объёмов работ и операционных зависимостей. Единая система оценки рисков помогает снизить неопределённость, избежать пробелов или пересечений в страховом покрытии, улучшить урегулирование убытков и поддержать долгосрочную устойчивость этой всё более жизненно важной цифровой инфраструктуры.
Оригинал: https://the-tenge.kz/articles/allianz-tsod-i-ikh-strakhovanie