Центры обработки данных и цена цифрового роста
Как концентрация ИТ-мощностей усиливает давление на энергосистему, обостряет споры о распределении издержек и меняет повестку экономической политики
Изображение: DC Studio/Freepik
За последние 15 лет мировой рынок центров обработки данных существенно расширился, а США закрепили за собой безусловное лидерство как по числу объектов, так и по объёму вычислительных мощностей. Несмотря на то, что в глобальном масштабе энергопотребление центров обработки данных пока остаётся сравнительно ограниченным, его рост происходит быстрыми темпами. В ряде регионов это уже начинает оказывать заметное влияние на локальный спрос на электроэнергию. В данной статье THE TENGE представляет исследование Фабрицио Ферриани и Андреа Газзани, в котором рассматриваются свидетельства того, что географическая концентрация центров обработки данных способна усиливать локальное давление на цены на электроэнергию и повышать нагрузку на сетевую инфраструктуру. Подобная динамика уже становится источником политической напряжённости и формирует активную дискуссию по ключевым вопросам энергетической политики, включая условия доступа к сети, распределение издержек и обеспечение стратегической автономии.
Стремительное расширение сектора центров обработки данных всё более отчётливо превращается в серьёзный вызов для энергетической политики. В январе 2026 года администрация Дональда Трампа призвала PJM Interconnection — крупнейшего оператора электросетей в США — провести аукцион, в рамках которого технологические компании должны были бы претендовать на заключение 15-летних контрактов на новые генерирующие мощности. Уже в марте американские власти собрали руководителей ведущих технологических корпораций для подписания так называемого «Обещания защиты потребителей», предусматривающего обязательства по обеспечению новых генерирующих мощностей для центров обработки данных и полному покрытию расходов на модернизацию инфраструктуры. Обе инициативы, по всей видимости, отражают усиление политической реакции на растущее общественное недовольство вопросами доступности электроэнергии накануне промежуточных выборов 2026 года. По данным IEA, цены на электроэнергию для американских домохозяйств в 2026 году были на 32 % выше уровня 2019 года, при этом в регионах с высокой концентрацией центров обработки данных рост оказался ещё более выраженным.
Бурное развитие искусственного интеллекта придало дополнительный импульс политическим и академическим дискуссиям о том, каким образом цифровая трансформация влияет на экономический рост, рынок труда и зелёный переход. В центре этих процессов находятся именно центры обработки данных, выступающие физической инфраструктурной основой цифровой экономики. Вместе с тем их значение выходит далеко за рамки роли технологического актива. Они всё в большей степени становятся фактором давления на стоимость электроэнергии — как из-за масштабных инвестиций, необходимых для строительства новой энергетической инфраструктуры, включая электростанции, линии электропередачи и модернизацию сетей, так и вследствие повышательного влияния на оптовые цены на электроэнергию. В статье анализируются масштабы и структура мирового рынка центров обработки данных, а также оценивается их энергетический след на основе сочетания данных на уровне отдельных объектов и статистики электропотребления на субнациональном уровне в США и Европе.
Анатомия бурно развивающегося рынка
За последние 15 лет глобальный рынок центров обработки данных претерпел существенные изменения как по масштабу, так и по своей структуре. Количество действующих объектов по всему миру с 2010 года увеличилось более чем на 140 %, превысив 6500 по состоянию на второй квартал 2025 года (рисунок 1a). Крупнейшим рынком остаются США, где сосредоточено около 1600 объектов. В Европе в совокупности насчитывается свыше 1900 центров обработки данных, при этом основная их часть расположена в Германии, Франции и Великобритании.
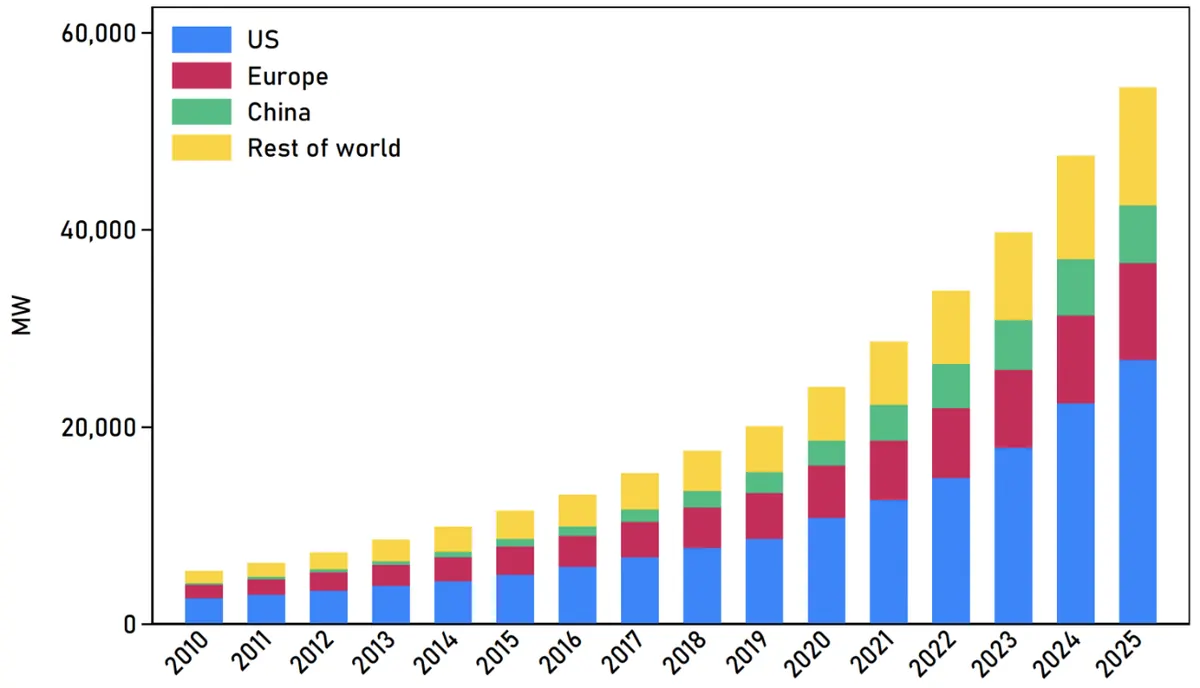
Вместе с тем более показательным индикатором, чем простое число объектов, выступает динамика действующих ИТ-мощностей, то есть объёма электроэнергии, доступной для функционирования вычислительного оборудования. С 2010 года глобальные ИТ-мощности увеличились примерно на 900 % и к середине 2025 года превысили 55 ГВт (рисунок 1b). При этом лидерство США в данном сегменте выражено ещё более отчётливо: на их долю приходится около 50 % мировых ИТ-мощностей, тогда как на Европу порядка 18 %, а на Китай — около 10 %.
Рисунок 1а. Количество центров обработки данных по регионам
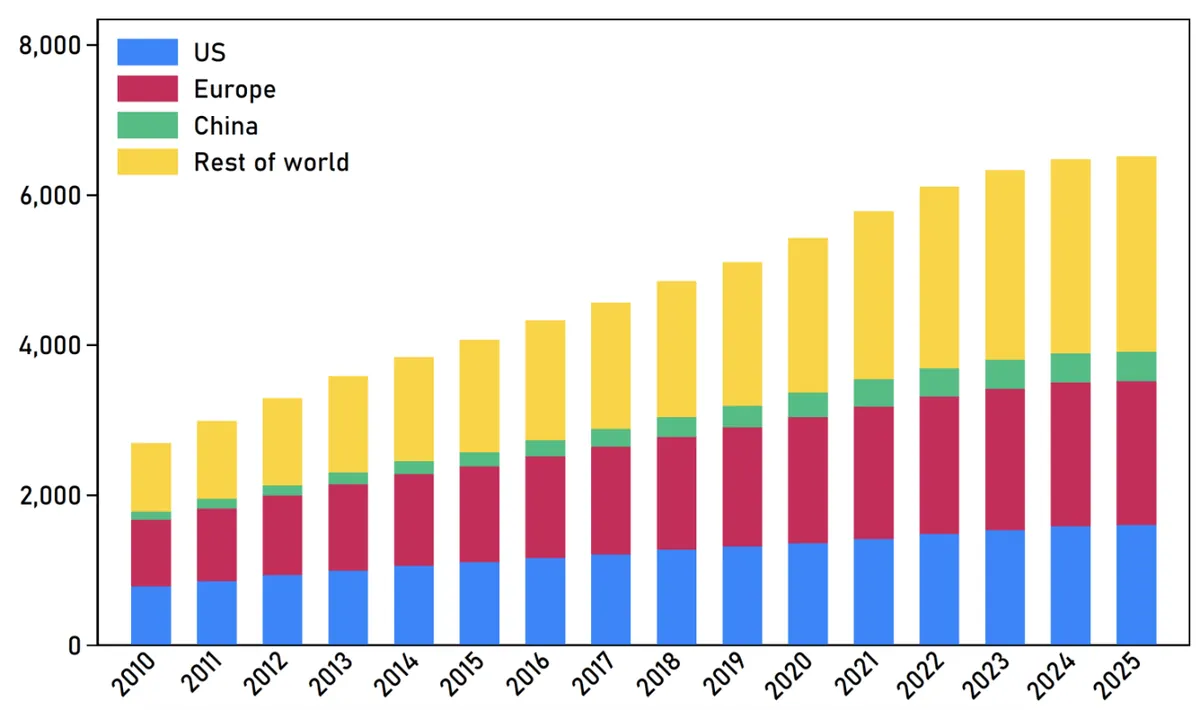
Рисунок 1b. Информационные мощности (МВт) по регионам
Источник: cepr.org
Примечание. Авторы обработали данные BNEF; последние доступные данные относятся ко второму кварталу 2025 года. В Европу входят страны Европейского союза, а также Великобритания, Норвегия и Швейцария.
По мере того как наиболее ресурсоёмкие вычислительные задачи — прежде всего обучение моделей искусственного интеллекта — требуют всё больших ИТ-мощностей, рынок центров обработки данных всё заметнее концентрируется вокруг крупных объектов. На центры мощностью свыше 10 МВт приходится менее 20 % мирового числа объектов, однако именно они обеспечивают более 80 % глобальных ИТ-мощностей, причём подавляющая часть таких объектов расположена в США (рисунок 2a). Особенно высокая концентрация наблюдается в верхней части распределения: небольшая группа американских гипермасштабных компаний — AWS, Google, Meta и Microsoft — в совокупности контролирует около 70 % мировых собственных ИТ-мощностей. При этом масштабы отдельных объектов продолжают увеличиваться. В настоящее время 16 площадок по всему миру уже превышают 1 ГВт теоретических ИТ-мощностей, тогда как строящийся центр обработки данных Meta в Луизиане, как ожидается, достигнет около 2 ГВт с возможностью дальнейшего расширения до 5 ГВт в рамках поэтапной реализации проекта.
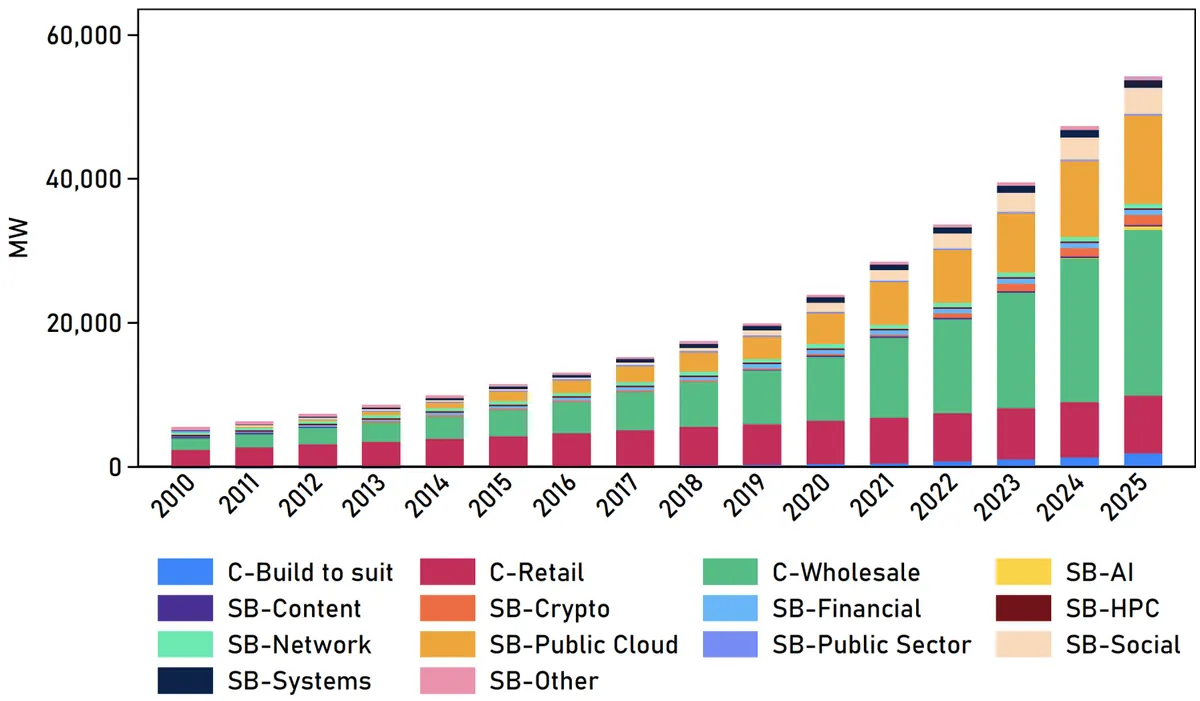
Исторически наибольшая доля мировых ИТ-мощностей приходилась на коммерческие центры обработки данных, в которых множество клиентов арендуют площади и инфраструктуру у стороннего оператора. Такая структура отражала устойчивое стремление большинства организаций передавать обслуживание своих потребностей в области хранения и обработки данных на аутсорсинг (рисунок 2b). Внутри этого сегмента ведущую роль сегодня играют оптовые центры обработки данных, где операторы предоставляют крупные объёмы мощностей множеству клиентов одновременно: на них приходится около 42 % мировых ИТ-мощностей.
В то же время в последние годы особенно быстро растёт сегмент собственных центров обработки данных, где компании самостоятельно владеют инфраструктурой и управляют ею. Главным источником этого роста стали масштабные инвестиционные программы крупнейших технологических корпораций. В рамках данного сегмента именно операторы публичных облачных сервисов, которые владеют собственной инфраструктурой, но при этом сдают вычислительные ресурсы внешним клиентам, формируют основной импульс расширения ИТ-мощностей. В настоящее время на них приходится почти 23 % мировых ИТ-мощностей.
Рисунок 2а. Информационная мощность (МВт) крупных центров обработки данных (>10 МВт) по регионам
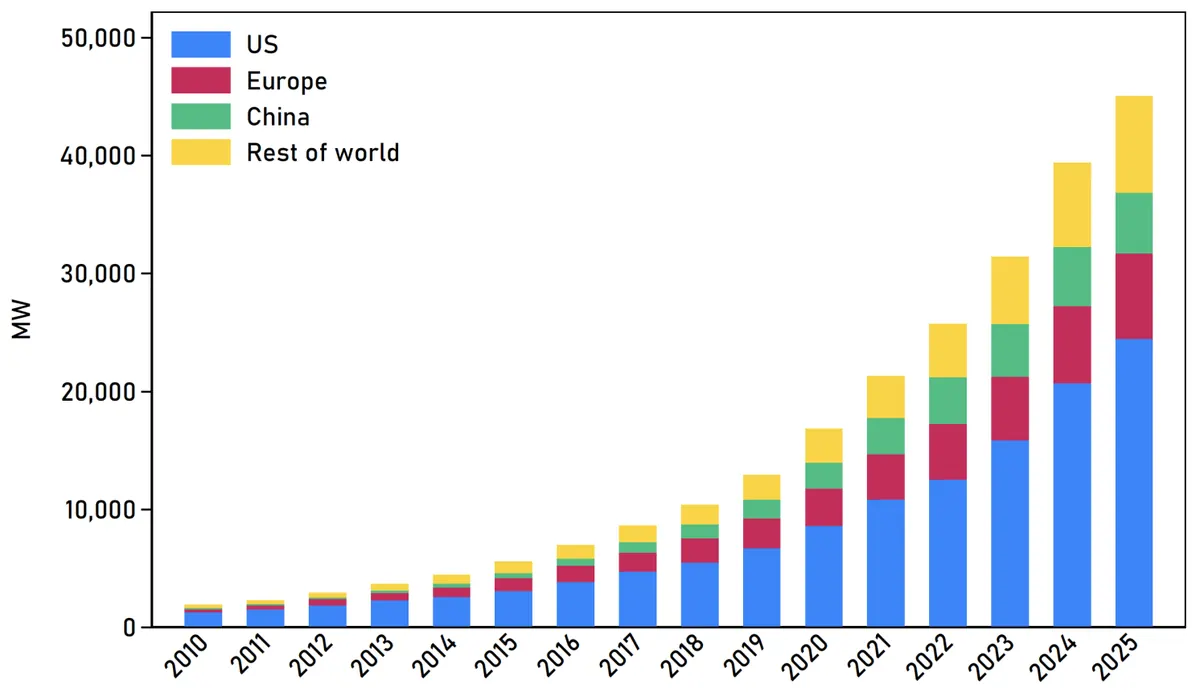
Рисунок 2b. ИТ-мощность (МВт) центров обработки данных по подкатегориям объектов
Источник: cepr.org
Примечание. Данные BNEF обработаны авторами; последние доступные наблюдения относятся ко второму кварталу 2025 года. На верхнем графике обозначение C соответствует колокации, то есть размещению оборудования в центрах обработки данных, управляемых одной стороной, при предоставлении услуг другой стороне на арендной основе. Обозначение SB относится к самостоятельному строительству и эксплуатации центров обработки данных компаниями для собственных нужд. При этом подкатегории в сегменте колокации классифицируются по характеру деятельности клиента, тогда как подкатегории в сегменте самостоятельного строительства — по типу бизнеса оператора.
Энергоёмкость: потребление электроэнергии центрами обработки данных
В глобальном масштабе потребление электроэнергии центрами обработки данных с 2017 года увеличивалось в среднем примерно на 12 % ежегодно, что более чем в четыре раза превышает темпы роста совокупного мирового электропотребления (IEA, 2025). Для наглядности: центр обработки данных мощностью 10 МВт потребляет около 80 ГВт·ч электроэнергии в год, что сопоставимо с годовым потреблением примерно 20 тысяч европейских домохозяйств. Согласно существующим оценкам, глобальное энергопотребление центров обработки данных составляет от 415 ТВт·ч до 450 ТВт·ч, а к 2030 году, при сценарии ускоренного роста, оно может увеличиться более чем вдвое — до 1260 ТВт·ч, или 4,4 % мирового спроса на электроэнергию.
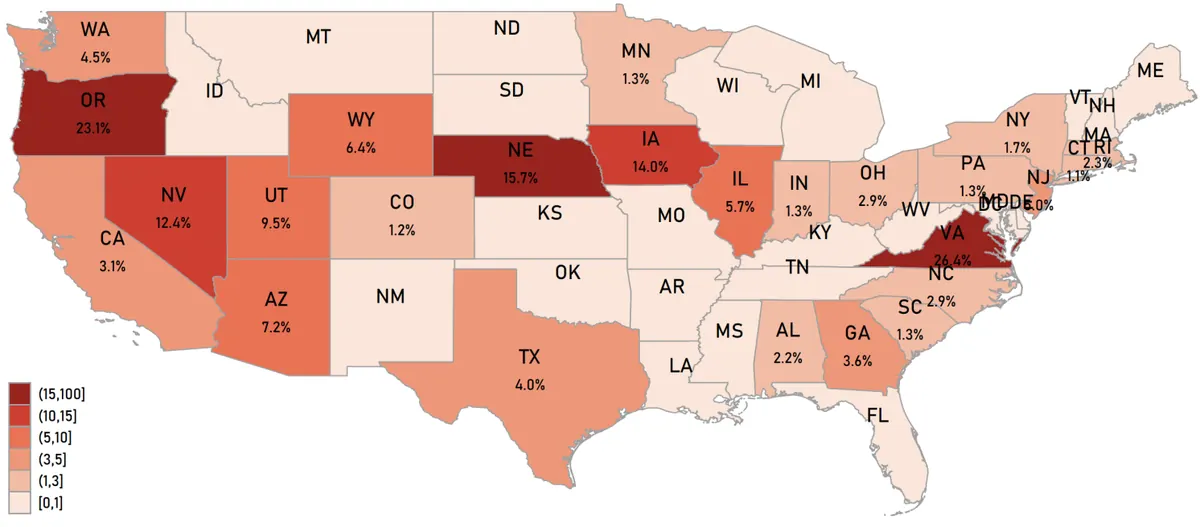
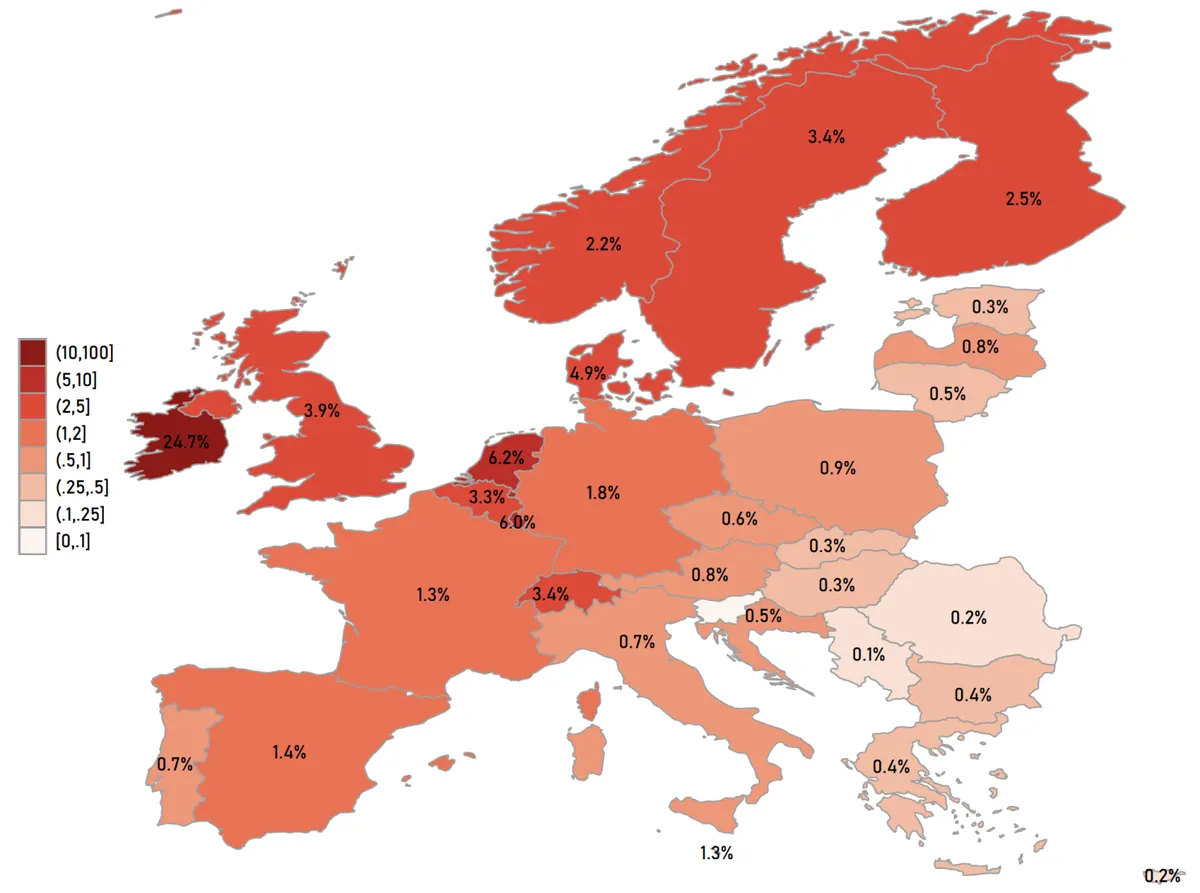
При этом, несмотря на относительно умеренную долю в глобальном энергопотреблении, в отдельных регионах центры обработки данных уже формируют высококонцентрированные кластеры, которые потребляют значительную часть местного электроснабжения. В статье для оценки этого эффекта объединяются данные о национальном потреблении электроэнергии, геолокации центров обработки данных и их ИТ-мощностях по США и Европе. В 2024 году в шести штатах США на центры обработки данных приходилось около 10 % и более общего потребления электроэнергии, при этом наиболее ярко выделялась Вирджиния, где их доля достигала примерно 26 % (рисунок 3). В Европе наиболее показательным случаем выступает Ирландия, где на центры обработки данных приходится почти четверть национального спроса на электроэнергию. Среди крупнейших европейских экономик только Великобритания превышает порог в 3 %, тогда как четыре крупнейшие страны ЕС сохраняют этот показатель ниже 2 % (рисунок 4).
Рисунок 3. Доля потребления электроэнергии центрами обработки данных в штатах США
Источник: cepr.org
Примечание. Авторы обработали данные BNEF и EIA. Все данные относятся к 2024 году, последнему доступному году для анализа потребления электроэнергии в штатах США. Для удобства чтения мы не указываем доли менее 1 %.
Рисунок 4. Доля потребления электроэнергии центрами обработки данных в европейских странах
Источник: cepr.org
Примечание. Авторы обработали данные BNEF и Ember. Все данные относятся к 2024 году, последнему доступному году потребления электроэнергии в европейских странах.
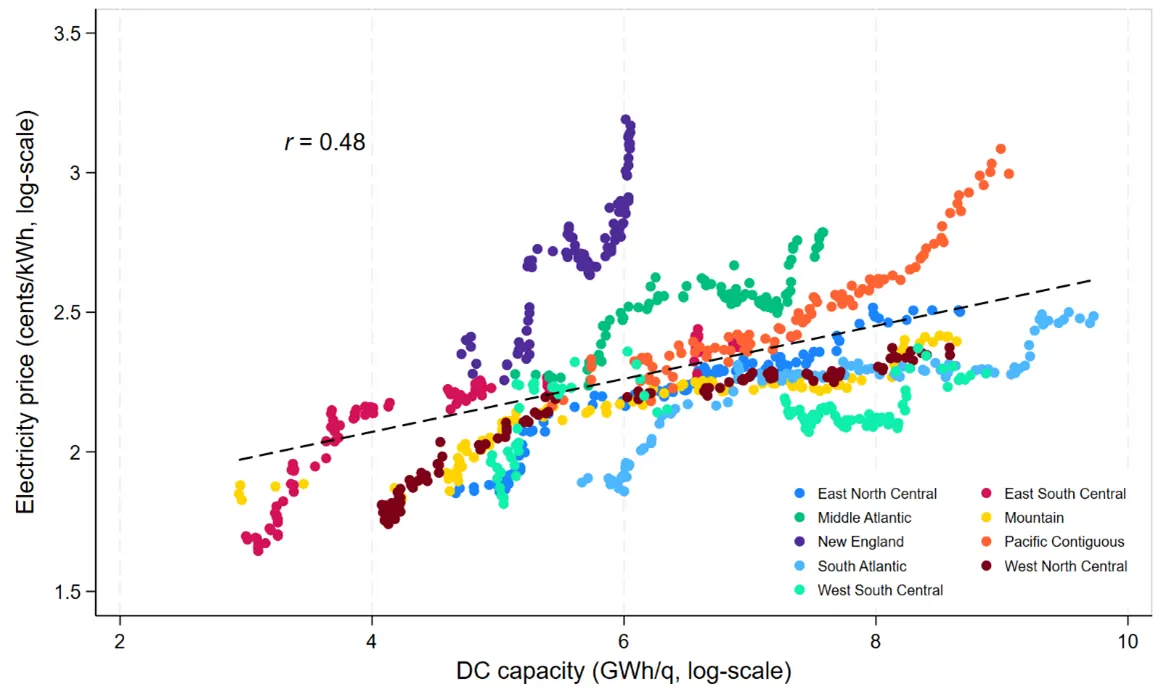
Помимо увеличения доли в структуре местного электропотребления, высокая концентрация центров обработки данных также связана с более высокими затратами на электроэнергию. На рисунке 5 представлена зависимость между средними розничными ценами на электроэнергию и мощностью центров обработки данных по регионам США. Наблюдаемая корреляция является положительной и статистически значимой. Хотя сама по себе такая межрегиональная зависимость не позволяет сделать однозначный вывод о наличии причинно-следственной связи, она соответствует гипотезе о том, что концентрированный спрос со стороны центров обработки данных способен оказывать повышательное давление на локальные цены на электроэнергию.
Рисунок 5. Диаграмма рассеяния цен на электроэнергию и мощности постоянного тока по районам переписи населения США
Источник: cepr.org
Примечание. Авторы обработали данные BNEF и EIA. r — коэффициент корреляции между двумя переменными. Выборка: 2001-2024 гг.
Для обеспечения масштабного энергопотребления центров обработки данных могут использоваться различные технологии генерации, каждая из которых отличается по производительности, стоимости и срокам ввода в эксплуатацию. Наиболее быстрыми с точки зрения развёртывания остаются солнечные фотоэлектрические установки и газовые турбины. Крупнейшие гипермасштабные технологические компании, как правило, применяют диверсифицированный подход к обеспечению надёжного электроснабжения. В их стратегии входят заключение долгосрочных соглашений о покупке электроэнергии (PPA) как с традиционными, так и с возобновляемыми источниками, партнёрства с атомной генерацией, а также поддержка перезапуска ранее выведенных из эксплуатации газовых электростанций.
Однако обеспечение необходимого объёма электроэнергии представляет собой лишь одну сторону проблемы. Расширение мощностей центров обработки данных всё чаще сталкивается с возрастающими рисками, связанными с задержками подключения к электросетям, особенно в регионах, где спрос растёт наиболее быстрыми темпами. В ответ на эти вызовы государства используют различные модели регулирования. Одни страны, прежде всего США, стремятся ускорить подключение центров обработки данных к сети в рамках более широкой стратегии поддержки развития искусственного интеллекта, увязывая это с обязательствами компаний по созданию автономных генерирующих мощностей и финансированию модернизации инфраструктуры. Другие государства, напротив, занимают более ограничительную позицию. Так, Ирландия ввела мораторий на подключение новых центров обработки данных в отдельных районах и требует, чтобы новые объекты обеспечивали собственные генерирующие и накопительные мощности. Схожие ограничения, продиктованные также дефицитом земельных и водных ресурсов, были приняты в Нидерландах и Сингапуре.
Заключение
Центры обработки данных выступают физической основой цифровой экономики, превращая инвестиции, связанные с развитием искусственного интеллекта, в вычислительные мощности, а затем — в экономически значимый производительный результат. Проведённый анализ подчёркивает как исключительный масштаб и географическую концентрацию этой инфраструктуры, так и сопутствующие ей энергетические вызовы.
В рамках исследования выделяются три ключевые проблемы экономической и энергетической политики. Первая связана с распределением издержек и выгод. Хотя преимущества развития цифровой инфраструктуры распространяются на широкий круг пользователей и секторов экономики, сопутствующие издержки рост цен на электроэнергию, перегрузка сетевой инфраструктуры и необходимость модернизации электросетей в непропорционально высокой степени ложатся на домохозяйства и бизнес в регионах размещения центров обработки данных. Как показывает субнациональный анализ, в отдельных территориях такие объекты уже потребляют значительную долю локального электроснабжения, а политическая напряжённость вокруг распределения соответствующих затрат продолжает нарастать.
Вторая проблема отражает всё более тесное переплетение цифрового и энергетического переходов. В условиях ускоренного роста отрасли конкуренция за электроэнергию и доступ к сетевой инфраструктуре может существенно усилиться, особенно если темпы инвестиций в энергосистему будут отставать от спроса, формируемого развитием искусственного интеллекта. В этом случае возникает риск, что дальнейшее расширение центров обработки данных будет вытеснять другие приоритеты энергосистемы или замедлять достижение целей декарбонизации. Иными словами, усиливается вероятность возникновения сложного компромисса между задачами цифрового развития и климатической повесткой.
Третья, и, вероятно, наиболее значимая для Европы, проблема носит стратегический характер. Глобальные ИТ-мощности сконцентрированы не только географически, но и институционально — в руках ограниченного круга американских гипермасштабных компаний. На долю Европы приходится менее одной пятой мировых мощностей, что означает высокую зависимость региона от инфраструктуры, контролируемой извне, в вопросах предоставления облачных сервисов, обучения передовых моделей искусственного интеллекта и управления данными. По мере того как ИИ становится всё более важным фактором экономической эффективности и национальной безопасности, снижение такой зависимости требует более скоординированной политики, объединяющей инвестиции в цифровую инфраструктуру, развитие энергетических сетей и укрепление технологического суверенитета.
Оригинал: https://the-tenge.kz/articles/tsentri-obrabotki-dannikh-i-tsena-tsifrovogo-rosta