Инфляционная загадка современной экономики
Как исследования Эндрю Аткесона переосмысливают прогнозирование инфляции и роль ожиданий.
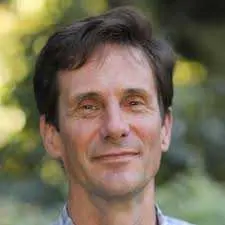
THE TENGE продолжает рубрику выходного дня, посвящённую ведущим экономистам современности, чьи идеи формируют методологию и аналитический язык прикладных исследований. В предыдущем выпуске мы рассматривали вклад Рикардо Рейса. Сегодня в центре внимания — Эндрю Аткесон.
Эндрю Аткесон — профессор экономики и финансов (кафедра имени Стэнли М. Циммермана) и директор программы по деловой экономике в Калифорнийском университете в Лос-Анджелесе (UCLA). Он является научным сотрудником Национального бюро экономических исследований, членом Эконометрического общества, а также консультантом Федерального резервного банка Миннеаполиса. Его научные интересы охватывают широкий круг вопросов в области макроэкономики и финансов, включая динамическую теорию контрактов, механизмы денежно-кредитной политики и её воздействие как на финансовые рынки, так и на макроэкономическую динамику в целом.
Критика предсказуемости инфляции и «инфляционная загадка»
В рамках классической и новой кейнсианской традиции инфляция рассматривается как функция разрыва выпуска, ожиданий и шоков предложения, а центральным инструментом анализа выступает кривая Филлипса. Предполагается, что при наличии корректно специфицированной модели и достоверных оценок параметров можно не только объяснить прошлую динамику инфляции, но и с высокой степенью точности прогнозировать её будущую траекторию. Однако эмпирические результаты Аткесона ставят под сомнение данное предположение.
В своей широко цитируемой работе, посвящённой оценке прогностической силы кривой Филлипса, Аткесон демонстрирует, что структурные модели, основанные на стандартных макроэкономических соотношениях, зачастую не обеспечивают лучшего качества прогнозов по сравнению с простейшими статистическими спецификациями. В частности, модели, использующие исключительно прошлые значения инфляции (autoregressive processes), нередко оказываются сопоставимыми или даже более точными, чем модели, включающие разрыв выпуска или другие индикаторы экономической активности. Данный результат имеет принципиальное значение, поскольку он указывает на то, что ключевые переменные, традиционно считающиеся определяющими для инфляции, могут обладать существенно меньшей предсказательной силой, чем предполагается в теории.
С теоретической точки зрения это подводит к переосмыслению самой природы инфляционного процесса. Если инфляция слабо реагирует на текущую фазу делового цикла, а её динамика во многом определяется собственной прошлой траекторией, то это свидетельствует о наличии значительной инерционности и, возможно, о доминировании адаптивных или неполностью рациональных ожиданий. В таком случае инфляция становится более «самоподдерживающимся» процессом, где прошлые значения играют роль якоря, а воздействие текущей политики или экономической активности проявляется лишь постепенно и с ограниченной силой.
Особое значение в данном контексте приобретает феномен так называемой «плоской» кривой Филлипса, наблюдаемый в развитых экономиках в последние десятилетия. Аткесон показывает, что чувствительность инфляции к изменениям уровня безработицы или разрыва выпуска существенно снизилась, что делает традиционные инструменты анализа менее информативными. Это означает, что даже при значительных колебаниях экономической активности инфляция может оставаться относительно стабильной, что усложняет задачу центральных банков по её прогнозированию и контролю.
Кроме того, его результаты поднимают вопрос о роли ожиданий и доверия в формировании инфляции. Если инфляционные процессы в большей степени зависят от прошлых значений и закреплённых ожиданий, чем от текущих макроэкономических условий, то эффективность денежно-кредитной политики оказывается тесно связанной с её способностью влиять на эти ожидания. В противном случае даже значительные изменения процентных ставок могут не привести к ожидаемым результатам в краткосрочной перспективе.
Международная макроэкономика и глобальные дисбалансы
Глобальные дисбалансы не следует рассматривать исключительно через призму торговых потоков. Напротив, решающую роль играют международные финансовые потоки и структура глобальных портфелей активов и обязательств. В условиях высокой финансовой интеграции страны выступают не только как производители и потребители товаров, но и как участники сложной системы перераспределения рисков и доходов через финансовые рынки. Это означает, что устойчивый дефицит текущего счёта, например в США, может быть не признаком дисбаланса в классическом смысле, а отражением глобального спроса на безопасные и ликвидные активы, номинированные в долларах.
Аткесон показывает, что в современной мировой экономике наблюдается структурный спрос на определённые типы активов — прежде всего, на активы с высокой степенью надёжности и ликвидности. Страны, обладающие институциональным доверием и развитой финансовой системой, способны выступать «поставщиками» таких активов, финансируя свои дефициты за счёт притока капитала. В этом контексте глобальные дисбалансы становятся не столько отклонением от равновесия, сколько частью устойчивой конфигурации мировой финансовой системы, где различные страны специализируются на выпуске и удержании различных типов активов.
С теоретической точки зрения это приводит к пересмотру стандартных моделей межвременного выбора в открытой экономике. Если ранее предполагалось, что дефициты текущего счёта должны в долгосрочной перспективе компенсироваться профицитами, то в рамках подхода Аткесона такая динамика не является обязательной. При наличии устойчивого спроса на активы определённой страны дефицит может сохраняться длительное время без немедленных корректирующих механизмов, что, в свою очередь, требует более сложного анализа устойчивости, включающего оценку структуры обязательств, валютной композиции активов и доверия к институциональной среде.
Особое внимание в его работах уделяется роли асимметрий в международной финансовой системе. Различные страны обладают неодинаковым доступом к глобальным рынкам капитала, различной способностью заимствовать в собственной валюте и разной степенью доверия со стороны инвесторов. Эти асимметрии формируют устойчивые потоки капитала от стран с ограниченными возможностями размещения средств к странам с развитой финансовой инфраструктурой. В результате глобальные дисбалансы оказываются встроенными в саму архитектуру мировой экономики.
Кроме того, Аткесон подчёркивает, что анализ глобальных дисбалансов должен учитывать не только количественные показатели, такие как размер дефицита или профицита, но и качественные характеристики — в частности, состав активов и обязательств. Страна, финансирующая дефицит за счёт краткосрочных и рискованных обязательств, сталкивается с существенно более высокими рисками, чем страна, привлекающая долгосрочный капитал в форме инвестиций в безопасные активы. Таким образом, устойчивость определяется не только масштабом дисбаланса, но и его структурой.
Финансовые кризисы и макроэкономическая устойчивость
Кризисы последних десятилетий продемонстрировали, что именно финансовая система может становиться источником нестабильности, способной трансформировать локальные шоки в масштабные макроэкономические потрясения. Работы Аткесона направлены на теоретическое осмысление этих процессов и выявление механизмов их распространения.
Ключевым элементом его подхода является акцент на эндогенной природе финансовых кризисов. В отличие от представления, в котором кризисы рассматриваются как результат внешних шоков, Аткесон показывает, что они часто формируются внутри самой экономической системы в результате накопления дисбалансов. Рост долговой нагрузки, избыточное принятие риска, искажения в оценке стоимости активов и асимметрии информации создают условия, при которых даже относительно небольшой шок может привести к резкому ухудшению финансового состояния агентов. Таким образом, кризис выступает не как случайное событие, а как проявление внутренних противоречий, накапливающихся в периоды экономического роста.
Особое внимание уделяется роли ликвидности и ограничений финансирования. Аткесон подчёркивает, что в стрессовых условиях доступ к ликвидности становится ключевым фактором выживания финансовых институтов и компаний. Даже платёжеспособные агенты могут оказаться в уязвимом положении, если они не способны своевременно рефинансировать свои обязательства. Это приводит к так называемым эффектам «ограничения заимствования» (borrowing constraints), которые усиливают спад: вынужденная продажа активов снижает их цены, что, в свою очередь, ухудшает балансы и вызывает дальнейшие продажи. Возникает самоподдерживающийся процесс, усиливающий глубину кризиса.
Важным аспектом анализа является также сетевой характер финансовой системы. Экономические агенты связаны между собой через сложную структуру взаимных обязательств, что делает систему уязвимой к эффектам заражения. Проблемы одного сегмента могут быстро распространяться на другие, особенно если существует высокая степень взаимозависимости. Аткесон показывает, что такие эффекты не могут быть адекватно описаны в рамках моделей с репрезентативным агентом, поскольку они требуют учёта гетерогенности и структуры взаимодействий между участниками рынка.
С точки зрения макроэкономической политики его исследования подчёркивают необходимость перехода от узко направленного регулирования отдельных институтов к системному, макропруденциальному подходу. Если источником нестабильности являются системные взаимосвязи и накопленные дисбалансы, то регулирование должно быть направлено на ограничение избыточного риска на уровне всей системы, что включает в себя контроль за кредитным циклом, требования к капиталу и ликвидности, а также мониторинг взаимосвязей между финансовыми институтами.
Кроме того, Аткесон обращает внимание на важность ожиданий и поведения агентов в условиях неопределённости. В периоды стабильности участники рынка склонны недооценивать риски, что способствует накоплению уязвимостей. Однако при изменении ожиданий например, в ответ на негативные новости — происходит резкий пересмотр оценок, что усиливает волатильность и ускоряет развитие кризиса.
Макроэкономика пандемии и прикладной анализ
В условиях COVID-19 классические макроэкономические инструменты оказались недостаточными для объяснения наблюдаемой динамики, поскольку ключевым фактором экономической активности стало не только поведение экономических агентов, но и эпидемиологические ограничения. Аткесон предложил интегрировать эти два измерения в единую аналитическую рамку, объединив макроэкономические модели с эпидемиологическими (в частности, SIR-подходом).
Ключевая особенность его подхода заключается в том, что распространение инфекции рассматривается как эндогенный фактор, напрямую влияющий на экономические решения. Домохозяйства и фирмы изменяют своё поведение не только в ответ на экономические стимулы, но и исходя из риска заражения. Снижение потребления, ограничение трудовой активности и сокращение инвестиций в такой модели являются не просто следствием административных ограничений, но и результатом рациональной адаптации к эпидемиологической среде, что позволяет объяснить, почему экономическая активность снижалась даже в тех случаях, когда формальные ограничения были минимальными.
Одним из центральных результатов исследований Аткесона является формализация компромисса между экономической активностью и распространением заболевания. Жёсткие ограничительные меры, такие как локдауны, позволяют замедлить распространение инфекции и снизить нагрузку на систему здравоохранения, однако сопровождаются значительными экономическими издержками. В то же время отказ от ограничений может поддержать краткосрочную экономическую активность, но приводит к более быстрому росту числа заболевших, что в конечном итоге также оказывает негативное влияние на экономику.
Важным элементом анализа является роль ожиданий и информации. Экономические агенты формируют свои решения на основе представлений о будущей динамике пандемии и возможных мерах политики. Неопределённость относительно продолжительности ограничений, эффективности вакцин или масштабов распространения инфекции усиливает волатильность и снижает инвестиционную активность. Аткесон показывает, что прозрачная и предсказуемая политика способна частично смягчить эти эффекты за счёт снижения неопределённости и стабилизации ожиданий.
Кроме того, его исследования подчёркивают значимость целевых мер политики. В отличие от однородных ограничений, направленных на всю экономику, более эффективными могут быть дифференцированные подходы, учитывающие различия в рисках заражения и экономической значимости отдельных секторов. Например, ограничения, направленные на высокорисковые виды деятельности, могут обеспечивать сопоставимый эпидемиологический эффект при меньших экономических потерях, что требует более детализированного анализа структуры экономики и поведения агентов.
Оригинал: https://the-tenge.kz/articles/inflyatsionnaya-zagadka-ekonomiki