Инфляция, ожидания и доверие
Рикардо Рейс о роли ожиданий, информации и государства в современной экономике.
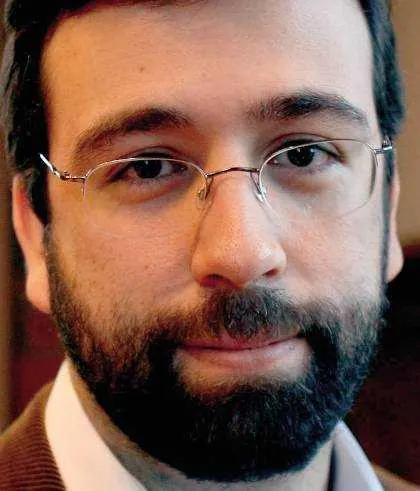
THE TENGE продолжает рубрику выходного дня, посвящённую ведущим экономистам современности, чьи идеи формируют методологию и аналитический язык прикладных исследований. В предыдущем выпуске мы рассматривали вклад Гиты Гопинат. Сегодня в центре внимания — Рикардо Рейс.
Рикардо Рейс — профессор экономики имени А. В. Филлипса в Лондонской школе экономики (LSE) и руководитель Центра макроэкономики. В 2016 году он был удостоен премии Бернасера как лучший молодой макроэкономист Европы, а в 2017 году — премии Bundesbank/University of Toronto в области денежно-кредитной экономики. Научные интересы Рейса охватывают широкий круг вопросов, включая формирование инфляционных ожиданий, эффективность нетрадиционных инструментов денежно-кредитной политики, роль баланса центрального банка, информационные фрикции и ограниченную рациональность экономических агентов, а также проблемы неэффективного распределения капитала и макроэкономической нестабильности.
Теория «липкой информации»
Теория «липкой информации» (sticky information), разработанная Рикардо Рейсом совместно с Грегори Манкью, представляет собой одно из наиболее содержательных переосмыслений природы макроэкономической инерции в рамках современной новой кейнсианской парадигмы. В отличие от традиционного подхода, в котором основным источником негибкости выступают цены и заработные платы (так называемые menu costs или контрактные ограничения), данная концепция переносит акцент на гораздо более фундаментальный уровень — процесс формирования и обновления информации экономическими агентами.
Ключевая идея заключается в том, что фирмы, домохозяйства и даже финансовые посредники не обладают возможностью или стимулом непрерывно отслеживать и перерабатывать всю поступающую макроэкономическую информацию. Обновление ожиданий, будь то прогноз инфляции, оценка спроса или ожидания по процентным ставкам сопряжено с издержками: когнитивными, организационными и временными. В результате экономические агенты принимают решения, опираясь на «устаревшие» информационные наборы, которые обновляются дискретно и с разной частотой. Это приводит к тому, что в каждый момент времени в экономике сосуществуют агенты с различными, зачастую несинхронизированными представлениями о текущем состоянии и перспективах экономики.
С формальной точки зрения это означает, что динамика инфляции и выпуска определяется не только текущими фундаментальными факторами, но и распределением информационной «свежести» среди агентов. Иначе говоря, даже при отсутствии жёсткости цен как таковой, совокупное поведение цен и заработных плат демонстрирует инерционность, поскольку решения принимаются на основе частично устаревших ожиданий. Это объясняет эмпирически наблюдаемую «плавность» реакции инфляции на шоки, которая в стандартных моделях с жёсткими ценами часто требует введения дополнительных допущений.
Особую значимость теория приобретает при анализе трансмиссионного механизма денежно-кредитной политики. В рамках модели «липкой информации» реакция экономики на изменение процентной ставки или иной монетарный импульс оказывается существенно более растянутой во времени. Даже если центральный банк мгновенно меняет параметры политики, лишь часть агентов оперативно обновляет свои ожидания и корректирует поведение. Остальные продолжают действовать в соответствии с прежними представлениями, что создаёт эффект постепенного «распространения» политики по экономике. Таким образом, лаги денежно-кредитной политики объясняются не только институциональными или финансовыми фрикциями, но и ограничениями в обработке информации.
Ещё одно важное следствие заключается в переосмыслении природы инфляционных ожиданий. В модели Рейса-Манкью они носят гетерогенный и инерционный характер: агрегированное ожидание инфляции представляет собой взвешенную комбинацию ожиданий, сформированных в разные периоды времени. Это придаёт инфляции так называемую «историческую зависимость»: она становится функцией не только текущей политики, но и накопленного массива прошлых представлений. Именно этим во многом объясняется устойчивость инфляционных процессов даже в условиях активного ужесточения политики.
С практической точки зрения данная теория существенно усиливает значение коммуникационной политики центральных банков. Если ключевым ограничением является не столько негибкость цен, сколько медленное обновление информации, то задача регулятора заключается в ускорении этого процесса, через прозрачность, предсказуемость и доступность сигналов. Forward guidance, публикация прогнозов, разъяснение решений — всё это становится не второстепенным инструментом, а центральным элементом денежно-кредитной политики, направленным на синхронизацию ожиданий экономических агентов.
Роль ожиданий и управление ожиданиями
Если в классической новой кейнсианской модели ожидания выступают как рациональные и мгновенно адаптирующиеся к новой информации, то Рейс предлагает более реалистичную конструкцию, в которой ожидания являются гетерогенными, неполными и подверженными искажениям восприятия.
Принципиальный сдвиг заключается в том, что ожидания рассматриваются не как абстрактная величина, автоматически вытекающая из модели, а как результат конкретного процесса обработки информации экономическими агентами. Домохозяйства, фирмы и инвесторы не только обладают различным доступом к информации, но и интерпретируют её по-разному. Более того, значительная часть агентов не следит за сигналами центрального банка на постоянной основе, а формирует свои представления о будущей инфляции и процентных ставках эпизодически, опираясь на ограниченный набор индикаторов — от прошлой инфляции до медиапространства и личного опыта. Это приводит к тому, что в экономике сосуществует множество «локальных» ожиданий, которые не сводятся к единому рациональному прогнозу.
В этой логике управление ожиданиями становится не побочным, а ключевым каналом воздействия денежно-кредитной политики. Центральный банк влияет на экономическую динамику не только через изменение краткосрочной ставки, но и через формирование представлений о будущей траектории политики, инфляции и экономической активности. Однако эффективность этого канала напрямую зависит от того, насколько сигналы регулятора достигают агентов и корректно ими интерпретируются. Рейс показывает, что передача этих сигналов является несовершенной: между объявлением политики и её восприятием возникает своего рода «информационный фильтр», обусловленный вниманием, доверием и уровнем финансовой грамотности.
Одним из наиболее важных инструментов в этом контексте выступает forward guidance — коммуникация центрального банка относительно будущих действий. В стандартных моделях предполагается, что подобные заявления мгновенно встраиваются в ожидания всех агентов и тем самым оказывают сильное влияние на долгосрочные ставки и инвестиционные решения. Однако в реальности, как показывает Рейс, эффект оказывается значительно более сложным и неоднородным. Финансовые рынки, обладающие высокой степенью информированности, реагируют быстро и почти полностью, тогда как домохозяйства и малый бизнес могут либо игнорировать сигналы, либо интерпретировать их с существенными искажениями. В результате агрегированный эффект политики оказывается ослабленным и распределённым во времени.
Особое внимание в работах Рейса уделяется вопросу доверия к центральному банку. Ожидания формируются не только на основе информации, но и на основе убеждений о том, насколько последовательно и предсказуемо действует регулятор. При низком уровне доверия даже чётко сформулированные сигналы могут не привести к ожидаемой реакции, тогда как высокая репутация позволяет центральному банку воздействовать на ожидания с меньшими издержками. Таким образом, институциональная устойчивость и прозрачность становятся неотъемлемой частью эффективной денежно-кредитной политики.
В более широком макроэкономическом контексте подход Рейса приводит к важному выводу: динамика инфляции и выпуска в значительной степени определяется не только текущими экономическими условиями, но и тем, как эти условия воспринимаются и интерпретируются агентами, это означает, что политика, направленная исключительно на изменение «фундаментальных» параметров, таких как процентные ставки или денежная масса, может оказаться недостаточной без параллельного воздействия на ожидания. Более того, в условиях высокой неопределённости или информационной фрагментации именно ожидания становятся основным источником макроэкономической волатильности.
Инфляция как фискальное явление
В рамках стандартной новой кейнсианской парадигмы инфляция, как правило, рассматривается преимущественно как результат действий центрального банка — через управление процентными ставками, денежным предложением и ожиданиями. Однако Рейс, развивая идеи фискальной теории уровня цен, показывает, что подобное одностороннее понимание является неполным и в ряде случаев вводящим в заблуждение.
Ключевая логика заключается в том, что уровень цен в экономике определяется не только текущими и ожидаемыми действиями центрального банка, но и межвременным бюджетным ограничением государства. Иначе говоря, совокупный государственный долг должен быть обеспечен будущими первичными профицитами бюджета. Если же экономические агенты начинают сомневаться в способности или готовности государства генерировать достаточные доходы для обслуживания долга, возникает необходимость «размывания» его реальной стоимости через инфляцию. В этом смысле инфляция становится не столько инструментом, сколько следствием фискальной несбалансированности.
Рейс подчёркивает, что в современных экономиках, особенно после глобального финансового кризиса и пандемии, роль фискального фактора существенно возросла. Резкое увеличение государственных расходов, рост долговой нагрузки и активное участие центральных банков в финансировании дефицитов через покупку государственных облигаций (в рамках программ количественного смягчения) привели к размыванию границ между монетарной и фискальной политикой. Баланс центрального банка всё в большей степени отражает не только цели стабилизации инфляции, но и задачи обеспечения устойчивости государственных финансов.
В этой конфигурации центральный банк сталкивается с так называемым «фискальным доминированием». Это ситуация, при которой возможности регулятора по контролю инфляции ограничены необходимостью учитывать состояние бюджета и долгового рынка. Повышение процентных ставок, направленное на сдерживание инфляции, может одновременно увеличивать стоимость обслуживания государственного долга, тем самым усугубляя фискальные риски. Это может привести к тому, что денежно-кредитная политика становится подчинённой задачам бюджетной устойчивости.
Особое внимание Рейс уделяет роли ожиданий в данной связке. Если экономические агенты уверены в долгосрочной фискальной устойчивости, инфляционные последствия даже значительных бюджетных дефицитов могут оставаться ограниченными. Однако при утрате доверия динамика может измениться резко и нелинейно: инфляция начинает отражать не столько текущие макроэкономические условия, сколько пересмотр ожиданий относительно будущей налогово-бюджетной политики.
Переосмысление механизмов трансмиссии денежной политики
Рейс предлагает рассматривать трансмиссию денежной политики как результат взаимодействия нескольких взаимосвязанных каналов, среди которых ключевую роль играют информационные фрикции, ожидания, структура финансовой системы и состояние балансов экономических агентов. В этом контексте процентная ставка перестаёт быть единственным или даже доминирующим инструментом воздействия: её влияние опосредуется тем, как она воспринимается, интерпретируется и распространяется по экономике.
Одним из центральных элементов данного подхода является интеграция информационных ограничений в механизм трансмиссии. Как следует из теории «липкой информации», экономические агенты обновляют свои ожидания с различной частотой, что приводит к асинхронной реакции на изменения политики. В результате даже сильный монетарный импульс не приводит к мгновенной корректировке поведения эффект проходит через экономику постепенно, по мере того, как всё большее число агентов пересматривает свои ожидания.
Второй важный аспект связан с ролью финансовых рынков и структуры балансов. Рейс подчёркивает, что денежно-кредитная политика воздействует не только через стоимость заимствований, но и через цены активов, распределение рисков и ликвидность. Изменения в балансе центрального банка, особенно в условиях нетрадиционных мер, таких как количественное смягчение влияют на премии за риск, структуру доходности и доступ к финансированию. Таким образом, трансмиссия приобретает ярко выраженный финансовый характер, где каналы через банковскую систему, рынки облигаций и капитала становятся не менее значимыми, чем традиционный процентный канал.
Особое место в анализе занимает канал ожиданий, который в работах Рейса фактически становится связующим элементом всей системы. Любое изменение политики сначала отражается в ожиданиях финансовых рынков, затем с различной степенью задержки передаётся домохозяйствам и фирмам. При этом эффективность передачи зависит от доверия к центральному банку, прозрачности его действий и способности агентов интерпретировать сигналы. В условиях, когда ожидания фрагментированы или слабо закреплены, трансмиссия становится менее предсказуемой и может сопровождаться значительными отклонениями от целевых ориентиров.
Дополнительное усложнение вносит взаимодействие денежной и фискальной политики. В ситуации фискального доминирования изменения процентной ставки могут иметь неоднозначные эффекты: с одной стороны, они направлены на сдерживание инфляции, с другой влияют на устойчивость государственного долга и, следовательно, на инфляционные ожидания. Это означает, что трансмиссия политики не является однозначной и может зависеть от институционального контекста и состояния государственных финансов.
Оригинал: https://the-tenge.kz/articles/inflyatsiya-ozhidaniya-i-doverie