Итоги валютного, долгового и денежного рынков за неделю
Ослабление доллара и рост нефтяных котировок создали благоприятные условия для укрепления теңге.
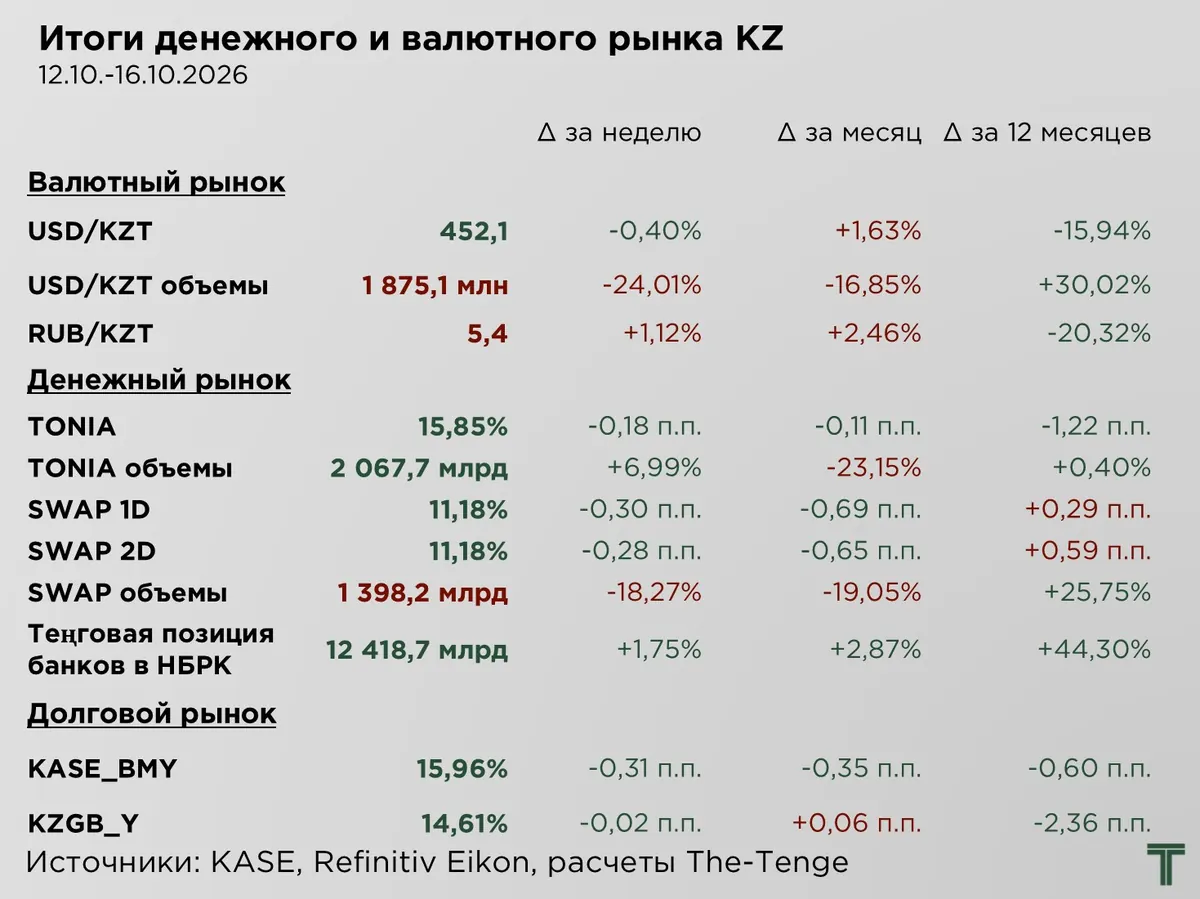
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
По итогам прошедшей недели теңге прервал двухнедельную серию ослабления, укрепившись по отношению к доллару США на 0,4 %, или ₸1,8, до ₸452,1 за $1. При этом объём валютных торгов сократился на 24,0 %.
Одним из основных факторов укрепления теңге стало ослабление американского доллара на глобальном валютном рынке. В течение двух предыдущих недель, несмотря на относительно благоприятные внутренние и внешние условия, национальная валюта находилась под давлением общего укрепления доллара. Ослабление позиций доллара на прошлой неделе создало более благоприятные условия для восстановления курса теңге, позволив частично компенсировать предыдущее снижение.
Внешнеэкономическая конъюнктура оставалась благоприятной для казахстанской валюты. Ослабление доллара, снижение доходностей американских казначейских облигаций и сохранение высокого положительного процентного дифференциала между казахстанскими и американскими государственными ценными бумагами способствовали повышению относительной привлекательности теңговых активов.
Дополнительную поддержку фундаментальным позициям теңге оказывало сохранение повышенных мировых цен на нефть, которые на прошедшей неделе продолжили свой рост на фоне обострения геополитической напряжённости на Ближнем Востоке. Усиление риска перебоев с поставками нефти из региона способствовало увеличению геополитической премии в нефтяных котировках. В этих условиях казахстанская нефть потенциально может пользоваться дополнительным спросом со стороны зарубежных покупателей, заинтересованных в диверсификации источников поставок.
Вместе с тем, положительное влияние высоких нефтяных котировок на внутренний валютный рынок имеет ограничения по своему влиянию и может проявляться с определённым временным лагом. Отмена требований по обязательной конвертации части экспортной валютной выручки ослабляет прямую взаимосвязь между ростом экспортных поступлений и увеличением предложения иностранной валюты на внутреннем рынке. В результате, даже при благоприятной ценовой конъюнктуре фактические объёмы продажи валюты экспортёрами остаются ограниченными.
Дополнительным положительным фактором для среднесрочных перспектив теңговых активов стало присвоение Казахстану статуса Index Watch — Positive в рамках рассмотрения возможности включения отечественных государственных облигаций в индекс J.P. Morgan Government Bond Index — Emerging Markets (GBI-EM). Данный статус свидетельствует о продвижении казахстанского долгового рынка в направлении интеграции в международные инвестиционные индексы и потенциального расширения круга иностранных инвесторов.
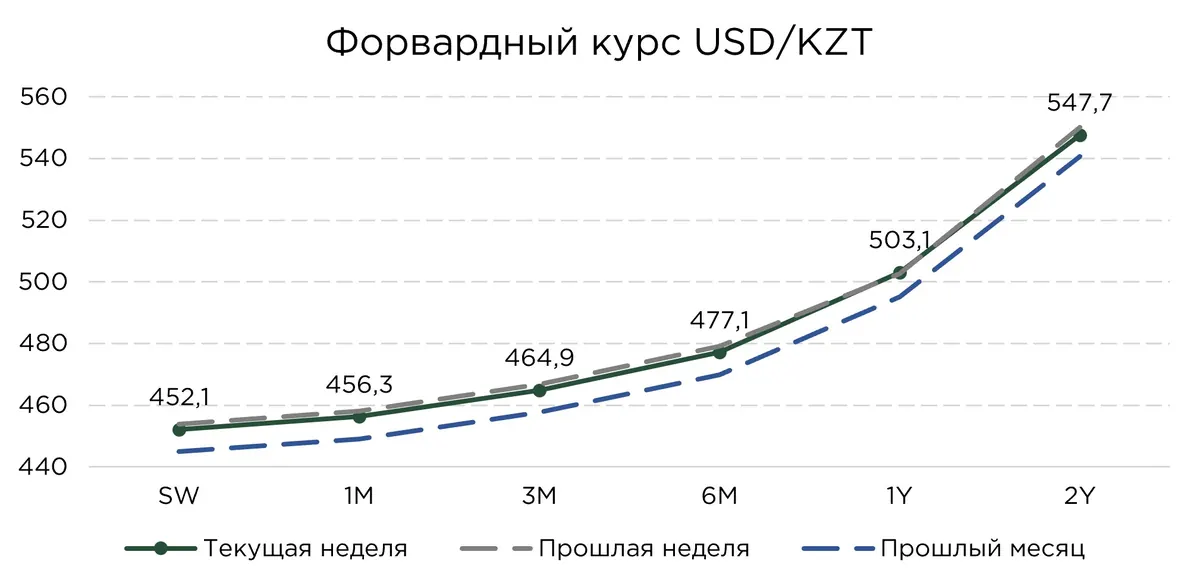
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Укрепление теңге в некоторой степени скорректировало динамику форвардного курса USD/KZT, сместив его в сторону снижения. При этом форвардные курсы последовательно увеличиваются по мере удлинения срока, что обусловлено сохраняющимся положительным дифференциалом процентных ставок между теңговыми и долларовыми инструментами. Высокая стоимость теңгового фондирования относительно долларового формирует положительную форвардную премию, величина которой возрастает с увеличением горизонта расчётов.
Вместе с тем, динамика форвардной кривой определялась, в том числе, и корректировкой процентных дифференциалов. На прошедшей неделе заметное снижение доходностей казахстанских государственных облигаций со сроками обращения от одного года до пяти лет оказало влияние на расчётную структуру форвардных котировок. Однако более выраженное снижение доходностей американских инструментов на отдельных участках кривой способствовало расширению процентного дифференциала, частично компенсируя эффект укрепления теңге и создавая предпосылки для повышения форвардных котировок на соответствующих сроках.
При текущем спот-курсе ₸452,1 за $1 расчётная одномесячная форвардная котировка составляет ₸456,3 за $1, что на 0,9 % превышает текущий уровень. На шестимесячном горизонте котировка достигает ₸477,1 за $1, предполагая форвардную премию в размере 5,5 %. На горизонте одного года расчётный форвардный курс составляет ₸503,1 за $1, что на 11,3 % выше текущего спот-курса.
Денежный рынок
На прошедшей неделе на денежном рынке Казахстана наблюдалось умеренное снижение стоимости краткосрочного теңгового фондирования.
Ставка однодневного РЕПО снизилась на 0,18 п.п., до 15,85 %, находясь чуть выше нижней границе базовой ставки в 15,25 %. Снижение ставки указывает на некоторое смягчение условий привлечения ликвидности под обеспечение ценными бумагами и отражает снижение потребности отдельных участников рынка в дополнительном теңговом фондировании. При этом объёмы торгов выросли на 6,99 % по сравнению с прошлой неделей, отражая рост избыточной ликвидности в системе.
Расширение ликвидности на рынке РЕПО происходило синхронно с дальнейшим ростом банковских теңговых резервов: увеличение совокупной теңговой позиции БВУ в НБРК на 1,75 % за неделю.
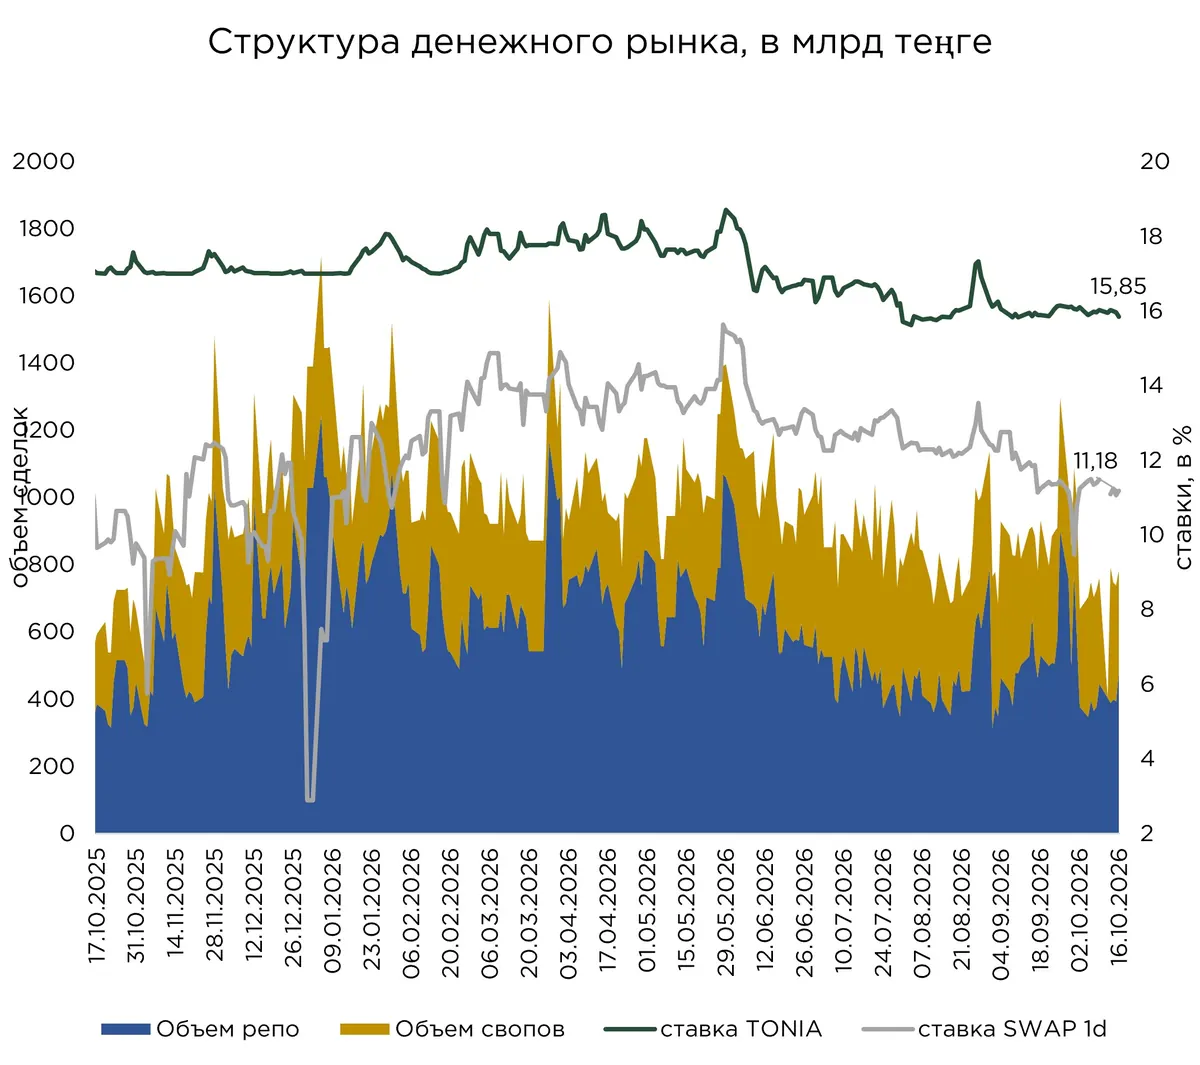
Схожая динамика наблюдалась и в сегменте валютных свопов, где также отмечалось снижение. По итогам недели доходность однодневных свопов сократилась на 0,30 п.п., тогда как по двухдневным операциям снижение составило 0,28 п.п. Синхронное уменьшение ставок на рынке РЕПО и валютных свопов указывает на смягчение условий привлечения краткосрочной теңговой ликвидности сразу в двух основных сегментах денежного рынка.
При этом снижение ставок по валютным свопам сопровождалось сокращением объёма торгов на 18,3 % за неделю. Основное влияние на динамику торговой активности, вероятно, оказало сокращение количества рабочих дней.
Отдельного внимания заслуживает расширение спреда между ставками теңгового РЕПО и валютных свопов. Более выраженное снижение ставок FX swap при относительно устойчивой динамике РЕПО свидетельствует об удешевлении теңгового фондирования через валютный рынок. Такая динамика может указывать на усиление относительного избытка долларовой ликвидности, предлагаемой в обмен на теңге, и формирование более мягких условий фондирования в валютном сегменте денежного рынка.
Долговой рынок
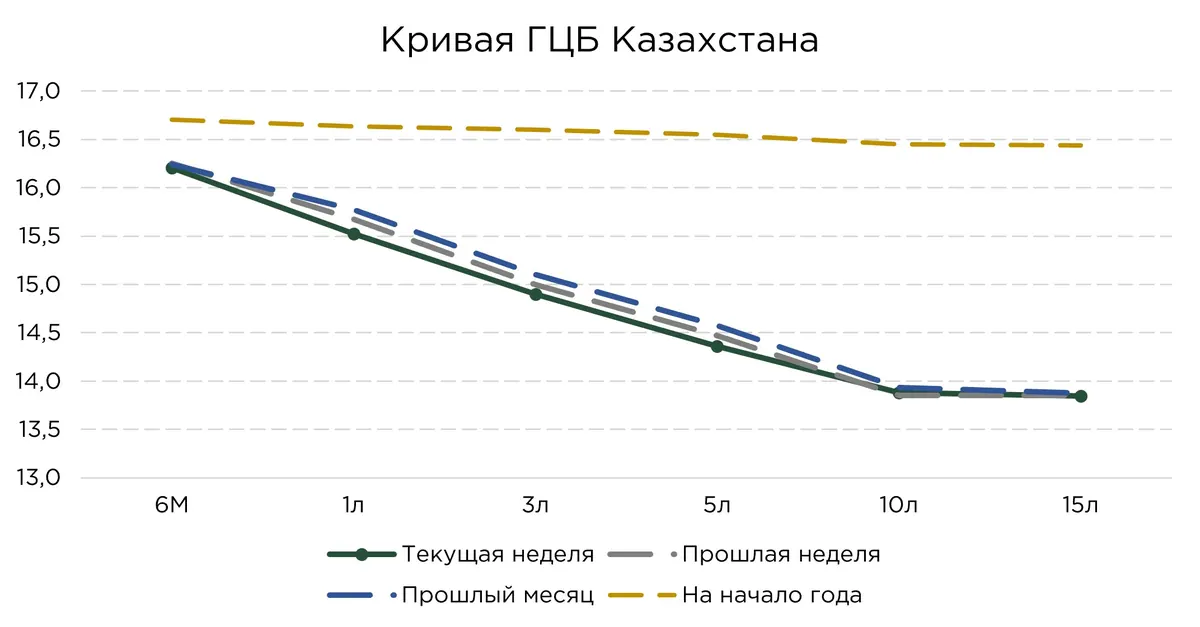
После продолжительного периода относительно сдержанной динамики на рынке государственных ценных бумаг Казахстана, на прошедшей неделе наблюдалось оживление спроса, сопровождавшееся снижением доходностей на большей части кривой. При этом наиболее выраженная коррекция пришлась на среднесрочный сегмент.
Одним из главных внешних факторов, выступил пересмотр ожиданий относительно дальнейшей денежно-кредитной политики ФРС США. Снижение вероятности дополнительного повышения ставки ФРС способствовало улучшению настроений на долговых рынках развивающихся стран. На этом фоне теңговые государственные облигации, предлагающие относительно высокую номинальную доходность, стали более привлекательными для инвесторов.
Наиболее заметное снижение доходностей наблюдалось в сегменте государственных облигаций со сроками обращения от 1 года до 5 лет, где коррекция превысила 0,1 п.п.
Положительная динамика также наблюдалась в корпоративном сегменте долгового рынка, где снижение доходностей оказалось более выраженным, чем в сегменте государственных облигаций.
По итогам недели индекс доходности корпоративных облигаций KASE_BMY снизился на 0,2 п.п., тогда как индекс доходности государственных ценных бумаг KZGB_Y сократился на 0,02 п.п. Более существенная коррекция корпоративных доходностей отражает повышенный интерес инвесторов к инструментам, предлагающим дополнительную премию за кредитный риск относительно государственных облигаций.
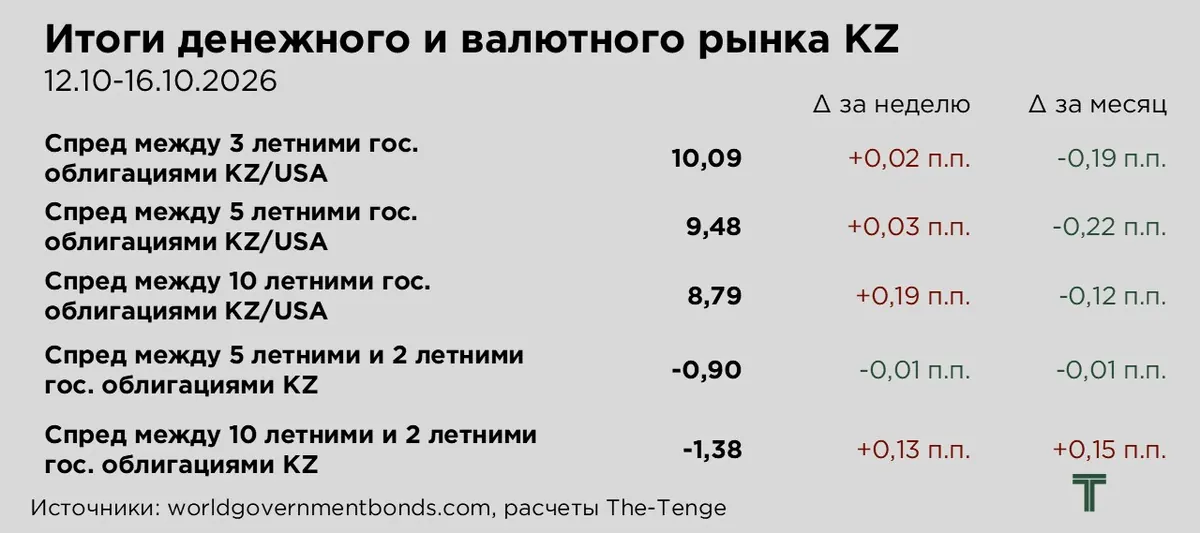
На фоне снижения доходностей американских казначейских облигаций на прошедшей неделе наблюдалось расширение спредов между государственными ценными бумагами Казахстана и США. Несмотря на снижение доходностей казахстанских ГЦБ на большей части кривой, более выраженная коррекция американских ГЦБ обусловила увеличение положительного дифференциала доходностей между двумя рынками.
Наиболее заметное расширение спреда наблюдалось в сегменте 10-летних облигаций. Доходность американских государственных бумаг соответствующей срочности снизилась на 0,16 п.п., тогда как длинный участок кривой казахстанских ГЦБ практически не отреагировал на общее оживление спроса.
В результате спред доходностей между казахстанскими и американскими государственными облигациями сохранялся на повышенном уровне в диапазоне 8,8–10,1 п.п. Значительный положительный дифференциал продолжает обеспечивать относительную привлекательность теңговых долговых инструментов для международных инвесторов, в том числе в рамках стратегий кэрри-трейд.
На внутреннем долговом рынке одновременно наблюдалось сокращение степени инверсии кривой доходности на участке между 2-летними и 10-летними ГЦБ. Основным фактором стало более выраженное снижение доходности 2-летних выпусков при относительно стабильных ставках на 10-летнем горизонте. В результате отрицательный спред между долгосрочными и среднесрочными инструментами сократился, указывая на некоторое выравнивание процентной структуры рынка.
Подобная динамика в целом указывает на усиление ожиданий постепенного снижения процентных ставок в среднесрочной перспективе при сохранении неопределённости относительно долгосрочных инфляционных условий.
Внешние условия
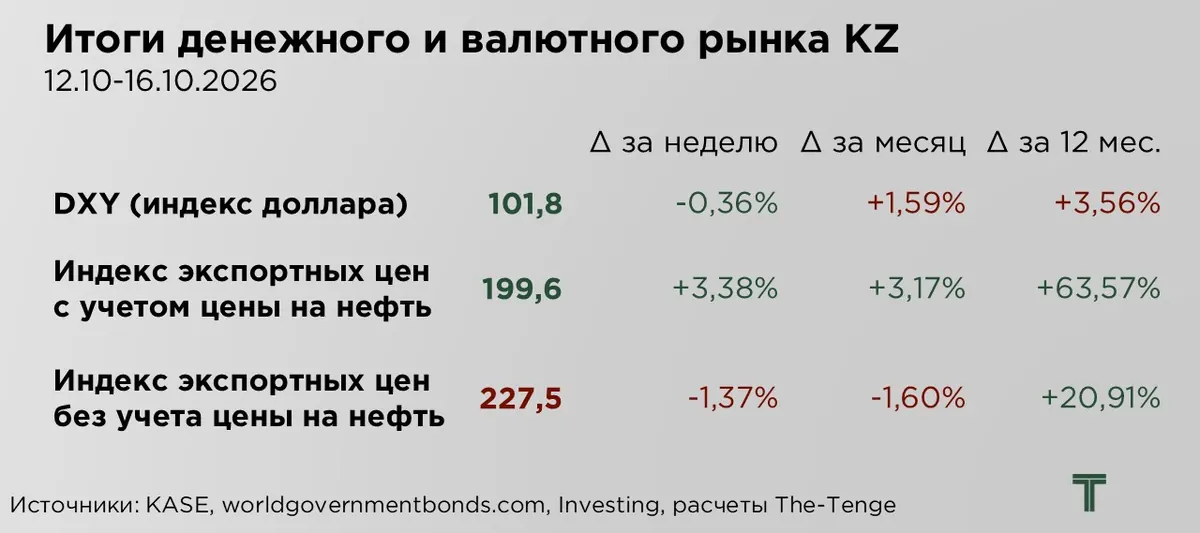
После продолжительного периода укрепления доллар США продемонстрировал умеренную коррекцию. По итогам прошедшей недели индекс доллара снизился на 0,36 %. Несмотря на недельное ослабление, американская валюта сохраняет относительно высокие позиции как в месячной, так и в годовой динамике.
Основным фактором ослабления доллара стал пересмотр рыночных ожиданий относительно дальнейшей траектории денежно-кредитной политики ФРС США. Несмотря на публикацию инфляционных данных, превысивших прогнозы рынка, вероятность повышения процентной ставки на октябрьском заседании снизилась. Так, годовая потребительская инфляция (CPI) составила 3,7 %, тогда как индекс цен производителей (PPI) вырос на 6,3 % в годовом и на 1,3 % в месячном выражении.
Однако осторожная риторика председателя ФРС Кевина Уорша способствовала смягчению ожиданий участников рынка относительно дальнейшего ужесточения монетарной политики. Вероятность повышения ставки в октябре сократилась примерно с 27–30 % до 15 %.
Дополнительное давление на доллар оказало снижение доходности казначейских облигаций США на фоне роста спроса на долговые инструменты. Доходность 10-летних государственных облигаций сократилась примерно с 5,33 % до 5,08 %, а 2-летних бумаг — с 4,82 % до 4,77 %. Снижение доходности американских активов уменьшило их относительную привлекательность для международных инвесторов.
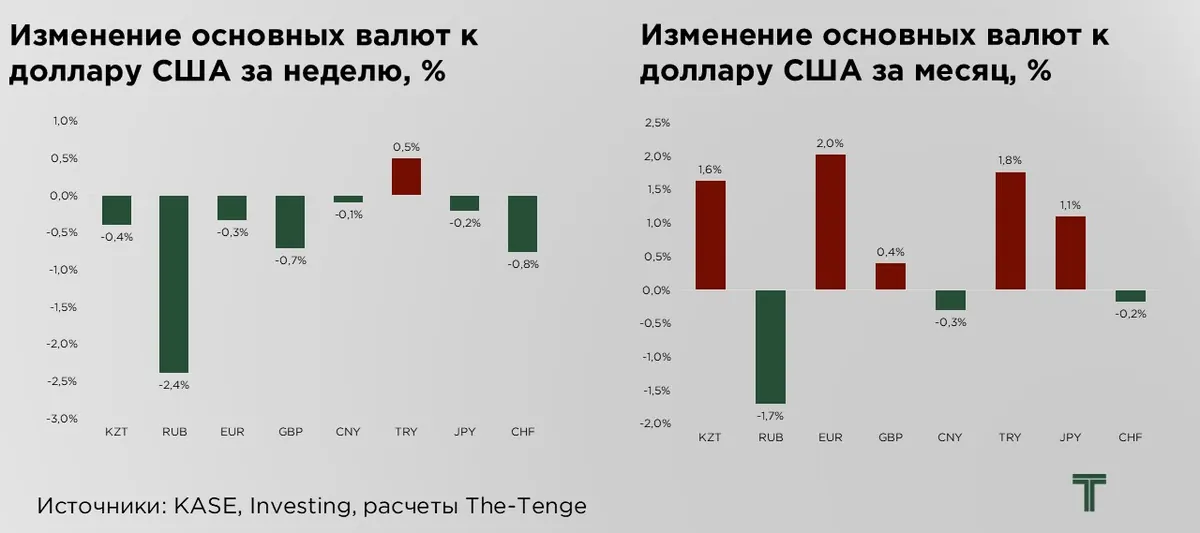
На фоне ослабления американского доллара большинство мировых валют продемонстрировали положительную динамику по отношению к нему. Наиболее заметное укрепление наблюдалось со стороны евро, британского фунта стерлингов и японской иены. Основным фактором роста выступило снижение индекса доллара, обусловленное пересмотром ожиданий относительно дальнейшей денежно-кредитной политики ФРС и сокращением доходности американских государственных облигаций.
При этом укрепление британского фунта было обусловлено не только общим ослаблением доллара, но и внутренними макроэкономическими факторами. Дополнительную поддержку британской валюте оказали данные об экономической активности, свидетельствующие о более высоких, чем ожидалось, темпах роста экономики Великобритании в августе.
Турецкая лира, напротив, продолжила постепенное ослабление, сохраняя устойчивую тенденцию к снижению стоимости относительно доллара США. В целом, по лире отмечаются сохраняющиеся структурные и макроэкономические дисбалансы турецкой экономики, включая повышенные инфляционные ожидания, зависимость от внешнего финансирования и ограниченную устойчивость валютного рынка.
В то же время российский рубль продемонстрировал заметное укрепление, чему способствовало увеличение предложения иностранной валюты на внутреннем рынке. Дополнительную поддержку рублю оказывала активизация продаж экспортной валютной выручки, тогда как сохранение высоких мировых цен на нефть формировало благоприятные ожидания относительно поступления экспортных доходов. Кроме того, приближение очередного периода налоговых выплат, запланированных на 28 октября, усиливало ожидания конвертации валютной выручки экспортёрами в рубли для исполнения обязательств перед бюджетом.
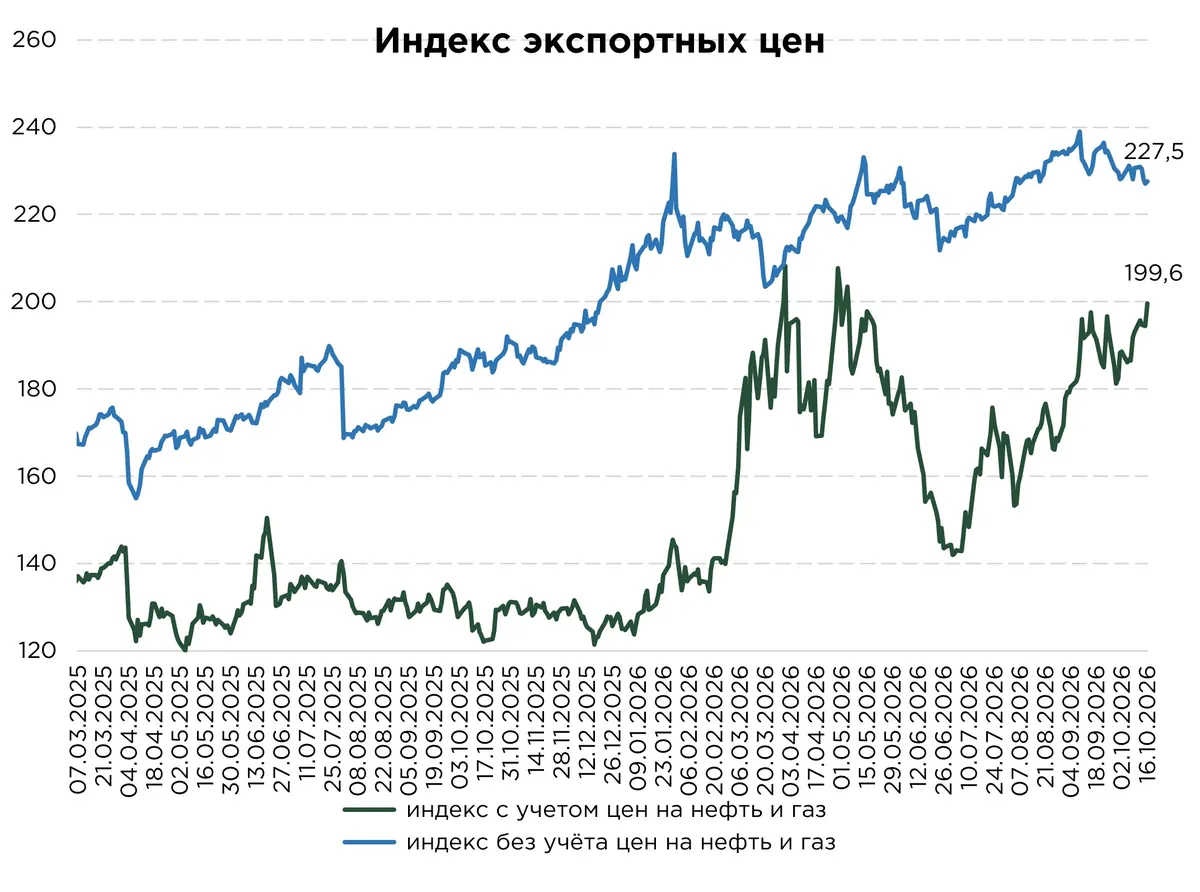
По итогам прошедшей недели индекс экспортных цен Казахстана с учётом нефти и газа вырос на 3,38 %. Основным фактором роста стало повышение мировых цен на энергоносители на фоне обострения геополитической напряжённости на Ближнем Востоке и усиления рисков перебоев с поставками нефти.
Удары Ирана по нефтяным танкерам и атаки на торговые суда способствовали увеличению геополитической премии в нефтяных котировках и росту стоимости морских перевозок. Дополнительное давление на рынок оказала эскалация противостояния между Саудовской Аравией и хуситами в Йемене, сопровождавшаяся ударами по нефтяной инфраструктуре. Сообщения о возможной подготовке Ираном атак на энергетические объекты Саудовской Аравии усилили опасения относительно устойчивости поставок нефти из региона.
В то же время индекс экспортных цен Казахстана без учёта нефти и газа снизился на 1,37 %. Отрицательная динамика была обусловлена преимущественно коррекцией мировых цен на промышленные металлы после их заметного роста неделей ранее.
Основными факторами снижения стали фиксация прибыли участниками рынка после стремительного ценового ралли, ослабление опасений относительно возможного дефицита предложения, а также пересмотр ожиданий в отношении дальнейшей денежно-кредитной политики США.
Дополнительное давление на котировки металлов оказали инфляционные данные США, превысившие рыночные прогнозы. Устойчивое инфляционное давление усилило ожидания более жёсткой политики ФРС, что ухудшило настроения на рынках промышленных металлов, чувствительных к динамике долларовых ставок и перспективам глобального экономического роста.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/tenge-prerval-dvukhnedelnoe-oslablenie