5 трендов, меняющих облик рынков
Успех инвестиций в ближайшие годы будет определяться жёстким активным отбором компаний и секторов, способных эффективно трансформировать повышенные капитальные затраты в реальную прибыль

Изображение: Freepik/Magnific
Прежний инвестиционный порядок, ориентированный на централизацию, масштабируемость и низкую капиталоёмкость, уступает место новому режиму — более фрагментированному, материальному и избирательному. Как отметили аналитики американской холдинговой компании T. Rowe Price, наступает фаза возвращения макроэкономических факторов. Искусственный интеллект переходит из цифровой сферы в реальную экономику. Основными бенефициарами становятся не просто узкие платформенные компании, а поставщики физической инфраструктуры: энергетика, системы охлаждения, дата-центры, сетевые соединения и промышленность. Лидерство на рынке акций начинает распределяться более равномерно, ослабляя многолетнюю гегемонию технологических мегагигантов. Возрождение мирового производства (подъём производственных циклов PMI) и удорожание сырья сделают инфляцию более устойчивой и широкой. Центральным банкам придётся завершать циклы снижения ставок раньше времени или возвращаться к их повышению. При тактическом распределении активов рекомендуется сохранять нейтральный взгляд на акции из-за повышенных оценок и геополитических рисков на фоне сильных фундаментальных показателей, а в облигациях — придерживаться короткой дюрации и избыточного веса в высокодоходных бумагах ввиду прогнозируемого давления на долгосрочные гособлигации США из-за инфляции и дефицита бюджета.
Первая половина 2026 года стала уроком устойчивости, но не стабильности. Рынки поглотили поразительную череду потрясений: войну США и Израиля против Ирана, возобновившиеся проблемы с энергетической безопасностью, упорную инфляцию, нестабильные ожидания в отношении денежно-кредитной политики и продолжающуюся перестройку глобальных цепочек поставок. Тем не менее, рисковые активы удержались лучше, чем многие опасались, благодаря сильному росту экономики США, высоким корпоративным прибылям и непрекращающимся инвестициям, связанным с искусственным интеллектом. Опасность для инвесторов заключается в том, чтобы перепутать устойчивость со спокойствием. Рыночный режим меняется, подчеркнули аналитики.
Как показывает наша итоговая оценка, многие темы, которые мы обозначили в начале года, в целом реализовались. Фискальная экспансия и инвестиции в ИИ обеспечили более сильный, чем ожидалось, рост экономики США. Лидерство на рынке акций начало выходить за рамки технологических компаний-гигантов с мегакапитализацией, даже несмотря на то, что ИИ остаётся доминирующей силой. Доходность государственных облигаций оставалась под давлением из-за дефицита бюджетов и новых выпусков, в то время как кредитные рынки сохраняли устойчивость, но становились всё более избирательными. Другие прогнозы оказались неоднозначными: США продемонстрировали опережающие результаты, однако слабость производственного сектора еврозоны оказалась менее выраженной, чем ожидалось; акции за пределами США подавали надежды, но лидерство остаётся неравномерным. Мы считаем, что старый инвестиционный порядок уступает место новому — более фрагментированному, материальному и избирательному. Геополитические и экономические линии разлома заставляют правительства и компании ставить безопасность выше эффективности. Возрождение мирового производства осложняет борьбу с инфляцией как раз в тот момент, когда центральные банки надеялись перейти к более решительному смягчению политики. Энергетический шок обнажил хрупкость цепочек поставок и ускорил стремление к энергетической безопасности и диверсификации.
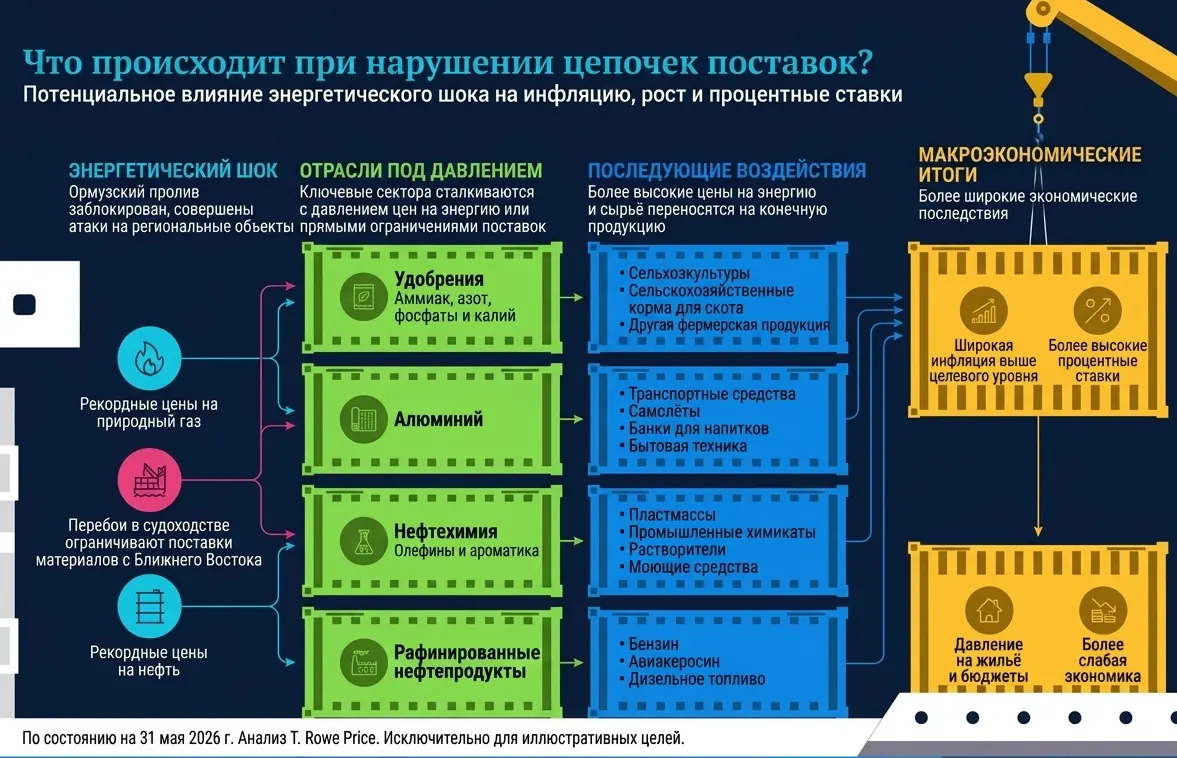
Источник: T. Rowe Price (графика создана с использованием инструментов ИИ)
В то же время ИИ переходит из цифровой экономики в реальную, продолжили аналитики. Возможности больше не ограничиваются узкой группой платформенных компаний; они распространяются на энергетику, инфраструктуру, системы охлаждения, сетевые соединения, строительство и промышленные мощности. Этот сдвиг помогает ослабить диктат концентрации индекса и создаёт более рассредоточенный набор возможностей.
Коротко говоря, макроэкономика возвращается. Это не просто более волатильная версия прошлого цикла. Это другая рыночная среда — среда, в которой капиталоёмкость, безопасность поставок, государственная поддержка и устойчивость прибылей имеют гораздо большее значение. Для инвесторов задача теперь заключается не только в поиске роста. Она состоит в том, чтобы определить, какие именно компании, сектора и экономики смогут превратить этот более требовательный мир в более высокую доходность.
1. Геополитическая фрагментация повышает премию за риск
Геополитическая напряжённость ускоряет фрагментацию глобальной экономики. Правительства ставят энергетическую безопасность, внутренние производственные мощности и диверсифицированные цепочки поставок выше эффективности, что ведёт к росту затрат и делает рынки более чувствительными к шокам.
В этом году рынки пока оставались относительно сильными благодаря корпоративным прибылям, росту за счёт ИИ и ограниченному влиянию потрясений на глобальный спрос. Однако повторяющиеся шоки могут испытать эту устойчивость на прочность, если более высокие цены на энергоносители, ужесточение условий в цепочках поставок и нестабильные инфляционные ожидания начнут оказывать давление на финансовые условия и склонность к риску.
На фоне нового роста давления на глобальные цепочки поставок безопасность в разных регионах понимается по-разному. Крупные экономики стремятся к увеличению внутреннего производства, в то время как другие создают избыточность за счёт диверсификации поставщиков, запасов и логистических сетей. Эти сдвиги снижают зависимость от самого эффективного поставщика, что увеличивает затраты и усложняет ситуацию с инфляцией.
Фрагментация, судя по всему, носит структурно инфляционный характер, поскольку возвращение производств (решоринг), пошлины, дублирование цепочек поставок и более высокие расходы на оборону увеличивают издержки во всём мире. Это указывает на более тяжёлый компромисс между ростом и инфляцией для центральных банков, более волатильные траектории политики и больший разброс курсов валют и процентных ставок.
Центральные банки могут столкнуться с давлением, вынуждающим их содействовать росту расходов, даже в ущерб целевым показателям инфляции. Оборона, технологии и критически важная инфраструктура остаются центральными элементами этого перехода. Европа и некоторые части Азии уязвимы для внешних шоков, что усиливает необходимость в стратегических инвестициях, резервах ключевых сырьевых товаров и защищённых сетях снабжения. Растущая напряжённость заставляет переосмыслить базовые допущения о безопасности с большим упором на кибервозможности и местный оборонный потенциал.
Для инвесторов это указывает на среду, в которой геополитический риск несёт в себе более высокую премию. Региональные расхождения, вероятно, увеличатся: устойчивые экономики и стратегически важные сектора выиграют от государственной поддержки, в то время как глобально ориентированные и чувствительные к торговле сектора окажутся под давлением.
Инвестиционные выводы:
- Геополитическая фрагментация может усилить волатильность инфляции, региональные расхождения и дисперсию политики центральных банков, создавая возможности на рынках ставок и валют.
- Экономики с более глубокими внутренними рынками, защищёнными сетями снабжения и секторами, поддерживаемыми государством, могут оказаться в более выгодном положении для привлечения капитала, чем экономики с глобально ориентированными бизнес-моделями, нацеленными исключительно на эффективность.
2. Возрождение производства осложняет борьбу с инфляцией
Рост инфляции во всём мире заставляет центральные банки отказываться от цикла снижения ставок раньше, чем ожидалось, или, в некоторых случаях, возобновлять их повышение. Фискальная политика тянет в противоположную сторону, поскольку правительства используют топливные субсидии и другие меры поддержки, чтобы смягчить удар по росту экономики от войны в Иране. Возрождение мирового производства теперь, похоже, усилит это давление, что сделает инфляцию более широкой и устойчивой, чем ожидают рынки.
Ситуация дополнительно осложняется явными признаками устойчивого роста глобальных индексов менеджеров по закупкам (PMI) в производственной сфере после трёхлетнего спада в производственном цикле. Кроме того, в прошлом году правительство Китая объявило о начале кампании по «борьбе с инволюцией» для ограничения избыточных инвестиций и поддержки нормы прибыли в различных отраслях промышленности. Хотя реальное влияние этой политики спорно, её эффекты достигли китайской экономики примерно в то же время, когда глобальный производственный цикл достиг дна и начал разворачиваться вверх.
В марте годовое изменение индекса цен производителей в Китае стало положительным. Общение с руководством китайских промышленных компаний показывает, что практически все они повышали цены, чтобы компенсировать возросшие затраты на сырьё и отреагировать на более прочный спрос.
Рынками учтены краткосрочные последствия вызванного перебоями в поставках роста цен на нефть, но не более стойкая инфляция, связанная с подъёмом мирового производственного цикла и ростом промышленных цен из-за удорожания сырья. Это создало сценарий, при котором рынки пытаются игнорировать краткосрочный инфляционный всплеск, исходя из предположения, что Ормузский пролив будет открыт относительно быстро. Однако инвесторы могут быть разочарованы структурной инфляцией, которая может сохраниться и после ликвидации непосредственного кризиса поставок энергоносителей.
Инвестиционные выводы:
- Позиционирование на уплощение кривой доходности в США может принести выгоду за счёт сочетания меньшей дезинфляции от китайского импорта и ускоряющегося производственного цикла.
- Длинные позиции по безубыточной инфляции могут стать хэджами, которые стоит рассмотреть для портфелей с базовым кредитным риском.
3. Шок предложения подталкивает к обеспечению энергетической безопасности
Война в Иране обнажила, насколько хрупкими стали глобальные цепочки поставок энергоносителей. Ещё до конфликта ситуация на рынках нефти обострялась из-за сокращения резервных мощностей и роста затрат производителей. Шок предложения обострил внимание инвесторов на энергетической безопасности и на отраслях, способных извлечь выгоду в условиях более дефицитного предложения.
Хотя конфликт не изменил траекторию структурно более низкой производительности отрасли, он усилил геополитические риски, поддерживающие более высокие цены. Первоначальный скачок цен, скорее всего, уменьшится по мере возобновления судоходства, но снижение производительности и повышенный геополитический риск, вероятно, удержат цены на нефть на структурно более высоком уровне, чем до конфликта.
Нефтеперерабатывающие заводы до сих пор демонстрировали относительную устойчивость к повреждениям, связанным с военными действиями, поэтому рынок продуктов нефтепереработки, таких как бензин, дизельное топливо и авиакеросин, должен двигаться в целом в ногу с ценами на нефть.
Сжиженный природный газ — совсем другая история. Крупный завод по производству СПГ в Катаре был серьёзно повреждён, что отрезало значительную долю поставок СПГ в Азию, возможно, на несколько лет. В краткосрочной перспективе этот сбой, вероятно, подтолкнёт цены на СПГ резко вверх; однако со временем устойчивый дефицит может ускорить возврат к углю или переход к возобновляемым источникам энергии в некоторых частях Азии, снижая долгосрочный спрос на СПГ.
СПГ также является ключевым сырьём в процессе производства удобрений, что порождает опасения по поводу инфляции цен на продовольствие и даже его дефицита. Хотя стоимость удобрений, вероятно, вырастет, мы не ожидаем полномасштабного продовольственного кризиса. Государственные производители удобрений, скорее всего, продолжат снабжать мировые рынки, а страны, вовлечённые в конфликт, имеют сильные стимулы отдавать приоритет поставкам удобрений через Ормузский пролив перед другими товарами.
Для инвесторов аналитики видят возможности в компаниях, связанных с дефицитом энергии, таких как нефтесервисные фирмы; в диверсификации энергетики, включая ядерную и возобновляемую энергетику; а также в производителях критически важных минералов, таких как вольфрам и уран, которые часто встречаются на развивающихся рынках.
Инвестиционные выводы:
- Нефтесервисная отрасль, ядерная и возобновляемая энергетика, а также индустрия критически важных материалов могут предложить интересные возможности по мере ускорения инвестиций в энергетическую безопасность и диверсификацию поставок.
- Разрушение спроса из-за структурно более высоких цен на СПГ в долгосрочной перспективе может оказать давление на производителей СПГ.
4. ИИ переходит в реальную экономику
ИИ продолжает оставаться мощным двигателем рыночных показателей, но набор возможностей меняется. В то время как капитальные затраты остаются устойчивыми и стратегически неизбежными, фокус смещается с масштабов расходов гиперскейлеров (крупных поставщиков облачных услуг) на то, куда эти расходы направляются, какие компании получают выгоду и насколько широко распространяется эффект на прибыли.
Текущая фаза определяется масштабом и неотложностью этого инвестиционного цикла. Гиперскейлеры нарастили расходы, ускоряя развитие возможностей ИИ и подкрепляя спрос во всей более широкой экосистеме. Эта интенсивность сконцентрировала внимание инвесторов на узкой группе компаний, рассматриваемых в качестве наиболее прямых бенефициаров.
Эти компании продемонстрировали высокое качество и стали очевидными бенефициарами, но завышенные ожидания, широкое присутствие в портфелях инвесторов и требовательные оценки делают для них всё более трудным удержание лидерства на рынке теми же темпами, что и на более ранних этапах торговли вокруг ИИ. В результате внимание инвесторов смещается в сторону тех частей цепочки поставок, где прирост расходов всё ещё может трансформироваться в дифференцированный потенциал роста прибыли.
В то же время спектр возможностей для капиталовложений в ИИ существенно расширяется за счёт менее очевидных бенефициаров. Дополнительные доллары всё чаще направляются помимо кремния в электроэнергетику, инфраструктуру дата-центров, электрооборудование, системы охлаждения, сетевые соединения, строительство и услуги, стимулируя активность в реальной экономике. В этом контексте ИИ больше не является просто технологической историей; он превращается в более широкий цикл инвестиций в промышленность и инфраструктуру.
Этот сдвиг уже заметен в динамике прибылей. Гиперскейлеры возвращают операционный денежный поток обратно в инвестиции в инфраструктуру, в то время как промышленные компании и производители аппаратного обеспечения ниже по цепочке видят больший спрос, более сильный операционный рычаг и растущий потенциал для приятных сюрпризов по прибылям.
Вывод для позиционирования очевиден: длинная позиция по ИИ остаётся привлекательной, но на следующем этапе цикла избирательность, скорее всего, принесёт большее вознаграждение, чем простое участие, подчеркнули аналитики. Наиболее привлекательные возможности всё чаще открываются перед компаниями, которые могут монетизировать сложность, энергоёмкость, сетевые соединения и качество исполнения, а не просто извлекать выгоду из роста портфеля заказов или энтузиазма вокруг ИИ.
Инвестиционные выводы:
- Потенциал роста, связанный с ИИ, расширяется за пределы самых очевидных бенефициаров на компании промышленного и аппаратного секторов, обеспечивающие создание физической инфраструктуры.
- Энергоёмкость, возможности подключения, сложность инфраструктуры и качество исполнения становятся всё более важными источниками дифференцированного роста прибылей по мере расширения капитальных затрат на ИИ.
5. Концентрация уступает место дисперсии
На протяжении большей части последнего десятилетия опережение рынка часто означало владение большим объёмом акций крупнейших компаний индекса. Небольшая группа платформ-гигантов с мегакапитализацией и низким объёмом физических активов доминировала в доходности акций, заставляя активных инвесторов конкурировать с концентрированным индексом. Эта динамика меняется, поскольку ИИ меняет экономику крупнейших компаний рынка и расширяет спектр возможностей за рамки победителей прошлого цикла.
Эпоха после мирового финансового кризиса поощряла дюрацию, масштаб и бизнес-модели с низким объёмом физических активов. Капитал тёк в компании, способные обеспечивать устойчивый рост прибыли при ограниченной капиталоёмкости. Мир после COVID устроен иначе. Более высокий номинальный рост, более стойкая инфляция, более высокие ставки и создание инфраструктуры ИИ вознаграждают компании, связанные с инфраструктурой, промышленностью и капитальными вложениями.
Экономика прежних лидеров тоже меняется. Гиперскейлеры коллективно втягиваются из наращивания капитала с низким объёмом активов в капиталоёмкую инвестиционную гонку. У них может не быть выбора, кроме как агрессивно тратить средства для защиты своих позиций, но эти расходы могут оказывать давление на свободный денежный поток и изменять профили доходности.
Для инвесторов последствия весьма значительны. Доля индексов остаётся высококонцентрированной, даже несмотря на то, что экономика крупнейших составляющих индекса становится сложнее. В то же время лидерство расширяется по секторам и географическим регионам, увеличивая разрыв между компаниями, которые могут превратить более высокие инвестиции в более высокую доходность на капитал, и теми, кто этого сделать не может. Многие бенефициары этого цикла также демонстрируют улучшение относительного роста, что способствует сдвигам в оценках стоимости и помогает объяснить недавние более слабые результаты традиционных качественных компаний и компаний со стабильным ростом.
Это создаёт более сложную среду для эталонных индексов, но также и более богатый набор возможностей для активных инвесторов, способных отличить капитальные затраты, которые могут повысить доходность, от расходов, которые её размывают. Это больше, чем просто рыночная ротация — это сдвиг от концентрации к дисперсии. На следующем этапе доходность, вероятно, будет меньше зависеть от доли в индексе и больше — от определения того, где капиталоёмкость улучшает экономические показатели, а не ухудшает их.
Инвестиционные выводы:
- Лидерство на рынке расширяется за пределы узкой группы технологических компаний с мегакапитализацией, создавая более привлекательную среду для активного выбора ценных бумаг.
- Поскольку инвестиции в ИИ, вероятно, изменят профили корпоративной доходности, компании, конвертирующие капитальные расходы в устойчивый рост прибыли, могут оказаться в более выгодном положении, чем те, кто сталкивается с ослаблением свободного денежного потока.
Тактические взгляды на распределение активов на 2026 год
Акции
Аналитики T. Rowe Price сохраняют нейтральную позицию по акциям, что отражает сбалансированный взгляд на достойные фундаментальные показатели (включая конструктивный прогноз по прибылям и фискальное стимулирование) с одной стороны, и повышенные оценки и геополитический фон — с другой.
В рамках акций мы недавно сократили наш избыточный вес по глобальным акциям за пределами США до нейтрального, перешли к умеренному избыточному весу по акциям роста и зафиксировали прибыль после опережающего роста компаний с малой капитализацией, сохранив при этом их избыточный вес.
Облигации
Аналитики T. Rowe Price сохраняют профиль короткой дюрации за счёт заниженного веса в долгосрочных казначейских облигациях США и основных облигациях, наряду с избыточным весом в высокодоходных облигациях.
Мы также сохраняем длинную позицию по краткосрочным казначейским облигациям США с защитой от инфляции (TIPS).
Денежные средства
Аналитики и стратеги T. Rowe Price отмечают, что хотя они по-прежнему считают уровни доходности денежных средств и их эквивалентов достаточно привлекательными, они сохраняют нейтральную позицию, учитывая, что доходность денежных средств находится чуть ниже доходности краткосрочных облигаций.
В рамках позиционирования по мультиактивам стратеги T. Rowe Price отмечают, что на рынке акций США завышенные оценки компенсируются мощным ростом прибыли за счёт инфраструктуры ИИ, стимулирующей опережающую динамику крупной капитализации и акций роста, в то время как компании малой капитализации привлекают потенциалом восстановления с низких уровней. На международных рынках (Европа, Япония, развивающиеся страны) привлекательные оценки стоимости и фискальная поддержка выступают главными факторами оптимизма, однако уязвимость к высоким ценам на энергоносители и риски ужесточения монетарной политики создают ощутимый встречный ветер. В то же время акции реальных активов эффективно хеджируют инфляционные шоки и выигрывают от ИИ-строительства. На долговом рынке инфляционные ожидания, бюджетные дефициты и пауза ФРС продолжают оказывать восходящее давление на доходности казначейских облигаций США и гособлигаций развитых стран, заставляя центральные банки занимать «ястребиную» позицию. На этом фоне кредитные рынки инвестиционного уровня, высокодоходные облигации и кредиты с плавающей ставкой сохраняют фундаментальную устойчивость, но их дальнейший апсайд ограничен дорогими историческими спрэдами, что повышает привлекательность суверенных облигаций развивающихся рынков (особенно в местной валюте при прогнозируемом ослаблении доллара) и бумаг с привязкой к инфляции.