S&P повысил прогноз роста мирового реального ВВП на 2026 год до 2,4 %
Базовый сценарий по нефти Dated Brent — $87 за баррель
Изображение: Pexels/Pixabay
Глобальная экономика демонстрирует удивительную гибкость. Хотя регуляторы близки к пику ужесточения ставок, геополитика и ценник на энергоносители остаются главными угрозами для стабильности. Согласно августовскому прогнозу S&P Global Market Intelligence, ожидается рост реального ВВП на 2,4 % (с повышением прогнозов для еврозоны до 0,8 %, Западной Европы до 1,0 % и Южной Кореи до 2,8 %, при неизменных 4,5 % для Китая). Негативные шоки компенсируются развитием сферы ИИ, ослаблением ценового давления — в том числе падением мирового индекса цен на сырьё в обрабатывающей промышленности почти на 7 п. п. за два месяца к июлю — и относительно стабильной базовой инфляцией. В рамках базового сценария цена на нефть марки Dated Brent прогнозируется на уровне $87 за баррель к концу 2026 года (несмотря на волатильность и спотовую цену около $90 на 18 августа), а ФРС США, как ожидается, сохранит ставки без изменений с возобновлением смягчения в 2027 году (хотя рынки оценивают вероятность повышения на 25 б. п. к декабрю в 65 %). На фоне снижения ожиданий ужесточения политики ФРС прогнозируется ослабление доллара США, в то время как в Японии и Индии повышение ставок ожидается в октябре 2026 года, а ключевые риски ухудшения ситуации остаются связанными с возможной эскалацией конфликтов и роста цен на энергоносители.
Аналитики S&P Global Market Intelligence повысили прогнозы роста реального ВВП на 2026 год для еврозоны и Западной Европы на 0,4 процентного пункта, объясняя это широкомасштабным пересмотром показателей после более сильных, чем ожидалось, данных за второй квартал. Тем не менее, эксперты отмечают, что ожидаемые годовые темпы роста на уровне 0,8 % и 1,0 % соответственно остаются относительно сдержанными из-за бюджетных ограничений, недавних волн жары и зависимости большинства стран от импорта энергии.
В Азиатско-Тихоокеанском регионе авторы отчёта зафиксировали наиболее значительный пересмотр в сторону повышения для Южной Кореи — с 1,9 % до 2,8 % — на фоне сильных показателей первого полугодия, рассматривая активность в сфере искусственного интеллекта как главный драйвер роста, несмотря на ожидаемое замедление во второй половине года. При этом прогноз роста экономики материкового Китая на 2026 год аналитики S&P Global Market Intelligence оставили без изменений на уровне 4,5 % (нижняя граница официального целевого показателя), сославшись на слабый внутренний спрос.
Свежие данные Индекса менеджеров по закупкам (PMI®) от S&P Global указывают на устойчивость мировой экономики. Глобальный составной индекс производства улучшался в течение каждого из четырёх месяцев по июль включительно, хотя и постепенно. Восстановление сводных индексов в еврозоне и Великобритании выделялось в июльских данных, хотя и с довольно слабых уровней, в то время как индекс США также продемонстрировал значительный рост. Наш прогноз роста мирового реального ВВП на 2026 год повышался как в июле, так и в августе. Однако на уровне 2,4 % он остаётся на 0,5 процентного пункта ниже довоенного прогноза, сделанного в феврале.
Изменение роста реального ВВП, %

Источник: S&P Global Market Intelligence
Примечание. Данные собраны 18 августа 2026 года.
Глобальные экономические условия оказались удивительно устойчивыми к трём крупным неблагоприятным шокам последних лет. Это конфликт между Россией и Украиной в 2022 году, радикальное изменение торговой политики США в 2025 году и война США и Израиля с Ираном в этом году. Что принципиально важно, как отметили аналитики, в каждом случае смягчить или компенсировать негативные последствия этих трёх шоков помогали другие позитивные события: соответственно, уверенное послепандемийное восстановление экономической активности в 2022 году, более низкая инфляция и мягкая денежно-кредитная политика в 2025 году, а также бум искусственного интеллекта.
Свежие данные PMI показали ослабление ценового давления. Мировой индекс цен на сырьё и материалы в обрабатывающей промышленности упал почти на 7 процентных пунктов за два месяца к июлю, что стало самым большим двумесячным падением (за исключением периодов пандемии) более чем за десятилетие. Мировой индекс отпускных цен в обрабатывающей промышленности снижался в течение каждого из трёх месяцев по июль включительно, хотя и с меньшим отрывом. Аналогичные тенденции наблюдались в большинстве крупнейших экономик. Сохранятся ли эти тенденции к замедлению в августовских данных — неизвестно, учитывая восстановление цен на сырую нефть с начала июля, отметили авторы отчёта.
Базовый сценарий S&P Global Energy вновь включает цену на нефть марки Dated Brent на уровне $87за баррель к концу 2026 года. Цены оставались волатильными, несмотря на подписание меморандума о взаимопонимании между США и Ираном в середине июня, учитывая сохраняющуюся неопределённость вокруг конфликта и его влияния на нефтяные потоки. Хотя спотовая цена Brent на уровне около $90за баррель по состоянию на 18 августа соответствует нашему допущению о средней цене Dated Brent в августе, она выросла почти на $20 за баррель (примерно на 27 %) по сравнению с минимумом начала июля, зафиксированным после подписания меморандума.
Инфляция потребительских цен, годовое изменение, %
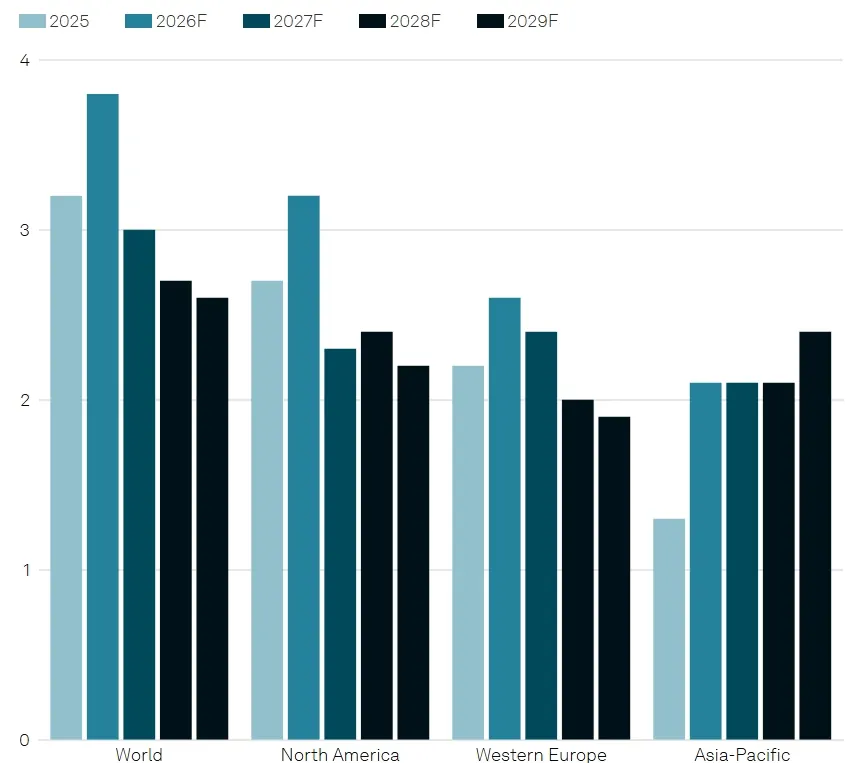
Источник: S&P Global Market Intelligence
Примечание. Данные собраны 18 августа 2026 года. F = прогноз (от англ. forecast).
Уровни базовой инфляции оставались относительно стабильными в большинстве крупнейших экономик, несмотря на более высокие затраты на сырьё и материалы. Хотя общие показатели инфляции потребительских цен росли с марта из-за повышения цен на энергоносители, перенос более высоких издержек на другие цены до сих пор был в целом умеренным. Как подчеркнули аналитики, это подтверждает их точку зрения о том, что там, где ключевые ставки центральных банков растут, ужесточение в большинстве случаев будет весьма ограниченным. К рискам, за которыми следует следить, относятся отложенные эффекты переноса издержек на базовую инфляцию и ценовое давление, связанное с Эль-Ниньо, в конце года.
Ожидания рынка относительно ужесточения политики ФРС в этом году снизились. Это произошло после слабых данных по занятости в США за июль и умеренных показателей инфляции. По состоянию на 18 августа фьючерсные рынки оценивали вероятность повышения ставки на 25 базисных пунктов к декабрю в 65 %. Наш базовый сценарий по-прежнему предполагает сохранение процентных ставок в США без изменений в этом году с постепенным возобновлением смягчения со середины 2027 года по мере ослабления опасений по поводу инфляции. Ожидания рынка останутся крайне чувствительными к данным из США на фоне сокращения коммуникации со стороны ФРС.
Доллар США ослаб по мере снижения ожиданий ужесточения денежно-кредитной политики, и прогноз аналитиков, основанный на модели, указывает на дальнейшее обесценивание. Ключевыми фундаментальными факторами, определяющими это мнение, остаются высокий уровень доллара в пересчёте на средневзвешенный объём торговли, ожидаемое сужение разницы процентных ставок и сохраняющиеся внешнеэкономические дисбалансы США.
Прогнозируется, что валюты большинства основных торговых партнёров США укрепятся по отношению к доллару в ближайшие годы. Заметным исключением эксперты назвали мексиканское песо.
Ужесточение денежно-кредитной политики всё ещё ожидается в других крупных экономиках. Мы перенесли наш прогноз следующего повышения ставки Банком Японии на октябрь (при этом сентябрьское заседание также остаётся возможным), что соответствует возросшим опасениям по поводу влияния слабости национальной валюты на инфляцию. Серия повышений ставок в Индии, как ожидается, также начнётся в октябре. Мы сохраняем скептицизм относительно того, что повышение ставки Европейским центральным банком на 50 базисных пунктов, заложенное в цены к началу 2027 года, действительно произойдёт. Улучшение показателей роста в последнее время и инфляционные риски, связанные с экстремальными погодными условиями, повысили вероятность повышения ставки на сентябрьском заседании.
Ключевые риски, которые могут существенно изменить экономические и финансовые перспективы, включают цепную реакцию событий, связанных с конфликтом. Эскалация напряжённости между США и Ираном подталкивает цены на нефть вверх, возрастают риски второго порядка для инфляции, ужесточение денежно-кредитной политики становится более выраженным и повсеместным, бюджетные издержки на меры смягчения растут, долгосрочные процентные ставки достигают более высоких пиков, чем прогнозировалось, а рисковые активы (включая акции) подвергаются коррекции.
Хотя наш базовый сценарий снижения цен на нефть, а также более низкой инфляции и процентных ставок в США по-прежнему согласуется с несколькими более низкими доходностями казначейских облигаций в 2027 году, это происходит с более высокой начальной точки, чем ранее, особенно по сравнению с довоенным прогнозом за февраль.