От 2,3 % до 3,5 %: шесть сценариев для мировой экономики
Аналитики Euromonitor назвали главные риски для роста ВВП
Изображение: Tung Nguyen/Pixabay
Прогноз Euromonitor International на третий квартал 2026 года указывает на замедление роста мирового реального ВВП до 3,0 % при инфляции 4,9 %, что вызвано комбинацией высоких пошлин США и геополитических рисков вокруг Ормузского пролива. В условиях нестабильности развитые страны страдают от высокой стоимости энергоносителей и тарифного давления, тогда как развивающиеся рынки демонстрируют неравномерную динамику с ростом в Китае, Индии и странах АСЕАН. В ответ бизнес вынужден переходить к постоянному сценарному планированию, так как в 2027 году негативные сценарии грозят снизить мировой рост на 0,5-0,9 п. п., превращая волатильность издержек из временного явления в ключевой фактор ценообразования и логистики.
Перспективы на третий квартал 2026 года формируются под влиянием двух взаимно усиливающих шоков: перекрытия Ормузского пролива и более устойчивой системы торговых пошлин США. Перенаправление маршрутов, увеличение поставок из Атлантического бассейна, скоординированные продажи нефти из стратегических резервов и ослабление спроса на нефть сдержали энергетический шок. В то же время новые пошлины в размере 10-12,5 % на импорт примерно из 60 стран сделали доступ к рынку США более дорогим и неопределённым. Euromonitor International в настоящее время прогнозирует рост мирового реального ВВП на уровне 3,0 % в 2026 году при инфляции 4,9 %, что заставляет центральные банки проявлять осторожность и откладывает возврат к более мягким финансовым условиям.
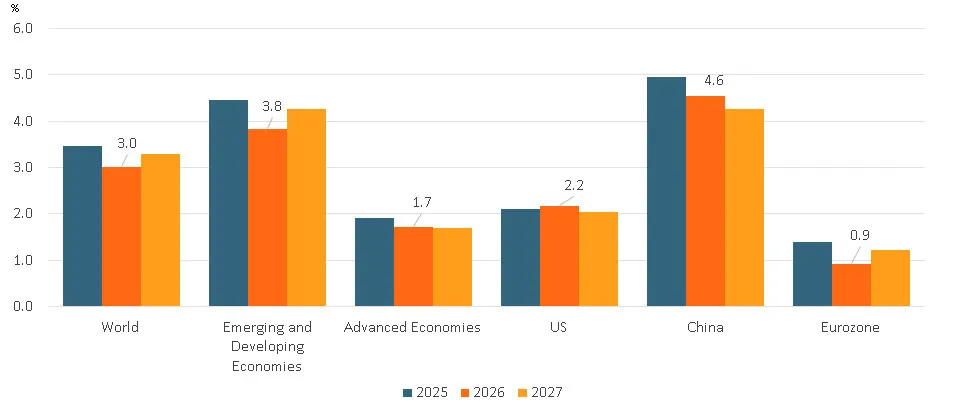
Базовый прогноз роста реального ВВП по версии Euromonitor на 2025-2027 гг., %
Источник: Euromonitor International Passport
Примечание. 1. Данные с 2026 года и далее являются прогнозными, обновлено 14 июля 2026 года. 2. Региональные агрегированные показатели рассчитаны с использованием ВВП по паритету покупательной способности (ППС). 3. Данные скорректированы с учётом сезонных колебаний.
Развитые экономики остаются под давлением из-за стоимости импортируемых энергоносителей, неопределённости вокруг пошлин и устойчивой инфляции. США проявляют большую устойчивость благодаря внутреннему спросу, инвестициям в сфере искусственного интеллекта и более высокой энергетической самообеспеченности. Еврозона и Великобритания подвержены большему риску, поскольку высокая зависимость от импорта нефти и газа продолжают снижать покупательную способность домохозяйств, рентабельность производства и гибкость экономической политики.
Среди развивающихся рынков наблюдается более сильное расхождение. Прогноз по Китаю был пересмотрен в сторону повышения благодаря более сильному экспорту, активности в полупроводниковом секторе и технологическим инвестициям, однако слабость сектора недвижимости и осторожность в расходах сохраняются. Индия остаётся самой быстрорастущей крупной экономикой за счёт потребления и государственных инвестиций в инфраструктуру, хотя расходы на импорт энергоносителей и риски в сфере продовольствия давят на домохозяйства с низким доходом. Страны АСЕАН получают выгоду от производства, связанного с ИИ, и инвестиций по стратегии «Китай плюс один», Бразилия — от сырьевых товаров и прочности рынка труда, в то время как рост Мексики остаётся ограниченным из-за неопределённости с пошлинами США и цикла пересмотра соглашения USMCA.
Сценарное планирование становится необходимым, поскольку базовые допущения остаются хрупкими
Сценарная модель Euromonitor International на третий квартал 2026 года обновлена с учётом усложнившейся среды рисков, где перебои в энергоснабжении, связанные с войной между США/Израилем и Ираном, теперь переплетаются с обновлённой неопределённостью вокруг пошлин Трампа. Макромодель включает несколько новых сценариев, касающихся цен на сырьё:
- Затяжной торговый хаос — длительные перебои в Ормузском проливе удерживают расходы на фрахт, страхование и энергию на высоком уровне.
- Острое обострение — возобновление боевых действий вызывает более резкий, но менее продолжительный энергетический шок.
- Падение цен на сырьё — устойчивое мирное соглашение снижает затраты на нефть, газ, уголь, продовольствие и транспорт.
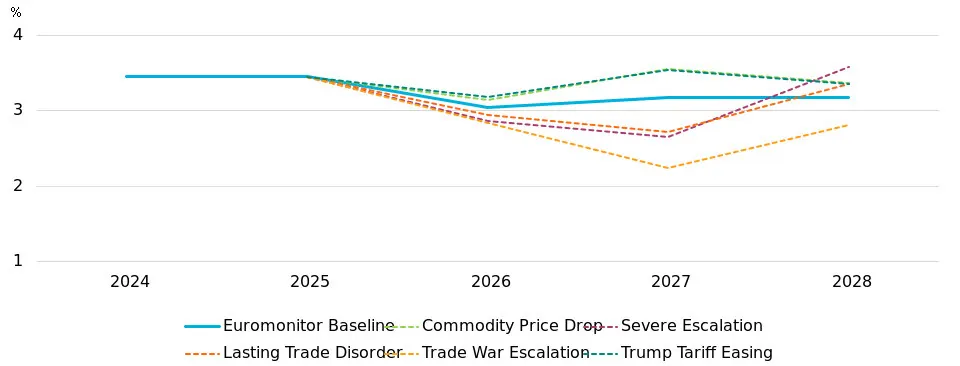
Рост мирового реального ВВП — Базовый и альтернативные сценарии на 2024-2028 гг., %
Источник: Макромодель Euromonitor International
Примечание. 1. Данные с 2026 года и далее являются прогнозными, последнее обновление — 14 июля 2026 года. 2. Расчёты сценариев основаны на 62 рынках, охваченных макромоделью Euromonitor. Сценарные данные скорректированы с учётом сезонности и поэтому могут отличаться для стран с финансовым годом, не совпадающим с календарным. 3. Региональные агрегированные показатели рассчитаны с использованием весов ВВП по паритету покупательной способности (ППС).
Сценарии торговой политики — «Эскалация торговой войны» и «Смягчение пошлин Трампа» — оценивают негативные и позитивные траектории развития пошлинной политики США. В совокупности эти сценарии помогают бизнесу оценить, как геополитические и торговые шоки могут изменить рост реального ВВП и инфляцию.
В 2027 году двумя наиболее существенными рисками снижения роста реального ВВП являются «Эскалация торговой войны», «Острое обострение» и «Затяжной торговый хаос».
При сценарии Затяжной торговый хаос мировой рост реального ВВП будет примерно на 0,5 процентного пункта ниже базового уровня, так как длительные перебои в Ормузском проливе сохранят высокие затраты на энергию, фрахт и страхование, что сильнее всего ударит по экономикам, импортирующим энергоносители (зона евро, Япония, Великобритания, Индия и часть стран АСЕАН).
При сценарии Эскалация торговой войны мировой рост в 2027 году окажется примерно на 0,9 процентного пункта ниже базового уровня. Более высокие пошлины США, ответные меры и неопределённость в политике ослабят торговлю, инвестиции и цепочки поставок. Наибольший удар припадёт на экономики, сильно зависимые от рынка США или ориентированные на экспортное производство, включая Китай, Мексику, Канаду, Вьетнам, Японию, Южную Корею и часть зоны евро.
Главный вывод для бизнеса заключается в том, что волатильность издержек становится структурным, а не временным фактором. Сценарные допущения по энергоносителям, пошлинам, источникам поставок и логистике необходимо закладывать в ценообразование, контракты и планирование запасов. Компании, которые пересмотрят риски в разрезе рынков и происхождения поставщиков, будут лучше подготовлены к защите своей маржи и смогут найти выборочные возможности для роста в случае улучшения условий.