Мир близок к технической рецессии, если война на ближнем востоке затянется дольше апреля — S&P Global Ratings
Но даже после окончания конфликта страны усилят внимание к энергетической безопасности
Изображение: Gerd Altmann/Pixabay
Война на Ближнем Востоке в начале 2026 года стала «чёрным лебедем», который превратил прогнозируемый период умеренного роста в эпоху высокой волатильности и дефицита ресурсов. Мировая экономика становится более дорогой и менее интегрированной: акцент смещается с экономической выгоды на физическую безопасность поставок. По оценкам экономической группы S&P Global Ratings из отчёта о глобальном экономическом прогнозе на 2 квартал 2026 года, если конфликт затянется дольше апреля, риск глобальной технической рецессии станет крайне высоким. Ранее ожидавшийся оптимистичный сценарий, подкреплённый бумом ИИ и сильным концом 2025 года, полностью нивелирован. Рост ВВП многих стран пересмотрен в сторону понижения, а риски сместились в негативную плоскость. В базовом сценарии предполагается, что конфликт закончится в апреле, и он характеризуется умеренно более низкими темпами роста, существенно более высокой инфляцией и изменением курса центрального банка.
Риски для базового сценария носят решительно нисходящий характер и критически зависят от продолжительности конфликта. Жёсткий негативный сценарий, включающий резкую переоценку рыночных активов, может распространить макроэкономическое воздействие и привести к широкомасштабному замедлению мировой экономики, отметили авторы отчёта.
Война на Ближнем Востоке существенно подрывает наш глобальный макроэкономический прогноз, фактически сводя на нет ранее ожидавшиеся факторы роста. До начала войны в конце февраля мы планировали повысить прогнозы роста ВВП на 2026 год на 0,25-0,50 процентных пункта для широкого круга стран. Это основывалось на сильных показателях конца 2025 года, которые создали положительный эффект переноса. Более того, мы видели «попутный ветер» от развития ИИ и строительства центров обработки данных, адаптивных финансовых условий, фискального стимулирования в некоторых крупных экономиках и низких цен на энергоносители; из всего этого сохранился только первый пункт. Теперь повышение прогнозов роста в основном снято с повестки дня, а риски сместились в сторону снижения.
Война, начавшаяся 28 февраля, привела к самому масштабному шоку предложения энергоносителей за всю историю наблюдений. Ормузский пролив фактически остаётся закрытым, блокируя примерно 15-20 % мировых поставок нефти и газа, что составляет около 15 млн баррелей в сутки. Большая часть этого топлива предназначается для Восточной и Южной Азии. Частичное облегчение было найдено благодаря двум региональным трубопроводам, идущим в обход пролива, а также за счёт высвобождения мировых резервов, скоординированного Международным энергетическим агентством. Однако значительный дефицит сохраняется.
По мере того как суда достигают пунктов назначения, кризис перешёл в фазу дефицита поставок. Ограничения предложения начинают действовать сковывающе. Производители или те, кто обладает запасами, приобретают критическое значение. Затронутые экономики уже ввели нормирование, запреты на экспорт и кампании по информированию общественности. Местные цены на нефть и газ отклоняются от мировых эталонов, так как основной целью становится физическая поставка. На данный момент это всё ещё в значительной степени событие, связанное с физическим наличием нефти.
Впереди замедление активности
Цены на энергоносители стали главным объектом внимания рынка, учитывая шок предложения на Ближнем Востоке. Традиционные эталонные цены на нефть марок WTI и Brent выросли на 50-55 % с конца февраля и в настоящее время составляют $100 и $115 за баррель соответственно. Волатильность выросла и диктуется новостным фоном.
Важно отметить, что цены на физическую поставку сырой нефти, котируемые в Персидском заливе, торговались на $50 за баррель выше традиционных бенчмарков. Также цены на авиакеросин в Сингапуре значительно превышают эталонные значения. Это происходит потому, что рынок фрагментируется по мере вступления в период серьёзных перебоев с поставками.
Первая волна индексов менеджеров по закупкам (PMI) с момента начала войны демонстрирует слабость. В большинстве крупнейших экономик композитный индекс PMI упал на 1-3 пункта по сравнению с недавними пиками. Основная слабость проявилась в непроизводственном секторе, отражая состояние транспортных услуг, а также в проведении инвентаризации в промышленности. В то время как Индия сохраняет самый высокий уровень композитного PMI (около 58), показатели PMI многих стран с развитой экономикой лишь незначительно превышают критическую отметку в 50 пунктов.
Композитные индексы PMI упали в марте 2026 года
Последнее значение относительно недавнего пика
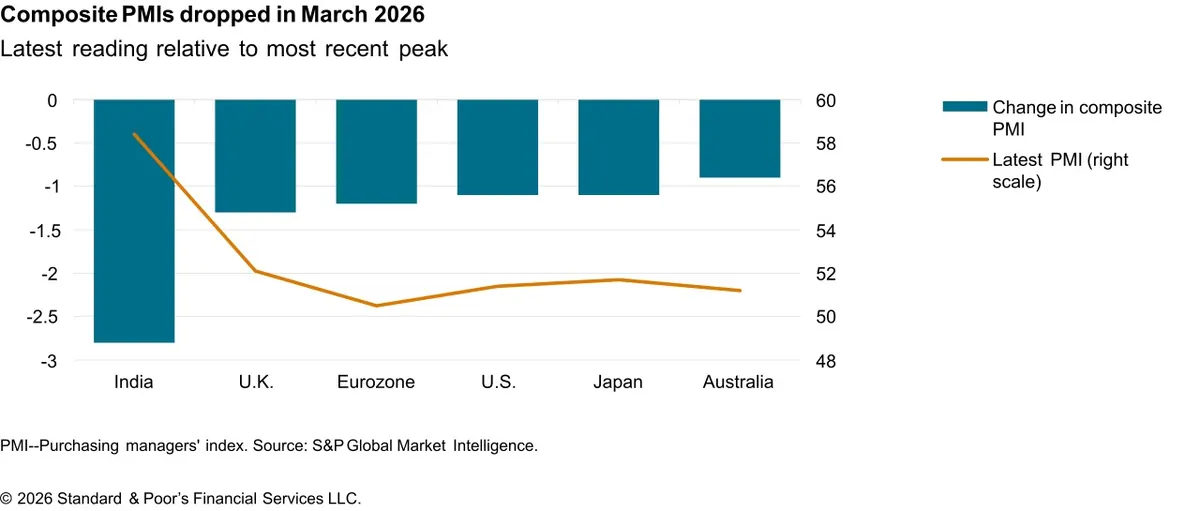
PMI — индекс менеджеров по закупкам
Источник: S&P Global Market Intelligence
Доходность долгосрочных государственных облигаций выросла с начала войны в прошлом месяце. Это свидетельствует о росте инфляционных ожиданий на ближайший год. Для стран с развитой экономикой средний рост доходности 10-летних облигаций составил почти 50 базисных пунктов, при этом США находятся близко к среднему значению по группе. Увеличение спредов на развивающихся рынках было в среднем выше, но с большим разбросом. Соответствующие ставки по ипотечным кредитам также выросли, хотя и умеренно. На рынках также наблюдается относительно скромный рост спредов по заимствованиям.
Доходность долгосрочных государственных облигаций выросла с начала войны на Ближнем Востоке
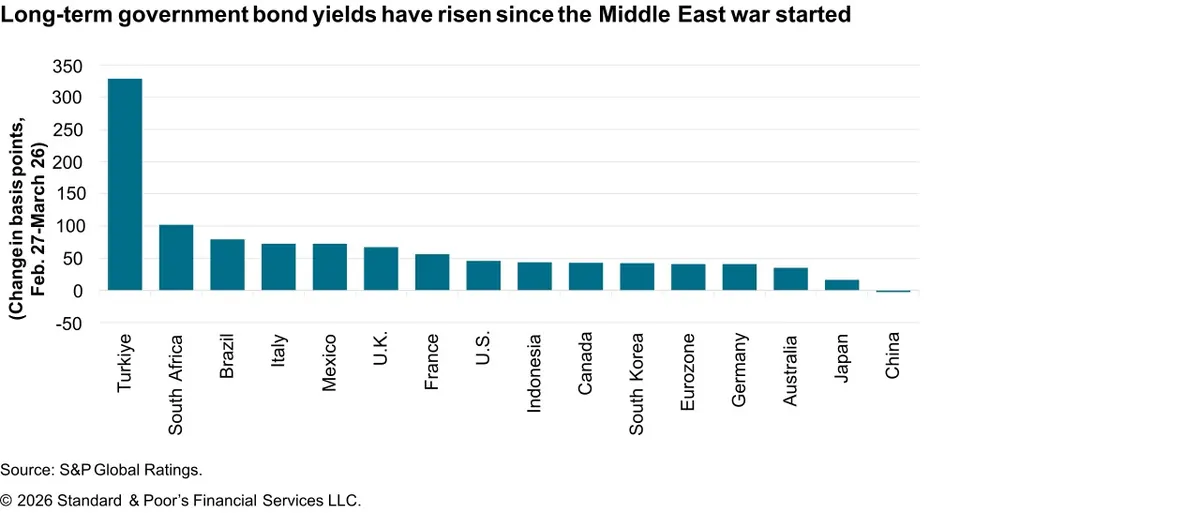
Источник: S&P Global Ratings
Финансовые условия за последний месяц явно ужесточились. Это отражает сочетание более высоких цен на энергоносители (снижение располагаемого дохода), снижения цен на акции (уменьшение богатства) и повышения базовых ставок и спредов (рост стоимости заимствований). Эмпирически эти сигналы указывают на понижательное давление на рост ВВП в ближайшие кварталы.
Доллар США укрепился по всем направлениям, что отражает его статус «защитного актива». Индекс DXY вырос примерно на 3 % с конца февраля. Это укрепление было устойчивым и широкомасштабным по отношению к валютам большинства торговых партнёров. Более сильный доллар США в сочетании с резко возросшими мировыми ценами на энергоносители (которые обычно выражаются в долларах) будет означать рост импортируемой инфляции для многих экономик.
Центральные банки ужесточили свою риторику в ответ на события на Ближнем Востоке. Однако в марте политические действия ограничились Австралией, где Резервный банк повысил ставки на 25 б.п. второй месяц подряд. В других странах ФРС и Банк Англии приостановили циклы снижения ставок и явно перешли в режим ожидания. Европейский центральный банк просигнализировал, что повышение ставок произойдёт относительно скоро. Центральные банки развивающихся стран следовали аналогичной модели.
В целом мы вступаем в сложный период для центральных банков, когда инфляция растёт, а объёмы производства и занятость снижаются.
Ранее ожидавшиеся факторы роста были нивелированы
Ситуация в Персидском заливе остаётся крайне нестабильной и непредсказуемой. Базовый сценарий экономистов для войны на Ближнем Востоке предполагает, что активные боевые действия продлятся до апреля, а Ормузский пролив столкнётся с существенными перебоями в работе.
Мы по-прежнему признаём риск того, что последствия и инциденты в сфере безопасности сохранятся и после этого периода. Мы ожидаем, что средние цены на нефть останутся выше $100 за баррель в течение апреля, в то время как волатильность будет высокой, а рынки — нервозными. После этого периода начнётся процесс нормализации, и негативное влияние на рост станет ослабевать. В течение года потоки энергоносителей и рынки вернутся к более нормальному состоянию.
Авторы отчёта привели неизменные или негативные прогнозы по сравнению с предыдущим раундом:
- США: показатели незначительно выше, учитывая высокую степень энергетической независимости страны и сильные тенденции в области инвестиций и потребления.
- Европа: наблюдается наибольшее совокупное снижение прогнозов роста, главным образом из-за инфляционного воздействия высоких цен на энергоносители, особенно на газ, эффект от которых постепенно распространяется по всей экономике.
- Китай: рост в этом году замедлится на 60 б.п. по сравнению с 2025 годом; запасы энергии на данный момент кажутся надёжными. Остальная часть региона подвержена влиянию цен на энергию в разной степени, но существуют временные смягчающие факторы.
- Япония: рост поддерживается ранее объявленным фискальным стимулом в размере 1 % ВВП, а также «фискализацией» высоких цен на энергию путём предотвращения переноса издержек на потребителей.
- Восточная Азия: извлекает огромную выгоду из экспорта технологий, в то время как Индия, имевшая очень сильный задел с конца 2025 года, субсидирует топливо и удобрения и обладает устойчивыми балансами.
- Другие развивающиеся рынки: помогает эффект переноса роста с 2025 года, а финансовые условия остаются достаточно благоприятными; импортёры энергии в этой группе экономик столкнутся с относительно большим напряжением.
Прогнозы роста ВВП снижены из-за войны на Ближнем Востоке
В годовом исчислении, в %
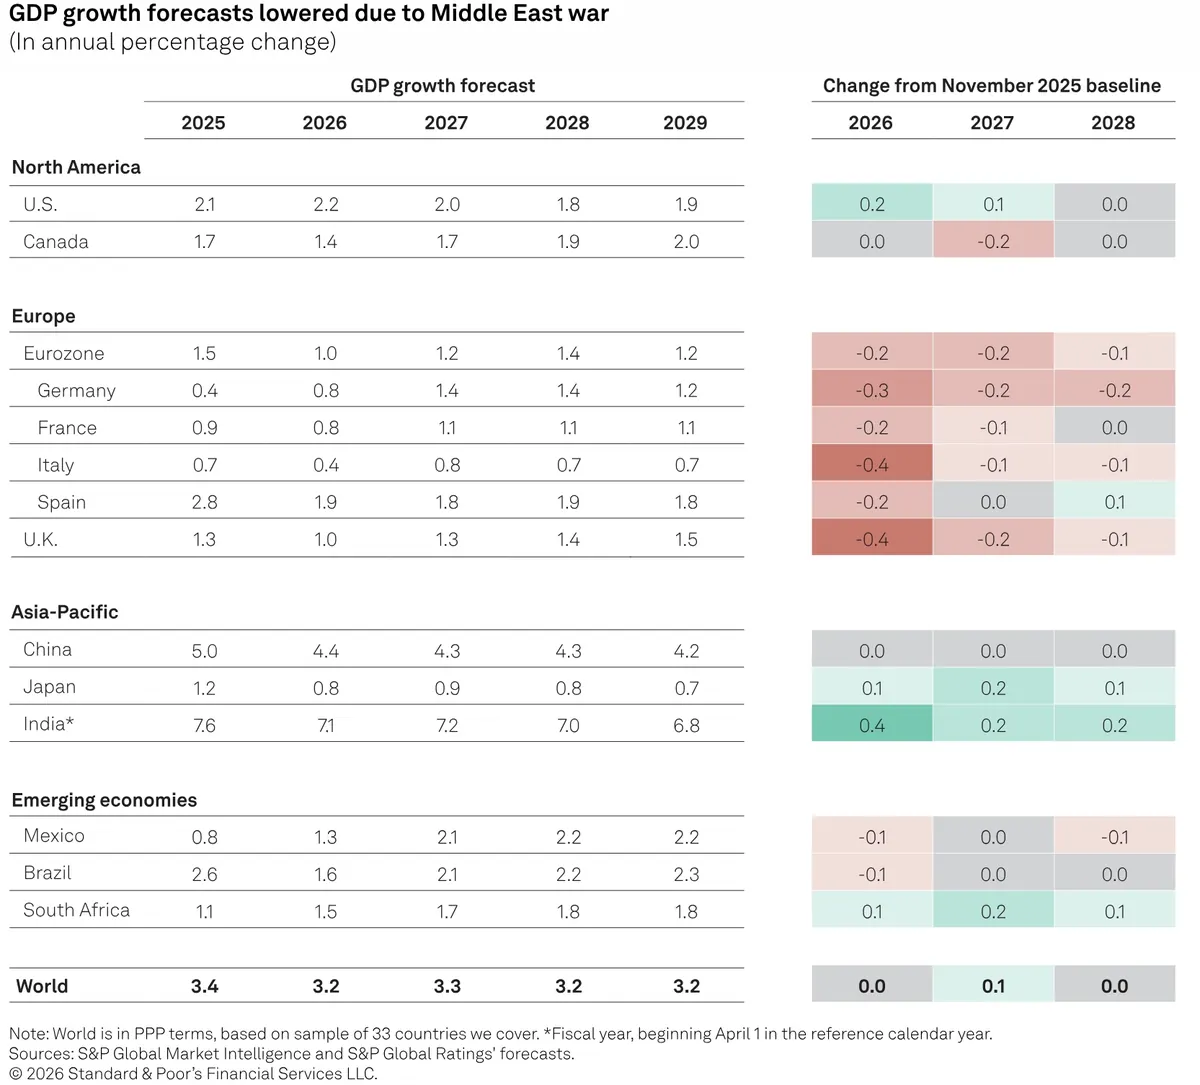
Источники: S&P Global Market Intelligence и прогнозы S&P Global Ratings
Примечание. Мировые показатели рассчитаны по паритету покупательной способности (ППС) на основе выборки из 33 стран, охватываемых исследованием.
Обзоры по основным экономикам
США
Экономисты прогнозируют рост ВВП США на уровне 2,2 % в 2026 году, за которым последует средний показатель 1,9 % в 2027-2029 годах. Недавний нефтяной шок может подтолкнуть общую инфляцию к 4 % в этом году, но аналитики ожидают, что базовая инфляция вырастет лишь умеренно (до 3 %), так как базовый сценарий предполагает, что перебои с поставками будут временными. Условия на рынке труда смягчились, но остаются в целом соответствующими тренду роста.
Мы ожидаем, что уровень безработицы поползёт вверх в конце 2026 и в 2027 году по мере замедления роста ниже потенциального. Мы закладываем одно снижение ставки на 25 б.п. в конце этого года. За этим последуют дополнительные 75 б.п. в 2027 году, когда Федеральная резервная система будет подталкивать учётную ставку к нижней границе нейтрального диапазона. Риски для прогноза роста направлены строго вниз и в первую очередь связаны с продолжительностью и остротой конфликта.
Еврозона и Великобритания
Война на Ближнем Востоке прервала восстановление Европы, подстегнув инфляцию, ухудшив перспективы роста и усложнив денежно-кредитную политику. Аналитики ожидают, что ЕЦБ и Банк Англии повысят ставки уже во втором квартале 2026 года. Оперативное фискальное стимулирование в Германии, положительная динамика инвестиций и продолжающаяся цифровая трансформация — наряду со сдержанным эффектом от активизации усилий в области обороны — продолжают приносить пользу европейской экономике. Недавние корректировки тарифов в США дают временную передышку.
Если шок цен на нефть окажется более сильным и продолжительным, чем в текущем базовом сценарии, инфляция может превысить 5 % в мае/июне, что ввергнет экономику в техническую рецессию в середине года. В этом сценарии мы ожидаем, что ЕЦБ и Банк Англии повысят ставки в 2026 году ещё один раз по сравнению с нашим базовым прогнозом.
Азиатско-Тихоокеанский регион
АТР — регион, наиболее подверженный шоку предложения энергоресурсов в Персидском заливе. Авторы отчёта ожидают замедления экономики Китая в 2026 году, поскольку слабый внутренний спрос и ближневосточный конфликт препятствуют устойчивой динамике роста и временному облегчению от тарифов США. Рост в Азиатско-Тихоокеанском регионе должен сохраниться, при этом технологически ориентированные экономики и сектора будут показывать результаты выше средних. В некоторых странах нехватка сжиженного газа и правительственные меры по экономии энергопотребления нарушают экономическую активность. Высокие цены на энергоносители тормозят рост, а затяжные перебои на энергетическом рынке являются ключевым риском. Возможностей для смягчения денежно-кредитной политики больше нет, а рост инфляции, вызванный ценами на энергоносители, и давление со стороны обесценивания валют заставят центральные банки стран АТР проявлять осторожность.
Развивающиеся рынки
Влияние войны на Ближнем Востоке на макроэкономические прогнозы для большинства развивающихся рынков (РР) пока умеренное. Кредитные спреды расширились, но остаются очень низкими. Обменные курсы постепенно ослабевают. Цены на энергоносители существенно выросли. Чистые импортёры энергии, которые в основном находятся в Азии, являются наиболее уязвимыми, наряду с экономиками Ближнего Востока и близлежащих регионов, которые непосредственно вовлечены в конфликт.
Риски ухудшения нашего базового макроэкономического сценария значительны и зависят от развития конфликта, которое крайне неопределённо. Более продолжительный и тяжёлый конфликт, чем мы ожидаем, существенно усилит инфляцию, окажет повышательное давление на процентные ставки и снизит рост ВВП для большинства РР.
Рисковый сценарий. Жёсткий негативный вариант
В жёстком негативном сценарии региональное физическое событие превращается в глобальное финансовое событие. Механизмом передачи здесь является резкая рыночная переоценка траектории ключевых макроэкономических и энергетических переменных. Это также повлечёт за собой дерискинг (снижение рисков) портфелей и позиций, что приведёт не только к росту цен на энергоносители, но и к «бегству в качество», а также к ужесточению финансовых условий из-за расширения спредов и падения цен на активы. Это, в свою очередь, существенно снизит потребление и инвестиции, ударив по росту и занятости.
Риск глобальной рецессии в этом сценарии возрастает. Ключевыми переменными станут масштаб рыночной коррекции, степень замедления расходов, а также своевременность и эффективность политических мер. Центральные банки, скорее всего, будут агрессивно снижать ставки в этом сценарии, так как инфляция упадёт ниже целевого уровня, а государственные расходы будут увеличены там, где это позволяет фискальное пространство.
В связи с этим сценарием в настоящее время наблюдается противоречие между взглядами технических специалистов (инженеров) и финансовых рынков. Первые считают вторых слишком оптимистичными. Это наглядно проявилось во время недавней глобальной энергетической конференции S&P Global CERAWeek в Хьюстоне. Вопрос заключается в темпах возвращения к нормальной жизни после прекращения боевых действий. Финансовые рынки закладывают в цены быстрое возвращение энергетического рынка в норму. Инженеры же утверждают, что потоки энергии — это не водопроводный кран, и их нельзя просто включить обратно после того, как они были перекрыты. Возобновление производства может занять недели, если не месяцы, при благоприятном сценарии. Повреждение производственных мощностей в Персидском заливе сделает эти задержки ещё более длительными.
Что после кризиса? Дальнейший уход от глобализации
Независимо от того, как будут развиваться контуры войны на Ближнем Востоке, в будущем внимание к энергетической безопасности усилится, отметили авторы отчёта.
Теперь, когда это экстремальное событие произошло, мы считаем вероятным, что всё больше стран будут прибегать к «самострахованию». Это можно сделать путём накопления запасов энергии или заключения контрактов с дружественными партнёрами для обеспечения поставок. Логика здесь схожа с тем, что произошло после финансового кризиса 1997-1998 годов, когда многие страны обнаружили у себя недостаточные резервы иностранной валюты. Когда тот кризис миновал, страны нарастили свои резервы, которые иногда называют фондами «никогда больше». Сейчас их общий объём в мире составляет $3,5 трлн.
Мировые резервы резко выросли после кризиса 1997-1998 годов
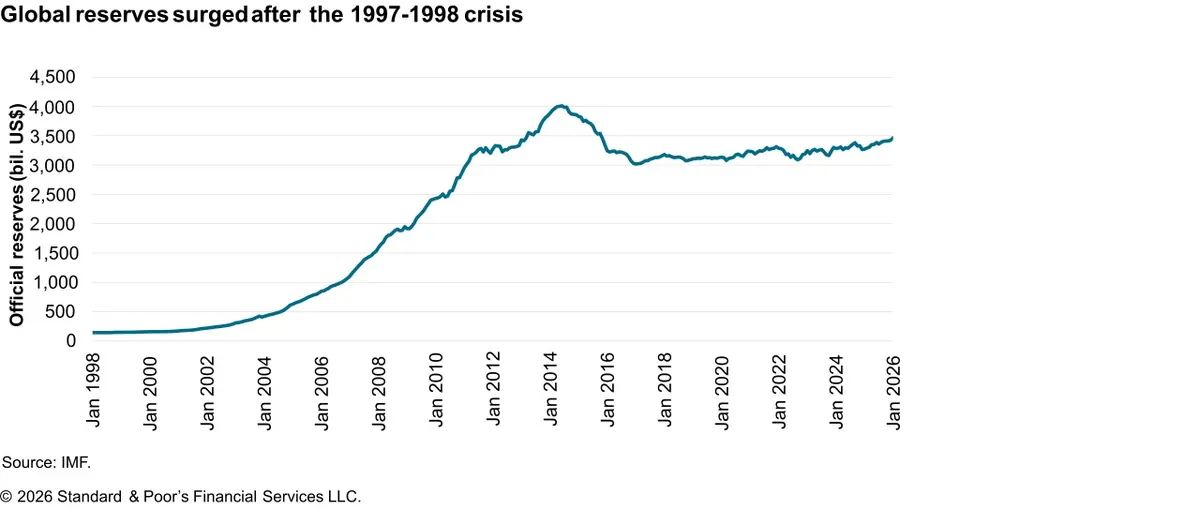
Источник: МВФ
Усиленное самострахование в энергетике станет ещё одним шагом в сторону от глобализации и основанного на доверии «Вашингтонского консенсуса». В последние годы соперничество США и Китая, глобальная пандемия и вторжение России в Украину заставили уделять повышенное внимание национальной безопасности, устойчивости цепочек поставок, контролю над критически важными ресурсами и суверенитету в целом. Макроэкономическим последствием этого станут более высокие издержки и дублирование функций, но, возможно, в целом более благоприятные будущие результаты с учётом рисков.
Наконец, как ни парадоксально, война на Ближнем Востоке может стимулировать спрос на возобновляемые источники энергии, а также на ядерную энергетику. Поскольку страны стремятся обезопасить свои энергопоставки, это может помочь ветровой и солнечной энергетике, ресурсы для которых производятся внутри стран. Однако это не следует интерпретировать как полный разворот в сторону устойчивого развития. Китай здесь является ярким примером, наращивая производство как угля, так и ВИЭ для самострахования, учитывая его большую зависимость от импортируемых нефти и газа.
В целом, хотя повышенное внимание к энергетической безопасности может быть рациональной реакцией на войну на Ближнем Востоке, в макроэкономическом плане это трансформируется в менее глобализированную и, следовательно, более дорогую мировую экономику, заключили экономисты.