Аналитики S&P Global повысили прогноз роста мирового ВВП на 2026 до 2,6 %
Зато перспективы на 2027 год ухудшаются: рост цен на сырьё, усиление инфляционного давления и ужесточение финансовых условий будут сдерживать экономическую активность
Изображение: Magnific
Аналитики S&P Global Market Intelligence повысили прогноз глобального экономического роста на 2026 год до 2,6 % благодаря устойчивому импульсу. Однако возможно его хватит ненадолго. Расширение ценового давления на сырьевых рынках привела к повышению прогнозов инфляции как в этом году, так и в следующем. Ожидается, что до конца года Федеральная резервная система США, Европейский центральный банк и Банк Японии вновь повысят процентные ставки. Как отмечается октябрьском обновлении прогнозов, рост доходности государственных облигаций и сужение спредов ужесточают финансовые условия, а сохраняющееся давление на государственные финансы усиливает риски для экономического роста. Как указывается в отчёте, средняя цена нефти Brent в четвёртом квартале 2026 года немного превысит $100 за баррель.
Последние данные указывают на улучшение перспектив экономического роста. В частности, об этом свидетельствуют индексы менеджеров по закупкам (PMI®), рассчитываемые S&P Global. В сентябре сводный глобальный индекс деловой активности, отражающий динамику выпуска продукции и услуг, вырос шестой месяц подряд. Этот показатель служит важным опережающим индикатором динамики мирового реального ВВП и достиг уровня, соответствующего максимуму с 2021 года, отметил автор отчёта, вице-президент по глобальной экономике S&P Global Market Intelligence Кен Уоттрет.
В последние месяцы заметно улучшились отдельные компоненты глобального PMI, включая новые экспортные заказы, что согласуется с укреплением международных торговых потоков. В течение большей части третьего квартала объём мировой торговли рос более чем на 7 % в годовом выражении. Это также стало самым сильным темпом с 2021 года, — добавил Уоттрет.
Среди опубликованных в сентябре национальных индексов PMI особенно выделялся сводный индекс деловой активности США. Согласно текущей оценке S&P Global, реальный ВВП страны в третьем квартале продолжает расти устойчивыми темпами — около 4 % в годовом исчислении. Сигналы от других крупнейших экономик оказались неоднозначными, хотя в последнее время общая динамика преимущественно улучшалась.
Прогнозы роста ВВП
В октябрьском обновлении прогноза повышены оценки экономического роста на 2026 год для ряда крупнейших экономик, однако прогнозы на 2027 год в целом пересмотрены в сторону понижения. Наиболее существенные положительные корректировки прогнозов роста реального ВВП на 2026 год коснулись США, Южной Кореи и Австралии. В основном это отражает более сильный импульс экономического роста в последние месяцы.
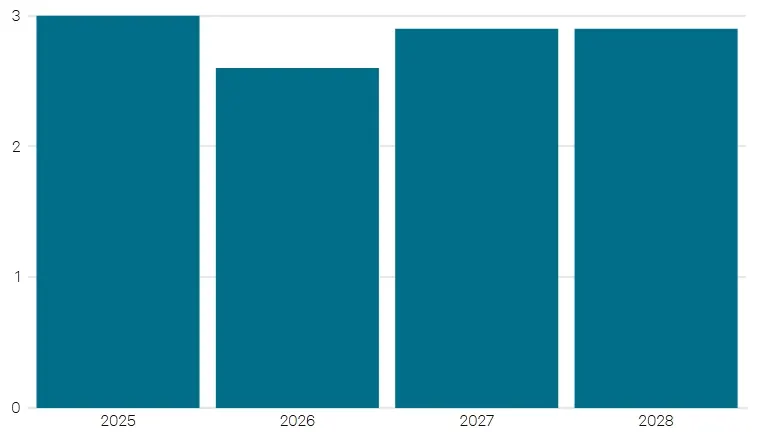
В соответствии с этими изменениями прогноз глобального экономического роста повышен до 2,6 %. Это по-прежнему ниже оценки в 2,9 %, сделанной в феврале, до начала конфликта. Однако в последние месяцы разрыв сократился: мировая экономика оказалась более устойчивой к продолжающемуся энергетическому шоку и сохраняющейся высокой неопределённости, чем предполагалось ранее.
Рост реального ВВП, % изменения
Источник: S&P Global Market Intelligence.
Данные подготовлены 14 октября 2026 г.
Вместе с тем прогнозы роста реального ВВП крупнейших экономик на 2027 год в основном снижены. Несмотря на обнадёживающие последние данные, препятствия для роста усиливаются. Среди них — расширение ценового давления на сырьевых рынках, повышение ожидаемой инфляции и, как следствие, ухудшение финансовых условий.
Усиление инфляционного давления
Инфляционное давление, обусловленное динамикой сырьевых рынков, распространяется на всё большее число товаров. Одним из ключевых факторов краткосрочного повышения цен стал рост стоимости сырой нефти с середины года. С начала сентября спотовая цена Brent практически непрерывно держится выше $100 за баррель. На неё влияют продолжающиеся перебои с поставками в Персидском заливе, которые усугубляются опасениями по поводу сокращения запасов на ключевых рынках, включая США.
В октябрьском обновлении S&P Global повысила краткосрочные прогнозы цен на нефть Brent. Согласно текущему базовому сценарию S&P Global Energy, средняя цена в четвёртом квартале 2026 года немного превысит $100 за баррель. В предыдущем прогнозе, опубликованном в середине сентября, ожидалось, что она составит чуть менее $90 за баррель.
Несмотря на недавние инициативы американской администрации, цены на дизельное топливо в США остаются вблизи рекордных максимумов. В Европе цены на газ продолжают расти, хотя всё ещё значительно ниже экстремальных уровней 2022 года.
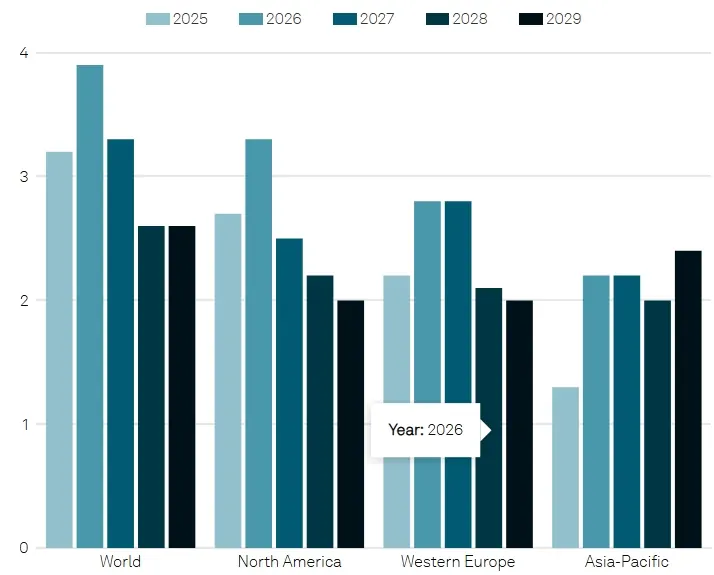
Инфляционное давление усиливается не только из-за энергетических рынков. Климатические и геополитические факторы, включая потенциально исключительное по масштабам явление Эль-Ниньо, засухи в Европе и перебои с поставками сырья для производства удобрений, также угрожают ускорить общую инфляцию. Это вызывает особую обеспокоенность, поскольку продовольствие обычно занимает наибольшую долю в потребительских индексах цен, особенно в развивающихся странах. Например, последствия уже проявляются в динамике инфляции и денежно-кредитной политике Индии.
Инфляция потребительских цен, % годового изменения
Источник: S&P Global Market Intelligence
Данные подготовлены 14 октября 2026 г.
Последние данные PMI от S&P Global также указывают на усиление инфляционного давления на ранних стадиях производственных цепочек. В течение третьего квартала рост издержек во многих секторах и странах замедлялся — это было отложенным следствием предыдущего снижения цен на сырую нефть. Однако сентябрьские данные PMI показали новый рост субиндексов цен на ресурсы и материалы, используемые предприятиями, в большинстве экономик и отраслей. При этом показатели в целом всё ещё оставались заметно ниже пиковых значений 2022 года.
С учётом перечисленных факторов в октябрьском обновлении S&P Global повысила прогнозы потребительской инфляции на 2026 и 2027 годы для большинства крупнейших экономик.
Процентные ставки
До конца года весьма вероятен новый раунд повышения ключевых ставок крупнейшими центральными банками, отмечается в отчёте.
S&P Global прогнозирует повышение ставок на 25 базисных пунктов:
- ЕЦБ — на ближайшем заседании 29 октября, до 2,75 % по депозитной ставке.
- ФРС — до целевого диапазона 4,00-4,25 %.
- Банк Японии — до 1,75 % в декабре.
Прогнозы по США и Японии в целом соответствуют ожиданиям, отражённым в котировках фьючерсного рынка на момент подготовки материала, отметил Уоттрет. В то же время аналитики S&P Global считают, что ЕЦБ отреагирует на усиление ценового давления несколько раньше, чем ожидают участники рынка. Последние данные по инфляции в США за сентябрь также повысили вероятность того, что ФРС поднимет ставку уже в этом месяце.
Однако масштаб дальнейшего ужесточения денежно-кредитной политики остаётся неопределённым. В США и Европе два ключевых фактора пока указывают на ограниченный цикл повышения ставок — это базовый сценарий S&P Global.
Первый фактор — пока относительно слабое влияние подорожания энергоносителей на базовую инфляцию, которая не учитывает цены на продукты питания и энергоносители. Второй — ужесточение финансовых условий по другим каналам, в частности из-за резкого роста доходности государственных облигаций и расширения кредитных спредов. Это снижает необходимость в продолжительном цикле повышения ключевых ставок, подчеркнули аналитики.
Однако первый фактор становится менее убедительным на фоне распространения ценового давления на всё большее число сырьевых товаров. Дополнительную сложность создаёт временной лаг, с которым рост издержек отражается на базовой инфляции. Дальнейшая динамика этого переноса издержек в потребительские цены станет одним из ключевых факторов, определяющих пересмотр прогнозов инфляции, денежно-кредитной политики и экономического роста.
Влияние роста доходности государственных облигаций на финансовые условия и экономический рост
Повышение доходности государственных облигаций и изменение кредитных спредов ужесточают глобальные финансовые условия, увеличивая вероятность замедления экономического роста в будущем. В начале октября доходность долгосрочных государственных облигаций достигла максимумов за несколько десятилетий на многих крупнейших рынках.
Анализ причин роста доходности 10-летних казначейских облигаций США более чем на 100 базисных пунктов с начала года показывает, что главным фактором стало повышение реальной доходности, а не инфляция. Рост реальной доходности, в свою очередь, отражает повышение ожидаемых краткосрочных процентных ставок в США и увеличение срочной премии — дополнительной доходности, которую инвесторы требуют за владение долгосрочными облигациями вместо краткосрочных инструментов.
Тот факт, что повышение ожидаемых краткосрочных ставок отчасти связано с улучшением прогнозов экономического роста США, служит определённым утешением для рынка американских казначейских облигаций. Для европейского рынка этот фактор имеет меньшее значение.
Ожидается, что в 2027 году снижение цен на энергоносители и ослабление инфляционных опасений уменьшат давление на рынки государственных облигаций. Однако обеспокоенность состоянием государственных финансов крупнейших экономик, вероятно, сохранится. В частности, это касается Франции, где в последние недели резко увеличились спреды доходности государственных облигаций. Дополнительным фактором неопределённости станут важнейшие выборы, намеченные на весну 2027 года.
Усиление напряжённости на рынках государственных облигаций — один из нескольких источников риска для мировой экономики, которая в последние годы демонстрировала заметную устойчивость, несмотря на многочисленные потрясения. Даже если кризиса удастся избежать, что соответствует базовому сценарию S&P Global, сохраняющиеся крупные бюджетные дефициты и высокая долговая нагрузка могут иметь существенные экономические последствия, — заключил Кен Уоттрет.