Инфляция до 4 % и новые повышения ставок: чего ждать мировой экономике осенью 2026 года
Конфликт на Ближнем Востоке повышает инфляционные риски, несмотря на устойчивость экономики
Изображение: pressfoto/Magnific
Аналитики CaixaBank Research опубликовали прогноз на осень 2026 года. Ожидается, что в четвёртом квартале 2026 года нефть Brent будет стоить $80-90 за баррель, а в 2027 году подешевеет до $75-80; цены на европейский газ TTF снизятся с уровня чуть ниже €70 до примерно €40 за МВт·ч. На фоне энергетического шока инфляция в США и еврозоне в ближайшие месяцы может превысить 3,5 % и приблизиться к 4 %, однако с весны 2027 года ожидается её замедление примерно до 2,5 %. Для сдерживания инфляционных рисков ФРС, по прогнозу аналитиков, в конечном итоге повысит ставку до 4,00-4,25 %, а ЕЦБ — до 3,00 %, после чего улучшение ценовой динамики в 2027 году позволит относительно быстро перейти к смягчению денежно-кредитной политики. Несмотря на геополитическую напряжённость и перебои в поставках энергоносителей, мировая экономика сохраняет устойчивость: в первом полугодии 2026 года годовой темп роста ВВП США составлял чуть менее 2 %, еврозоны — немногим более 1 %, а Китая — 4,5-5,0 %. В ближайшей перспективе росту продолжат способствовать сильный рынок труда и инвестиционный бум в сфере искусственного интеллекта, однако затяжной конфликт на Ближнем Востоке, распространение инфляции на продовольствие и другие товары, рост доходности облигаций, высокие государственные долги и возможная коррекция акций ИИ-компаний остаются ключевыми рисками для глобальной экономики.
Экономическая активность сталкивается с перспективами повышения цен на энергоносители, процентных ставок и инфляции. В то же время финансовые условия в целом менее жёсткие, чем может показаться на первый взгляд, отметили авторы отчёта. Этому способствуют сильная динамика фондовых рынков с начала года и относительная стабильность валютных курсов. Кроме того, инвестиционный бум, связанный с искусственным интеллектом, помогает компенсировать негативное влияние конфликта на Ближнем Востоке.
Конфликт на Ближнем Востоке и вызванные им перебои продолжают определять динамику мировой экономики. Пока экономическая активность сохраняет устойчивость, а инфляционное давление, несмотря на его значительную силу, ограничивается энергетическим сектором: существенных косвенных эффектов для цен на другие товары и услуги не наблюдается. Однако затяжной характер конфликта и неопределённость его дальнейшего развития побудили центральные банки изменить курс и приступить к первым повышениям процентных ставок.
В основу сценария CaixaBank Research заложены относительно высокие цены на энергоносители. Прогнозы опираются на фьючерсные котировки нефти и газа на финансовых рынках, которые на дату подготовки отчёта — по средним значениям за 14 дней до начала сентября — указывали на постепенное, хотя и неполное, снижение цен в ближайшие кварталы. В частности, ожидается, что в четвёртом квартале 2026 года стоимость барреля нефти Brent составит $80-90, а в 2027 году — $75-80. Прогнозируется, что цены на газ на европейском хабе TTF в оставшуюся часть 2026 года будут немного ниже €70, после чего в течение 2027 года снизятся примерно до €40.
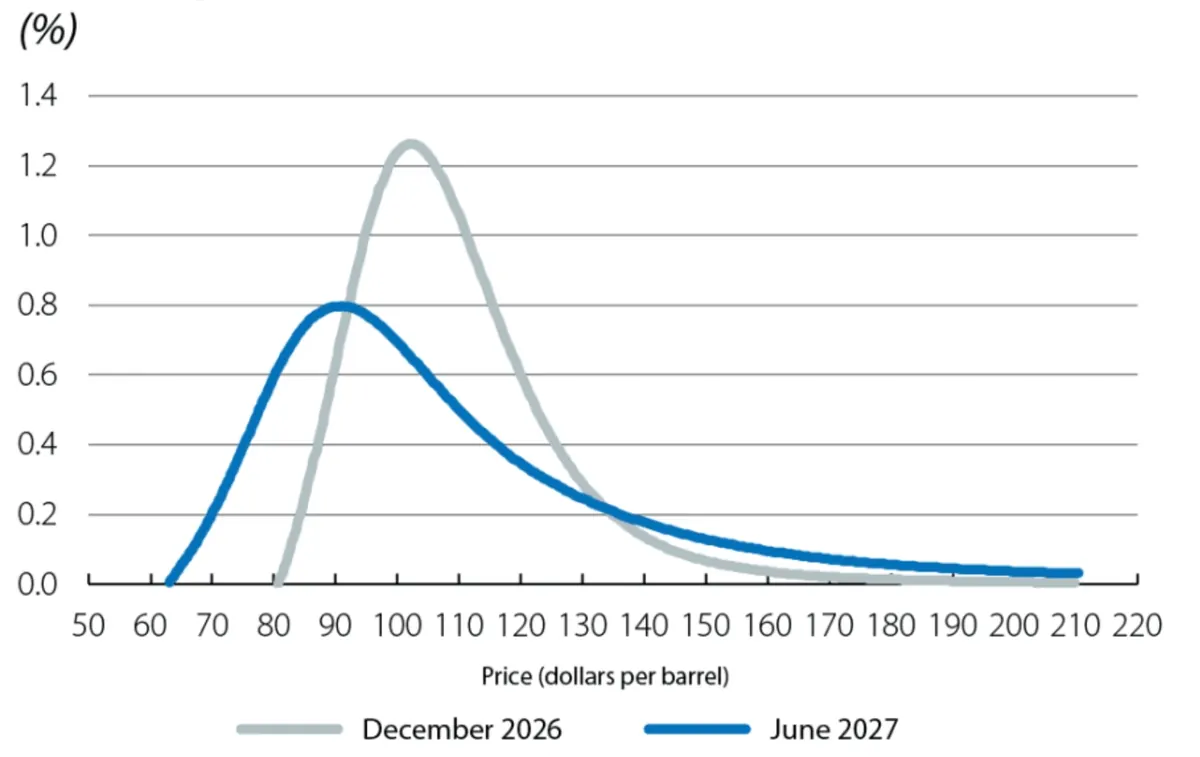
При этом исходный сценарий сопряжён со значительными рисками. Цены на энергоносители способны быстро снизиться в случае урегулирования конфликта на Ближнем Востоке. Однако закрытие Ормузского пролива истощает запасы, которые до сих пор смягчали последствия перебоев в поставках. По оценке Международного энергетического агентства, в 2026 году мировое предложение сырой нефти сократится примерно на 5 %; последствия этого сокращения будут компенсироваться практически в равных долях за счёт использования запасов и корректировки спроса. После того как летом не удалось достичь урегулирования, перспективы стали ещё более неопределёнными. В результате рынки закладывают широкий диапазон возможных цен на нефть, причём преобладают ожидания сохранения перебоев в поставках.
Нефть марки Brent: распределение цен по данным рынка опционов, %
Источник: CaixaBank Research, собственные расчёты на основе данных Bloomberg
Примечание. Распределение для фьючерсов на нефть марки Brent на декабрь 2026 г. и июнь 2027 г., заложенное в ценах опционов по состоянию на конец сентября 2026 г.
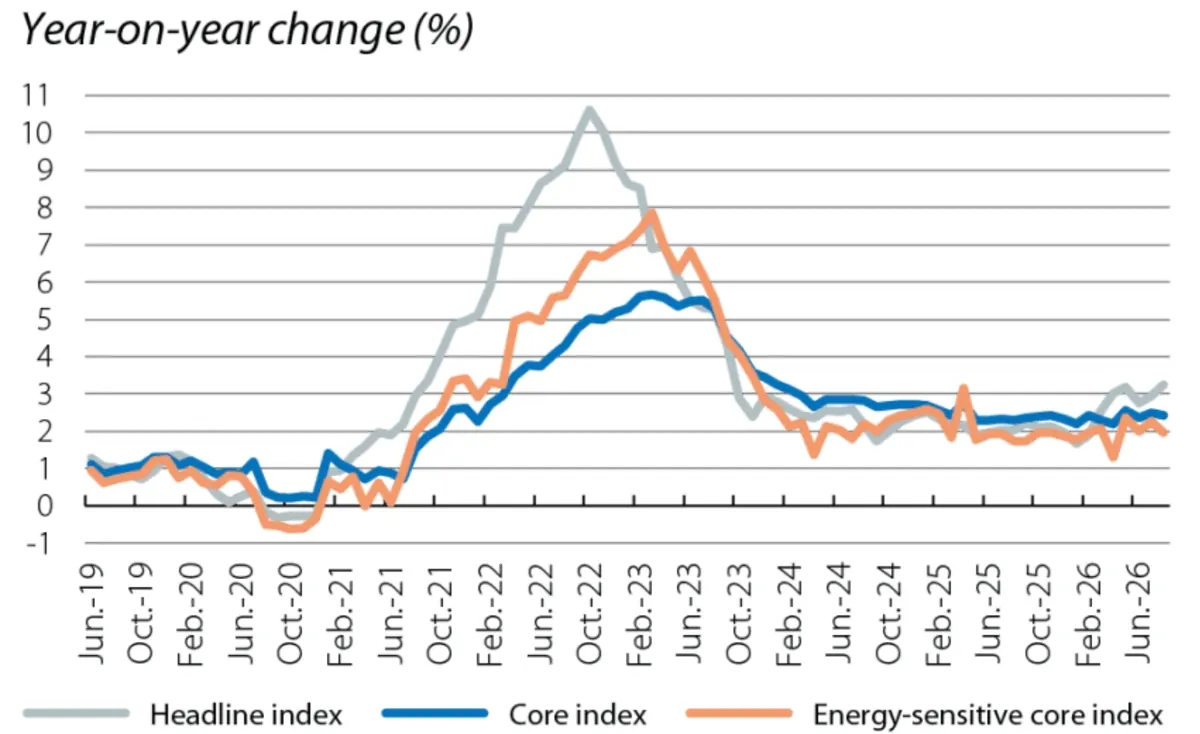
С учётом прогнозируемой динамики цен на энергоносители инфляция в таких экономиках, как США и еврозона, в ближайшие месяцы, вероятно, превысит 3,5 % и даже может приблизиться к 4 %. Основным фактором станет удорожание энергоносителей, особенно топлива.
Ключевыми компонентами энергетической инфляции являются топливо и электроэнергия. Пока шок затронул преимущественно топливо, тогда как временные лаги передачи ценового давления и увеличение выработки электроэнергии из возобновляемых источников, снижающее роль газа в формировании предельной цены, смягчили воздействие на стоимость электричества.
Начиная с весны 2027 года инфляция должна резко замедлиться и вернуться к значениям, более близким к 2,5 %. Одним из ключевых факторов станет то, распространится ли к тому времени энергетическая инфляция на другие товары и услуги. Пока косвенные эффекты ограничены, и есть несколько причин полагать, что в дальнейшем ситуация существенно не изменится: ограничительная денежно-кредитная политика, менее стимулирующая бюджетная политика по сравнению с предыдущими периодами и сохранение устойчивости экономической активности без признаков перегрева.
Тем не менее существуют три основных источника риска. Первый — нефтепродукты, прошедшие переработку, например дизельное топливо, спрос на которое охватывает множество сфер применения и на который дополнительно давят война на Украине и экспортные ограничения. Второй — продовольствие, поскольку растут затраты на удобрения, а экстремальные погодные явления создают дополнительные угрозы урожаю. Третий — риск перебоев в глобальных цепочках поставок, в том числе из-за атак в Красном море.
Именно усиление инфляционных рисков, обусловленное затягиванием конфликта и ростом неопределённости, побудило центральные банки повысить ставки. При этом фактические данные свидетельствуют о том, что базовое ценовое давление с начала конфликта практически не изменилось, отметили аналитики. Однако чем дольше сохраняются перебои в поставках, тем выше вероятность распространения этого давления на другие компоненты потребительских цен и ускорения инфляции. Поэтому Федеральная резервная система США и Европейский центральный банк уже начали повышать ставки.
Кроме того, устойчивость экономической активности даёт обоим центральным банкам возможность несколько сильнее ужесточить денежно-кредитную политику. В связи с этим мы ожидаем, что в конечном итоге ФРС повысит ставку до 4,00-4,25 %, а ЕЦБ — до 3,00 %. Вместе с тем улучшение инфляционной динамики в течение 2027 года, вероятно, позволит сравнительно быстро смягчить денежно-кредитную политику. При этом рынки ожидают более агрессивного ужесточения политики, предполагающего более высокие ставки на протяжении более длительного периода.
Еврозона: гармонизированный индекс потребительских цен (HICP), % в годовом исчислении
Источник: CaixaBank Research на основе собственных расчётов и данных Евростата
Примечание. Базовый индекс HICP не включает энергоносители и все продовольственные товары. Базовый индекс, чувствительный к ценам на энергоносители, включает только те компоненты базового HICP, производственный сектор которых характеризуется высокой энергоёмкостью.
Таким образом, экономическая активность сталкивается с перспективами повышения цен на энергоносители, процентных ставок и инфляции. В то же время финансовые условия в целом менее жёсткие, чем может показаться на первый взгляд, благодаря сильной динамике фондовых рынков с начала года и относительной стабильности валютных курсов. Кроме того, инвестиционный бум, связанный с ИИ, помогает компенсировать негативное влияние конфликта на Ближнем Востоке.
Пока экономическая активность демонстрирует устойчивость. В первом полугодии 2026 года ВВП еврозоны вырос в пересчёте на годовой темп немногим более чем на 1 %, а ВВП США — немногим менее чем на 2 %. ВВП Китая при этом оставался в целевом диапазоне властей — 4,5-5,0 % в годовом выражении.
Кроме того, в последние месяцы такие индикаторы, как индексы PMI, свидетельствуют о восстановлении деловых настроений до максимальных значений с начала года. Это позволяет нам прогнозировать продолжение стабильного экономического роста при поддержке сильного рынка труда.
ФРС и ЕЦБ: процентные ставки денежно-кредитной политики, %
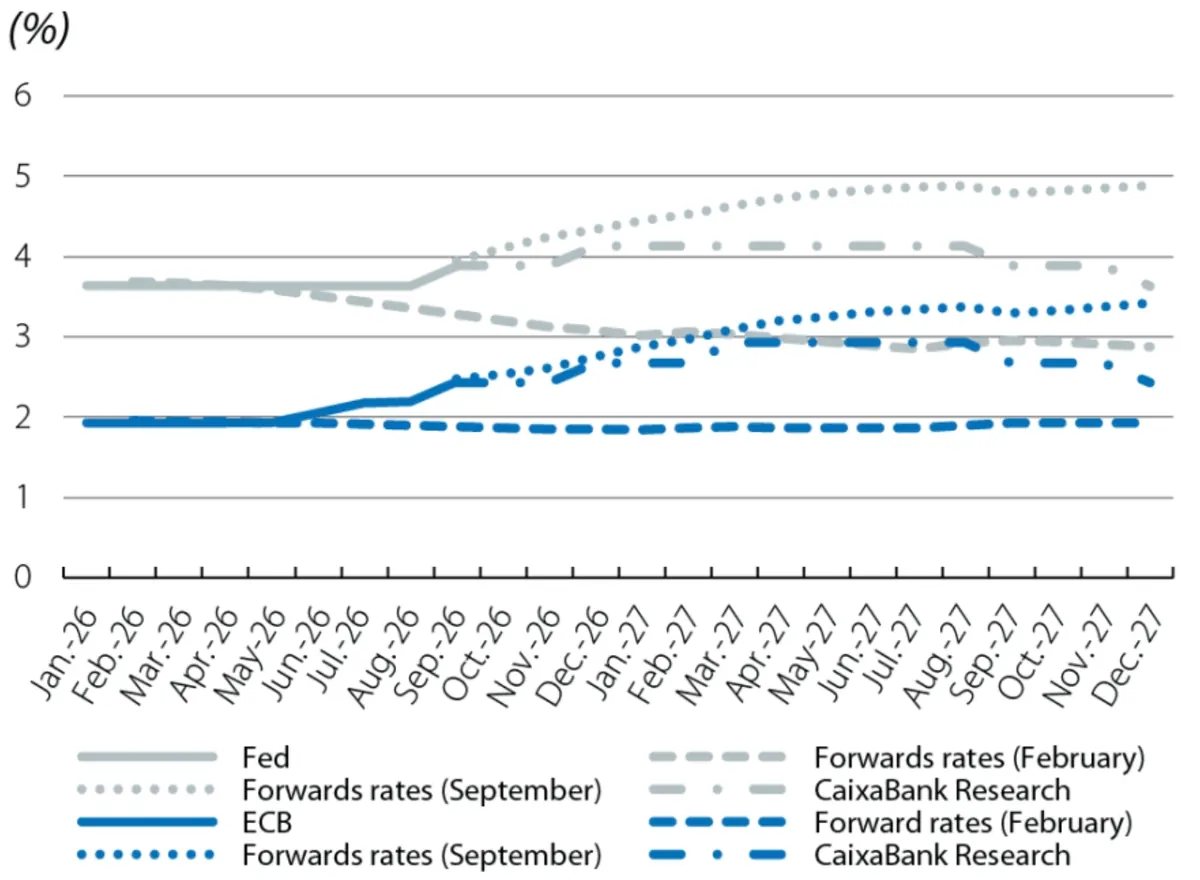
Источник: CaixaBank Research на основе данных Bloomberg
Примечание. Фактические и форвардные ставки для эффективной ставки по федеральным фондам (ФРС) и €STR (ЕЦБ).
За общей картиной, однако, скрываются региональные различия, отметили аналитики. Еврозона сильнее подвержена последствиям роста энергетических издержек из-за зависимости от импорта ископаемого топлива, но получает поддержку благодаря активизации инвестиций и планам увеличения расходов на оборону. При этом динамичный рост стран периферии еврозоны и новое ускорение экономики Германии контрастируют со стагнацией во Франции.
В США, напротив, более высокая энергетическая автономия снижает прямое воздействие внешнего шока, а экономическая активность получает дополнительный импульс благодаря буму ИИ. Тем не менее устойчивая инфляция и ограничительная денежно-кредитная политика также будут сдерживать внутренний спрос.
Экономика Китая сочетает слабость рынка недвижимости и внутреннего спроса с факторами устойчивости. К ним относятся значительные запасы нефти и увеличение экспорта товаров с высокой добавленной стоимостью, связанных с зелёными технологиями и искусственным интеллектом.
Всё это формирует непростые, но не обязательно негативные экономические перспективы. Ближний Восток, перебои в поставках энергоносителей и геополитическая напряжённость продолжат определять траекторию мировой экономики, поэтому прогнозы могут быстро меняться в разных направлениях.
Еврозона: рост экономической активности в 2026 году (на текущий момент), вклад в ВВП или валовую добавленную стоимость, п. п.
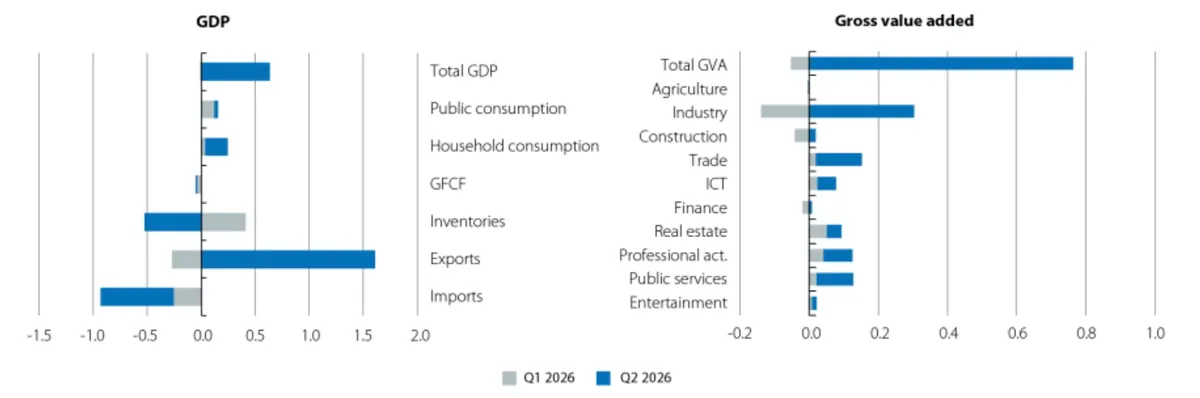
Источник: CaixaBank Research на основе данных Евростата
Примечание. Для ВВП и валовой добавленной стоимости (ВДС) показан вклад каждого квартала в совокупный итог до II квартала 2026 года (по сравнению с IV кварталом 2025 года). Для компонентов спроса и секторов показан их вклад в общий объём ВВП или ВДС соответствующего квартала. Данные с поправкой на сезонность и календарный фактор.
Инвестиционный цикл в сфере ИИ также несёт противоречивые риски, продолжили исследователи: он способен ускорить экономический рост благодаря увеличению спроса и повышению производительности, но может и затормозить его, если спровоцирует новые эпизоды финансовой нестабильности. В последние кварталы уже проявились некоторые из этих рисков: сохраняется хрупкий баланс между высокими оценками акций компаний, связанных с ИИ, и амбициозными ожиданиями относительно их прибыли; существует угроза дестабилизации традиционных отраслей, а конкуренция за финансирование способствует росту доходности государственных облигаций.
Наконец, нельзя забывать о высоком уровне государственного долга и повышении процентных ставок, на фоне которых инвесторы всё пристальнее оценивают риски в таких экономиках, как Франция и США. Не следует сбрасывать со счетов и торговую напряжённость, несмотря на стабилизацию системы американских тарифов за последний год. В конечном счёте, хотя юридическая форма тарифных мер могла измениться, их основа осталась в целом прежней: речь по-прежнему идёт о поддержании средней ставки пошлин на импорт из остального мира на уровне около 10 %, — заключили аналитики CaixaBank Research.
Прогнозы: экономическая активность и цены, годовое изменение в %
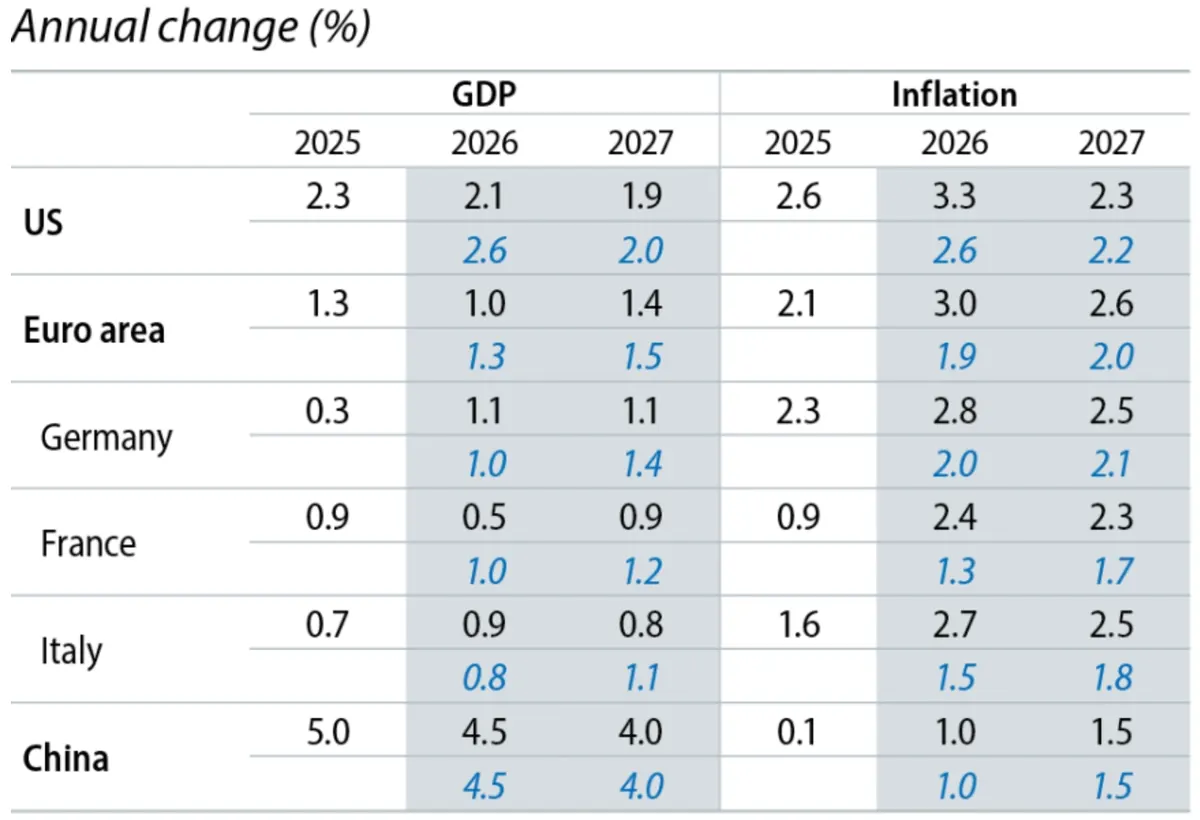
Источник: CaixaBank Research
Примечание. В среднем за период. Синим цветом и курсивом выделены прогнозы до конфликта на Ближнем Востоке (февраль 2026 г.).
Прогнозы: финансовая среда
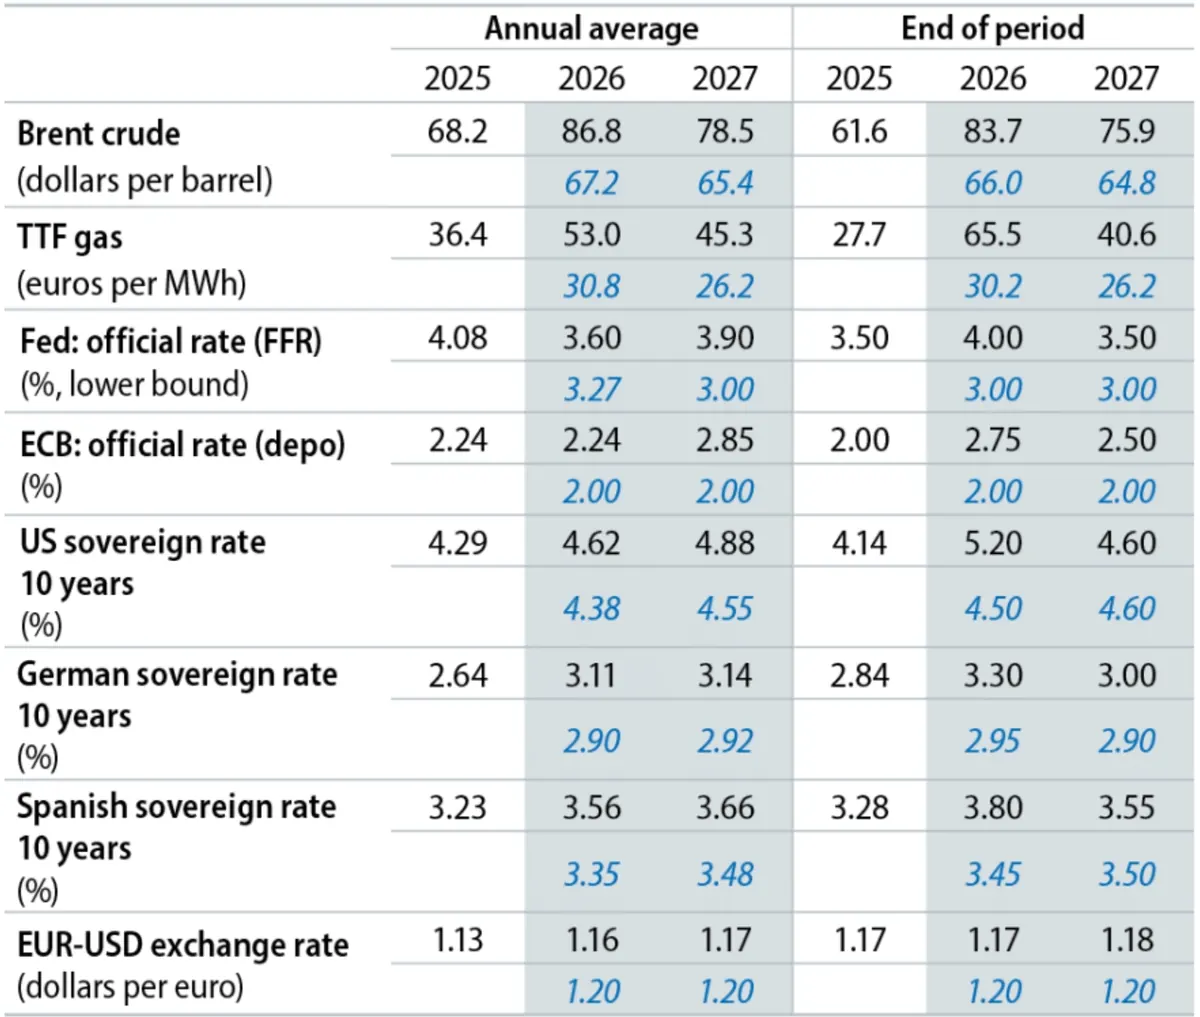
Источник: CaixaBank Research
Примечание. Синим цветом и курсивом выделены прогнозы до конфликта на Ближнем Востоке (февраль 2026 г.). Прогнозы по нефти марки Brent и газу TTF основаны на рыночных фьючерсах.
Оригинал: https://the-tenge.kz/articles/caixabank-research-1026