S&P: энергетический шок провоцирует «Широкую» инфляцию
Процентные ставки останутся высокими дольше, чем ожидалось
Изображение: Dede/Pixabay
Конфликт на Ближнем Востоке перестал восприниматься как краткосрочный фактор. Высокие цены на нефть и газ теперь заложены в долгосрочные прогнозы. Как отметили аналитики S&P Global Market Intelligence в ежемесячном отчёте, это привело к росту не только общей, но и базовой инфляции, так как бизнес перекладывает возросшие расходы на логистику, страхование и сырьё в конечную стоимость товаров. Центральные банки вынуждены занять жёсткую позицию. Ожидаемое ранее снижение процентных ставок ФРС США и Банком Англии в 2026 году теперь отложено до 2027 года. Более того, ЕЦБ может даже повысить ставку в ближайшее время, чтобы сдержать инфляцию. Прогноз роста мирового реального ВВП на 2026 год снижен до 2,4 %. За исключением пандемийного 2020 года, это самый слабый показатель с 2009 года. Экономика сталкивается с «двойным ударом»: падением доверия потребителей и сокращением инвестиций бизнеса.
Переговоры по прекращению конфликта на Ближнем Востоке продолжаются, но экономические последствия будут ощущаться ещё некоторое время. Прогноз и продолжительность связанных с ним экономических потрясений остаются крайне неопределёнными.
Поскольку дата отсечения для мартовского цикла допущений по энергетике пришлась на начало конфликта, мы заложили в расчёты ограниченные перебои и влияние на цены. Однако наши апрельские допущения, которые соответствуют текущему базовому сценарию S&P Global Energy, включают в себя продолжительные перебои и более высокие цены. Допущения по ценам на другие энергоносители, включая газ, также были скорректированы в соответствии с прогнозами S&P Global Energy, — отметили авторы отчёта.
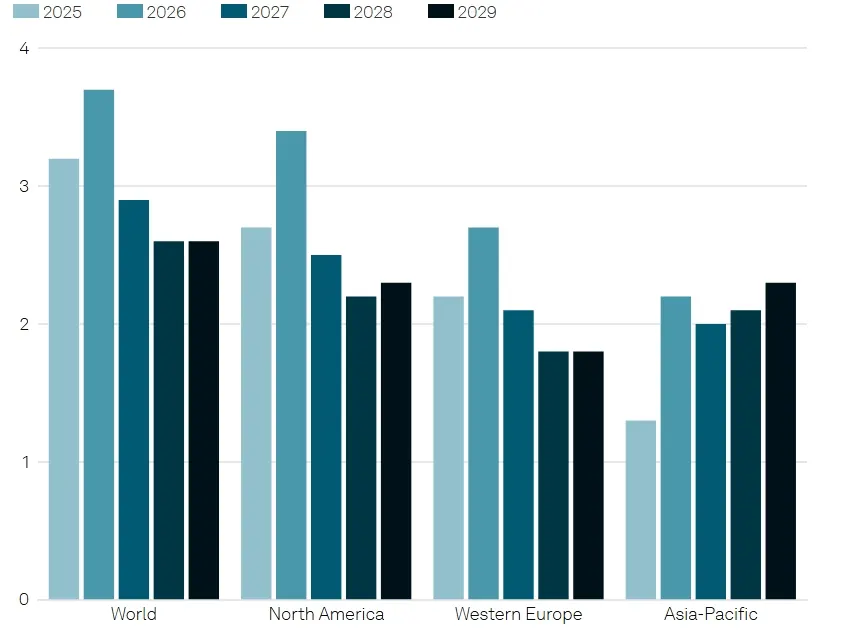
В соответствии с допущениями о более высоких ценах на энергоносители, аналитики повысили прогнозы инфляции потребительских цен. Это в первую очередь отражает прямое влияние роста цен на энергоносители, но также и некоторые признаки расширения ценового давления. К ним относятся рост цен на материалы, сбои в цепочках поставок и увеличение сроков доставки, а также рост стоимости фрахта и страхования. Прогнозы базовой инфляции потребительских цен были соответствующим образом повышены, хотя и в меньшей степени, чем общие показатели.
Масштаб пересмотра национальных прогнозов инфляции в сторону повышения варьируется. Это отражает различия в ряде факторов, включая долю энергоносителей в индексах потребительских цен и наличие фискального пространства для смягчения последствий роста цен на энергию. Различия в условиях спроса также влияют на способность компаний перекладывать существенный рост затрат на ресурсы, который стал очевиден из данных индекса менеджеров по закупкам (PMI®) S&P Global за март.
Инфляция потребительских цен, изменение в % за год
Источник: S&P GlobalMarketIntelligence
Данные подготовлены 15 апреля 2026 г.
Ожидания относительно изменений в денежно-кредитной политике
Реакция центральных банков на энергетический шок, скорее всего, будет разной, отметили аналитики.
«Учебной» реакцией денежно-кредитной политики на рост общей инфляции, вызванный кратковременным шоком предложения энергоресурсов, было бы игнорирование этого фактора («look through»). В соответствии с этим, в марте мы не вносили существенных изменений в наши прогнозы для крупнейших центральных банков. Однако некоторые из наших прогнозов в области денежно-кредитной политики впоследствии изменились, чтобы отразить наши предположения о более высоких ценах на энергоносители и растущий риск более широкого ценового давления.
Теперь аналитики ожидают повышения процентных ставок Европейским центральным банком в течение второго квартала. Кроме того, снижение ставок, которое ранее ожидалось от Федеральной резервной системы США и Банка Англии в этом году, перенесено на 2027 год. Ослабление валют в некоторых странах с развивающейся экономикой, включая Индию, также приведёт к более раннему ужесточению политики, чем прогнозировалось ранее.
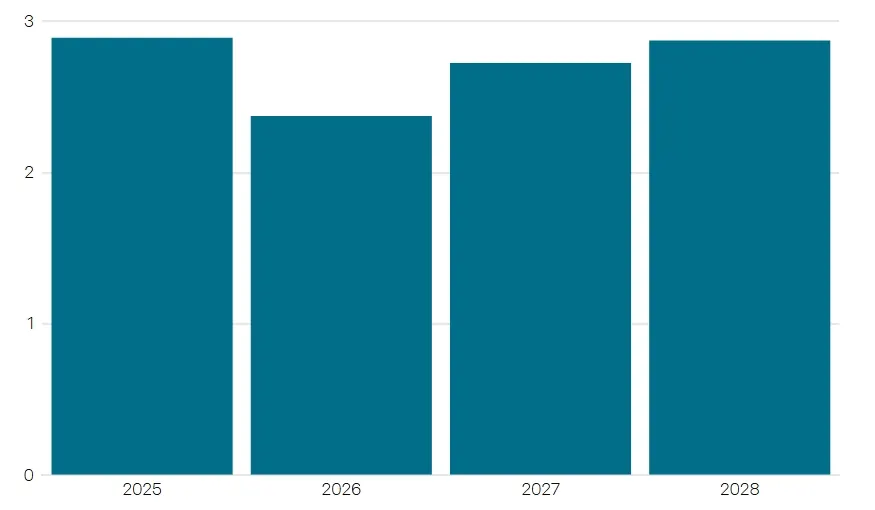
Рост реального ВВП, в % за год
Источник: S&P GlobalMarketIntelligence
Данные подготовлены 15 апреля 2026 г.
Прогноз роста мирового ВВП
Аналитики снизили прогнозы роста реального валового внутреннего продукта на 2026 год для большинства крупнейших экономик. Более высокая инфляция сокращает реальные доходы домохозяйств, в то время как доверие потребителей падает с и без того низких уровней во многих странах. Меры бюджетной поддержки и сокращение сбережений домохозяйств могут смягчить некоторые негативные последствия для потребительских расходов, но высокая неопределённость, вероятно, будет сдерживать последние.
Рост инфляции также приведёт к менее мягким глобальным финансовым условиям, что окажет более широкое негативное влияние на спрос. Эти факторы будут оказывать давление на инвестиции в бизнес, наряду с высокой неопределённостью и снижением корпоративной прибыли из-за сокращения маржи. Ослабление совокупного мирового спроса означает ослабление торговых потоков.
С учётом всех факторов, наш прогноз ежегодного роста мирового реального ВВП на 2026 год был снижен на полпроцента с февраля — до 2,4 %. Если не считать падения 2020 года, вызванного пандемией, это были бы самые низкие темпы роста с 2009 года.
Пересмотры национальных и региональных прогнозов роста в сторону понижения различаются по масштабу. Ближний Восток пострадал от наиболее существенных сокращений. В других регионах различия в масштабах пересмотров отражают расхождения в некоторых ключевых факторах роста в краткосрочной перспективе. К ним относятся зависимость от поставок энергоносителей из Персидского залива, структура энергопотребления, наличие стратегических резервов и меры политического реагирования, включая бюджетную поддержку.
Многие экономики Азиатско-Тихоокеанского региона являются крупными нетто-импортёрами энергоресурсов, сильно зависят от поставок нефти и газа из Персидского залива и относительно чувствительны к колебаниям мирового спроса. Некоторые из крупнейших экономик Западной Европы уязвимы по аналогичным причинам, причём многие из них с трудом пытались создать какой-либо импульс для роста ещё до начала конфликта.