Прогноз S&P: снижение цен на нефть, ослабление доллара и давление на американские индексы
Но мировая промышленность восстанавливается быстрее ожиданий
Изображение: vwalakte/Freepik
Нестабильные рынки и устойчивая экономика — так описали глобальные перспективы аналитики S&P Global Market Intelligence в своём февральском прогнозе. Так, цена на нефть марки Brent сейчас выше уровней конца 2025 года из-за рисков на Ближнем Востоке, но ожидается снижение до $56 к середине 2026 года. Американские индексы (S&P 500, NASDAQ) находятся под давлением. Инвесторы уходят в «защитные» казначейские облигации США, что снижает их доходность. Прогнозируется дальнейшее постепенное ослабление доллара США до 2028 года. Индексы PMI показывают оживление в промышленности (максимум с середины 2024 года), хотя бизнес осторожничает из-за торговых войн. В большинстве стран инфляция будет снижаться благодаря удешевлению нефти, кроме Китая и Индии. Что касается политики Федеральной резервной системы США, то рынки ждут паузу в снижении ставок до лета 2026 года. К осени ожидается выход на «нейтральный» уровень в 3,00-3,25 %.Главными драйверами роста мировой экономики остаются США и Индия, в то время как основным риском остаются перебои в поставках энергоресурсов и неопределённость в мировой торговле.
Геополитические события и связанная с ними неопределённость способствовали волатильности на сырьевых и финансовых рынках, однако индексы менеджеров по закупкам (PMI®) от S&P Global указывают на относительно устойчивое состояние экономики.
На момент написания статьи цена на нефть сорта Dated Brent составляет около $68 за баррель, что ниже пиковых значений текущего года, но всё же более чем на 10 % превышает уровень конца 2025 года на фоне сохраняющихся опасений по поводу возможных перебоев в поставках с Ближнего Востока. Цены на драгоценные металлы опустились ниже январских рекордов, но остаются на очень высоком уровне.
Американские фондовые рынки оказались под давлением: индекс S&P 500 фиксировал еженедельные потери на протяжении первой половины февраля. Высокотехнологичный индекс NASDAQ Composite продолжил недавнее падение, снижаясь пять недель подряд. Рынок казначейских облигаций США выиграл от сопутствующего «бегства в защитные активы»: доходность 10-летних облигаций упала до самого низкого уровня с ноября. Прогнозируется, что сокращение разрыва в доходности продолжит оказывать понижательное давление на доллар США.
Январские данные PMI® просигнализировали об ускорении темпов роста мировой экономики, хотя ожидания относительно объёмов выпуска продукции остались сдержанными. Мировой сводный индекс выпуска, основанный на активности в производственном секторе и сфере услуг более чем в 40 странах, вырос в январе на полпроцента.
Уровень сводного индекса исторически соответствует росту мирового реального ВВП чуть ниже 3 %, что в целом совпадает с нашим прогнозом. Январское улучшение отразило заметный подъём индекса выпуска в обрабатывающей промышленности, который достиг максимального уровня с июня 2024 года. Новые заказы в промышленности росли самыми быстрыми темпами почти за год.
Активность в мировом секторе услуг также оживилась, хотя расчётные темпы роста остались ниже средних показателей четвёртого квартала 2025 года. Сигналы по ожиданиям выпуска в январе были менее обнадёживающими: участники опроса вновь назвали основной причиной для беспокойства геополитическую неопределённость, особенно в сфере торговли.
Основные изменения в февральском обновлении прогноза включают повышение оценок роста реального ВВП США и Индии на этот год, что привело к росту нашего прогноза общемирового развития. Наш прогноз ежегодного роста реального ВВП США на 2026 год был повышен на полпроцента по сравнению с расчётными темпами роста за 2025 год. Это в первую очередь отражает эффект «переноса» из-за существенного пересмотра в сторону повышения ожидаемого роста в США в последнем квартале 2025 года. Профиль роста на протяжении 2026 года также выглядит несколько сильнее, что согласуется с более благоприятными финансовыми условиями и более масштабным восполнением запасов, чем прогнозировалось ранее.
Рост реального ВВП, %
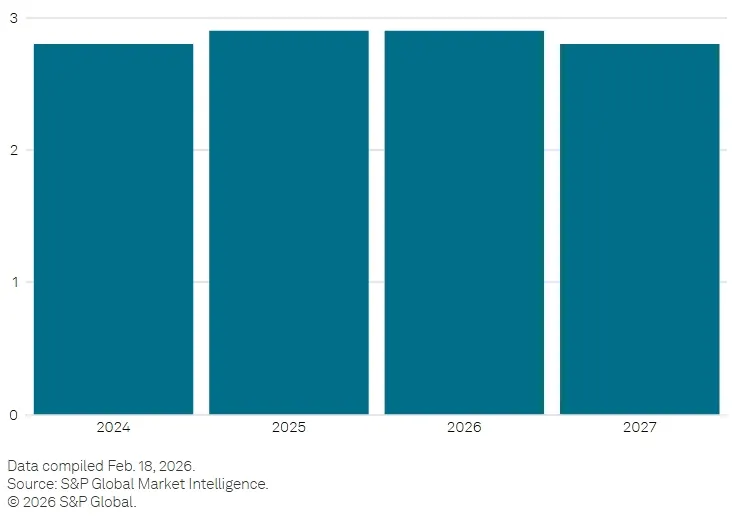
Более позитивная оценка ежегодного роста реального ВВП Индии на текущий и следующий финансовые годы отражает новости по бюджету и недавние торговые соглашения. Прогноз роста еврозоны на этот год также был немного повышен благодаря более оптимистичной оценке перспектив Германии.
Наш прогноз ежегодного роста мирового реального ВВП на 2026 год вырос до 2,9 %, что соответствует оценке за 2025 год и превышает рыночный консенсус-прогноз, выше которого он держится с середины 2025 года на фоне продолжающейся устойчивости экономики.
Инфляция потребительских цен , % г/г
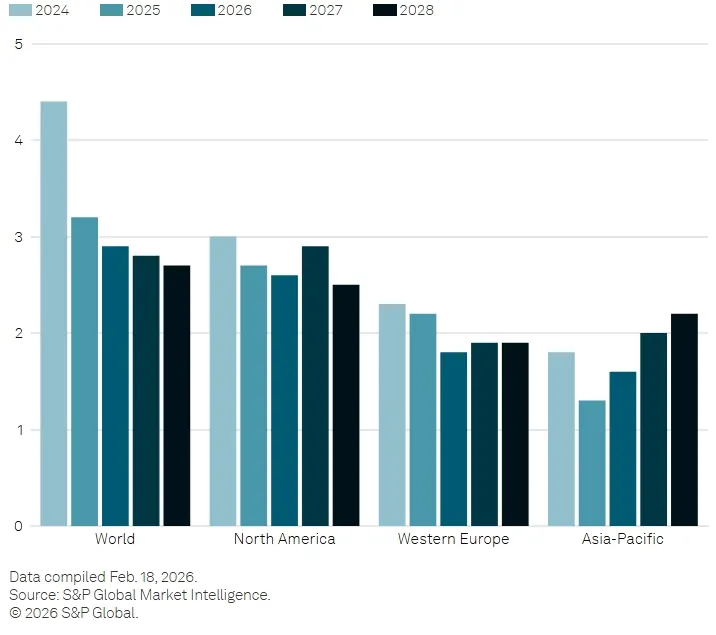
Авторы отчёта прогнозируют несколько более низкие годовые темпы инфляции в 2026 году в большинстве крупнейших экономик, однако недавние события выявили определённые повышательные риски. Ожидаемое замедление инфляции обусловлено двумя ключевыми факторами: предполагаемым снижением цен на сырую нефть и ослаблением базового ценового давления.
Последние новости по обоим пунктам носят неоднозначный характер. Что касается первого фактора, опасения по поводу срывов поставок с Ближнего Востока удерживают цены на нефть на высоком уровне. Что касается второго, то, хотя данные по базовой инфляции в конце 2025 года показали обнадёживающие признаки замедления, январские показатели PMI® указали на возникновение некоторого ценового давления.
Допущения по ценам на нефть, заложенные в февральское обновление, были повышены в краткосрочной перспективе, однако на вторую половину 2026 года всё ещё прогнозируется снижение цен, обусловленное ростом предложения. Базовый сценарий предполагает среднюю цену на Brent в первом квартале на уровне $63/барр. с достижением дна около $56/барр. в середине года, после чего последует постепенный рост по мере приведения спроса и предложения в баланс.
Прогнозируется, что инфляция в Индии и материковом Китае пойдёт против тренда и вырастет в 2026 году. В первом случае ключевым фактором является неблагоприятный эффект базы, связанный со слабой инфляцией цен на продовольствие в 2025 году. Во втором случае ожидается, что инициативы по борьбе с избыточной конкуренцией («анти-инволюция») и меры стимулирования, направленные на поддержку потребительского спроса, ослабят дезинфляционное давление, хотя прогнозируется, что инфляция останется низкой.
Фундаментальные факторы продолжают благоприятствовать дальнейшему обесцениванию доллара США. Январское падение было временно прервано выдвижением Кевина Уорша администрацией США на пост главы Федеральной резервной системы, но этот отскок довольно быстро сошёл на нет, отметили аналитики.
Вслед за почти 4 %-ным падением в 2025 году наши модельные прогнозы широкого номинального эффективного индекса доллара США предполагают несколько меньшее ежегодное снижение вплоть до 2028 года, что согласуется с сокращением разницы в доходности и устойчивыми внешними дисбалансами. К понижательным рискам относятся репатриация капитала и негативные экономические новости из США, в том числе по рынку труда.
Январский отчёт по занятости в США на первый взгляд был позитивным, но данные оказались в тени масштабного пересмотра в сторону понижения показателей прироста рабочих мест за предыдущие периоды в рамках ежегодной корректировки. Рост занятости также был сосредоточен в сферах, связанных со здравоохранением. Рынки фьючерсов продолжают закладывать в цены паузу в снижении ставок ФРС до середины 2026 года и лишь постепенное смягчение в течение этого года.
На момент написания статьи рынок оценивал вероятность снижения ставки на 25 базисных пунктов к июньскому заседанию в 80 %, за чем осенью последует возврат к расчётному нейтральному диапазону 3,00-3,25 %. Эти ожидания в целом совпадают с нашими прогнозами.