Рынок венчурного капитала превысил $500 млрд в 2025
IV квартал стал самым мощным за последние три с половиной года, несмотря на то, что общее количество сделок сократилось
Изображение: Freepik
2025 год стал годом уверенного восстановления глобальной венчурной активности. Общий объём венчурных инвестиций составил $138,1 млрд в рамках 7 981 сделки. Корпоративный венчурный капитал (CVC) продемонстрировал ещё один сильный квартал. Объёмы фандрайзинга (сбора средств в фонды) упали до минимальных значений за десятилетие. На долю США пришлось 10 из 11 крупнейших сделок в мире. Такие данные представлены в в ежеквартальном глобальном отчёте KPMG Private Enterprise о тенденциях в сфере венчурного капитала Venture Pulse. В целом, глобальный рынок венчурного капитала завершил 2025 год на высокой ноте, перешагнув отметку в $500 млрд. Искусственный интеллект стал абсолютным доминантом. Инвесторы перестали вкладывать в «обёртки» (стартапы, которые просто используют чужие API) и переключились на инфраструктуру, центры обработки данных и прикладные решения для бизнеса. США здесь остаются безусловным лидером, закрывая сделки на миллиарды долларов. Крупные игроки всё чаще выбирают стратегию «купить, а не строить», приобретая стартапы, чтобы мгновенно внедрить инновации и не отстать от темпов развития ИИ. Япония стала региональным лидером в Азии, показав мощный рост в робототехнике. Индия подтвердила свою стабильность, сделав ставку на финтех и быструю коммерцию. Европа сохраняет устойчивость за счёт разнообразия: от носимых устройств в Финляндии до финтеха в Великобритании. На фоне геополитической нестабильности оборонный сектор перестал быть нишевым. Инвестиции в дроны, кибербезопасность и спутники бьют рекорды, особенно в США, Европе и Канаде. Как отметили аналитики KPMG, если 2025 год был годом накопления мощи, то 2026-й, судя по всему, станет годом долгожданных IPO и ещё более агрессивной борьбы корпораций за инновационные активы.
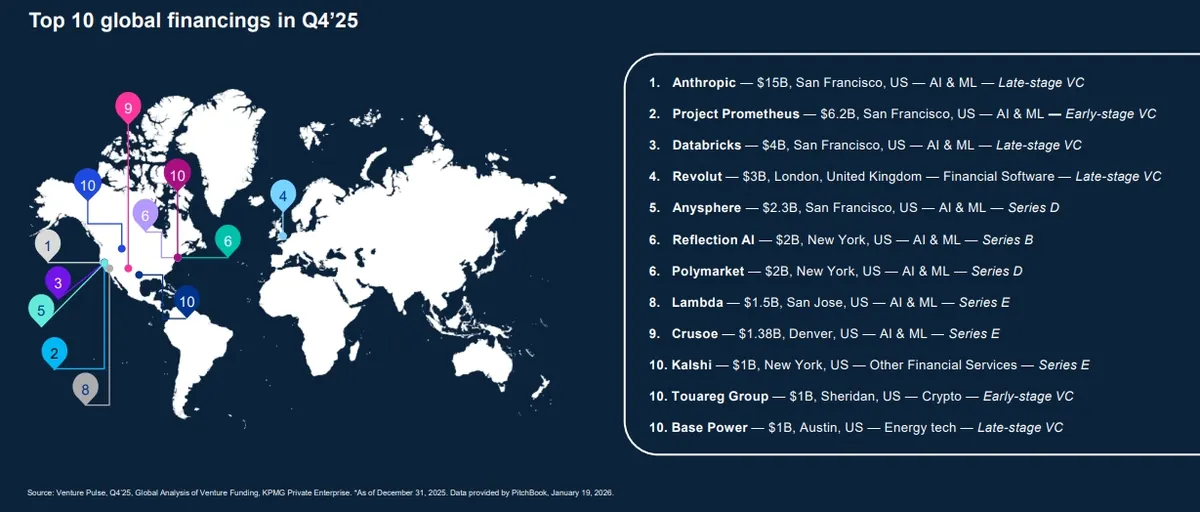
Во всём мире ИИ оставался невероятно популярным сектором для венчурных инвестиций на протяжении всего 2025 года, привлекая рекордные объёмы финансирования с огромным отрывом от других отраслей. IV квартал 2025 года не стал исключением. За этот период восемь ИИ-компаний в США провели раунды финансирования объёмом более $1 млрд. Помимо крупных привлечений капитала компаниями Anthropic и Project Prometheus, компания Anysphere привлекла $2,3 млрд, Reflection AI — $2 млрд, Polymarket — $2 млрд, Lambda — $1,5 млрд, а Crusoe — $1,4 млрд.
ИИ также привлёк многочисленные инвестиции в других юрисдикциях, хотя и с меньшими размерами сделок. В Азии австралийская Firmus Technologies привлекла $541 млн, китайская Didi Autonomous Driving — $280 млн, а японская Mujin — $235 млн. В Европе французская Brevo привлекла $578 млн, немецкая Black Forest Labs — $300 млн, а британская Synthesia — $200 млн.
Разнообразие инвестиций в ИИ по всему миру подчёркивает быструю эволюцию и расширение этой сферы: всё больше стартапов работают над трансформацией целых отраслей и повседневной деятельности с помощью ИИ. Инвестиционные тренды менялись почти так же быстро — венчурные инвесторы начали отходить от широкопрофильных вложений. Инвесторы всё больше сосредотачиваются на поддержке проверенных инноваторов в сфере ИИ и компаний, имеющих не только прорывные, но и устойчивые бизнес-модели, которые нельзя легко заменить следующим появляющимся ИИ-стартапом. В IV квартале 2025 года особое внимание уделялось таким областям, как центры обработки данных и прочая инфраструктура ИИ, малые языковые модели, робототехника и нишевые вертикальные решения, — отметили авторы отчёта.
Топ-10 крупнейших мировых сделок по финансированию в IV квартале 2025 года
Источник: KPMG
Примечание. Большинство сделок (8 из 12) относятся к сектору AI & ML (искусственный интеллект и машинное обучение). Anthropic — абсолютный лидер с колоссальным раундом в $15 млрд.
Улучшение ситуации с выходами через M&A и IPO сулит хорошие перспективы на 2026 год
В течение 2025 года ситуация с IPO для компаний с венчурным капиталом начала улучшаться после длительного застоя. Год оказался особенно удачным для сделок слияния и поглощения (M&A) во всём мире. Хотя количество сделок M&A оставалось несколько сдержанным, их общая стоимость существенно выросла по сравнению с прошлым годом. Корпорации проявляли особую активность во всех регионах: колоссальное давление необходимости инноваций заставляло их отдавать приоритет покупке готовых инновационных решений, а не внутренним разработкам.
Глобальная среда для выходов через IPO улучшалась в течение года, хотя и не достигла уровней, ожидавшихся в начале IV квартала 2024 года. После признаков оживления в начале года, активность IPO несколько замедлилась в IV квартале из-за шатдауна в США, что способствовало сохранению низких показателей общего объёма IPO, — говорится в докладе.
Несмотря на это, стоимость выходов через IPO увеличилась на нескольких ключевых рынках, включая США, Гонконг и Индию, что отражает избирательное, но улучшающееся состояние рынка. Ожидается, что в 2026 году активность IPO продолжит постепенное восстановление — особенно в США — по мере стабилизации рыночных условий. Параллельно с этим во всех юрисдикциях продолжали активно использоваться вторичные сделки и специализированные компании по целевым слияниям (SPV) — тренд, который, как ожидается, сохранится и в 2026 году.
В целом, мировой рынок венчурного капитала завершил год с мощным импульсом: объём инвестиций в IV квартале 2025 года достиг $138 млрд — самого высокого уровня за 14 кварталов. Годовой объём венчурных инвестиций вырос с $391,9 млрд в 2024 году до более чем $500 млрд в 2025 году. Этот рост произошёл на фоне резкого сокращения числа сделок, что подчёркивает преобладание более крупных транзакций.
Тренды, за которыми стоит следить в I квартале 2026 года
В начале 2026 года ожидается, что ИИ останется самой горячей областью для венчурных инвестиций в мире. Инвесторы сосредоточат внимание на компаниях, использующих ИИ для трансформации операционных процессов в бизнесе и промышленности.
В ближайшие несколько лет, по мере того как ИИ всё чаще будет использоваться для расширения возможностей сотрудников, автоматизации рутинной работы начального уровня и повышения производительности организаций, одним из секторов, за которым стоит наблюдать, станет образование. Поскольку организации по всему миру стремятся повысить квалификацию своих сотрудников для максимально эффективного использования ИИ, а также ищут новые пути для выхода молодёжи на рынок труда (учитывая исчезновение многих традиционных начальных позиций), может возникнуть значительный интерес к сектору EdTech-компаний, которые уже сегодня задумываются о том, как будет выглядеть обучение следующего поколения.
Обладая надёжным портфелем компаний, готовящихся к выходу на биржу, Гонконг намерен оставаться ведущим каналом выхода для высокотехнологичных компаний в 2026 году, даже несмотря на то, что многие эмитенты ждут подходящего рыночного окна. В то же время стабильный поток сделок на ранних стадиях свидетельствует о возвращении доверия инвесторов, закладывая основу для будущих листингов по мере улучшения макроэкономической ситуации в Китае, — сказал Луис Нг партнёр Группы консультирования по рынкам капитала, KPMG China
Америка лидирует благодаря ИИ
Американский регион привлёк почти рекордный объём венчурных инвестиций в 2025 году, на него пришлась львиная доля мировой стоимости сделок с огромным отрывом. В IV квартале 2025 года в Америке продолжали наблюдаться активные инвестиции, особенно в США, где прошли девять из десяти крупнейших мировых сделок квартала, включая привлечение $15 млрд компанией Anthropic и $6,2 млрд компанией Project Prometheus.
Для сравнения, венчурные инвестиции в Европе выросли незначительно: с $81,4 млрд в 2024 году до $85,3 млрд в 2025 году. Инвестиции в IV квартале оставались относительно устойчивыми по историческим меркам, при этом существенный вклад в общий итог внёс раунд британской компании Revolut на сумму $3 млрд.
В целом венчурная активность в Азии в IV квартале 2025 года оставалась сдержанной, что отражает продолжающуюся слабость рынка Китая. Напротив, в ряде стран, таких как Индия, Австралия и Сингапур, квартал выдался сильным. Япония стала явным региональным лидером, показав отличные результаты как по объёму, так и по количеству сделок ($1,9 млрд в рамках 320 сделок).
Крупнейшие раунды финансирования в регионе за квартал включали: китайская DeepBlue Auto ($867 млн), индийская PhonePe ($600 млн), китайская Neolix Technologies ($600 млн) и австралийская Firmus Technologies ($541 млн).
Сектор оборонных технологий (Defense Tech) продолжал набирать обороты у венчурных инвесторов во всём мире в 2025 году, привлекая рекордно высокий объём финансирования. Наибольшая доля инвестиций пришлась на компании, связанные с беспилотниками, хотя интерес также вызывали такие области, как спутники, кибербезопасность, решения для защиты критической инфраструктуры и технологии двойного назначения. Учитывая сохраняющуюся геополитическую напряжённость, сектор Defense Tech имеет все шансы на дальнейший рост в 2026 году.
Глобальные инвестиции CVC в 2025 году были исключительно высокими, достигнув $286,9 млрд, несмотря на заметное снижение количества сделок. Рост был обусловлен в основном рекордными инвестициями CVC в США, где корпорации вкладывали огромный капитал в ИИ-фирмы и инфраструктуру ИИ. Корпорации во всём мире продолжают осуществлять венчурные инвестиции, стремясь ускорить инновации, чтобы не отставать от конкурентов.
В IV квартале 2025 года американские компании, поддерживаемые венчурным капиталом, привлекли $91,15 млрд в рамках 3 378 сделок. Общий объём инвестиций в США за год достиг четырёхлетнего максимума в $339,4 млрд, лишь немного не дотянув до рекорда 2021 года.
- ИИ остаётся двигателем рынка: Восемь крупнейших сделок в США в IV квартале обеспечили более $32 млрд инвестиций. Разнообразие этих компаний впечатляет — от разработчиков LLM до создателей ИИ-решений для кодинга и агентных ИИ-платформ.
- Первичное финансирование: Хотя объём первичных раундов (First-time financing) был невысоким большую часть года, в IV квартале наметился рост на фоне оптимизма в отношении будущих выходов.
- Окно IPO: Инвесторы считают, что окно для выхода на биржу открыто для качественных компаний с надёжными бизнес-моделями и чётким путём к прибыльности. Ожидается рост активности в первой половине 2026 года.
Единственное, в чём сейчас можно быть уверенным — это неопределённость. Но инвесторы всё больше привыкают к этому состоянию и стремятся заставить свои деньги работать. Фраза The show must go on — это именно то, что мы сейчас наблюдаем, — подчеркнул Сэмюэл Лаш управляющий директор Группы прямых инвестиций KPMG в США.
Европа: устойчивость за счёт разнообразия секторов
Венчурные инвестиции в Европе за год достигли $85,3 млрд (8 626 сделок), что стало третьим лучшим результатом по объёму капитала за десятилетие. Однако это контрастирует с количеством сделок, которое упало до второго самого низкого уровня за 10 лет. Рынок характеризуется избирательностью: капитал концентрируется в меньшем количестве более крупных сделок с упором на прибыльность и масштаб.
Если в начале года внимание было приковано к языковым моделям (LLM), то в IV квартале инвесторы переключились на прикладной уровень ИИ (решения для маркетинга, генерации видео, автоматизации рабочих процессов). Сектор оборонных технологий также остаётся в приоритете благодаря поддержке Инновационного фонда НАТО и Европейского оборонного фонда (EDF), которому ЕС выделил $1,1 млрд на 2025 год.
Африка: эволюция рынка во главе с финтехом
Африка становится всё более заметной для глобальных инвесторов. Хотя активность в 2025 году была умеренной из-за макроэкономического давления и политической неопределённости (выборы в ключевых странах), долгосрочный прогноз остаётся позитивным.
- Платежи — в центре внимания: Основной интерес сосредоточен на платёжных решениях и цифровом кредитовании. Лидеры рынка в Нигерии и Кении активно расширяются на весь континент.
- Climatetech и Healthtech: Африка сильно страдает от изменений климата, что подстёгивает интерес к зелёным технологиям. Также растёт интерес к Healthtech-решениям, направленным на снижение стоимости медицинских услуг.
- Регуляторные «песочницы»: Многие страны используют подход «песочниц» для инкубации стартапов, помогая предпринимателям тестировать продукты в защищённой среде.
Финтех продолжает обеспечивать большую часть инвестиций в Африке, но другие секторы постепенно привлекают всё больше внимания. Climatetech — один из важнейших, в том числе из-за возможностей монетизации углеродных кредитов. Другой важный сектор — Healthtech, где есть огромный потенциал для роста за счёт повышения доступности медицины, — отметил Сандип Майн, партнёр KPMG в Африке.
В Европе инвесторы продолжат вкладывать в стартапы с проверенными фундаментальными показателями. ИИ, Defense Tech и квантовые вычисления будут «горячими» точками. В Африке ожидается постепенное восстановление активности M&A и расширение интереса инвесторов на страховые технологии (Insurtech) и автоматизацию на базе ИИ для решения локальных задач.
Тренды Азии, за которыми стоит следить в I квартале 2026 года
В начале 2026 года ИИ останется главным двигателем венчурного капитала в Азии. Потоки средств направятся в автономный транспорт, робототехнику и инфраструктуру ИИ, при этом фокус сместится на практические и масштабируемые приложения, способные реально повысить производительность в промышленности.
- Гонконг: Ожидается сохранение активности IPO благодаря большому количеству компаний, подавших конфиденциальные заявки и ожидающих благоприятного рыночного окна.
- Индия: Выходы через IPO могут ускориться, если компании, вышедшие на биржу в конце 2025 года, покажут хорошие результаты. Учитывая огромный объём «сухого порошка» (dry powder — накопленный, но ещё не инвестированный капитал) у индийских фондов, прогнозы на 2026 год остаются крайне позитивными.
- Япония: Прогнозируется рост активности M&A (слияний и поглощений). Изменения стандартов поддержания листинга на бирже могут заставить многие стартапы отказаться от планов IPO в пользу стратегических поглощений более крупными корпорациями.
Оригинал: https://the-tenge.kz/articles/kpmg-venture-pulse-0425