Глобальная экономика не будет прежней даже после окончания войны
S&P прогнозирует долгосрочные последствия Ормузского кризиса
Изображение: rawpixel.com/Magnific
Даже при успешном разрешении конфликта возврат к прежним экономическим условиям невозможен, считают аналитики S&P. По их словам, мировая энергетическая система столкнулась с новой реальностью: отныне странам придётся тратить огромные ресурсы на «физическую страховку» — создание дублирующих маршрутов и увеличение запасов, что снижает общую эффективность глобального рынка. Агентство S&P Global Ratings совместно с аналитическим подразделением S&P Global Market Intelligence опубликовало глобальный экономический прогноз на III квартал 2026 года. Как отметили авторы доклада, мировая экономика находится между двумя факторами: негативным из-за войны США и Ирана и позитивным за счёт ИИ-бума. Из-за энергетического шока во многих странах выросла общая инфляция. Это заставило центральные банки возобновить или продлить цикл повышения ключевых ставок, чтобы не допустить потери контроля над инфляционными ожиданиями. Однако подписание меморандума между США и Ираном стало потенциальным «гейм-чейнджером», снизившим пиковые опасения по поводу цен на нефть.
Меморандум о взаимопонимании (МОВ) между США и Ираном потенциально способен в корне изменить ситуацию. Хотя это лишь первый шаг на пути к полному урегулированию, рынки отреагировали позитивно, а цены на энергоносители снизились. Вспышки напряжённости и челночная дипломатия, имевшие место после подписания МОВ, указывают на то, что путь к новой нормальности после кризиса в Ормузском проливе будет тернистым.
Аналитики пока не меняли предположения относительно цен на энергоносители после подписания МОВ. Несмотря на отдельные ранние скачки, цены на нефть и газ выросли не так сильно, как опасались. Это исследователи объясняют сочетанием факторов:
- Сокращение запасов, которое выражается в увеличении экспорта из США и снижении импорта Китаем, а также, в более скрытой форме, в уменьшении объёмов нефти, хранящейся в танкерах на плаву;
- Перенаправление потоков энергоносителей, особенно через саудовский трубопровод «Восток — Запад»;
- Правительственные меры, направленные на амортизацию шока при одновременном допущении некоторого снижения спроса).
По нашему мнению, эти сглаживающие факторы не могли бы действовать вечно. Если МОВ приведёт к мирному соглашению, которое укрепится и будет соблюдаться, то и наш базовый прогноз цен на нефть также должен устоять. Постепенное снижение цен на нефть и газ будет гораздо менее болезненным, чем наш негативный сценарий, предполагающий пиковые цены на нефть на уровне $200 за баррель в случае затяжного конфликта.
Год сбоев в Ормузском проливе: отчёт о макроэкономическом ущербе
Макроэкономические результаты после фактического закрытия пролива демонстрируют ожидаемую модель шока предложения. В частности, наблюдаются более высокие цены и более низкие объёмы производства. Эти последствия, разумеется, различаются в зависимости от того, является ли страна чистым экспортёром или импортёром энергоносителей, от объёма запасов, доступных для смягчения удара, а также от мер реагирования правительств, отражающих местные приоритеты и фискальные возможности.
С другой стороны, бум инвестиций в ИИ под руководством США и его побочные эффекты, а также инвестиции в технологии в других регионах обеспечивают ощутимый компенсирующий фактор.
Показатели ВВП в первом квартале в целом были благоприятными. В США рост составил 1,6 % в целом, но предпочтительный на взгляд аналитиков показатель активности — реальные внутренние расходы частного сектора — продолжает расти стабильными темпами около 2,4 %. В Европе в начале года большинство экономик продемонстрировали рост на фоне устойчивого внутреннего потребления (Ирландия стала исключением). Китай вырос на 5 % благодаря промышленному производству и экспорту. Авторы отчёта подчеркнули, что данные за первый квартал не отражают в полной мере влияние шока предложения энергоносителей.
Если обратиться к более свежим индикаторам, индексы менеджеров по закупкам (PMI) от S&P Global Market Intelligence показывают противоречивую картину между сферой услуг и производственным сектором, а также между развитыми и развивающимися рынками. В последние месяцы в развитых странах индексы PMI в непроизводственной сфере снижались, и большинство из них сейчас находятся на уровне или ниже точки безубыточности (50). Между тем, в Китае и Индии они остаются значительно выше этого порога и продолжают расти.
Напротив, производственные индексы PMI выросли почти повсеместно с начала войны на Ближнем Востоке, поскольку компании начали восполнять запасы. Производственные PMI находятся выше уровня 50 во всех крупнейших экономиках, но в мае их рост приостановился.
Рынки труда демонстрируют устойчивость. Несмотря на некоторые громкие заявления, компании в целом удерживают своих работников. На данный момент преобладающее мнение вокруг ИИ заключается в том, что компании видят в нём возможность для расширения возможностей сотрудников и повышения производительности, а не источник экономии на затратах на рабочую силу.
Текучесть кадров на большинстве рынков труда остаётся низкой, поскольку показатели как найма, так и увольнений держатся ниже тренда. В результате уровень безработицы в крупнейших экономиках всё ещё находится на многолетних минимумах или близко к ним, что поддерживает потребительские расходы. Особенно это характерно для США и в несколько меньшей степени для Европы.
Высокие цены на активы также стимулируют потребительские расходы. Подталкиваемые технологическими гигантами (гиперскейлерами) и развитием ИИ-инфраструктуры, фондовые индексы США с начала года резко выросли. Эти выгоды достаются в основном домохозяйствам с более высокими доходами, поддерживая их потребление. Повышенные цены на жильё поддерживают более широкую группу населения. Похожая, хотя и более приглушённая динамика наблюдается во многих развитых странах.
Строительство дата-центров в США стимулирует инвестиции внутри страны и экспорт технологий из Азии. По нашим оценкам, инвестиции в ИИ в широком смысле обеспечили половину роста расходов частного сектора США в 2025 году. Эта тенденция сохраняется и в 2026 году, о чём свидетельствует рост капитальных затрат гиперскейлеров и объёмов выпуска долговых обязательств. Высокотехнологичные экспортёры Азии, включая Тайвань, Южную Корею, Вьетнам и Таиланд, переживают соответствующий бум. Их растущие поставки в США подталкивают рост ВВП (до двузначных чисел в случае Тайваня). Кроме того, в Европе наблюдается бум занятости в сфере ИИ-технологий по мере расширения сектора услуг в этой области.
Инфляция растёт и расширяет свой охват, поскольку более высокие цены на энергоносители перекладываются на конечных потребителей. Общая инфляция по индексу потребительских цен (CPI) переместилась значительно выше целевых уровней центральных банков во многих экономиках. Например, она достигла 4,2 % в США, 3,2 % в еврозоне и 4,8 % в качестве медианного значения для отслеживаемых аналитиками развивающихся рынков (EM), увеличившись на 1,5 процентного пункта в этом году.
Учитывая, что инфляция цен производителей (базовый индекс PPI) на входе превышает CPI, последний продолжит расти по мере переноса издержек в конечные цены. Однако после подписания МОВ цены на энергоносители сейчас существенно снизились. Это может помочь темпам инфляции стабилизироваться в ближайшее время, хотя и на более высоких уровнях, чем до войны.
Макроэкономическое воздействие шока предложения энергоносителей сказывается не только на потребительских ценах и общей инфляции. Шок может проявляться тремя различными путями в зависимости от того, на кого ложится основное бремя.
Аналитики отметили, что механизм передачи ближневосточного энергетического шока полностью повторяет прошлогодний сценарий с импортными пошлинами в США. По их оценкам, этот процесс идёт через три знакомых канала: от минимального снижения цен экспортёрами и умеренного сокращения маржи оптовиками до максимального переноса издержек на конечных потребителей.
Реакция экономической политики: центральные банки ужесточают, правительства смягчают
Шок предложения энергоносителей также усложняет процесс принятия политических решений. Центральные банки сосредоточены на инфляции, в то время как правительства стремятся защитить свои экономики в целом и наиболее уязвимые слои населения в частности.
Центральные банки склоняются к более жёсткой политике, и начался мини-цикл повышения ключевых ставок. Что касается крупнейших развитых экономик, Европейский центральный банк в июне повысил ставки на 25 базисных пунктов, а Резервный банк Австралии в этом году повышал ставку трижды, в общей сложности на 75 б.п. Июньские точечные графики Федеральной резервной системы США показывают, что она теперь также склоняется к более высоким ставкам.
На развивающихся рынках центральные банки реагируют как на инфляционное давление, так и на обесценивание валютных курсов. За прошедший квартал наблюдались повышение ставок в Индонезии, на Филиппинах, в Колумбии и Южной Африке. Бразилия, у которой реальные ставки до войны были близки к 10 %, замедлила темпы снижения ставок.
Инфляционные эффекты от сбоев в Ормузском проливе в целом изменили поведение центральных банков. Дело не только в том, что более высокие цены на энергоносители проникают в экономику (чистому шоку предложения со стороны цен обычно позволяют просто пройти свой цикл). Центральные банки видят реальное или потенциальное ослабление привязки среднесрочных инфляционных ожиданий в сочетании со свежими воспоминаниями о том, как они отстали от ситуации во время постковидного инфляционного шока.
Правительства, в свою очередь, развёртывают фискальные меры для смягчения шока цен на энергоносители. Они в основном направлены на ограничение переноса издержек в конечные цены и напоминают меры, принятые в 2022 году; хотя МВФ отмечает, что нынешние меры носят относительно нецелевой характер.
В развитых странах почти половина мер приходится на субсидии производителям и дистрибьюторам энергии; дополнительные меры включают снижение акцизов на топливо. Фискальные меры по защите потребителей в развитых странах Европы, однако, гораздо более ограничены, чем в 2022 году. Развивающиеся экономики применяют аналогичные фискальные меры, а также ограничения цен или корректировки формул ценообразования.
Глобальные прогнозы роста ВВП и инфляции, III квартал 2026 года, %
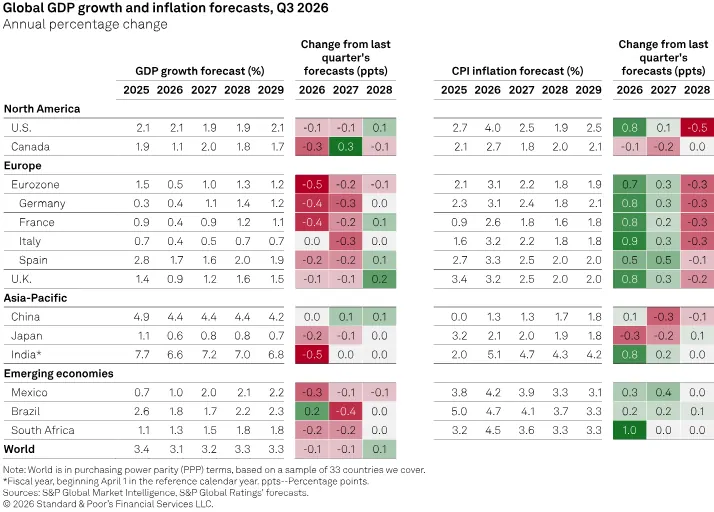
Источники: Прогнозы S&P Global Market Intelligence, S&P Global Ratings
Примечание. Мировые показатели приведены по паритету покупательной способности (ППС) на основе выборки из 33 отслеживаемых стран. *Финансовый год, начинающийся 1 апреля указанного календарного года. ppts — процентные пункты.
Обновлённые прогнозы: инфляция выше, рост ниже
Пересмотр прогнозов аналитиков отражает глобальный шок предложения энергоносителей. Инфляция в целом повышена на 2026 год, а рост ВВП в целом снижен.
Влияние на инфляцию носит более равномерный характер во всех охваченных странах. Изменения по сравнению с предыдущим базовым сценарием в этом году сгруппированы в диапазоне от 0,5 п.п. до 1,0 п.п. За этим последует скромный дальнейший рост в 2027 году, после чего в 2028 году произойдёт повсеместное снижение. Главным драйвером этой динамики являются мировые цены на энергоносители, которые, как ожидается, вернутся к довоенному уровню в 2028 году.
Влияние на рост ВВП более неоднородно. Это отражает разделение между чистыми экспортёрами энергоносителей и импортёрами с достаточными запасами, с одной стороны, и импортёрами с меньшим объёмом защитных буферов, с другой. Прогнозы роста в США и Китае на 2026 год остались без изменений, тогда как прогнозы роста во многих европейских странах и в Индии были снижены примерно на 0,5 п.п. В 2027 году ожидается дальнейшее, более скромное снижение.
Региональные макроэкономические обзоры
США
Будучи чистыми экспортёрами энергоносителей, США пострадали от сбоев в Ормузском проливе меньше других. Прогноз роста ВВП на 2026 год практически не изменился и составляет 2,1 %, а вероятность рецессии аналитики снизили до 20-25 %. Рынок труда демонстрирует умеренное укрепление, и ожидается, что уровень безработицы в ближайшей перспективе останется стабильным. Инвестиционный бум в сфере ИИ продолжит вносить вклад в рост, но снижающимися темпами. Общая инфляция CPI на уровне 4,2 % близка к своему пику.
Авторы отчёта полагают, что ФРС займёт позицию «ястребиной паузы» (удержание ставок на высоком уровне с жёсткой риторикой) до конца 2026 года, хотя вероятность повышения ставки выросла. Возобновление снижения ставок в направлении нейтрального уровня должно начаться в следующем году.
Евросоюз и Великобритания
Война на Ближнем Востоке продолжает влиять на макроэкономические условия в Европе. Аналитики пересмотрели прогноз инфляции на 2026 год в сторону повышения в среднем на 0,7 п.п. и снизили прогноз роста на 2026 год на 0,3 п.п. По оценкам аналитиков, рост ВВП в 2026 году отклонится от базового сценария примерно на 0,25 п.п. при более мягком сценарии и на минус 0,5 п.п. при суровом сценарии, в зависимости от траектории цен на нефть и финансовых рынков. ЕЦБ повысил ставки на 25 б.п. на своём июньском заседании, и в настоящее время авторы отчёта прогнозируют ещё одно аналогичное повышение в этом году перед паузой, которая продлится до 2027 года.
Мы ожидаем одно повышение ставки на 25 б.п. Банком Англии в рамках этого мини-цикла ужесточения, которое произойдёт позднее в этом году. В более мягком сценарии мы ожидаем, что центральные банки будут удерживать ставки без изменений. В суровом сценарии мы не ожидаем, что ЕЦБ или Банк Англии повысят ставки сильнее, чем в базовом варианте, несмотря на более высокую инфляцию, поскольку им нужно будет балансировать между инфляционными рисками и рисками рецессии и финансовой стабильности.
Китай и Азиатско-Тихоокеанский регион
Китай практически не пострадал от шока в Ормузском проливе благодаря своим избыточным запасам. Экономическая активность, вероятно, останется приглушённой на фоне слабого рынка жилья, фискальных ограничений и низкого уровня уверенности, даже несмотря на то, что экспортные перспективы остаются прочными.
Результаты в Азиатско-Тихоокеанском регионе расходятся: аналитики повысили прогнозы роста для экономик, вовлечённых в бум высокотехнологичного экспорта, связанного с ИИ, в то время как другие сталкиваются с пересмотром прогнозов в сторону понижения из-за энергетического давления.
Монетарная политика в регионе будет умеренно ужесточаться, так как центральные банки балансируют между базовой инфляцией и давлением на национальные валюты с одной стороны и желанием поддержать экономический рост с другой.
Развивающиеся рынки
Аналитики отметили, что как и прежде ожидают восходящего давления на инфляцию в большинстве развивающихся стран в ближайшие месяцы. Хотя цены на сырую нефть снизились, нефтепродуктам, вероятно, потребуется больше времени для этого. Кроме того, восходящее давление на цены на продовольствие, скорее всего, усилится в ближайшие месяцы, учитывая более высокие затраты на удобрения и проявление климатического феномена Эль-Ниньо. Сильный импорт в США, связанный с ИИ, поскольку гиперскейлеры продолжают вкладывать значительные средства в дата-центры, по-прежнему будет приносить выгоду ряду развивающихся рынков, особенно в Азии.
Как и в других регионах, в ряде развивающихся стран начался цикл повышения ставок — как для сдерживания инфляции, так и для поддержки местных валют.
Риски вокруг базового сценария сместились в сторону улучшения
Меморандум о взаимопонимании (МОВ) между США и Ираном закладывает определённый потенциал роста в базовый сценарий. Базовый вариант предполагает, что перебои с поставками в Ормузском проливе уменьшатся во второй половине года. Однако даже после открытия пролива объёмы судоходства и потоки энергоносителей, скорее всего, будут оставаться ниже довоенного уровня вплоть до конца 2026 года.
На данный момент мы сохраняем наши текущие, относительно пессимистичные (высокие) предположения по ценам на нефть и газ в качестве базового сценария. Таким образом, если цены останутся близкими к текущим уровням, мы получим более высокие показатели ВВП повсеместно.
Напротив, в «суровом» негативном сценарии развития ситуации в энергетике с возвращением к повышенной напряжённости и скачкам цен аналитики ожидают негативные последствия для ВВП, примерно вдвое превышающие базовые показатели. Однако сейчас авторы отчёта считают этот сценарий менее вероятным, чем раньше.
В многолетней перспективе мы по-прежнему видим позитивные риски, связанные с ростом производительности благодаря ИИ. Они отличаются от продолжающегося инвестиционного бума, сосредоточенного в США. Многие компании на начальном этапе внедрения фокусируются на снижении затрат или расширении возможностей сотрудников, что должно проявиться в росте производительности труда. Но ещё большие перспективы сулят более значительные успехи, связанные с новыми продуктами и процессами. Судя по отдельным примерам, это уже происходит, но реальным успехом станет многолетний рост совокупной факторной производительности.
Первые выводы из кризиса в Ормузском проливе
Мир энергетики не вернётся к довоенному уровню. Этот взгляд имеет несколько макроэкономических измерений:
- Во-первых, даже если движение через Ормузский пролив будет восстановлено, неопределённость в отношении безопасности перевозок повысит как операционные расходы, так и затраты на страхование.
- Во-вторых, теперь, когда мир знает, что пролив можно эффективно заблокировать, будут изыскиваться альтернативные маршруты, ярким примером чему служит саудовский трубопровод «Восток — Запад»; новые варианты обязательно появятся.
- В-третьих, поскольку потоки поставок энергоносителей из Персидского залива стали менее определёнными, а запасы в связи с этим приобретают более важное значение, чем раньше, страны, вероятно, увеличат объёмы физического хранения, а также заключат новые соглашения для обеспечения поставок как сырья, так и нефтепродуктов.
Новая энергетическая реальность Персидского залива — это ещё один гвоздь в гроб глобализации. Макроэкономические эффекты мало чем отличаются от прошлогодних тарифных войн: выше риски, больше избыточности и меньше эффективности. Отныне пролив может быть де-факто закрыт в любое время, и смягчение этого риска требует более высоких затрат.
Ненадёжность поставок из залива означает также необходимость в большем физическом страховании: запасы будут расти, добавляя ещё больше избыточности и затрат в систему. Ресурсы, направляемые на снижение рисков, — это ресурсы, которые недоступны для других экономических целей, что приведёт к снижению общей эффективности.
Трудно спорить с тем, что экономические последствия этой войны на Ближнем Востоке являются чем-то иным, кроме как чистыми потерями для системы. И мы, вероятно, ещё не в последний раз сталкиваемся с тем, что страны используют уязвимые узловые точки, критически важные для функционирования мировой экономики, — резюмировали авторы отчёта.
Оригинал: https://the-tenge.kz/articles/snp-makro-outluk-3kv26