Прогноз Alliancebernstein: рецессии не будет, но ставки останутся высокими
Сектор ИИ — главный локомотив и безопасная гавань для капитала

Изображение: Freepik/Magnific
Несмотря на серьёзный геополитический и энергетический шок, вызванный войной США и Израиля против Ирана, мировая экономика в 2026 году демонстрирует удивительную гибкость и устойчивость. Масштабный бум корпоративных инвестиций в искусственный интеллект (особенно в США) стал главным компенсирующим фактором. Как отметили аналитики глобальной инвесткомпании AllianceBernstein Holding LP в макроэкономическом прогнозе на ІІІ квартал 2026 года, капитальные затраты технологических гигантов нивелируют слабость потребительского спроса и поддерживают экономический рост. При этом ИИ пока не вызывает массовой безработицы — рынок труда США, напротив, восстановился. Тем не менее, этот рост неравномерен, а монетарная политика ведущих центробанков разделилась. Главная интрига следующих месяцев — смогут ли текущие колоссальные вложения в ИИ трансформироваться в реальную прибыль и долгосрочную производительность, или же рынки окажутся уязвимыми перед лицом новых неожиданных шоков.
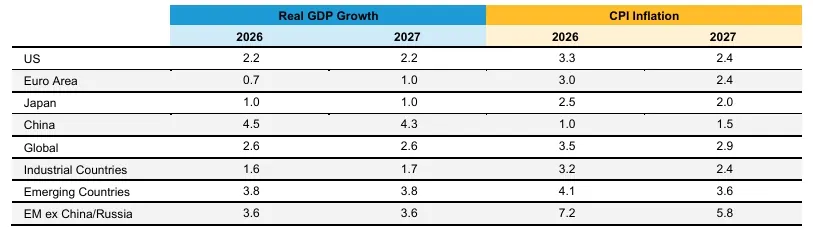
Прогнозы по экономическому росту и инфляции, %
Источник: AllianceBernstein
Примечание. Прогнозы ВВП США представлены в формате «четвёртый квартал к четвёртому кварталу»; остальные — год к году; ИПЦ США отражает базовую инфляцию, остальные показатели — общую инфляцию. По состоянию на 30 июня 2026 года. Текущий анализ и прогнозы не гарантируют будущих результатов.
Война США и Ирана стала доминирующей темой в мировой экономике и на финансовых рынках во втором квартале. Растущие и волатильные цены на энергоносители подтолкнули глобальную инфляцию вверх и поставили под угрозу перспективы роста, особенно в регионах, сильно зависящих от импорта сырьевых товаров. Тем не менее, цены на нефть оставались ниже уровней, которые, по мнению аналитиков, могли бы вызвать рецессию в крупнейших экономиках. Влияние на рост неизбежно, но авторы доклада ожидают, что оно будет контролируемым, а мировая экономика продолжит расширяться.
Хотя инфляция выросла, это во многом ограничивается прямым эффектом от более высоких цен на энергоносители, что является вопросом простой математики. Однако то, что произойдёт дальше, менее определённо и вызывает вопросы относительно среднесрочных перспектив. Распространится ли рост цен дальше? Приведут ли более высокие транспортные расходы к более широкому росту цен? Экономисты и представители центральных банков, как правило, больше всего фокусируются на «переносе затрат» или «вторичных эффектах», чтобы описать то, что может произойти при росте цен на энергоносители. Это связано с тем, что когда перенос затрат происходит, он имеет тенденцию быть более устойчивым и, следовательно, более тревожным. Пока слишком рано судить о том, насколько сильным будет этот перенос, и он может различаться в зависимости от конкретной экономики. Чем прочнее перспективы роста, тем выше вероятность того, что бизнес сможет переложить свои возросшие издержки на конечных потребителей.
Различия уже проявляются в дивергенции монетарной политики. Центральные банки еврозоны и Японии повысили процентные ставки во втором квартале, причём первые прямо назвали своё повышение превентивным ударом по вторичным эффектам. Между тем, Федеральная резервная система США и другие центральные банки заняли выжидательную позицию, предпочитая подождать и посмотреть, насколько могут расшириться инфляционные давления, вызванные нефтью.
По нашему мнению, как и влияние на рост, перенос общей инфляции на показатели базовой инфляции, скорее всего, будет ограниченным. Ситуация может измениться, если геополитическая напряжённость снова обострится. Но на данный момент мы считаем, что этот шок, как и другие, сотрясавшие мировую экономику в последние годы, вряд ли устойчиво изменит фундаментальную картину. Это означает, что мы не считаем необходимым долгосрочное ужесточение монетарной политики в ответ на этот шок.
Тем не менее, аналитики больше не ожидают снижения ставок ФРС до конца текущего года. Отчасти это связано с управлением рисками вокруг энергетического шока. Более важное значение имеют признаки того, что экономика сильнее, чем ожидалось, а рынок труда восстановился. Самым значительным изменением в прогнозе по сравнению с прошлым кварталом стал взрывной рост капитальных затрат корпоративного сектора, связанных с ИИ. Капитальные вложения в технологический сектор резко выросли, и признаков замедления не наблюдается. Это вносит большой вклад в рост, который компенсировал более консервативное потребление домохозяйств на фоне роста цен на энергоносители. Поскольку эти гиперскейлеры (крупнейшие поставщики облачных услуг) диверсифицируют свои источники финансирования, включая продажи облигаций и новые выпуски акций, подпитка для капитальных затрат продолжает увеличиваться, как и спрос на результаты этих расходов. Хотя можно спорить о том, окупятся ли текущие инвестиции в виде прибыли и роста в среднесрочной перспективе, сейчас они явно поддерживают экономику, считают аналитики.
Обнадёживает то, что всплеск инвестиций в ИИ, похоже, не вызывает ухудшения ситуации на рынке труда в целом. Безусловно, есть отрасли и демографические группы, для которых рынок труда становится всё более сложным по мере внедрения ИИ, но в совокупности признаков широкой слабости мало. Уровень найма значительно вырос в 2026 году по сравнению со слабостью конца 2025 года, а уровень безработицы снизился после роста в конце прошлого года. Поскольку рынок труда стоит на более прочной основе, а рост стабилен, мы видим мало причин для того, чтобы ФРС возобновила снижение процентных ставок. Мы также не видим веских оснований для их повышения, учитывая ожидания стабильной инфляции и вероятность того, что перенос более высокой общей инфляции в базовую будет контролируемым. В связи с этим мы ожидаем, что ставки останутся без изменений — по меньшей мере до конца 2026 года.
Европейский центральный банк повысил ставки, как и ожидалось, в качестве превентивного шага для ограничения вторичных эффектов. Учитывая характер его мандата, который сосредоточен исключительно на ценовой стабильности, такое повышение могло быть оправдано. Однако на этот раз монетарная политика вряд ли будет ужесточаться агрессивно и в следующем году должна вернуться к нейтральному уровню. Между тем, Банк Англии (BoE), скорее всего, сохранит свою базовую ставку без изменений в течение длительного времени, прежде чем возобновить цикл смягчения в 2027 году.
Несмотря на шок цен на нефть, рост развивающихся рынков (EM) оказался более устойчивым, чем ожидалось, благодаря капитальным затратам и потреблению, подпитываемым ИИ. Экономики развивающихся стран могут выиграть как косвенно — за счёт побочных эффектов от сильного роста в США, — так и напрямую, будучи ключевыми поставщиками минералов, промышленной продукции и инфраструктуры, лежащих в основе развития ИИ. Поскольку риски инфляции смещены в сторону повышения, монетарное ужесточение стало доминирующей политической реакцией, а повышение ставок в целом уже заложено в рыночные ожидания на развивающихся рынках. Ключевой риск, за которым нужно следить, — это доллар США: бывший попутным ветром для активов развивающихся стран, он может превратиться во встречный, если ФРС начнёт ужесточать политику более агрессивно.
С точки зрения рынков, геополитическая турбулентность не оказала существенного влияния. Инвесторы, особенно на рынках акций, были больше сосредоточены на долгосрочной перспективе, а не на краткосрочных потрясениях. В США оптимизм по поводу будущего влияния ИИ на производительность, рост и, в конечном счёте, прибыль перевесил краткосрочные опасения.
Хотя ведётся — и, по нашему мнению, должна вестись — здоровая дискуссия о том, не преувеличен ли оптимизм рынка, ответ на этот вопрос не будет получен в ближайшие несколько кварталов. Потребуются годы, чтобы оценить, являются ли сегодняшние инвестиции эффективными или избыточными. Вопрос о том, зашли ли рынки слишком далеко в краткосрочной перспективе, лучше относится к сфере поведенческих финансов, а не экономики, поэтому мы сохраняем нейтралитет. Однако мы считаем, что экономика может быть более уязвима, чем обычно, к колебаниям рыночных настроений.
Растущее неравенство в распределении богатства означает, что класс инвесторов обеспечивает наибольший процент потребления как минимум за последние 100 лет — особенно в США. Как текущий уровень, так и темпы роста расходов в США разошлись по уровням благосостояния так, как никогда раньше. Таким образом, если рынки скорректируются, более состоятельные потребители могут сократить свои расходы, что спровоцирует более широкое замедление. Тем не менее, показатели рынка были настолько исключительно сильными в последние несколько лет, что для того, чтобы вызвать реакцию в потреблении, может потребоваться довольно сильное падение рынка. Аналитики не видят фундаментальных причин для такого падения, но напоминают, что именно неожиданные события часто оказываются самыми значительными. Поэтому инвесторам следует сохранять бдительность в ближайшие месяцы.
Ключевые допущения
〶 Финансовые: Мы предполагаем, что финансовые условия не ужесточатся таким образом, чтобы нарушить прогнозы.
〶 Геополитические: Мы предполагаем сохранение геополитической напряжённости, но также ожидаем, что она не окажет существенного влияния на мировую экономику или рынки.
〶 Монетарная политика: Растущие цены на нефть означают, что снижение ставок менее вероятно, особенно в США, но мы не ожидаем долгосрочного ужесточения политики на всём горизонте прогнозирования.
Основной сценарий
Глобальный рост: Рост останется положительным в 2026 году, несмотря на более высокие затраты на энергоносители, при этом расходы, связанные с ИИ, станут важным компенсирующим фактором для слабых секторов.
Инфляция: Инфляция будет выше в результате роста цен на энергоносители.
Доходность: Регионы, где центральные банки повысили ставки в ответ на рост цен на нефть, могут предоставить возможности по мере замедления роста.
USD: Аналитики ожидают продолжения недавней, в основном разнонаправленной торговли на валютных рынках USD, а не сильного движения вверх или вниз.
Ключевые риски в сторону повышения
- ИИ может стимулировать производительность и рост, что позволит снизить процентные ставки по ходу процесса.
- Резкое снижение цен на нефть, если позволит геополитика, придало бы импульс росту.
Ключевые риски в сторону понижения
- Возобновление геополитической напряжённости может снова подтолкнуть цены на нефть вверх.
- ИИ может оказать деструктивное воздействие на рынки труда.
- Самоуспокоенность рынка указывает на уязвимость в случае шока.
Региональный прогноз
США: Экономика демонстрирует уверенный рост благодаря масштабным инвестициям в инфраструктуру искусственного интеллекта, которые компенсируют высокие цены на энергоносители. Рынок труда восстановился после прошлогодней слабости, и ИИ пока не вызывает безработицы. Платой за этот рост стала устойчивая инфляция, превышающая цель ФРС несколько лет подряд. На этом фоне вероятность снижения ставок ликвидирована; более того, в ближайшие кварталы повышение базовой ставки ФРС считается более вероятным, чем её снижение. Основным риском выступает высокая концентрация потребления среди богатых граждан, из-за чего возможная коррекция на рынке акций может спровоцировать резкое замедление всей экономики.
Китай: Экономический прогноз КНР чётко разделён надвое. Экспортные и высокотехнологичные секторы остаются сильными за счёт ИИ-инвестиций, однако внутренний спрос, розничные продажи и рынок недвижимости находятся под серьёзным давлением. Вместо инфляции главной проблемой для страны остаётся дефляция, при этом внутренние низкие цены на продовольствие пока сглаживают внешнее давление от дорогих энергоносителей. Официальный целевой показатель общего ВВП, вероятно, будет выполнен, но внутренняя экономика ощущается слабее официальных данных. Вероятность агрессивного государственного стимулирования оценивается как низкая — власти предпочитают держать порох сухим.
Еврозона: Экономическая активность в первом квартале сократилась на 0,2 % в квартальном исчислении, а риски замедления роста из-за дорогой энергии остаются смещёнными в сторону понижения. В мае общая инфляция подскочила до 3,2 %, а базовая составила 2,6 % на фоне роста цен на услуги. В ответ на это ЕЦБ превентивно повысил ключевые ставки на 25 базисных пунктов в июне и планирует ещё одно повышение в июле, чтобы ограничить вторичные эффекты. Согласно новым прогнозам ЕЦБ, инфляция в 2026 году составит 3,0 %, а в 2027 году — 2,3 %, после чего вернётся к целевому уровню, что позволит снизить ставки до нейтрального уровня в следующем году. В то же время Банк Англии, скорее всего, удержит свою ставку без изменений до начала смягчения в 2027 году.
Развивающиеся рынки (EM): Экономики EM проявляют неожиданную устойчивость к нефтяному шоку, извлекая выгоду как поставщики критически важных минералов, полупроводников и инфраструктуры для глобального развития ИИ. Тем не менее, баланс инфляционных рисков смещён вверх из-за удорожания удобрений и погодных аномалий Эль-Ниньо, которые могут подстегнуть продовольственную инфляцию в ближайшие 12 месяцев. Из-за валютного давления центральные банки развивающихся стран массово перешли к ужесточению монетарной политики, и повышение ставок уже заложено в рыночные цены. Главным макроэкономическим риском для региона остаётся доллар США: если ФРС перейдёт к агрессивному повышению ставок, доллар превратится для активов EM из попутного ветра во встречный.
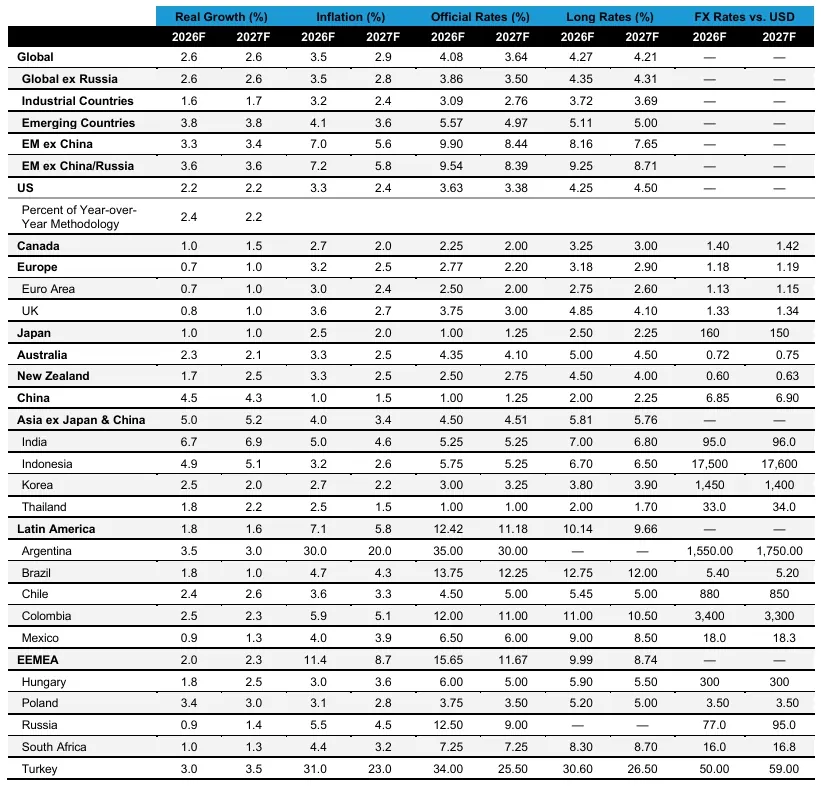
Полная таблица прогнозов по регионам и странам
Источник: AllianceBernstein
Примечание. Прогнозы роста и инфляции представляют собой средние значения за календарный год, за исключением ВВП США, прогноз по которому рассчитывается как «четвёртый квартал к четвёртому кварталу». Прогнозы по процентным ставкам и валютным курсам приведены на конец года. Долгосрочные ставки означают доходность 10-летних облигаций, если не указано иное.Совокупный показатель долгосрочных ставок не включает Аргентину и Россию; прогноз по Аргентине не составляется из-за диспропорций на местном финансовом рынке; прогноз по России не составляется, так как местный рынок недоступен для иностранных инвесторов. Агрегированные показатели реального роста представляют собой прогнозы по 29 странам, из которых показаны не все. Текущий анализ и прогнозы не гарантируют будущих результатов.
Оригинал: https://the-tenge.kz/articles/alliancebernstein-makroprognoz-3kv26