Прогноз S&P: инфляция, рост цен на нефть и ужесточение ДКП
На нормализацию поставок уйдут месяцы, даже если соглашение будет достигнуто в ближайшее время
Изображение: jcomp/Magnific
Аналитики S&P Global Market Intelligence снизили прогноз роста мирового ВВП на 2026 год с 2,9 % до 2,2 %. В крупнейших экономиках Европы ожидается краткосрочная рецессия. При этом чистые экспортёры энергоресурсов защищены лучше. Из-за нестабильности на Ближнем Востоке и закрытия Ормузского пролива прогнозы стоимости нефти Dated Brent повышены свыше 100 $/барр. до конца 2026 года. Прогнозы инфляции пересмотрены в сторону повышения на 2026-2027 годы. Индекс цен на материалы (MPI) вырос на 40 % за год, причём рост цен перекинулся с энергетики на другие сектора. Индексы PMI фиксируют рекордный за 15 лет скачок производственных затрат. Из-за ухудшения инфляционного фона ЕЦБ и другие центробанки Западной Европы планируют дополнительные повышения ставок. ФРС США, вероятно, отложит снижение ставок до середины 2027 года. Главные риски на ближайшее полугодие — излишне узкая опора мирового роста, фактически только за счёт ИИ-индустрии, и опасный разрыв между суровыми макроэкономическими реалиями и неоправданным оптимизмом финансовых рынков, который может закончиться резкой коррекцией.
Более высокие и устойчивые цены на энергоносители, по мнению аналитиков S&P Global Market Intelligence, означают более высокую и продолжительную инфляцию, а также более низкие и затяжные темпы экономического роста. В связи с этим авторы отчёта скорректировали свои прогнозы соответствующим образом.
На момент подготовки материала исследователи отмечали, что остаётся крайне неясным, удастся ли в ближайшем будущем достичь соглашения о прекращении конфликта на Ближнем Востоке. Даже если соглашение будет заключено в скором времени и окажется устойчивым (что также вызывает сомнения у экспертов), специалисты S&P Global Energy ожидают, что для нормализации добычи и поставок нефти потребуется несколько месяцев. Кроме того, аналитики подчёркивают неопределённость относительно того, как будет выглядеть «новая нормальность» в сфере безопасности и стоимости судоходства в Ормузском проливе.
Ожидается, что цена на сырую нефть Dated Brent превысит 100 $/барр. до конца 2026 года. Базовый сценарий S&P Global Energy строится на допущении, что Ормузский пролив останется фактически закрытым в течение всего мая, а восстановление потоков начнётся с июня.
В связи с более поздним, чем предполагалось ранее, открытием пролива и восстановлением добычи нефти, цена на Dated Brent к концу этого года прогнозируется на уровне значительно выше 72 $/барр., ожидавшихся в апрельском раунде прогнозов. Высокий уровень цен на сырую нефть, как ожидается, сохранится и в следующем году. В результате среднегодовые цены на Dated Brent в 2026 и 2027 годах будут соответственно примерно на 100 % и 60 % выше, чем предполагали аналитики в доконфликтном прогнозе ещё в феврале. Эти изменения оказывают серьёзное влияние на макроэкономические показатели.
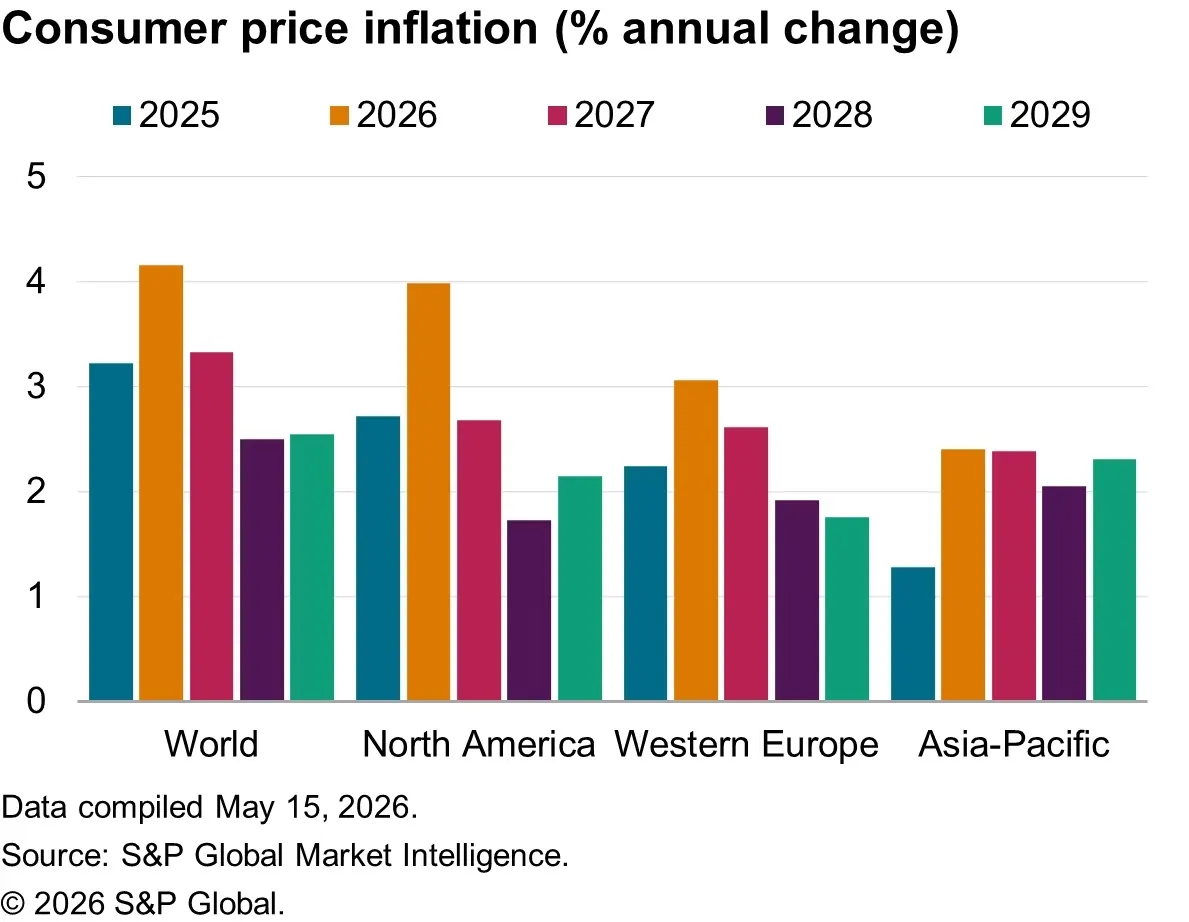
Инфляция потребительских цен, годовое изменение в %
Источник: S&P Global Market Intelligence
Примечание. Данные подготовлены 15 мая 2026 года.
Ожидания по инфляции
В соответствии с предположениями о более высоких ценах на сырьевые товары, исследователи S&P снова повысили прогнозы инфляции по всем направлениям, на этот раз включив в пересмотр и 2027 год. Прогнозы Индекса цен на материалы (MPI) также были повышены авторами отчёта по сравнению с апрелем. Они отмечают, что по состоянию на середину мая MPI вырос на 40 % по сравнению с уровнем предыдущего года, причём недавний рост индекса затронул не только энергоносители.
Как подчёркивают аналитики, хотя пересмотр прогнозов инфляции потребительских цен в сторону повышения в первую очередь отражает влияние более высоких цен на энергоносители, появились и новые признаки расширения инфляционного давления, в том числе в данных по ценам производителей. По оценкам экспертов, майские корректировки по отдельным странам по-прежнему различаются по масштабам. Исследователи связывают это с различиями в ключевых краткосрочных факторах инфляции, включая условия спроса и бюджетные возможности, доступные государствам для смягчения последствий роста цен на энергоносители.
Индексы менеджеров по закупкам (PMI®) от S&P Global продолжают фиксировать стремительный рост производственных затрат. Глобальный индекс цен на сырьё и материалы для производственной сферы подскочил на 9 процентных пунктов за два месяца к апрелю, что стало самым крупным последовательным ростом за последние полтора десятилетия. Данные PMI убедительно указывают на то, что недавний рост инфляции цен производителей ещё далеко не исчерпан.
Опыт прошлых энергетических шоков показывает, что прямое воздействие более высоких цен на инфляцию потребительских цен ощущается относительно быстро, но для полного переноса косвенных эффектов на другие цены может потребоваться много месяцев. Это, вероятно, продлит период, в течение которого центральные банки будут оставаться в состоянии готовности к проявлению вторичных эффектов инфляции.
Ожидания по монетарной политике
Прогнозы в отношении монетарной политики заметно изменились из-за ухудшения ситуации с инфляцией. Ключевые изменения в майских прогнозах включают дополнительные повышения ставок в Западной Европе в этом году во главе с Европейским центральным банком. Это поспособствует прогнозируемому сокращению реального ВВП в квартальном исчислении во многих крупнейших экономиках региона.
Базовый сценарий для Федеральной резервной системы США по-прежнему предполагает, что следующим шагом станет снижение процентных ставок под руководством её нового председателя, хотя этот шаг был перенесён на середину 2027 года. На фоне недавних сильных данных по инфляции в США фьючерсные рынки в последнее время стали закладывать более высокую вероятность повышения, а не снижения ставки в следующем году. Перспективы монетарной политики в развивающихся экономиках остаются неоднородными.
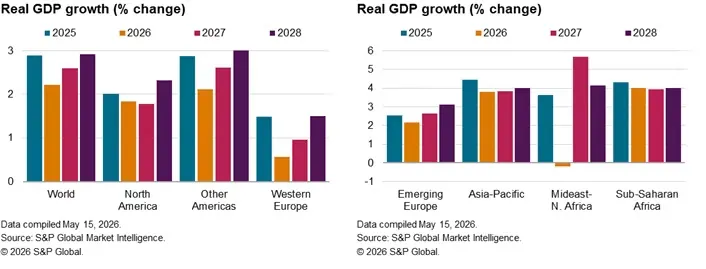
Рост реального ВВП, %
Источник: S&P Global Market Intelligence
Примечание. Данные подготовлены 15 мая 2026 года.
Прогнозы по росту ВВП
Аналитики ожидают сокращения реального ВВП (пусть и кратковременного, и скромного по масштабам) во многих крупнейших экономиках Европы, включая Германию, Францию, Италию и Великобританию.
Наши прогнозы роста на 2026 и 2027 годы были снижены для большинства экономик, хотя, как и в предыдущих раундах прогнозов, корректировки по странам различаются. Это отражает различия в некоторых ключевых факторах роста, включая чувствительность к нефтяным шокам и ожидаемые меры реагирования со стороны властей. Чистые экспортёры энергоносителей, включая Канаду и Россию, чувствуют себя сравнительно неплохо.
Прогноз годового роста мирового реального ВВП на 2026 год сейчас составляет всего 2,2 % по сравнению с 2,9 % в феврале. Прогноз S&P Global Market Intelligence остаётся ниже консенсус-прогноза, при этом негативный разрыв увеличивается.
В альтернативном неблагоприятном сценарии, просчитанном с помощью нашей модели Global Link Model и предполагающем более длительные сбои в добыче и поставках нефти, цена Dated Brent остаётся выше 150 $/барр. вплоть до конца 2027 года, что повлечёт за собой гораздо более слабые показатели роста.
Учитывая относительно сильный старт года в некоторых странах, к годовым прогнозам роста на 2026 год следует относиться с осторожностью. Иными словами, позитивное влияние сильных данных начала 2026 года на годовые прогнозы может создать обманчиво оптимистичное впечатление о том, что ждёт некоторые экономики впереди.
Некоторые из недавних факторов поддержки роста вряд ли окажутся долговечными. Например, индексы PMI в производственной сфере росли за счёт упреждающего накопления запасов из-за опасений по поводу сбоев в цепочках поставок. Следующий раунд «предварительных» данных PMI будет опубликован 21 мая.
В то время как рост расходов, связанных с искусственным интеллектом, не демонстрирует признаков замедления, глобальный рост рискует стать опасно узконаправленным. В США рост частных фиксированных инвестиций в оборудование для обработки информации и программное обеспечение продолжает стремительно увеличиваться, и их доля в ВВП сейчас значительно превышает пик 2000 года, пришедшийся на разгар пузыря доткомов.
Однако перспективы в других сферах выглядят менее обнадёживающе, и любые признаки существенного ослабления потребительских расходов на фоне усиливающегося давления на реальные доходы домашних хозяйств могут в корне изменить ожидания относительно экономического роста.
Финансовые рынки, по всей видимости, всё ещё во многом рассчитывают на быстрое разрешение конфликта на Ближнем Востоке. После временного скачка вверх спрэды по долговым обязательствам развивающихся рынков и другим более рискованным активам вернулись к уровням, которые даже ниже, чем до начала конфликта. Фондовые рынки США также продемонстрировали устойчивость. Этому способствовали позитивные отчёты корпораций о прибылях, хотя расхождение между технологическими акциями и остальной частью индекса S&P 500 остаётся ярко выраженным.
Доходность суверенных облигаций снова оказалась под повышательным давлением, в том числе в Великобритании. В соответствии с прогнозом более высокой и продолжительной инфляции, менее стимулирующей монетарной политики и растущих бюджетных затрат на смягчение последствий затяжного энергетического шока, в майском обновлении аналитики в целом пересмотрели прогнозы доходности в сторону повышения. Хотя политическая нестабильность вносит свой вклад в наметившееся в последнее время отставание рынка британских государственных облигаций, инфляционные и бюджетные проблемы характерны не только для Великобритании.
Наша оценка нефтяного шока и его влияния на экономические перспективы, похоже, всё больше расходится с результатами, которые, судя по всему, закладывают финансовые рынки. Время покажет, кто прав, но если наша оценка подтвердится, это, вероятно, приведёт к более лихорадочным условиям на рынках, — резюмировали аналитики.
Оригинал: https://the-tenge.kz/articles/snp-0526