Финансовый рынок в ожидании осторожного смягчения денежно-кредитной политики
В профессиональном сообществе допускают незначительное снижение базовой ставки.
Ассоциация финансистов Казахстана (АФК) представила результаты очередного опроса профессиональных участников финансового рынка в отношении некоторых индикаторов в мае 2026 года.
В опросе традиционно участвуют профессиональные участники финансового рынка, представители банковских, страховых, брокерских организаций, сотрудники аналитических и казначейских подразделений.
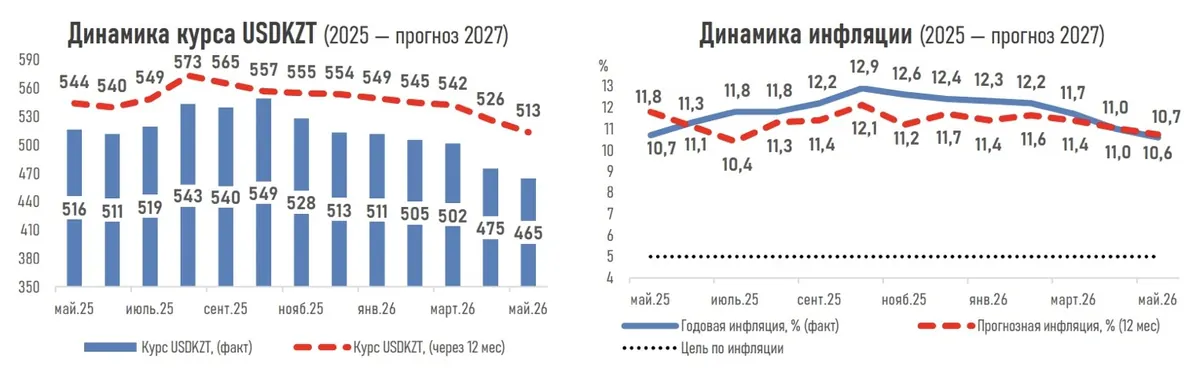
Участники рынка снизили свои ожидания по курсу национальной валюты на ближайший месяц до ₸471,3 за $1 (₸490,1 в предыдущем опросе). Поддержку тенге в мае могут оказать квартальные налоговые выплаты, увеличение продаж инвалюты в рамках операций НБРК (порядка $1,2 млрд), продолжающийся приток средств нерезидентов, а также сохраняющаяся жёсткость денежно-кредитной политики.
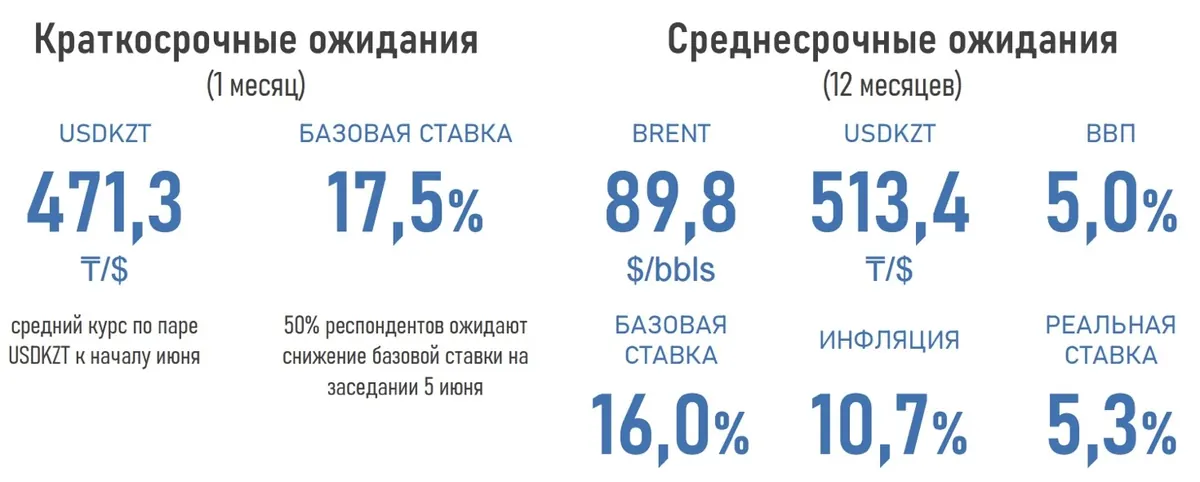
Прогноз по курсу USDKZT через год скорректирован до ₸513,4 за $1 (₸526,3 ранее), главным образом, из-за сохраняющейся геополитической премии в котировках «чёрного золота» и более устойчивого предложения инвалюты на внутреннем рынке.
При этом ожидаемая через год средняя цена Brent составила $89,8 за баррель ($83,7 ранее) под влиянием рисков длительных перебоев в поставках из-за конфликта на Ближнем Востоке, что перевешивает ожидания роста предложения со стороны ОПЕК+.
На этом фоне участники опроса начали закладывать возможность постепенного смягчения денежно-кредитных условий. Мнения экспертов разделились поровну: половина участников опроса ожидают снижения ставки до уровня 17,5 % на заседании НБРК 5 июня из-за замедления инфляции и накопленного эффекта от мер, принимаемых властями страны. Остальные 50 % прогнозируют сохранение ставки на уровне 18,0 % для купирования рисков выхода годового ИПЦ за прогнозный коридор 9,5–11,5 % в текущем году и сдерживания инфляционных ожиданий.
Через год эксперты ожидают базовую ставку на отметке 16,0 % (16,5 % ранее) вслед за ослаблением инфляционного давления.
Инфляционные ожидания на год вперёд опустились до 10,7 % (11,0 % ранее) на фоне замедления её годовой динамики, эффекта от жёсткой ДКП, укрепления тенге и улучшения внешней конъюнктуры для нацвалюты.
Таким образом, реальная ставка в экономике может сократиться с текущего показателя в 7,4 % до 5,3 % (−210 б.п.), сигнализируя о смягчении денежно-кредитных условий.
Прогноз в отношении ожидаемого через год роста ВВП сохранён на уровне 5,0 % благодаря благоприятной сырьевой конъюнктуре, поддерживающей экспортные доходы, внутренний спрос и возможности бюджета по стимулированию экономики.
Оригинал: https://the-tenge.kz/articles/finrinok-zhdet-smyagcheniya-dkp