Портфель розничного кредитования: итоги месяца
Потребительское кредитование, долгое время тянувшее рынок вверх, теряет импульс.
Розничный кредитный портфель увеличился в марте на ₸131,6 млрд, или на 0,5 % (+1.2 % с начала года). Темпы прироста в целом соответствуют февральским значениям, однако сохраняется тенденция к замедлению розничного кредитования. Мартовский прирост оказался более чем в два раза ниже показателей аналогичного периода прошлого года как по темпам роста, так и по абсолютному объёму увеличения портфеля.
Ключевым фактором замедления стало ослабление динамики потребительского кредитования, которое ранее выступало основным драйвером расширения розничного сегмента. Снижение темпов роста кредитного портфеля прослеживается с августа прошлого года, а с сентября 2025 года месячные приросты устойчиво формируются ниже среднего уровня за прошлые 12 месяцев.
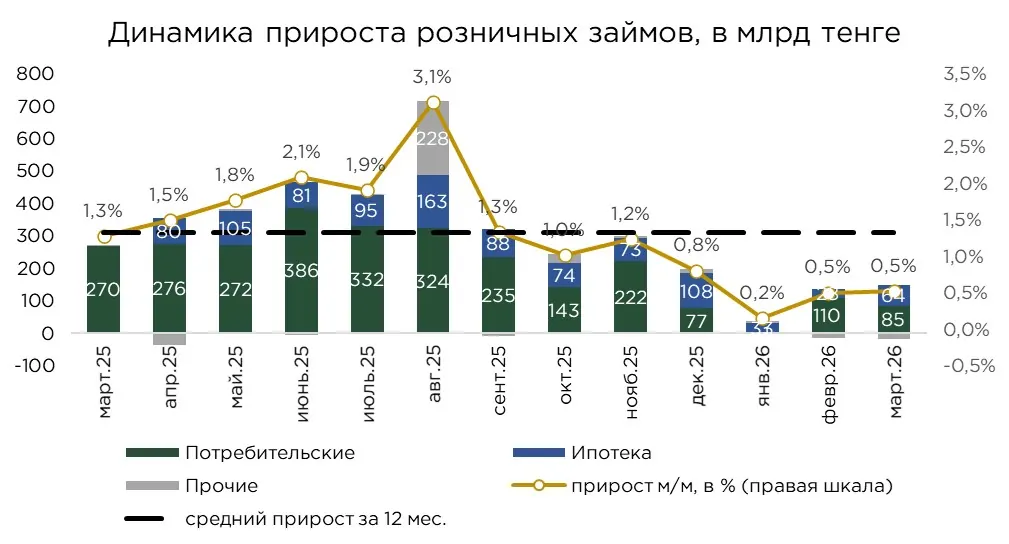
Источник: данные НБРК, расчёты THE TENGE
В совокупности розничный кредитный портфель по итогам марта составил ₸25,1 трлн:
- Потребительские займы — ₸16,9 трлн (+0,51 % м/м, +1,2 % с начала года);
- Ипотека — ₸7,1 трлн (+0,92 % м/м, +1,8 % с начала года);
- Прочие — ₸1,1 трлн (−1,5 % м/м, −2,1 % с начала года).
Годовые темпы прироста кредитного портфеля населения, несмотря на постепенное снижение, всё ещё остаются двузначными. По итогам марта годовой прирост составил 17,1 % против 18,0 % в феврале 2026 года. По всем основным компонентам розничного кредитного портфеля динамика по-прежнему превышает уровень годовой инфляции, однако скорость расширения заметно замедляется. Наиболее выраженно это проявляется в сегменте потребительского кредитования, который ранее выступал ключевым источником роста розничного портфеля после периода бурного постпандемийного восстановления. Сдерживающее влияние оказывают пруденциальные и административные меры регулятора, направленные на ограничение чрезмерной долговой нагрузки населения и снижение системных рисков в розничном сегменте. При этом активный восходящий тренд годового прироста начинает прослеживаться в ипотечном кредитовании.
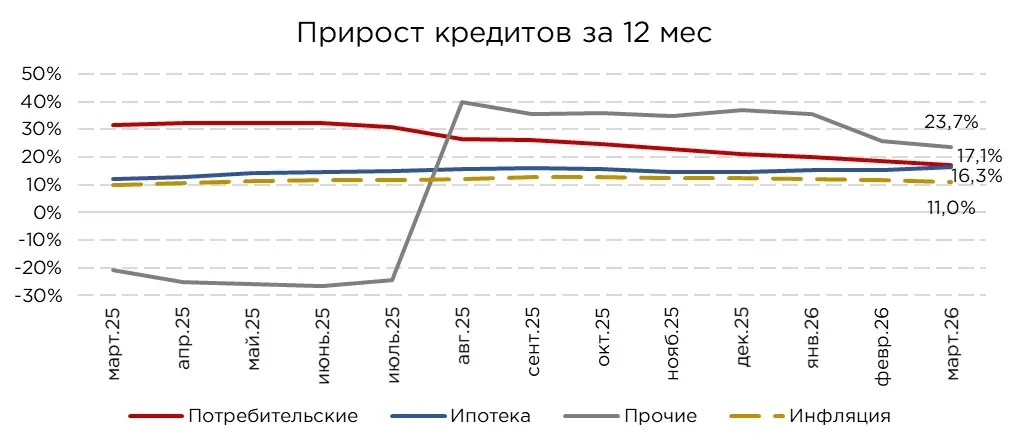
Источник: данные НБРК, расчёты THE TENGE
В последние годы активное развитие цифровой банковской инфраструктуры существенно упростило доступ населения к потребительским займам. Данный сегмент обеспечивал банкам значительную часть процентного дохода, особенно за счёт беззалоговых потребительских кредитов и рассрочек. Однако с третьего квартала прошлого года на фоне ужесточения регуляторных условий были усилены требования к выдаче потребительских кредитов, включая необходимость согласия супруга при получении крупных займов, а также другие меры, направленные на сдерживание чрезмерного роста долговой нагрузки населения.
Дополнительным фактором замедления стало ослабление вклада автокредитования. В прошлом году рост портфеля потребительских займов частично поддерживался активным расширением автокредитов, тогда как в текущем году, на фоне постепенного насыщения рынка, сопоставимого импульса уже не наблюдается.
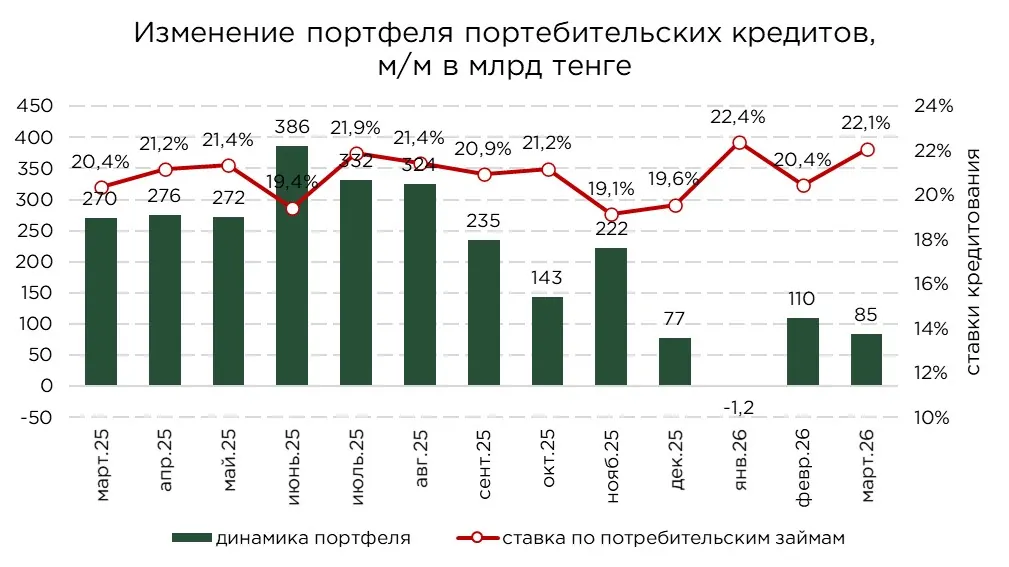
Источник: данные НБРК, расчёты THE TENGE
Ипотечный портфель банковского сектора в марте увеличился на ₸84,7 млрд, что выше прироста по потребительским кредитам. В годовом выражении ипотека по-прежнему уступает потребительскому сегменту по абсолютному объёму прироста, однако темпы роста ипотечного портфеля остаются более высокими.
При этом на фоне сохраняющихся высоких ставок на первый план выходят не рыночные, а льготные ипотечные программы. Основной объём ипотечных займов продолжает выдаваться через Отбасы банк, который предлагает кредиты по более доступным условиям. В результате рыночная ипотека для значительной части населения остаётся малопривлекательной из-за высокой стоимости обслуживания долга и фактически рассматривается, скорее, как вынужденная или альтернативная опция при отсутствии доступа к льготным продуктам.
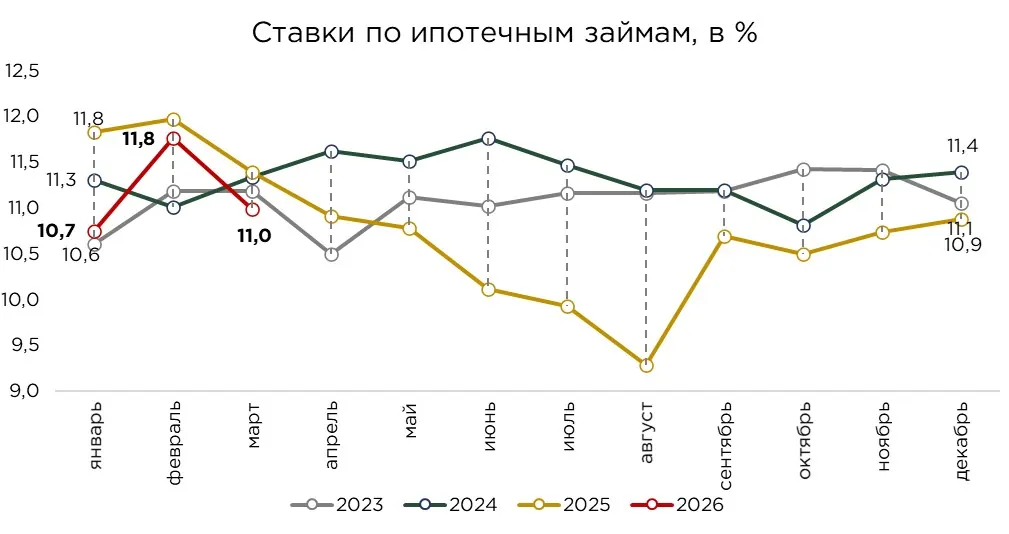
Дополнительную поддержку расширению ипотечного портфеля оказывают государственные и квазигосударственные программы стимулирования, включая «Наурыз» и «Наурыз Жұмыскер». На этом фоне ставки по ипотечным займам в марте 2026 года остаются ниже уровней, наблюдавшихся в течение последних трёх лет.
Источник: данные НБРК, расчёты THE TENGE
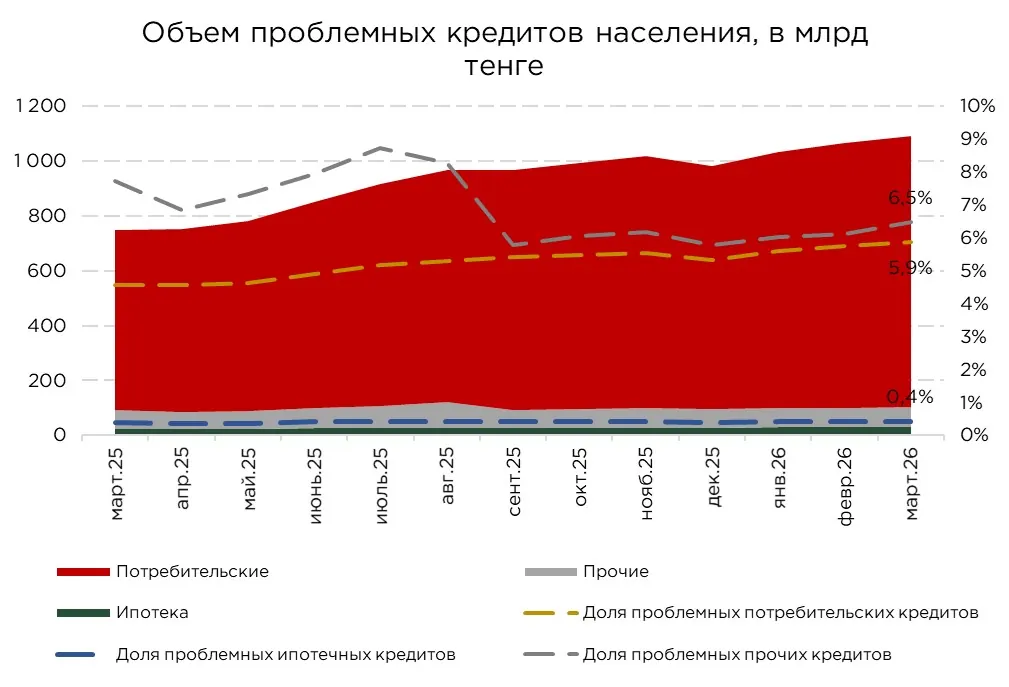
В марте объём просроченной задолженности в розничном кредитовании достиг ₸1,1 трлн, увеличившись на 2,4 % за месяц, при этом общий портфель розничных кредитов вырос на 0,5 %.
Проблемные кредиты в потребительском сегменте выросли на 2,3 %, составив 90,6 % всего объёма просроченных кредитов населения. Доля проблемных кредитов выросла на 0,1 п.п., составив 5,9 %.
Проблемные кредиты в ипотечном сегменте остаются на уровне 0,4 %. Более низкий уровень риска объясняется, прежде всего, наличием ликвидного залога в виде недвижимости, что сдерживает кредитные потери банков. Дополнительную поддержку качеству ипотечного портфеля оказывает высокая доля государственных программ, предполагающих субсидирование ставок и более мягкие условия обслуживания задолженности.
Наиболее рискованным сегментом с точки зрения относительного уровня просрочки остаются займы на прочие цели, где доля проблемной задолженности достигла 6,5 %. Во многом это связано со структурными изменениями внутри банковского сектора, в том числе с включением отдельных микрофинансовых организаций в состав банков, что частично перенесло в банковскую систему портфели с изначально более высоким уровнем риска.
Источник: данные НБРК
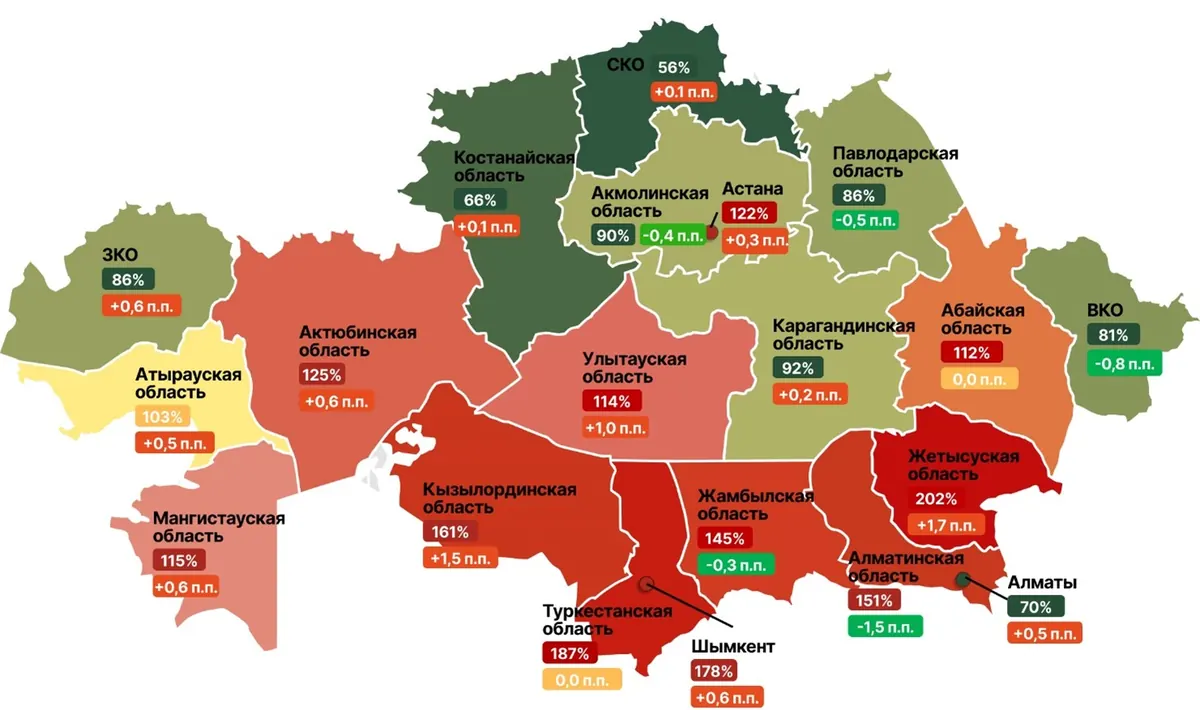
Региональные различия в уровне долговой нагрузки населения хорошо прослеживаются через показатель соотношения кредитов к депозитам физических лиц. В среднем по Казахстану он составляет 96,3 % (+0,4 п.п. за месяц и +0,9 п.п. с начала года и +2,3 п.п. за год). Продолжение роста данного показателя, указывает на всё более возрастающий уровень долговой нагрузки населения. Несмотря на некоторую стабилизацию темпов роста розничного кредитования, проблему усугубляет рост расходов граждан в связи с продолжающимся высоким инфляционным воздействием в экономике.
В ряде регионов в марте наблюдалось улучшение данного показателя. Наиболее заметное снижение зафиксировано в пяти областях: Алматинской (−1,5 п.п.), Восточно-Казахстанской (−0,8 п.п.), Павлодарской (−0,5 п.п.), Акмолинской (−0,4 п.п.) и Жамбылской (−0,3 п.п.).
Однако ухудшение ситуации наблюдалось в большей части регионов, больше всех негативная динамика прослеживалась в трёх областях: Жетысу (+1,7 п.п.), Кызылординской (+1,5 п.п.) и в Улытау (+1,0 п.п.).
При этом наиболее высокая долговая нагрузка по-прежнему концентрируется в южных регионах страны. В области Жетысу соотношение кредитов к депозитам достигает 202 %, в Туркестанской области (187 %), в Шымкенте (178 %), в Кызылординской области (161 %), в Алматинской области (160 %). Подобные высокие значения означают, что кредитные обязательства населения заметно превышают объём его депозитных накоплений.
Противоположна динамика прослеживается на стороне северных регионов, где финансовое поведение населения выглядит более консервативным. Здесь соотношение кредитов к депозитам существенно ниже: в Северо-Казахстанской области — 56 %, в Костанайской области — 66 %, в Акмолинской области — 90 %.
Соотношение кредитов к депозитам населения по регионам и изменение за месяц, в %
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость розничных займов
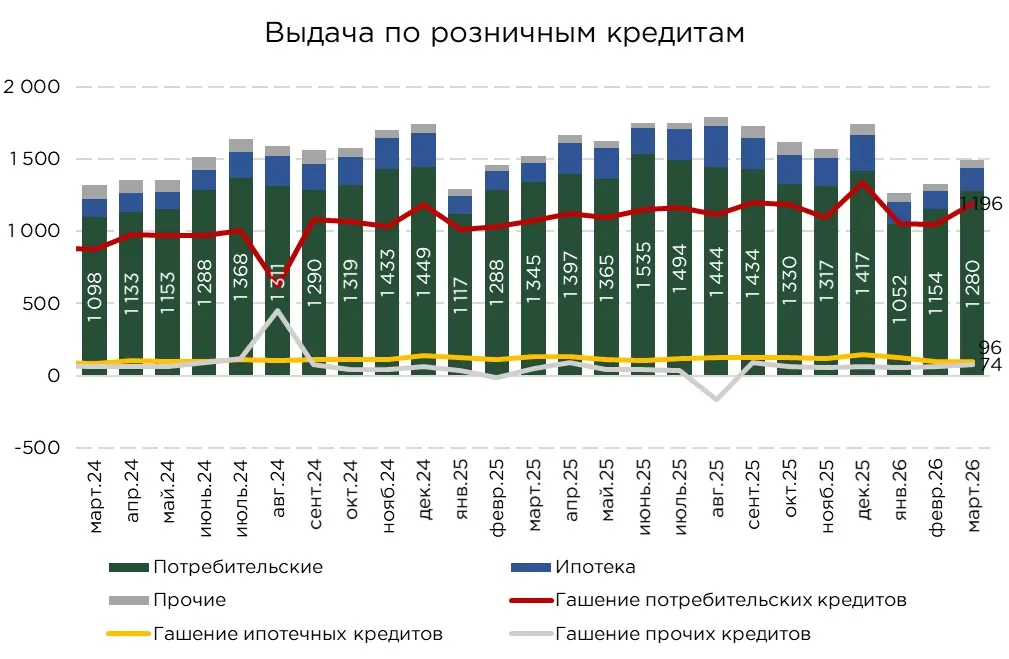
В марте объём новых кредитов, выданных населению, составил ₸1,5 трлн. Несмотря на месячный рост выдач, в годовом выражении показатель оказался на 1,7 % ниже уровня марта прошлого года. В целом, отмечается снижение кредитного импульса. С начала года объёмы выдачи розничных займов составили ₸4,1 трлн, что на 4,4 % ниже аналогичного показателя прошлого года.
Заметное сокращение совокупной выдачи новых займов в этом году отмечается на стороне потребительского кредитования (−7,0 % за период), при этом выдача ипотечных кредитов за 3 месяца 2026 года выросла на 12,3 % больше, чем за аналогичный период прошлого года.
Однако говорить о полноценной структурной трансформации розничного кредитного рынка пока преждевременно. Рост ипотеки в значительной степени поддерживается не рыночным предложением, а государственными и квазигосударственными механизмами финансирования. Основная часть ипотечных займов по-прежнему проходит через Отбасы банк либо выдается в рамках льготных жилищных программ.
Замедление потребительского кредитования во многом связано с усилением регуляторных и пруденциальных ограничений. Дополнительные меры Национального банка и регулятора направлены на охлаждение совокупного спроса, снижение долговой нагрузки населения и сдерживание инфляционного давления. При этом, несмотря на замедление темпов роста потребительских займов, говорить о заметном снижении инфляционных рисков пока сложно.
В то же время потребительское кредитование ранее выступало важным каналом поддержки внутреннего спроса. За счёт заёмных средств домохозяйства активно финансировали текущее потребление, что создавало дополнительный импульс для деловой активности. Наиболее заметно этот эффект проявлялся в розничной торговле, секторе услуг и отдельных сегментах обрабатывающей промышленности, ориентированных на внутренний рынок.
Соответственно, охлаждение потребительского кредитования имеет двойственный эффект. С одной стороны, оно снижает риски перегрева спроса и чрезмерного роста долговой нагрузки населения. С другой стороны, постепенное ослабление кредитного импульса может ограничить потребительскую активность и привести к замедлению отраслей, которые обеспечивали общий прирост экономики.
Источник: данные НБРК, расчёты THE TENGE
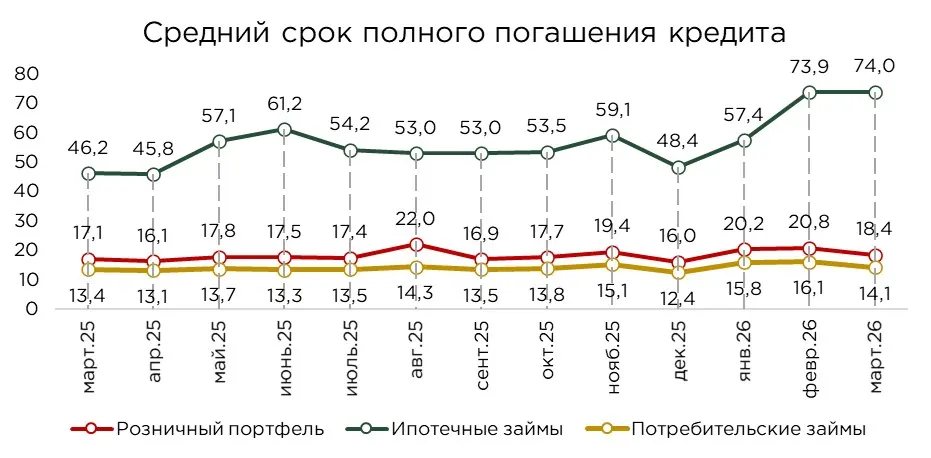
В марте объём погашений и списаний по розничным кредитам составил ₸1,4 трлн, увеличившись на 9,0 % по сравнению с аналогичным периодом прошлого года. Сопоставление новых выдач с объёмом выбытий позволяет оценить средний срок розничного кредита примерно в 18,4 месяца.
Самый короткий цикл обращения сохраняется в потребительском кредитовании. Здесь средний срок нахождения кредита в портфеле оценивается в 14,1 месяца.
В ипотечном сегменте динамика заметно отличается. Средняя продолжительность жизни ипотечного кредита составляет около 74 месяцев, что существенно выше показателей других направлений розничного кредитования. При этом с начала года наблюдается тенденция к увеличению среднего срока обращения ипотечных займов.
Источник: данные НБРК, расчёты THE TENGE
*Средний срок полного погашения кредита рассчитывается как отношение объёма кредитного портфеля к объёму погашений за соответствующий период.
Оригинал: https://the-tenge.kz/articles/roznichnoe-kreditovanie-za-mesyats