Депозиты в экономике: итоги месяца
Прирост депозитной базы был обеспечен главным образом тенговыми вкладами бизнеса.
Депозитный портфель продемонстрировал по итогам марта заметное восстановление после снижения в начале года. Месячный прирост составил ₸450,8 млрд, или 1,0 %, в результате чего совокупный объём депозитов достиг ₸46,6 трлн. Однако, несмотря на положительную динамику, текущий уровень депозитной базы всё ещё остается ниже декабрьских значений.
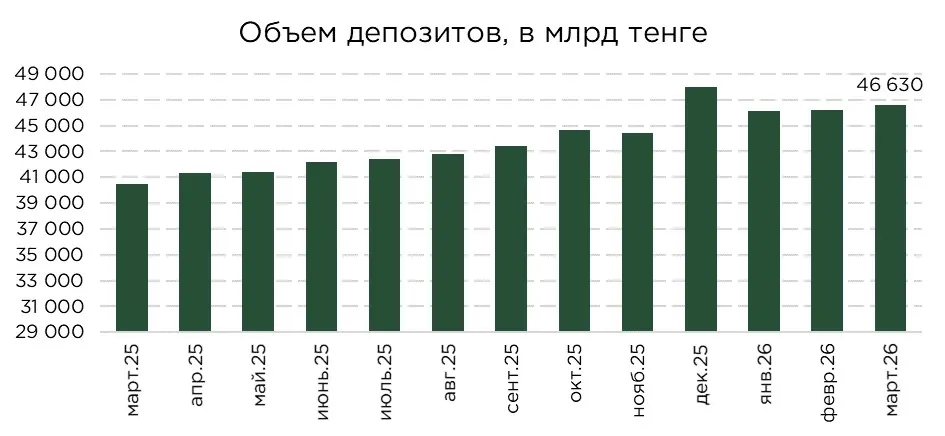
Источник: НБРК
Основной вклад в мартовское восстановление депозитного портфеля обеспечили тенговые вклады, объём которых увеличился на ₸690,2 млрд. При этом депозиты бизнеса выросли на ₸531,6 млрд, или 3,5 %, тогда как розничные тенговые вклады выросли на ₸158,6 млрд, или 0,7 %.
В сегменте валютных депозитов, напротив, наблюдалось сокращение на ₸239,4 млрд. Основным фактором снижения выступила валютная переоценка на фоне укрепления тенге. Валютные вклады бизнеса сократились на ₸87,4 млрд, а розничные валютные депозиты на ₸151,9 млрд.
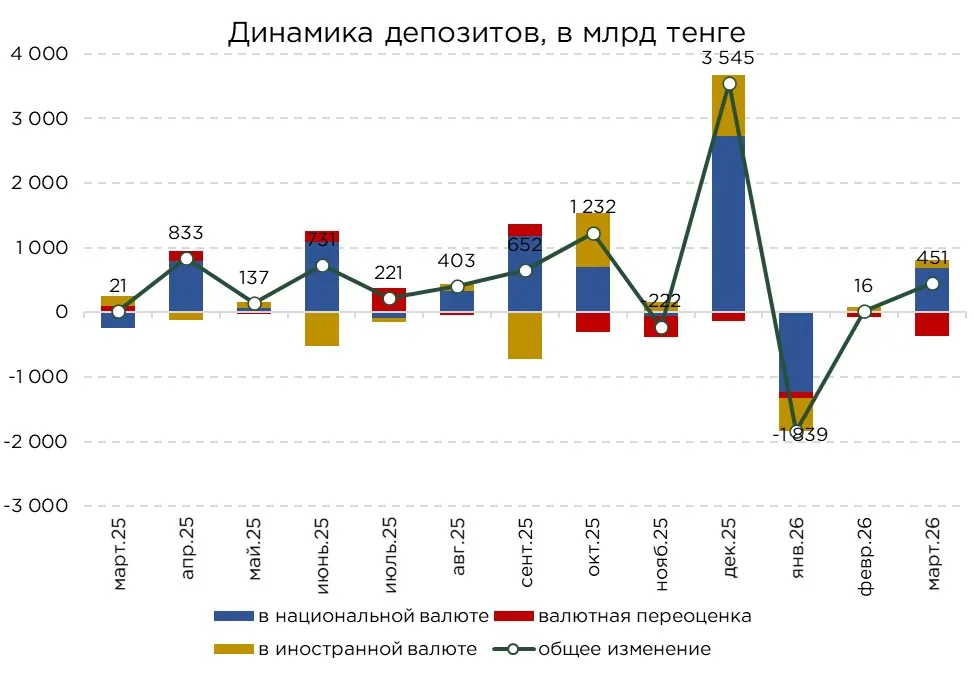
Источник: НБРК, расчёты THE TENGE
При этом в долларовом выражении динамика валютных депозитов оставалась положительной: их объём увеличился на 1,3 %, или на $0,3 млрд. Основной прирост вновь пришёлся на корпоративный сегмент, где валютные вклады выросли на $0,2 млрд, или 2,0 %. Розничные валютные депозиты увеличились на $0,1 млрд, или 0,6 %.
Ранее, на фоне укрепления тенге, население чаще перераспределяло средства из валютных вкладов в тенговые, ориентируясь на более высокую доходность в национальной валюте. Однако текущая динамика указывает на то, что несмотря на привлекательные ставки по тенговым депозитам, часть вкладчиков продолжает наращивать валютные сбережения. В целом, подобное поведение отражает осторожное отношение населения к устойчивости текущего курса тенге и стремление сохранить часть накоплений в иностранной валюте как инструмент хеджирования валютных рисков.
Если рассматривать ситуацию в более широком временном разрезе, тенденция к увеличению валютных накоплений со стороны как бизнеса, так и домашних хозяйств начала формироваться ещё осенью прошлого года. Вероятно, часть населения, располагающая значительными денежными излишками, занимает выжидательную позицию. Даже при высоких ставках по тенговым депозитам такие вкладчики предпочитают сохранять часть средств в валюте, ожидая возможного ослабления тенге в среднесрочной перспективе.
В совокупности, долларизация депозитов составила 19,9 %, что является одним из самых низких уровней долларизации депозитов за всю историю.
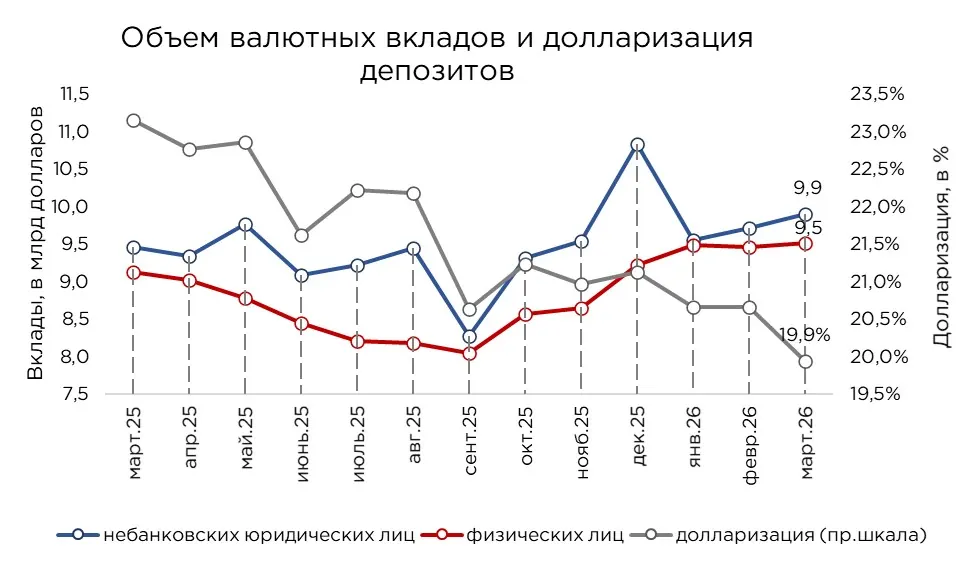
Источник: НБРК, расчёты THE TENGE
*примечание: пересчёт на курс доллара на конец месяца
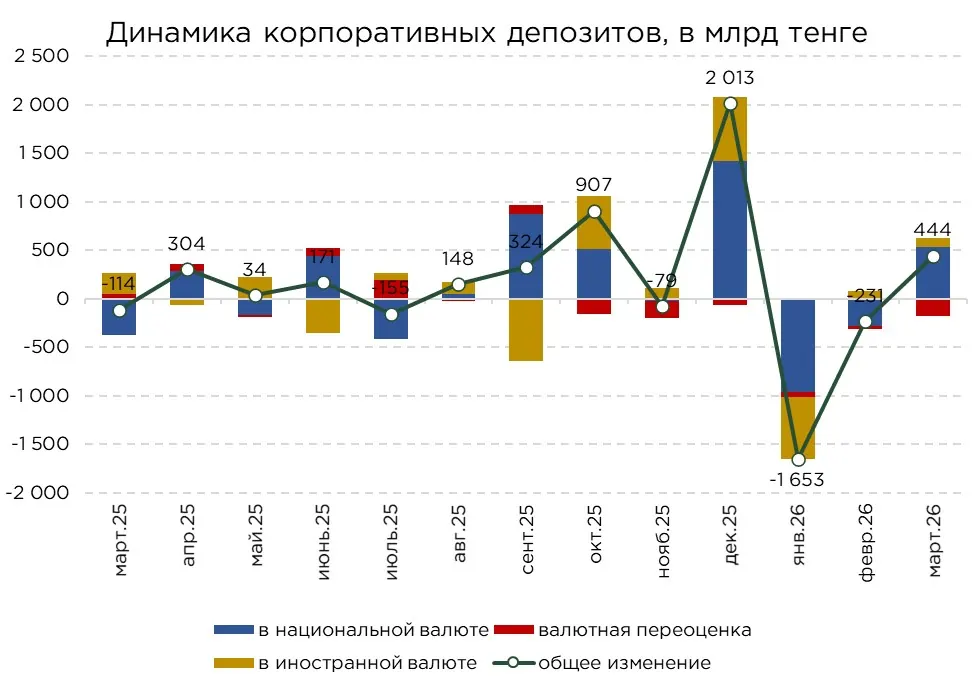
Корпоративный депозитный портфель в марте увеличился на ₸444,2 млрд, фактически обеспечив почти весь прирост совокупной депозитной базы (99 % общего увеличения). Основной вклад пришелся на тенговые депозиты бизнеса, которые выросли на ₸531,6 млрд. В то же время в сегменте депозитов в иностранной валюте было зафиксировано сокращение на ₸87,4 млрд.
Однако снижение валютных депозитов в тенговом выражении во многом объясняется отрицательной валютной переоценкой на фоне укрепления тенге, её эффект составил около ₸182,4 млрд. Без учёта данного фактора валютные вклады корпоративного сектора, напротив, показали бы прирост на ₸95,0 млрд.
Источник: НБРК, расчёты THE TENGE
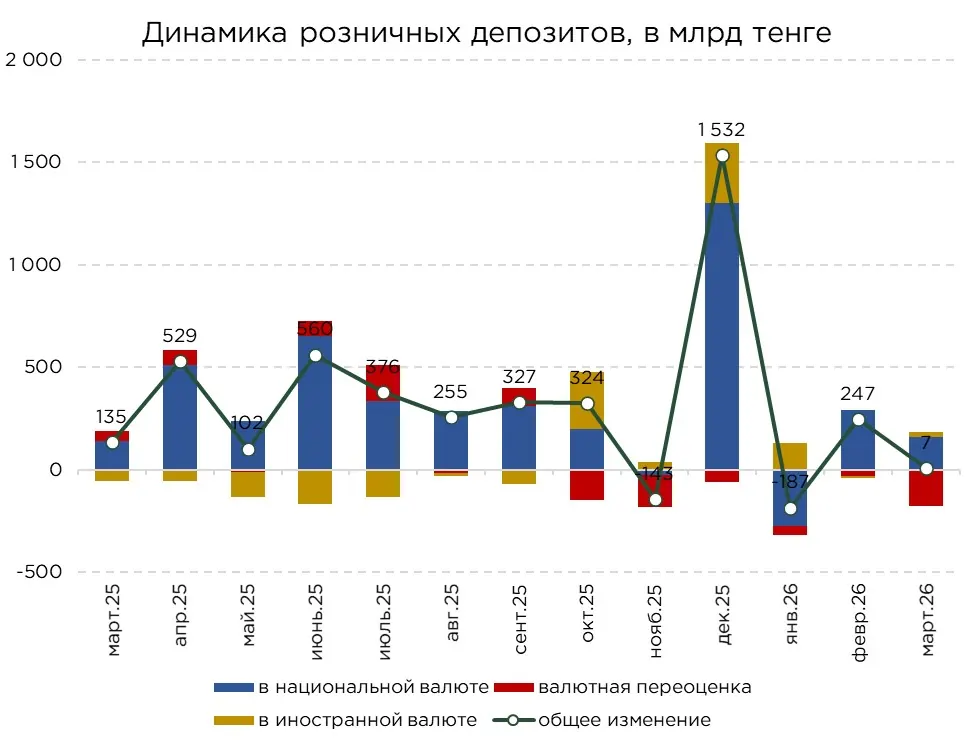
По итогам марта объём депозитов населения практически не изменился, прирост составил всего ₸6,6 млрд, что в процентном выражении близко к нулю. Совокупный депозитный портфель населения составил ₸26,2 трлн. При этом внутри розничного сегмента наблюдалась разнонаправленная динамика. Тенговые депозиты населения увеличились на ₸158,6 млрд, тогда как валютные вклады в тенговом выражении сократились на ₸151,9 млрд.
Как и в корпоративном сегменте, снижение валютных депозитов во многом было обусловлено эффектом отрицательной валютной переоценки на фоне укрепления тенге. Влияние курсового фактора оценивается примерно в ₸177,8 млрд. Без учёта этой переоценки валютные вклады населения, напротив, показали бы прирост на ₸25,9 млрд.
В целом, широкий круг населения, вероятно, продолжит накапливать средства преимущественно в тенговых вкладах. Чему способствуют высокая доходность депозитов в национальной валюте, удобство их использования, а также широкое распространение депозитов до востребования с гибкими условиями пополнения и снятия. Для большинства домохозяйств тенговые депозиты остаются более практичным инструментом повседневного сбережения и управления ликвидностью.
Источник: НБРК, расчёты THE TENGE
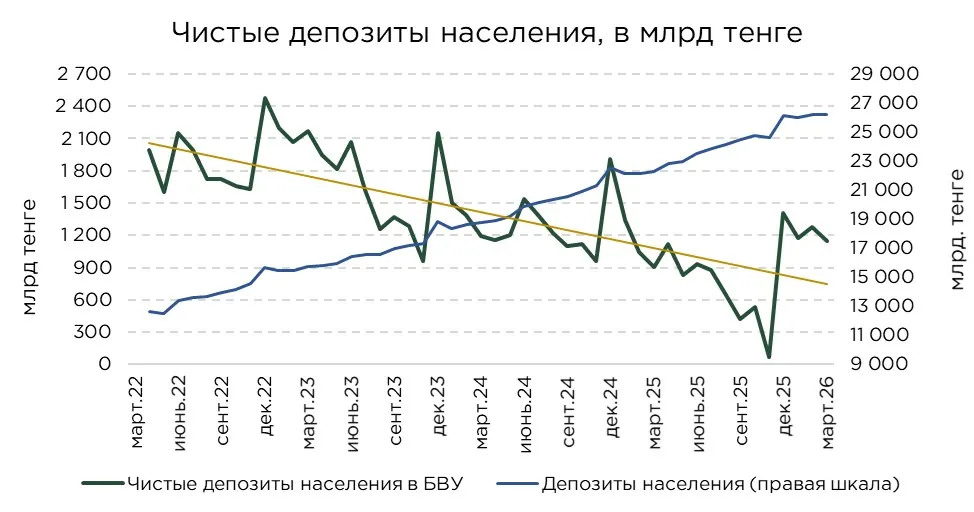
На фоне почти нулевого прироста розничных депозитов показатель чистых сбережений населения в марте сократился на ₸124,9 млрд. Подобная динамика указывает на постепенное ухудшение финансовой позиции домохозяйств. Прирост депозитной базы не успевает в полной мере компенсировать увеличение кредитного портфеля населения.
В предыдущие периоды потребительская активность во многом поддерживалась за счёт активного розничного кредитования. Домохозяйства могли финансировать часть текущих расходов и крупных покупок заёмными средствами, одновременно сохраняя часть собственных доходов на депозитах. В результате формировалась модель, при которой кредитный портфель населения и розничные депозиты росли параллельно.
Однако ужесточение макропруденциальных требований и меры, направленные на охлаждение потребительского кредитования, постепенно меняют поведение домохозяйств. По мере того, как доступ к новым займам становится более ограниченным, население вынуждено чаще использовать уже накопленные средства для покрытия текущих расходов.
Источник: НБРК, расчёты THE TENGE
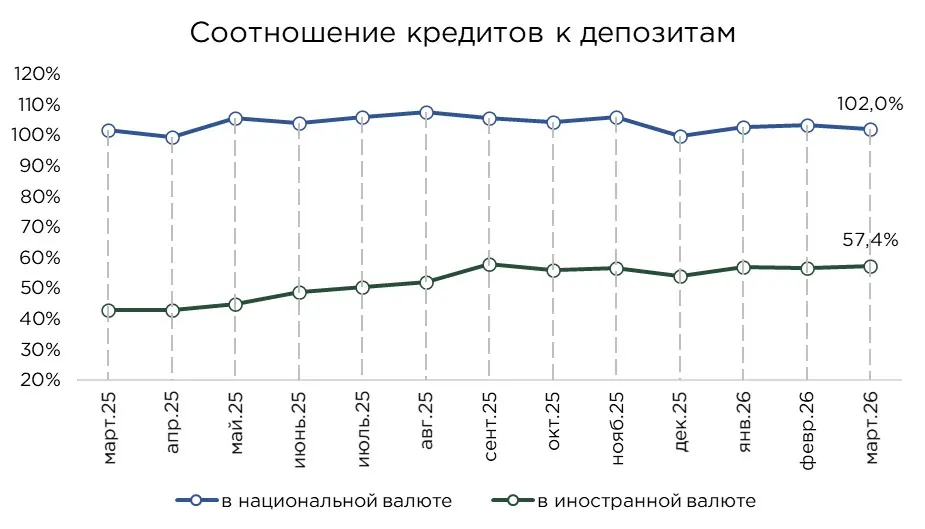
Умеренное восстановление депозитной базы в марте способствовало улучшению соотношения кредитов к депозитам. По итогам месяца коэффициент LDR снизился на 1,2 п.п. и составил 102,0 %. Тем не менее сам показатель по-прежнему остаётся выше отметки 100 %, что означает: объём выданных кредитов всё ещё превышает соответствующую депозитную базу.
В валютном сегменте ситуация выглядит принципиально иначе. Здесь коэффициент LDR находится на уровне 57,4 %. Банки располагают существенным запасом валютной ликвидности, однако спрос и возможности для её размещения в виде кредитов остаются ограниченными. Ограничения на валютное кредитование заёмщиков без валютной выручки, а также меры по снижению рисков, связанных с колебаниями обменного курса, существенно сузили пространство для активного размещения валютных ресурсов. В результате банки продолжают привлекать и удерживать валютные пассивы, но не имеют сопоставимых возможностей для их трансформации в кредитный портфель.
Источник: НБРК, расчёты THE TENGE
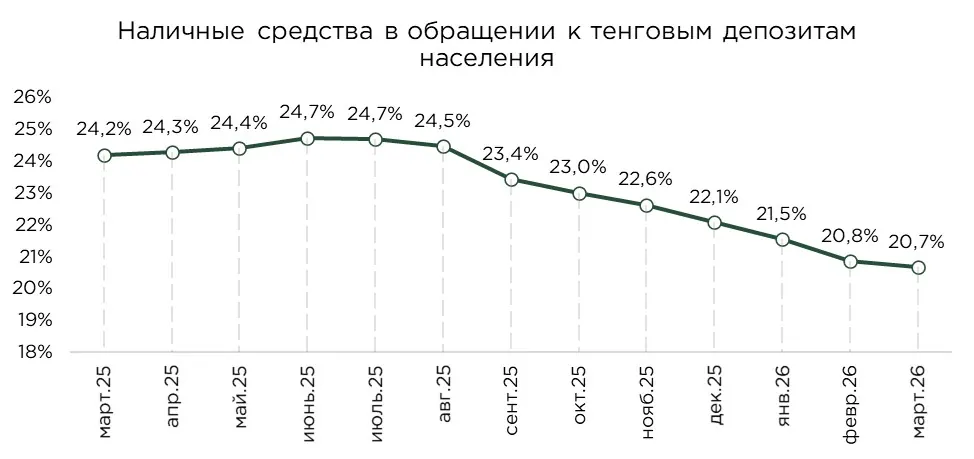
По итогам марта отношение наличных денег в обращении к тенговым депозитам населения составило 20,7 %, что является локальным минимумом. В среднесрочной динамике этот показатель сохраняет нисходящий тренд, отражая постепенное смещение ликвидности из наличного оборота в банковскую систему.
Сокращение доли наличности относительно депозитной базы, как правило, указывает на укрепление роли безналичных инструментов в повседневных расчётах и сбережениях. Эта тенденция соответствует более широкому изменению платёжного поведения в экономике. Безналичный оборот продолжает расширяться, а цифровые каналы становятся основным способом проведения операций. Так, по итогам 2025 года около 87 % всех операций проходили через интернет- и мобильный банкинг.
Источник: НБРК, расчёты THE TENGE
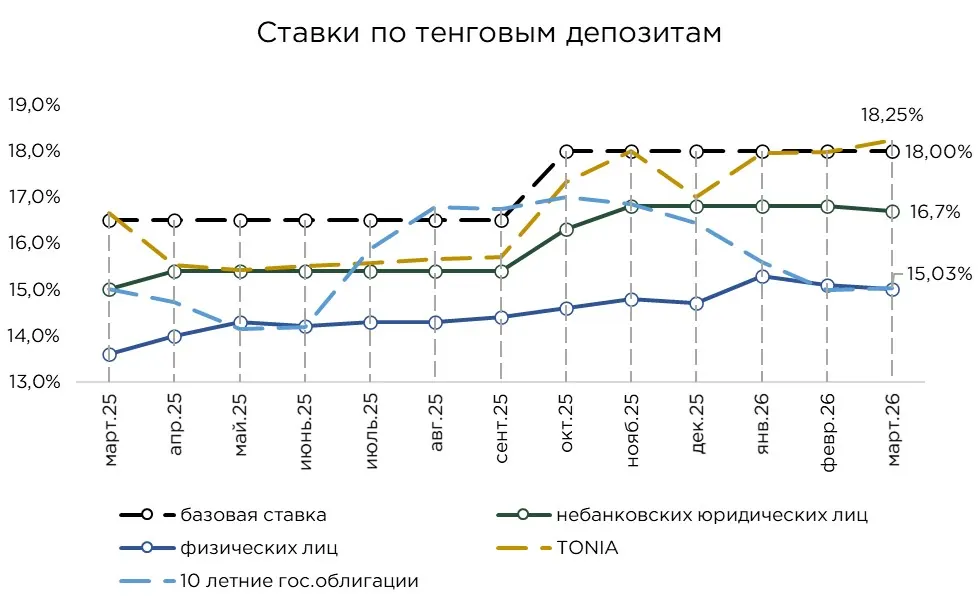
На фоне сохранения базовой ставки существенных изменений в доходности тенговых депозитов не наблюдалось.
Одновременно с этим, рост спроса на государственные облигации привёл к снижению доходности 10-летних бумаг до уровня, сопоставимого со ставками по депозитам населения. При этом ставки по корпоративным депозитам оставались выше доходности долгосрочных государственных облигаций.
Ставки по депозитам населения, в свою очередь, остаются несколько ниже ставок корпоративного сегмента. Во многом это связано с тем, что значительная часть вкладов населения сосредоточена в системе жилищных сбережений Отбасы банка, где доходность традиционно ниже среднерыночных уровней.
Источник: НБРК, расчёты THE TENGE
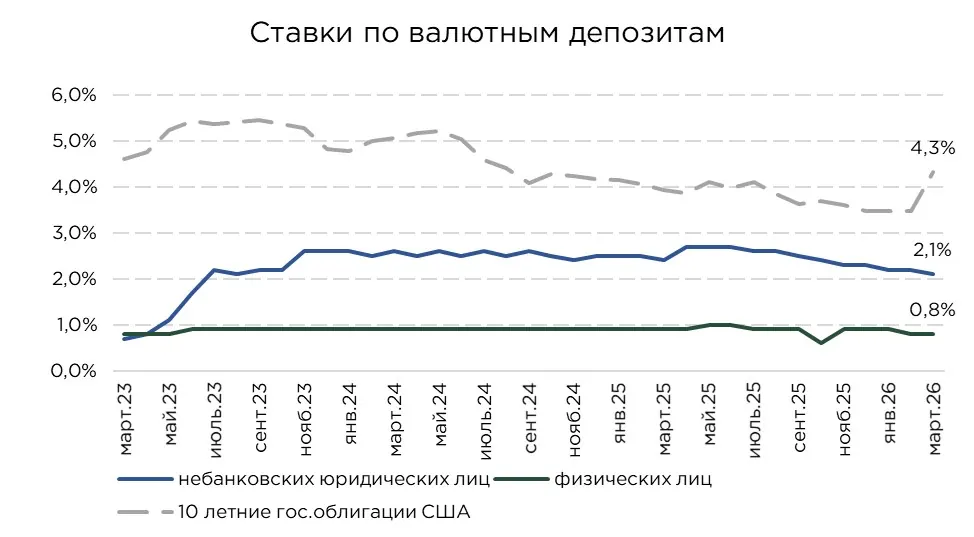
В валютном сегменте динамика ставок выглядит несколько иначе. Средняя доходность корпоративных валютных депозитов снизилась на 0,1 п.п., тогда как ставки по розничным валютным вкладам остались на уровне 0,8 %.
Источник: НБРК, расчёты THE TENGE
В розничном сегменте доходность валютных депозитов по-прежнему удерживается вблизи отметки 1 %, что во многом связано с действующими регуляторными ограничениями и общей политикой дедолларизации. В корпоративном сегменте начиная с февраля 2023 года ставки по валютным депозитам бизнеса заметно выросли, после чего в системе сформировался устойчивый разрыв между доходностью корпоративных и розничных валютных вкладов.
При этом доходность 10-летних казначейских облигаций США выросла до 4,3 %, что заметно превышает ставки по валютным депозитам казахстанских банков.
Оригинал: https://the-tenge.kz/articles/depoziti-v-ekonomike-itogi-za-mesyats