Рост есть — замедляется импульс
Нефть сдерживает промышленность, рост поддерживают бюджетные стимулы и стройка.
Источник: данные БНС
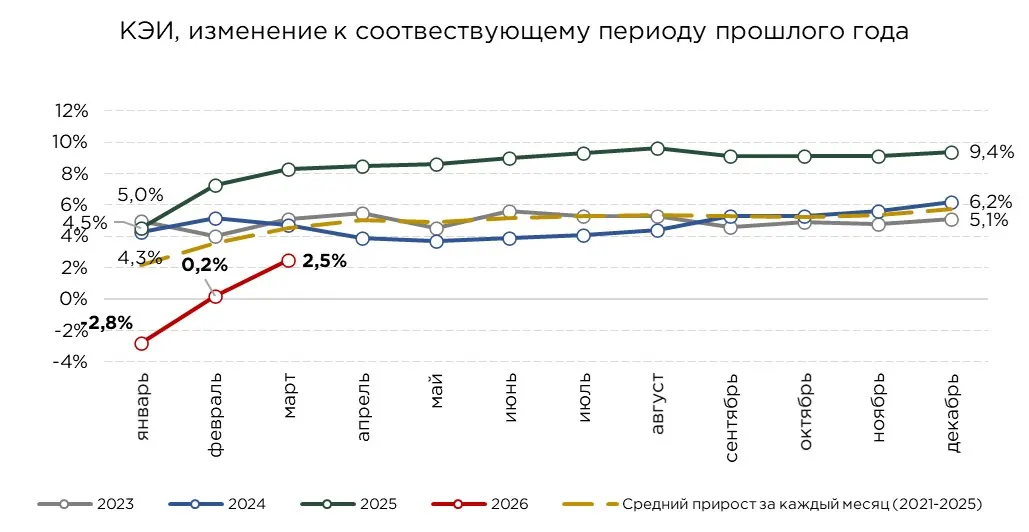
Краткосрочный экономический индикатор в январе–марте 2026 года составил 2,5 % против 0,2 % по итогам января–февраля. Ускорение экономической активности наблюдается практически во всех ключевых отраслях. Однако, несмотря на ускорение, темпы роста экономики остаются ниже среднего значения последних 5 лет.
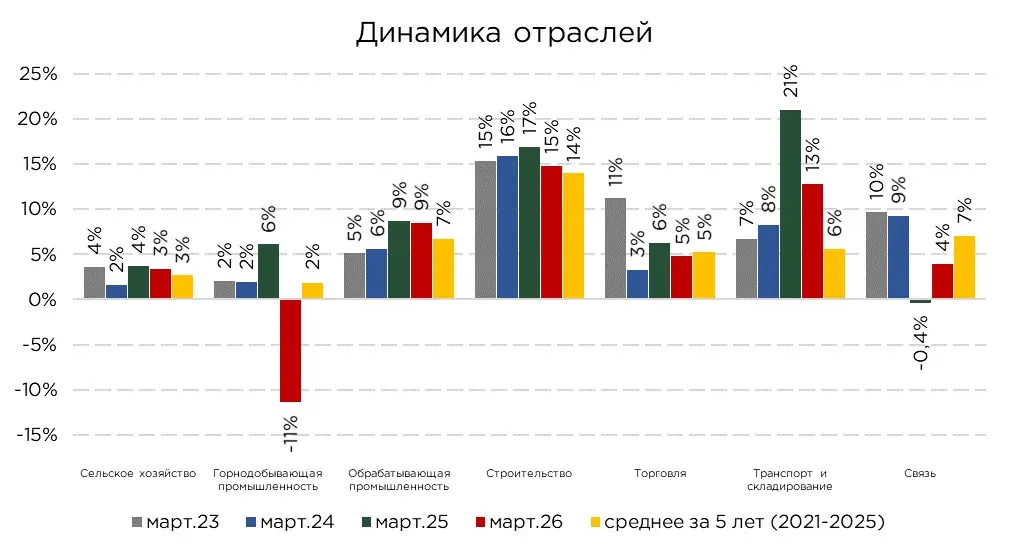
Сдерживающим фактором выступает снижение добычи нефти, которое, в свою очередь, обусловило спад в горнодобывающей отрасли. В результате именно сырьевой сектор продолжает ограничивать более выраженное ускорение экономики.
Поддержку общему росту обеспечивают, прежде всего, неторгуемые отрасли, демонстрирующие двузначные темпы расширения. К этим отраслям относятся транспорт и складирование (12,8 %), и строительство (14,8 %).
Источник: данные БНС
Строительный сектор по-прежнему остаётся одним из ключевых драйверов экономического роста, поддерживая общую динамику на фоне снижения активности в нефтедобывающей отрасли. Основной вклад в расширение отрасли обеспечивают строительно-монтажные работы, объём которых увеличился на 13,6 %. Услуги по капитальному ремонту выросли на 7,4 %, тогда как текущий ремонт продемонстрировал ещё более существенное увеличение на 42,4 %.
Наибольшая доля выполненных работ по-прежнему приходится на строительство нежилых зданий, на которые приходится 22 % общего объёма строительно-подрядных услуг. Однако в годовом выражении объём работ в этом сегменте сократился на 6,9 %. В то же время общий рост отрасли поддерживается прежде всего за счёт инфраструктурного строительства: объёмы работ по строительству железных дорог и метро увеличились на 118,1 %, а строительство автомобильных дорог и магистралей на 28,2 %. С другой стороны, в сегменте жилого строительства отмечается снижение на 1,5 %. Таким образом, отрасль в основном растёт за счёт бюджетных средств и, соответственно, является главным бенефициаром роста бюджетных расходов.
Сектор транспорта и складирования также остаётся одним из источников положительного экономического роста на фоне сокращения добычи в сырьевом секторе. Основной объём доходов транспортных предприятий формируется за счёт железнодорожных перевозок, на которые приходится 36 % совокупной выручки сектора, автомобильного транспорта — 27 %, трубопроводного транспорта — 25 % и воздушного транспорта — 11 %.
По итогам января–марта объём грузоперевозок увеличился на 8,0 %, а пассажироперевозок на 9,3 %. Наибольшая доля грузоперевозок приходится на железнодорожный транспорт, который обеспечивает 38 % общего объёма, при этом рост в данном сегменте составил 8,0 %. Существенный вклад в динамику также вносит автомобильный транспорт, на который приходится 36 % всех грузоперевозок, и за год этот показатель увеличился на 20,4 %. Перевозки грузов воздушным транспортом выросли на 3,2 %. В то же время, транспортировка по трубопроводам сократилась на 5,3 %, что напрямую связано со снижением добычи нефти.
В сегменте пассажирских перевозок доминирует автомобильный транспорт, обеспечивающий 98 % общего объёма перевозок. За год пассажиропоток в этом сегменте вырос на 9,5 %. Воздушные пассажироперевозки увеличились на 2,0 %, тогда как железнодорожные, напротив, сократились на 1,6 %.
Сектор торговли, обеспечивший 19,2 % ВВП по итогам 2025 года, в январе-марте 2026 года продемонстрировал рост на 4,8 %, что на 1,4 п.п. выше показателя предыдущего месяца. Несмотря на ускорение в помесячной динамике, по сравнению с аналогичным периодом прошлого года наблюдается замедление, тогда прирост составлял 6,0 %.
Основным источником роста остаётся оптовая торговля, объём которой увеличился на 5,8 %, тогда как в розничном сегменте рост составил 2,8 %. В целом замедление торговой активности во многом связано с введёнными регуляторными ограничениями, направленными на сдерживание потребительского кредитования, а также с ужесточением фискальных условий, включая снижение порога по НДС и повышение его ставки.
Вместе с тем укрепление обменного курса оказывает положительное влияние на импортную динамику. Так, по итогам февраля импорт вырос на 15,2 % по сравнению с аналогичным периодом прошлого года. Экспорт при этом остаётся значительно более сдержанным: несмотря на высокие цены на нефть, его прирост составил лишь 0,3 % в годовом выражении.
Промышленность по итогам января–марта сократилась на 0,7 %, что главным образом обусловлено спадом в горнодобывающем секторе на 11,4 %. В то же время обрабатывающая промышленность продемонстрировала устойчивый рост на 8,5 %, частично компенсируя негативную динамику сырьевого сегмента. Наиболее существенное влияние на общую промышленную динамику оказывает нефтяной сектор. За январь–март добыча нефти сократилась на 19,7 %, несмотря на то что мировые цены на нефть достигли максимальных значений за последние несколько лет.
Снижение объёмов добычи напрямую транслируется в замедление совокупного экономического роста, во многом нивелируя эффект от масштабных фискальных стимулов. В результате складывается ситуация, при которой слабость сырьевого сектора оказывает мультипликативное давление на смежные отрасли, тогда как ответная политика государства направлена на поддержку внутреннего спроса через расширение бюджетных расходов, прежде всего в строительстве.
В то же время внешняя конъюнктура может частично изменить текущую траекторию. Эскалация конфликта на Ближнем Востоке и перебои в транспортировке нефти способны повысить спрос на казахстанскую нефть и, соответственно, создать условия для последующего увеличения добычи, что положительно скажется на динамике промышленности.
В обрабатывающей промышленности наибольшую долю сохраняет металлургия, обеспечивающая 43 % выпуска сектора. Однако именно в этой отрасли зафиксировано снижение объёмов производства на 6,3 %. Основную поддержку обрабатывающему сектору оказывают машиностроение, где рост составил 21,9 %, пищевая промышленность (+12,6 %), производство напитков (+10,0 %), а также химическая промышленность (+2,4 %).
По итогам января–марта сельскохозяйственный сектор сохраняет устойчивую положительную динамику, продемонстрировав рост на 3,4 %, что выше показателей аналогичного периода прошлого года и свидетельствует о некотором оживлении деловой активности в отрасли.
Сложившаяся динамика в значительной степени связана с накопленным эффектом ранее осуществлённых инвестиций в агропромышленный комплекс. При этом основным источником роста по-прежнему выступает растениеводство, прежде всего, производство зерновых и масличных культур, которые формируют базу сельскохозяйственного выпуска страны.

Источник: данные БНС
Сектор связи после заметного ускорения в январе, когда рост составил 7,9 %, в дальнейшем замедлился до 3,9 %. Основной вклад в положительную динамику обеспечили услуги мобильной связи, объём которых увеличился на 137,6 %, услуги по передаче данных через проводные и беспроводные телекоммуникационные сети, выросшие на 8,8 %, а также прочие услуги связи, показавшие рост на 9,4 %. В то же время в отдельных сегментах сохраняется отрицательная динамика. Так, объём услуг сети интернет сократился на 32,0 %, а услуги местной телефонной связи на 9,9 %.
Несмотря на положительную динамику, фактические темпы роста сектора связи пока остаются ниже ориентиров, предусмотренных государственными программами, в рамках которых ожидается среднегодовой прирост на уровне около 6,8 %. Вместе с тем, отрасль сохраняет значительный потенциал дальнейшего ускорения. Его формируют продолжающаяся цифровизация экономики, расширение спроса на телекоммуникационные и IT-услуги, а также внедрение современных технологий передачи и обработки данных.
В целом экономика постепенно восстанавливается после слабых темпов роста, зафиксированных в начале года. Несмотря на продолжающееся сокращение добычи нефти, внешнеэкономическая конъюнктура остаётся в целом благоприятной и потенциально создаёт условия для последующего наращивания нефтедобычи.
В то же время структура роста по-прежнему остаётся уязвимой, поскольку экономика продолжает в значительной степени опираться на процикличные отрасли, поддерживаемые бюджетными расходами.
Укрепление курса тенге на фоне роста цен на нефть и удешевление импорта могут способствовать замедлению инфляционного давления. В таком случае дезинфляционный эффект внешних факторов способен частично сдержать проинфляционное влияние расширения бюджетных расходов.
Краткосрочный экономический индикатор (КЭИ) — рассчитывается для определения состояния экономики в Казахстане. КЭИ рассчитывается по реальному темпу роста 6 отраслей, которые составляют свыше 60 % от ВВП: это сельское хозяйство, промышленность, строительство, торговля, связь, транспорт и складирование. КЭИ является опережающим индикатором, выступающий в качестве прокси индикатора ВВП.
Оригинал: https://the-tenge.kz/articles/rost-yest-zamedlyaetsya-impuls