Инвестиционный цикл остывает
Драйвером остаются государственные механизмы и точечные проекты, а частные вложения остаются осторожными.
Источник: БНС
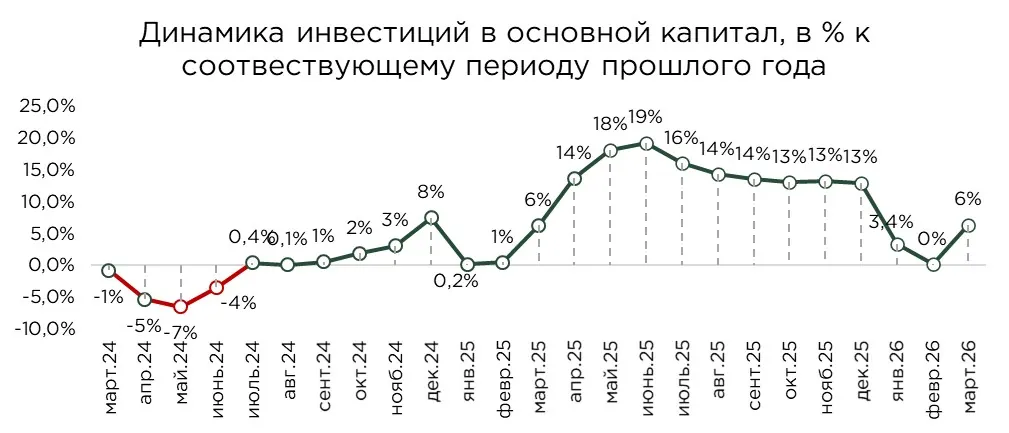
Объём инвестиций в основной капитал по итогам января-марта 2026 года составил ₸3,5 трлн, увеличившись на 6,4 % в годовом выражении. В целом сохраняется активный рост инвестиционной активности, аналогичный мартовскому росту прошлого года, после которого началось его заметное ускорение.
Структура инвестиций по видам затрат в целом остаётся стабильной, однако внутри неё происходят существенные перераспределения. Затраты на строительство и капитальный ремонт зданий и сооружений, на которые приходится 58 % общего объёма инвестиций, сократились на 9,1 % в годовом выражении. В то же время зафиксирован резкий рост инвестиций в машины, оборудование и транспортные средства, включая их капитальный ремонт, на 43,1 %. При этом, основной вклад в такую динамику пришёлся на январь, что во многом и обеспечило общий положительный результат по инвестициям в начале года.
Региональный разрез демонстрирует значительную неоднородность как по структуре, так и по динамике инвестиций. В ряде регионов доля затрат на машины и оборудование остаётся сравнительно низкой и не превышает 20 %. Это характерно для Атырауской области (13,8 %), Кызылординской области (15,3 %), Восточно-Казахстанской области (16,8 %), области Ұлытау (14,5 %) и области Жетісу (18,6 %).
Наиболее высокие темпы роста инвестиций в основной капитал зафиксированы в Жамбылской области (+71,6 %), Туркестанской области (+71,2 %) и области Ұлытау (+66,0 %). Устойчивый двузначный рост также наблюдается в Алматинской области (+36,1 %), Западно-Казахстанской области (+22,3 %) и области Абай (+21,8 %).
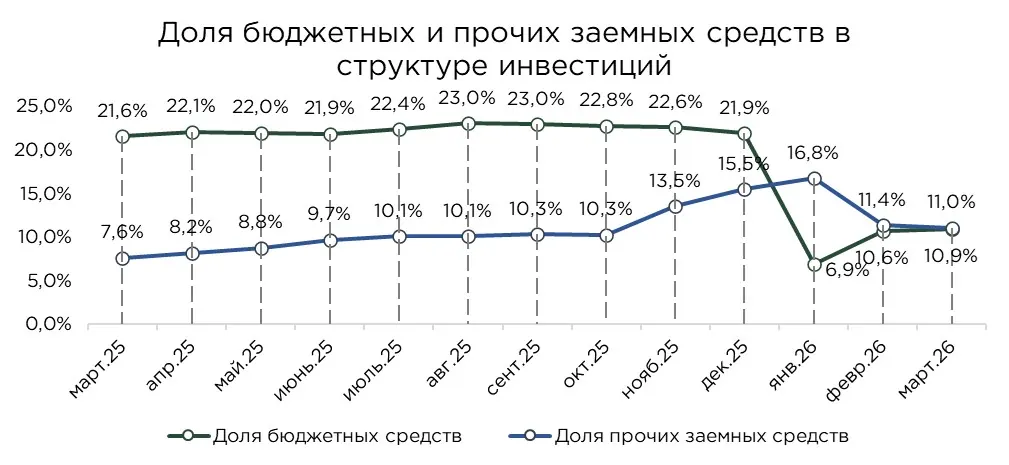
Дополнительным фактором, определяющим текущую динамику, остаётся постепенное восстановление инвестиционной активности со стороны государственного сектора. По итогам января-марта 2026 года доля бюджетных средств в структуре инвестиций составила 10,9 %. Это ниже уровня аналогичного периода прошлого года (21,6 %), но немного выше февральского значения (10,6 %). В начале года традиционно наблюдается замедление освоения бюджетных средств, особенно на фоне сокращения трансфертов из Национального фонда, что ограничивает скорость развёртывания государственных инвестиционных программ. По мере исполнения бюджета можно ожидать дальнейшего усиления роли государственного сектора в поддержке инвестиционной активности.
Отрасли, которые в прошлом году выступали драйверами роста на фоне высокой базы, в текущем периоде демонстрируют существенное снижение инвестиционной активности. Так, инвестиции в образование сократились на 72,5 %, в сфере административного и вспомогательного обслуживания — на 64,6 %, в здравоохранении также на 72,5 %. Ключевым фактором такой динамики стало резкое сокращение затрат на строительство и капитальный ремонт зданий и сооружений, которые традиционно формируют основу бюджетных инвестиций в этих секторах.
Источник: данные БНС, расчёты THE TENGE
В структуре источников финансирования инвестиций по-прежнему доминируют собственные средства предприятий, на которые приходится около 70 % общего объёма.
Доля кредитных средств в структуре инвестиций по-прежнему ограничена и составляет 7,8 %. При этом более половины всех кредитных ресурсов, направленных на инвестиционные цели, приходится на сектор снабжения электроэнергией — 52,2 %. С учётом текущей экономической конъюнктуры можно предположить, что речь, скорее всего, идёт не о классическом банковском кредитовании со стороны БВУ. Как правило, подобные проекты финансируются через институты развития, предоставляющие более длинные и сравнительно дешёвые ресурсы.
В целом, текущие условия кредитования остаются слабо приспособленными для финансирования инвестиционной активности бизнеса. В корпоративных финансах традиционно считается, что заёмный капитал в нормальных условиях является более эффективным источником финансирования капитальных затрат, чем собственные средства. Однако в условиях высоких процентных ставок привлечение кредита на инвестиционные цели, напротив, становится чрезмерно дорогим. Именно поэтому в структуре корпоративного кредитования доминируют займы на пополнение оборотных средств, а не на приобретение основных средств, новое строительство или реконструкцию. Высокая стоимость кредитов, сравнительно короткие сроки заимствования и жёсткие требования к залоговому обеспечению ограничивают расширение кредитования на инвестиционные цели.
Вместе с тем, потенциал финансирования за счёт собственных средств также не является безграничным. Рост операционных издержек в условиях высокой инфляции оказывает давление на прибыль компаний, тем самым сдерживая их возможности по наращиванию капитальных вложений.
Источник: БНС
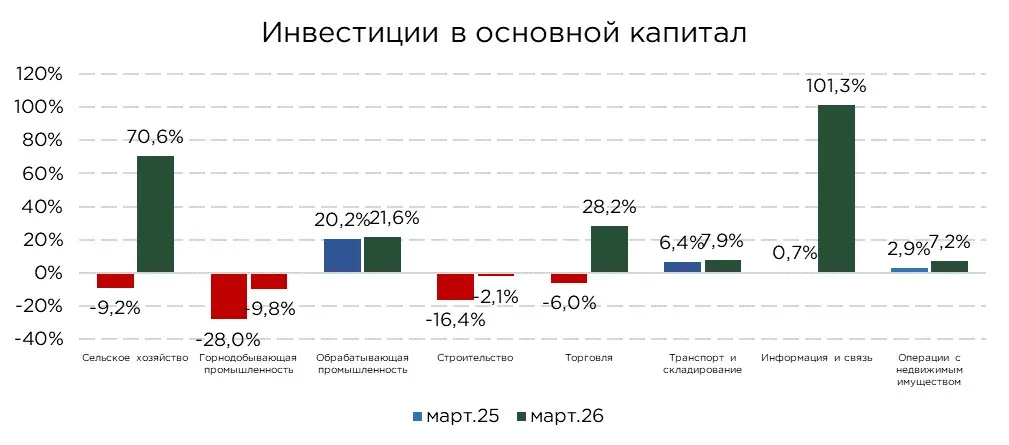
В отраслевом разрезе основной объём инвестиций (43,5 %) по-прежнему приходится на промышленность, где прирост составил 18,2 % в годовом выражении. Внутри промышленного сектора основным источником роста выступают обрабатывающая промышленность, где инвестиции увеличились на 21,6 %, а также сектор снабжения электроэнергией, показавший резкий рост на 150,6 %. В то же время в горнодобывающей промышленности зафиксировано сокращение инвестиций на 9,8 %, а в секторе водоснабжения на 12,4 %.
Снижение инвестиций в горнодобывающей промышленности наблюдается с 2024 года, что во многом связано с завершением крупных инвестиционных этапов по расширению месторождений Тенгиз и Кашаган. На текущем этапе, вероятно, идёт фаза окупаемости уже осуществлённых вложений. Вместе с тем, в случае длительного сохранения ограничений и задержек в поставках нефти на мировом рынке инвесторы могут активизировать поиск альтернативных маршрутов и источников поставок. В такой ситуации спрос на казахстанскую нефть может вырасти, что, в свою очередь, создаст предпосылки для нового цикла инвестиций, направленных на увеличение добычи.
Наиболее выраженный рост инвестиций наблюдается в секторе снабжения электроэнергией, где показатель увеличился на 150,6 %. При этом 39,3 % инвестиций в отрасли обеспечиваются за счёт кредитов БВУ. Вероятно, речь идёт о реализации крупного инфраструктурного проекта в энергетике. С учётом того, что 37 % всех инвестиций сектора сосредоточено в Туркестанской области, можно предположить, что значительная часть вложений связана со строительством солнечной электростанции.
В обрабатывающей промышленности положительную роль для симулирования роста инвестиций играет продолжение расширение строительной активности экономике. Среди крупных подотраслей обрабатывающей промышленности наиболее высокий прирост зафиксирован в производстве прочей неметаллической минеральной продукции на 130,6 %, а также в производстве мебели на 1477,9 %.
Существенный рост также наблюдается в производстве продуктов питания, где инвестиции увеличились на 263,4 %, и в химической промышленности на 49,4 %. В то же время металлургическая промышленность демонстрирует снижение на 31,9 %.
Среди сравнительно небольших подотраслей наиболее высокие темпы роста отмечаются в производстве бумаги и бумажных изделий, где инвестиции выросли на 358,4 %, в полиграфической деятельности на 250,6 %, в производстве деревянных и пробковых изделий на 248,4 %, а также в производстве электрического оборудования на 206,3 %.
В региональном разрезе наиболее высокий прирост инвестиций в обрабатывающую промышленность зафиксирован в Западно-Казахстанской (+619,1 %), Атырауской (+329,2 %), Кызылординской (+265,2 %), Акмолинской (+191,1 %), Жамбылской (+174,5 %) и Алматинской (+131,8 %) областях.
В секторе транспорта и складирования в марте зафиксирован рост инвестиций на 7,9 %. По сравнению с февралём, когда показатель составлял 12,1 %, темпы роста несколько замедлились.
Транспортно-логистический комплекс традиционно требует значительных капитальных вложений и формирует около 13,5 % совокупных инвестиций в основной капитал. При этом существенную роль в финансировании отрасли продолжает играть государство, обеспечивая 26,3 % всех инвестиций за счёт бюджетных средств.
Региональная структура инвестиций характеризуется высокой концентрацией в крупнейших городах. На Астану приходится 38,7 % всех инвестиций отрасли. Сравнительно значительные доли также приходятся на Алматы (8,9 %), Актюбинскую область (8,6 %), область Абай (6,2 %) и Шымкент (5,2 %). В целом, столь высокие объёмы инвестиций в этих регионах во многом связаны с реализацией программ по обновлению общественного транспорта.
Существенное ускорение инвестиционной активности наблюдается в секторе информации и связи, где рост составил 101,3 % г/г. Ключевым драйвером выступает государство, реализующее ряд инициатив в рамках национального проекта «Доступный интернет», направленных на расширение телекоммуникационной инфраструктуры и повышение доступности цифровых услуг. Одновременно растут вложения в развитие цифровых платформ, включая экосистему электронного правительства.
В начале 2026 года инвестиционная активность в торговом секторе заметно усилилась. По итогам марта объём вложений вырос на 28,2 % в годовом выражении, тогда как годом ранее фиксировалось снижение на 6,0 %.
Подобное расхождение между действиями торговых компаний по расширению своих планов, с одной стороны, и декларируемому ограничению потребительского спроса с другой, выглядит довольно неоднозначным.
К числу таких факторов относятся ожидаемое повышение ставки НДС, а также постепенное замедление розничного кредитования, которое ранее выступало важным источником поддержки торговли.
Дополнительным стимулом может выступать улучшение торговых условий вследствие значительного укрепления курса и как результат, планируемое компаниями повышение импортной активности.
В начале года сельское хозяйство демонстрирует нетипично высокую инвестиционную активность. По итогам марта объём инвестиций в секторе увеличился на 70,6 % в годовом выражении.
Основной объём вложений сосредоточен в Павлодарской области, на которую приходится 25 % всех инвестиций отрасли, Туркестанской области — 17 % и Северо-Казахстанской области — 15 %. Одновременно в ряде регионов зафиксированы исключительно высокие темпы прироста. Наиболее заметный рост наблюдается в Алматы (+7152,7 %), Кызылординской области (+450,4 %), Западно-Казахстанской области (+260,6 %), Атырауской области (+244,7 %), Туркестанской области (+211,7 %) и Восточно-Казахстанской области (+190,9 %).
В аграрном секторе инвестиции по-прежнему в значительной степени направляются на обновление сельскохозяйственной техники и модернизацию оборудования. Вместе с тем, их динамика определяется преимущественно не рыночными стимулами, а масштабом государственной поддержки. Бюджетные субсидии, льготное финансирование и отраслевые программы остаются ключевыми факторами, поддерживающими инвестиционную активность.
По итогам января-марта инвестиционная активность в строительном секторе перешла к снижению, составив −2,1 % (−16,4 % годом ранее).
Практически половина всех инвестиций в отрасли приходится на Восточно-Казахстанскую область. Такая концентрация, вероятно, обусловлена реализацией крупного инфраструктурного проекта, связанного со строительством ТЭЦ.
В более широком контексте в строительном секторе сохраняется прежняя модель развития, характеризующаяся высокой зависимостью от государственного спроса. Основной объём инвестиционной активности по-прежнему формируется за счёт бюджетных программ и инфраструктурных проектов, что делает отрасль чувствительной к параметрам фискальной политики и темпам исполнения государственных расходов.
В целом, инвестиционная динамика постепенно возвращается к более типичной для экономики траектории. Высокие темпы роста, зафиксированные в ряде отраслей, пока не формируют широкомасштабного инвестиционного подъёма и во многом связаны с реализацией отдельных крупных проектов в конкретных регионах, преимущественно в рамках государственных инициатив.
Текущие макроэкономические условия, включая высокие процентные ставки и сохраняющуюся инфляцию, существенно ограничивают потенциал расширения инвестиционной активности. В такой ситуации именно государство фактически остаётся ключевым драйвером инвестиций, формируя основную часть инвестиционного импульса через бюджетные расходы и квазигосударственные механизмы поддержки.
Инвестиции в основной капитал — это средства, направленные на приобретение, строительство или модернизацию долгосрочных активов, используемых в производственном процессе. Эти инвестиции являются ключевыми для поддержания и увеличения производственных возможностей предприятия, повышения его конкурентоспособность и обеспечивая устойчивый рост в долгосрочной перспективе.
Оригинал: https://the-tenge.kz/articles/investitsionnii-tsikl-ostivaet