Ведущие разработчики ИИ упёрлись в невидимый потолок
Главными тормозами отрасли становятся нехватка электроэнергии, киберугрозы и геополитический контроль сделок
Изображение: Freepik/Magnific
Рынок ИИ официально перешёл из стадии романтических ожиданий и гонки алгоритмов в зрелую индустриальную эпоху жёсткого исполнения и создания инфраструктуры. Как отмечается в глобальном отчёте Ropes & Gray LLP по искусственному интеллекту, ценность смещается от самих разработчиков моделей к тем, кто обеспечивает их работу и умеет монетизировать технологии в реальном секторе. Для инвесторов это означает переход от венчурных спекуляций к прагматичной оценке окупаемости (ROI), капиталоэффективности и кибербезопасности ИИ-решений. Google, OpenAI, Anthropic и другие ведущие ИИ-разработчики упёрлись в невидимый потолок — их модели показывают равный уровень интеллекта. Теперь конкуренция смещается в сторону снижения стоимости эксплуатации и энергоэффективности. Крупные стратегические игроки будут массово скупать ИИ-активы не ради хайпа, а чтобы защитить свои позиции, получить доступ к проприетарным данным и быстрее закрыть технологические пробелы. Из-за геополитического напряжения, где США и Китай контролируют 65 % инвестиций, ключевым трендом станет создание локальной, независимой и безопасной ИИ-инфраструктуры внутри отдельных государств.
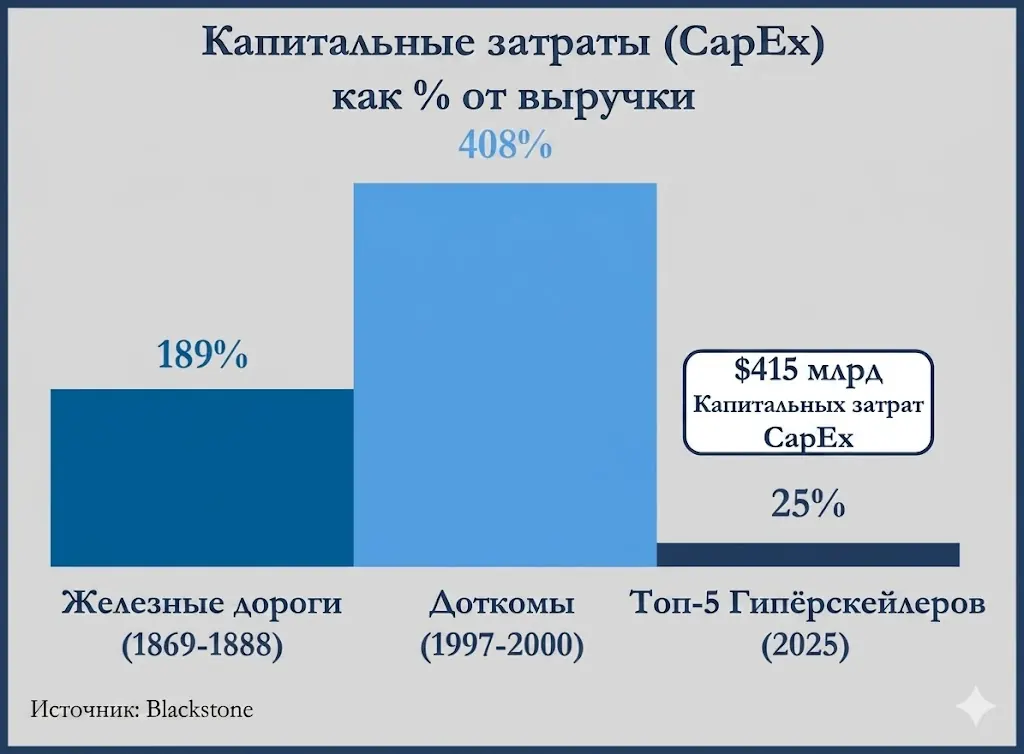
ИИ уже влияет на экономический рост на макроуровне. По оценкам Barron’s, инвестиции в ИИ обеспечили почти 60 % роста ВВП США в четвёртом квартале 2025 года, а компания PwC ожидает, что к 2035 году вклад ИИ в мировой ВВП составит до 15 процентных пунктов. Расходы на ИИ превратились в цикл формирования капитала и инфраструктуры в той же мере, что и в цикл развития ПО. Согласно прогнозам, мировые капитальные затраты (CapEx) на дата-центры достигнут $2,9 трлн к 2028 году. Только Amazon, Alphabet и Meta заложили в свои планы на 2026 год капитальные затраты в размере ~$490-520 млрд, что объясняет, почему частные инвесторы всё глубже вовлекаются в цепочку создания стоимости ИИ.
Попутные ветры становятся отчётливее, но встречные приобретают структурный характер/ Окупаемость инвестиций (ROI) для бизнеса становится более очевидной. В то же время среднее время ожидания подключения к электросетям на ключевых рынках превысило четыре года, ужесточается контроль в сфере национальной безопасности и прямых иностранных инвестиций (ПИИ), и лишь 21 % из более чем 3000 бизнес-лидеров, опрошенных Deloitte, имеют зрелую модель управления автономными агентами.
Заключение сделок
В раундах венчурного финансирования наблюдается высокая концентрация. Первый квартал 2026 года характеризовался скорее резким ростом стоимости сделок, нежели увеличением их общего количества. Это говорит о том, что капитал в сфере ИИ перетекает в меньшее число более крупных финансирований.
Частный капитал по-прежнему сосредоточен на инфраструктуре ИИ. Частное кредитование продолжает обеспечивать большую часть капитала для развития инфраструктуры ИИ на ранних стадиях. В то же время фонды прямых инвестиций сохраняют активность в масштабных инвестициях в дата-центры, выкупах зрелых компаний с поддержкой ИИ и дополнительных приобретениях, помогающих внедрять ИИ в портфельные компании.
Трансформационные сделки двигают рынок слияний и поглощений (M&A):. Стратегические покупатели используют поглощения для обеспечения себя ключевыми технологиями, улучшения существующих предложений и получения большего контроля над рабочими процессами, дифференцированными данными и дистрибуцией.
Актуальные темы
Порог доказательств для сделок с ПО растёт. ИИ оказывает давление на бизнес-модели SaaS (программное обеспечение как услуга) с оплатой за рабочее место и поднимает планку для старожилов рынка. Однако ценность сохранится за компаниями, которые контролируют контекст рабочих процессов, проприетарные данные и дистрибуцию, а также способны перевести монетизацию на модели, основанные на объёме использования или результатах.
Ещё один крупный сдвиг заключается в том, что физический ИИ выходит за рамки демоверсий и внедряется в реальные промышленные условия. Этому способствует продвижение экосистемы NVIDIA, направленное на интеграцию цифровых двойников, симуляций и периферийного ИИ в крупные парки установленной робототехники.
По мере того как системы ИИ всё глубже проникают в рабочие процессы предприятий, уровни моделей, идентификационных данных и самих данных становятся новыми уязвимыми точками. В опросе, проведённом IBM и Palo Alto среди 1000 руководителей высшего звена, 67 % столкнулись с кибератаками с использованием ИИ за прошлый год, а 61 % сообщили о компрометации моделей, активов или данных ИИ.
Национальная безопасность меняет структуру инвестиций в ИИ. Сделки в сфере ИИ становятся всё более чувствительными, когда речь заходит о полупроводниках, инфраструктуре или конфиденциальной информации. Вопросы суверенитета, проверки страны происхождения и промышленная политика всё сильнее влияют на уверенность в совершении сделок и трансграничные стратегии.
Агентный ИИ и автоматизация предприятий ускоряются, но главным препятствием остаётся управление: Автоматизация рабочих процессов становится наиболее чётким краткосрочным путём к созданию ценности. Тем не менее в опросе Cisco, охватившем 224 руководителя по ИТ и безопасности, 85 % организаций отметили, что экспериментируют, пилотируют или внедряют агентный ИИ, тогда как всего 5 % заявляют о его широком использовании в промышленной эксплуатации (production), а 60 % называют безопасность главным барьером.
ИИ-агенты не просто ускоряют работу; они представляют собой новую рабочую силу из коллег, которая кардинально расширяет возможности организаций… Единственным ограничением является воображение, и команды безопасности — это ключ к раскрытию данной возможности, поскольку именно они делают агентную рабочую силу достаточно безопасной, чтобы ей можно было доверять, — сказал Джиту Патель, президент и директор по продуктам Cisco.
Стратегические слияния и поглощения (M&A)
Стратегические приобретения компаний в сфере ИИ достигли почти рекордного квартального количества сделок. Благодаря покупке компании xAI компанией SpaceX за $250 млрд, общая стоимость сделок намного превысила показатели любого предыдущего квартала или полного года.
Без учёта приобретения xAI стоимость стратегических сделок M&A в первом квартале всё равно выросла на 96 % в годовом исчислении. За квартал было объявлено или завершено пять сделок со стоимостью бизнеса более $1 млрд.
Покупатели стремятся к трансформационным сделкам, приобретая ИИ-активы, которые улучшают продуктовые предложения, контроль над рабочими процессами и проприетарные данные. Поглощение компании Celestial AI компанией Marvell отражает это стремление заполучить ключевые базовые технологии.
Прямые инвестиции
Активность по выкупу компаний, связанных с ИИ, оставалась стабильной в первом квартале 2026 года: количество сделок выросло по сравнению с прошлым годом, даже несмотря на снижение их общей стоимости, что указывает на сохраняющийся интерес в сочетании с дисциплиной оценки стоимости активов. Спонсоры остаются избирательными, при этом многие отдают предпочтение инфраструктуре и зрелым активам с поддержкой ИИ, а не развивающимся разработчикам чистого ПО.
Активность охватывает как выкуп платформ, так и дополнительные приобретения: покупка компании Sirion фондом Haveli демонстрирует интерес к масштабируемым платформам с поддержкой ИИ, а приобретение Pitstop компанией Fullbay подчёркивает роль дополнений, способных обеспечить внедрение ИИ во всём портфеле за счёт прогнозного обслуживания, — говорится в отчёте
Венчурный капитал
Концентрация капитала усилилась в первом квартале 2026 года: количество сделок резко сократилось в годовом исчислении, но их общая стоимость существенно выросла, поскольку финансирование сосредоточилось вокруг нескольких крупных раундов.
Раунд OpenAI на сумму $122 млрд стал крупнейшей венчурной сделкой в истории и сам по себе составил 36 % от общего объёма венчурных инвестиций за квартал. ИИ привлёк 79 % мировых венчурных средств в первом квартале 2026 года, а 55 % всех мировых венчурных инвестиций пошли всего в четыре ИИ-компании: OpenAI, Anthropic, xAI и Waymo.
Даже если исключить эти четыре раунда, стоимость венчурных сделок в сфере ИИ всё равно увеличилась на 116 %, так как инвесторы продолжали создавать компании-«единороги» самыми быстрыми квартальными темпами с 2022 года. Такая концентрация — не временное искажение, а определяющая черта нынешнего венчурного рынка ИИ, где ведущие приложения поглощают несоразмерно большую долю венчурных долларов.
Развёртывание инфраструктуры ИИ
Строительство инфраструктуры ИИ продолжает ускоряться: к 2028 году ожидаются мировые капитальные затраты в размере ~$2,9 трлн. По мере созревания спроса на конечном рынке узкие места смещаются со всецело графических процессоров (GPU) на подачу энергии, охлаждение и исполнение. Согласованная продажа компанией KKR поставщика систем жидкостного охлаждения CoolIT компании Ecolab за $4,8 млрд подчёркивает, что инфраструктура охлаждения сама по себе становится привлекательным объектом для инвестиций.
Гиперскейлеры наращивают капитальные затраты
В отличие от предыдущих «пузырей», крупнейшие строители инвестируют на основе внушительных доходов и денежных потоков, при этом расходы подкреплены доказанным спросом, а не спекулятивным предложением. Гиперскейлеры также сосредоточены на капиталоэффективности. Alphabet сообщила, что удельные затраты на серверы Gemini снизились на 78 % в течение 2025 года благодаря оптимизации моделей, повышению эффективности и улучшению использования мощностей. Microsoft указала, что потребительский спрос продолжает превышать доступные мощности, и большая часть закупаемых ею мощностей GPU уже законтрактована. В то же время партнёрства становятся всё более вертикально интегрированными, охватывая энергетику, чипы и вычисления. OpenAI и Softbank вложили по $500 млн в SB Energy параллельно с арендой мощностей на 1,2 гигаватта.
Частный капитал заполняет пробелы в финансировании
Даже при беспрецедентных обязательствах гиперскейлеров потребность в капитале слишком велика для одних лишь корпоративных балансов и традиционного банковского кредитования. До 2028 года объём возможностей для частного кредитования оценивается в $800 млрд.
Структура финансирования расширяется: частный кредит обеспечивает 60-75 % капитала для разработок на ранних стадиях, превращаясь из дополнительного источника средств в основной механизм финансирования.
Частный капитал финансирует как вычислительные активы, так и здания и землю. Пример тому — фонды под управлением Apollo, возглавившие финансовое решение на сумму $3,5 млрд для сделки компании Valor. Сделка включала приобретение за $5.4 млрд и передачу в чистую аренду инфраструктуры NVIDIA GB200 компании xAI. Фонды прямых инвестиций продолжают поддерживать масштабные активы дата-центров. В январе KKR и Oak Hill выделили почти $2 млрд компании Global Technical Realty, а в феврале CPP Investments и Equinix договорились о приобретении atNorth за $4 млрд.
Агентный ИИ и автоматизация предприятий — новый рубеж роста
Агентный ИИ и автоматизация предприятий становятся следующим рубежом внедрения ИИ, смещая фокус с генерации ответов на выполнение контролируемых многошаговых рабочих процессов. Первые успехи проявляются в повторяющихся, высокоценных рабочих процессах, где автоматизацию можно измерить и проконтролировать, как показано в примерах развёртывания ниже.
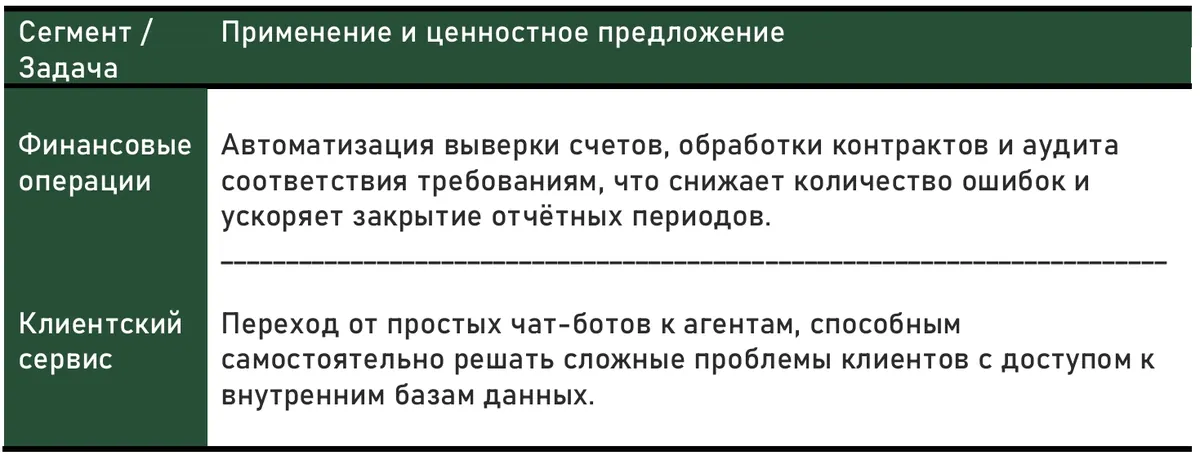
Источники: Ropes & Gray LLP, Accordion, Anthropic, BASF, Cisco, Databricks, EY, Novo Nordisk, N26, OpenAI, Ramp
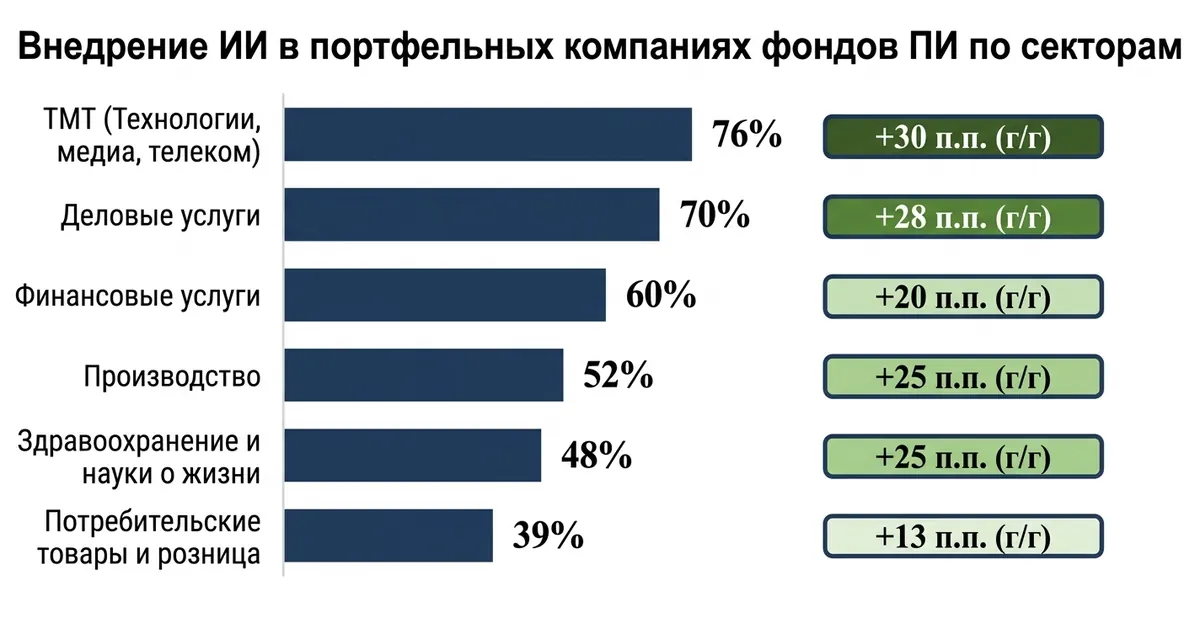
Компании с поддержкой частного капитала лидируют на рынке по темпам внедрения ИИ и стали естественным полигоном для этого следующего этапа. Они сочетают настойчивость инвесторов с возможностью системного внедрения в контролируемых операционных средах. В портфелях фондов прямых инвестиций (PE) амбиции по-прежнему опережают исполнение: в опросе Accordion за 2025 год, охватившем 200 топ-менеджеров PE и 200 финансовых директоров портфельных компаний, 98 % инвесторов поручили финансовым директорам сделать ИИ приоритетом, но менее трети сообщают о значимых результатах внедрения, а 68 % заявляют, что не знают, с чего начать.
Наиболее успешные кейсы сочетают контроль со стороны инвесторов с готовностью данных, управлением, участием человека в контуре принятия решений и чётко определёнными сценариями использования в финансах и операционной деятельности. Это напрямую связывает внедрение ИИ с доходами, денежным потоком и готовностью к выходу из инвестиций.
Робототехника и физический ИИ пришли в промышленность
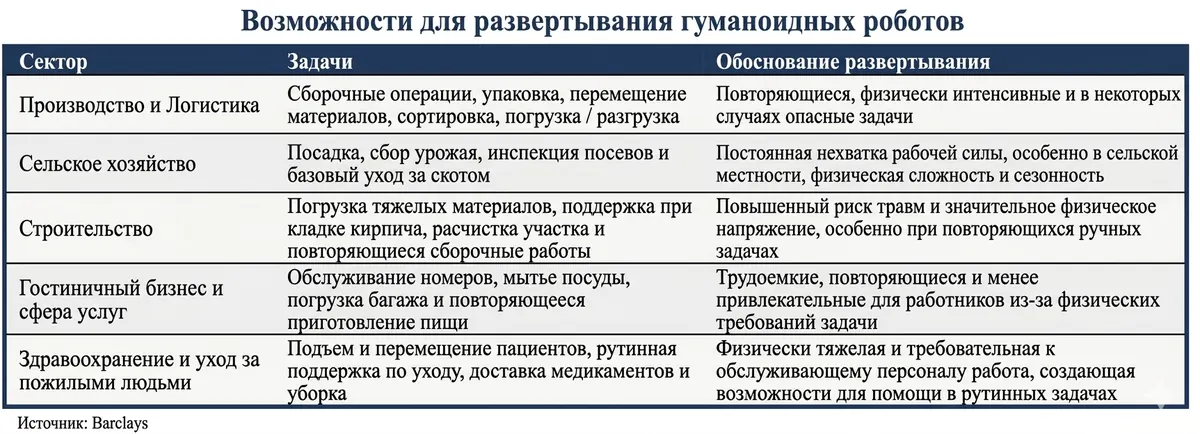
Интеграционные партнёрства ускоряют коммерциализацию робототехники. NVIDIA и лидеры робототехники ABB, FANUC, Yaskawa и KUKA интегрируют Omniverse, Isaac и периферийный ИИ в более чем два миллиона роботов. Это перенаправляет внимание инвесторов на обеспечивающие уровни («кирки и лопаты»), такие как симуляция, синтетические данные, восприятие, логический вывод и оркестровка парка машин.
Венчурный капитал концентрируется в платформах базовых моделей и развёртывания, а не в узких точечных решениях. Apptronik расширила свой раунд Series A до более чем $935 млн для масштабирования развёртывания гуманоидных роботов Apollo, в то время как Skild AI привлекла почти $1,4 млрд на создание универсальной базовой модели робототехники. Стратегические сделки M&A группируются вокруг обеспечивающих уровней. Например, Ouster приобрела StereoLabs, чтобы расширить свой стек систем восприятия, включающий лидары, камеры, вычисления, слияние данных от датчиков и ПО для распознавания.
Окупаемость инвестиций (ROI) в здравоохранении и науках о жизни (HCLS)
Сектор HCLS перешёл к практическому внедрению ИИ на фоне очевидной окупаемости инвестиций. В опросе NVIDIA, охватившем более 600 респондентов (руководители HCLS и специалисты по ИИ), 85 % компаний, использующих ИИ, отметили, что он увеличивает годовой доход, 80 % сообщили о снижении годовых затрат, а 85 % ожидают роста бюджетов на ИИ в 2026 году.
Компании сектора HCLS используют партнёрства и сделки M&A для более глубокого внедрения ИИ в рабочие процессы. NVIDIA и Lilly выделили до $1 млрд на пять лет для совместной лаборатории инноваций в области поиска лекарств и производства на базе ИИ, а AstraZeneca согласилась приобрести Modella AI для внедрения базовых моделей и ИИ-агентов в исследования и разработки (R&D) в области онкологии. Недавнее финансирование Earendil Labs на сумму $787 млн отражает общий импульс в секторе HCLS в поддержку ИИ-native платформ для поиска лекарств с понятными клиническими и коммерческими перспективами.
57 % компаний, внедривших технологии в сегменте MedTech, увидели ROI от использования ИИ в медицинской визуализации. 46 % компаний, внедривших технологии в сегменте BioTech, увидели ROI от использования ИИ для поиска новых лекарств.
Эффективность становится критически важной для высокоинтеллектуальных моделей
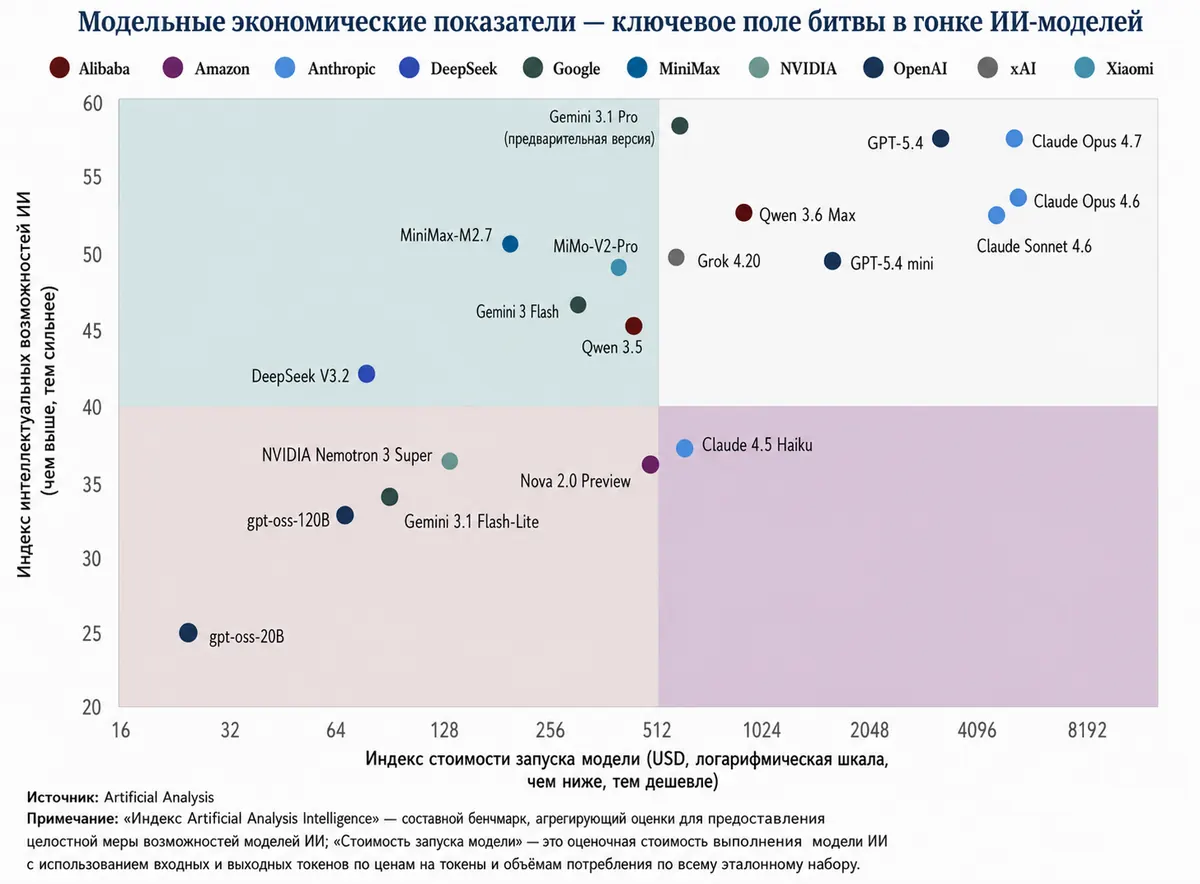
Передовой интеллект идёт плотной группой: ведущие модели от Google, OpenAI и Anthropic (Gemini 3.1 Pro, GPT-5.4 и Claude Opus 4.7) делят между собой одну позицию, набрав 57 баллов в индексе Artificial Analysis Intelligence Index. Это говорит о том, что гонка теперь определяется узкими разрывами в производительности, а не наличием одного безоговорочного лидера. Равный интеллект не означает равную экономику: несмотря на идентичные оценки в Intelligence Index, расчётная стоимость прохождения полного бенчмарка существенно различается. Запуск Gemini 3.1 Pro Preview от Google обходится значительно дешевле, чем GPT-5.4 и Claude Opus 4.7.
Наибольшая ценность может находиться чуть ниже передового рубежа: модели M2.7 от MiniMax и MiMo-V2-Pro от Xiaomi получают высокие баллы в Intelligence Index, при этом их эксплуатация стоит гораздо дешевле многих передовых лидеров. Гонка передовых моделей смещается от чистого качества модели к экономически эффективному развёртыванию: по мере сближения результатов на вершине, конкуренция за обеспечение наилучшей экономики на самых способных моделях обострится и будет определять инвестиционные решения.
Тенденции рынка
Рынок ИИ эволюционирует от гонки моделей к эпохе исполнения, однако разрыв между внедрением инструментов и полноценной трансформацией бизнеса остаётся значительным. В опросе Deloitte, в котором приняли участие более 3000 бизнес-лидеров, лишь 34 % респондентов заявили, что ИИ используется для глубокого переосмысления основных процессов или бизнес-моделей. Это удерживает агентный ИИ и автоматизацию предприятий в центре следующей волны создания ценности на базе ИИ.
Контроль, доверие и суверенитет остаются ключевыми препятствиями для масштабирования ИИ. Доверенная инфраструктура, правовая определённость и непрерывный аудит соответствия становятся коммерческими конкурентными преимуществами. Хотя рекордный капитал продолжает поступать в масштабные передовые лаборатории и инфраструктуру, извлечение выгоды остаётся неравномерным как между секторами, так и внутри них; новым создателям ИИ-решений потребуется более чёткая дифференциация на всех уровнях стека. Ценность продолжает концентрироваться вокруг платформ, которые превращают возможности моделей в контролируемую производственную пользу — особенно это касается вычислений, инфраструктуры данных, оркестровки, кибербезопасности, программного обеспечения для рабочих процессов и уровней симуляции.
Прогноз рынка сделок
Венчурный капитал должен оставаться в изобилии, но в состоянии высокой концентрации. Мегасделки, вероятно, продолжат формировать громкие цифры в заголовках, однако капитал останется доступным и для дифференцированных компаний «следующей волны», находящихся за пределами когорты передовых лабораторий. Стратегические слияния и поглощения (M&A) сохранят активность по мере перехода ИИ в более индустриальную фазу. Компании будут использовать поглощения для ускорения масштабирования, защиты стратегических возможностей и закрытия пробелов в инфраструктуре, данных и рабочих процессах быстрее, чем они могли бы построить это сами внутри компании.
Прямые инвестиции, скорее всего, останутся сосредоточенными на инфраструктуре, консорциумных финансированиях и зрелых активах с поддержкой ИИ, имеющих чёткие рычаги создания стоимости. ИИ определяет как то, куда направляется капитал, так и то, как оцениваются и гарантируются сделки. Наряду с растущими капитальными затратами гиперскейлеров, частный кредит останется важным двигателем ИИ-инфраструктуры, особенно в финансировании на ранних стадиях, структурированном и обеспеченном активами финансировании.
На фоне геополитической нестабильности сделки, чувствительные к вопросам безопасности и продиктованные суверенитетом, должны приобрести большее значение до конца года. Поскольку на долю США и Китая приходится ~65 % совокупных мировых инвестиций в ИИ, доверенная совместная инфраструктура, локализация и контроль развёртывания становятся центральными элементами трансграничной стратегии. Компании с отлаженными и контролируемыми планами внедрения, объяснимыми системами и непрерывным мониторингом должны оцениваться с премией по сравнению с конкурентами, всё ещё проводящими разрозненные пилотные проекты — особенно там, где ИИ затрагивает ценообразование, андеррайтинг или решения, связанные с обслуживанием клиентов.
Наша рекомендованная стратегия на 2026 год:
〶 фокусируйтесь на бенефициарах стремления государств к самообеспечению в энергетике, критически важных материалах, производственных мощностях и возможностях ИИ;
〶 инвестируйте в инфраструктуру ИИ, учитывая ускорение возможностей ИИ и огромный избыточный спрос на вычисления по сравнению с предложением;
〶 владейте акциями компаний, внедряющих ИИ и обладающих рыночной силой в установлении цен, поскольку рынок недооценивает тот факт, что нелинейный рост возможностей ИИ увеличивает выгоды от его внедрения; и
〶 будьте готовы как к атакующим, так и к оборонительным действиям в условиях вызванных ИИ тектонических сдвигов, включая замещение рабочей силы и достижения в науках о жизни».
— приводятся в отчёте слова Стивена Бёрда, глава отдела глобальных тематических исследований Morgan Stanley Research.
Показатели деятельности публичных компаний
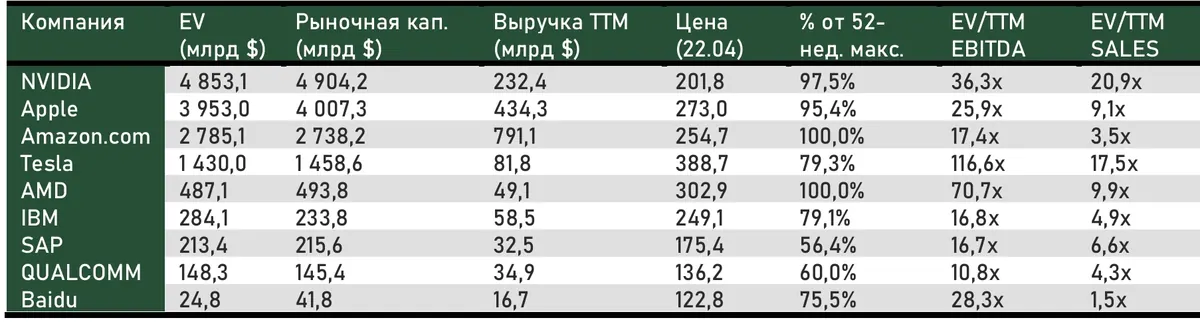
Лидеры в сфере искусственного интеллекта продолжают значительно опережать S&P 500
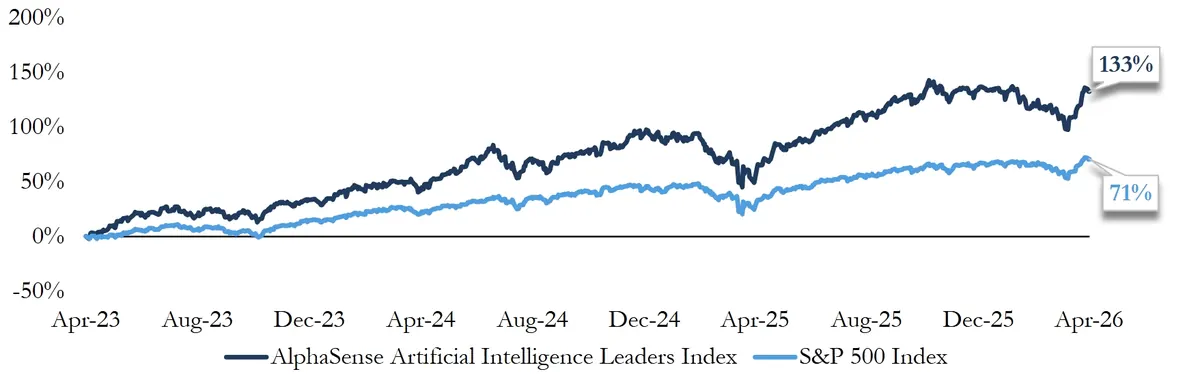
Источники: AlphaSense; Bloomberg; Capital IQ
Данные по состоянию на 22 апреля 2026 года; Индекс лидеров в сфере искусственного интеллекта AlphaSense (AlphaSense Artificial Intelligence Leaders Index) включает все компании из таблицы выше, взвешенные по рыночной капитализации.