Мировая генерация на угле падает, но мощности бьют рекорды за 10 лет
Казахстан занял 4-е место в мире по новым угольным проектам
Изображение сгенерировано ИИ
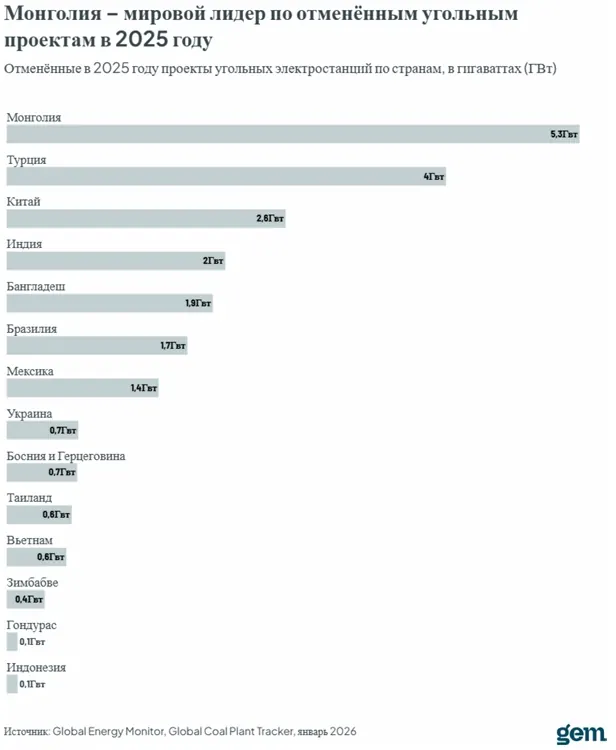
Казахстан временно пошёл наперекор общемировому зелёному тренду, заняв 4-е место в мире по новым угольным проектам и запланировав колоссальные инвестиции (более $17 млрд) в расширение и модернизацию ТЭС до 2030 года. Как отметили аналитики Global Energy Monitor в ежегодном обзоре мирового парка угольных электростанций «Подъём и спад угольной энергетики 2026», наша республика пытается уйти от банального сжигания угля, развивая высокотехнологичную углехимию (производство топлива, удобрений и нефтехимии) и активно привлекая для этого китайские технологии и инвестиции. При этом и во всём мире зафиксирован резкий скачок ввода новых угольных мощностей (на 3,5 %, до 97,4 ГВт — второй результат в истории), однако фактическая выработка энергии на угле снизилась на 0,6 %. Угольные станции всё чаще строятся и содержатся не для постоянной работы, а в качестве резерва на случай пиковых нагрузок. Единственной крупной экономикой, увеличившей угольную генерацию в 2025 году, стали США. В то же время Монголия заняла первое место в мире по закрытию/отмене угольных проектов. На неё пришлось 24 % всех мировых отмен за год (5,3 ГВт).
Из-за геополитической нестабильности, скачков цен на газ и политической инерции в ряде стран государства не спешат отказываться от угля, консервируя его в качестве «подушки безопасности». В результате угольный сектор держится не за счёт рыночного спроса, а за счёт политических решений и страха перед энергодефицитом. В 2025 году мир построил больше угольных мощностей, но использовал их меньше. Ввод новых мощностей угольной энергетики вырос на 3,5 %, достигнув одного из самых высоких показателей за всю историю наблюдений, даже несмотря на то, что выработка электроэнергии на угле снизилась на 0,6 %. Этот разрыв был особенно заметен в Китае и Индии, где ветровая и солнечная энергетика покрыли большую часть или весь новый спрос, что привело к снижению угольной генерации, хотя ввод в эксплуатацию угольных электростанций достиг максимума за последнее десятилетие.
Угольные мощности всё чаще сохраняются не как основной источник генерации, а как своего рода системная страховка. США оказались единственной крупной экономикой в 2025 году, увеличившей угольную генерацию, а общее число стран, развивающих новые угольные проекты, сокращается. Главный вызов на пороге 2026 года заключается не в отсутствии альтернатив углю, а в живучести нормативно-правовых структур, которые продолжают рассматривать уголь как необходимость, даже когда энергосистемы всё больше уходят от него.
Что отличает текущий период от предыдущих спадов в угольной генерации, так это масштабы ввода мощностей ветровой и солнечной энергетики, которые всё чаще покрывают новый спрос и вытесняют уголь, отметили аналитики. Хотя в краткосрочной перспективе угольная генерация может колебаться — включая возможный рост из-за повышения цен на газ — глубинная динамика изменилась, поскольку чистая энергия становится более конкурентоспособной и широко внедряемой. Это открывает перспективу более устойчивого разделения (декаплинга) между ростом угольных мощностей и реальной генерацией, особенно если внедрение чистой энергетики продолжится нынешними темпами.
Однако в краткосрочной перспективе шоковые цены на газ могут вызвать временные откаты назад. В первый месяц войны США и Израиля с Ираном резкий рост цен на газ подтолкнул международные эталонные цены на уголь почти на 20 %. Наиболее уязвимыми оказались страны с газозависимой экономикой, где собственная добыча угля практически отсутствует, угольный парк работает не на полную мощность, а внедрение чистой энергии недостаточно, чтобы защититься от колебаний рынка ископаемого топлива. Но для этих же стран регулярное столкновение с волатильностью цен на ископаемое топливо с такой же вероятностью может как ускорить переход к чистой энергии, так и замедлить его.
Китай выводит глобальный ввод мощностей на околорекордный уровень
Ввод в эксплуатацию угольных электростанций в мире в 2025 году был в значительной степени сконцентрирован в Китае, где прирост новых угольных мощностей достиг десятилетнего максимума и составил 78,1 ГВт. В Индии также наметилось оживление в сфере ввода угольных мощностей по сравнению с последними годами: было добавлено 10 ГВт, хотя этот показатель остался ниже уровня середины 2010-х годов. В глобальном масштабе суммарная мощность, введённая в 2025 году, составила 97,4 ГВт, что является вторым результатом за всю историю наблюдений, уступая лишь 2015 году (107,3 ГВт).
За пределами Китая и Индии ввод угольных электростанций оставался сравнительно низким — 9,2 ГВт. На долю одной только Индонезии пришлось более 40 % от этого объёма (введено 4 ГВт новых угольных мощностей), за ней следуют Бангладеш (1,3 ГВт) и Южная Корея (1,1 ГВт), причём последняя ввела в эксплуатацию свою последнюю запланированную угольную электростанцию в преддверии выполнения своего обязательства по полному отказу от угольной энергетики к 2025 году. ЮАР достроила последний энергоблок мощностью 0,8 ГВт на электростанции Кусиле — более чем на десять лет позже первоначально запланированного на 2011 год запуска, — в результате чего в стране больше не осталось строящихся угольных мощностей.
Задержки с выводом из эксплуатации продлевают жизнь угольной генерации
В то время как Китай доминировал по количеству новых угольных электростанций в 2025 году, чистая мощность угольной энергетики за пределами Китая увеличилась на 5 ГВт, что стало наибольшим приростом с 2017 года. Этот рост был обусловлен оживлением ввода мощностей в Индии и, что ещё более важно, замедлением темпов вывода угольных электростанций из эксплуатации в большинстве других стран мира.
Угольные проекты ускоряются и концентрируются
В 2025 году развитие угольной энергетики активизировалось, но при этом сузилась его география. В разработке новых предложений и строительной активности снова доминировал Китай — и в меньшей степени Индия, — что способствовало 12 %-ному увеличению строящихся и планируемых угольных мощностей во всём мире: с 633 ГВт в 2024 году до 710 ГВт в 2025 году. Между тем, развитие угольной энергетики за пределами этих двух стран оставалось на прежнем уровне и ограничивалось всё меньшим числом государств.
Развитие угольной энергетики становится не только более концентрированным, но и всё более поверхностным. Для большинства стран, которые всё ещё остаются в глобальном перечне планируемых угольных проектов, предпроектная деятельность ограничивается всего одним или двумя предложенными объектами. За пределами Китая и Индии только пять стран предлагают более десяти новых угольных электростанций; развитие угольной энергетики за пределами этих двух гигантов сейчас состоит в основном из изолированных или остаточных проектов, а не из устойчивых инвестиционных программ.
В совокупности эти тенденции указывают на то, что угольный сектор всё больше поддерживается политическими решениями в сокращающемся числе стран, а не широким спросом на электроэнергию. В 2025 году развитие угольной энергетики стало более концентрированным в разрезе стран, более неравномерным внутри самих стран и всё более оторванным от реальных потребностей в генерации.
Хотя правительства ряда стран продолжает поддерживать угольную электроэнергетику через политическое вмешательство, общее число государств, реализующих новые угольные проекты, сокращается. В 2025 году лишь 32 страны предлагали или строили новые угольные электростанции — против 38 годом ранее и 75 в 2014 году. Латинская Америка достигла статуса «Без новых угольных электростанций» в 2025 году, тогда как Южная Корея взяла обязательство по поэтапному отказу от угля. В странах, где строительство продолжается, активность зачастую ограничена небольшим числом затянувшихся или разовых проектов. Из всех угольных мощностей, строящихся в мире, лишь 5 % приходится на страны за пределами Китая и Индии.
По мере сужения глобального портфеля угольных проектов новое строительство всё больше концентрируется в небольшом числе стран и регионов, определяясь скорее национальными политическими решениями, нежели широкими рыночными тенденциями. Главный вызов на пути к 2026 году — не нехватка альтернатив углю, а живучесть политических механизмов, которые продолжают рассматривать уголь как необходимость даже по мере того, как энергосистемы всё активнее от него уходят.
Казахстан и Центральная Азия
В 2025 году Казахстан располагал 13,3 ГВт действующих угольных мощностей, законсервированных объектов не было. Ещё 5 ГВт находились в стадии предпроектной подготовки, и лишь 140 МВт строились. Казахстан вошёл в число мировых лидеров по новым угольным предложениям в отчётном году, заняв четвёртое место в мире с объявленными 2,1 ГВт. В перспективе Казахстан планирует инвестировать более $17 млрд в расширение мощностей угольной генерации к 2030 году.
В рамках национального проекта развития угольной генерации правительство намерено построить шесть новых тепловых электростанций, в том числе станцию мощностью 700 МВт в Курчатове и Экибастузскую ГРЭС-3 мощностью 2,6 ГВт, а также расширить Экибастузскую ГРЭС-2 на 1,1 ГВт и реконструировать Аксускую электростанцию. В целом программа охватывает 7,6 ГВт угольных мощностей.
Крупнейшие угледобывающие компании Казахстана планируют увеличить добычу угля в течение следующих пяти лет. Эти планы расширения отражают более широкую стратегическую дилемму, стоящую перед энергетическим сектором Казахстана. Страна пытается соблюсти баланс между двумя конкурирующими приоритетами: использованием своих огромных угольных запасов (около 33,6 млрд тонн) для поддержки энергетической безопасности и экономического роста — и постепенным переходом к более чистой энергетической системе.
Уголь остаётся центральным элементом энергетического баланса Казахстана, обеспечивая большую часть централизованного теплоснабжения и более половины выработки электроэнергии. Значительная часть этих мощностей восходит к советскому периоду и эксплуатируется за пределами первоначального расчётного срока службы. Тем временем Казахстан принял обязательство достичь углеродной нейтральности к 2060 году и признаёт экологические издержки продолжения использования угля. Вместо ускоренного отказа от угля правительство делает ставку на модернизацию через «чистые угольные технологии» и повышение энергоэффективности. По оценке регуляторов, этот подход направлен на снижение углеродоёмкости при сохранении роли угля в электро- и теплоснабжении, фактически выигрывая время для расширения альтернативных источников энергии. Однако строительство новых угольных мощностей закрепит углеродные выбросы на десятилетия.
Параллельно страна наращивает возобновляемую энергетику, ставя цель ввести около 6,3 ГВт новых мощностей солнечной, ветровой и гидроэлектроэнергетики в течение следующих пяти лет. Казахстан также стремится переосмыслить роль угля в своей экономике, расширяя переработку угля в продукты с более высокой добавленной стоимостью, такие как синтетический газ, жидкое топливо, удобрения и нефтехимикаты. В настоящее время лишь около 3 % добычи угля используется для химической переработки. Если запланированные проекты будут реализованы, эта доля может увеличиться, при этом важную роль в развитии данного сектора, как ожидается, сыграют партнёрства с китайскими компаниями.
В 2025 году большинство ранее объявленных угольных проектов в Кыргызстане, Таджикистане и Узбекистане были фактически заморожены. Таджикистан и Узбекистан не имеют больше ни одного активного предложения по угольным электростанциям. Причины варьируются в зависимости от проекта, но имеют общий знаменатель: все они являются капиталоёмкими предприятиями в странах с ограниченными бюджетными возможностями, столкнувшихся с существенно более жёсткой международной средой финансирования угольных проектов.
Взятое Китаем в 2021 году обязательство прекратить финансирование новых угольных электростанций за рубежом существенно сузило возможности финансирования проектов: китайские государственные банки и подрядчики были основным источником инвестиций в угольную электроэнергетику в Центральной Азии. Западные многосторонние и коммерческие кредиторы в значительной мере вышли из угольной сферы, а санкции ограничили способность России выполнять инвестиционные обязательства в области энергетики в регионе.
В свою очередь Монголия возглавила мировой рейтинг по отменённым угольным проектам в 2025 году: по оценке GEM, было отменено 5,3 ГВт мощностей — 24 % всех мировых отмен за год. Этот показатель обусловлен экспортно-ориентированной электростанцией Шивэ-Овоо — давно планируемым проектом мощностью 5 280 МВт, предназначенным для поставок электроэнергии в Китай по специальной линии электропередачи. Впервые предложенный в середине 2000-х годов в рамках партнёрства между государственной компанией Erdenes Mongol и корпорацией State Grid Corporation of China, проект был заморожен с 2023 года, когда он был приостановлен и переклассифицирован как отменённый ввиду отсутствия каких-либо дальнейших шагов. Крах этого единственного мегапроекта и объясняет резкий сдвиг в угольном портфеле Монголии.
Оригинал: https://the-tenge.kz/articles/boom-and-bust-coal-gem