Депозиты в экономике: итоги месяца
Корпоративный сектор наращивает валютную ликвидность, а население возвращается к накоплениям на фоне охлаждения потребительского кредитования.
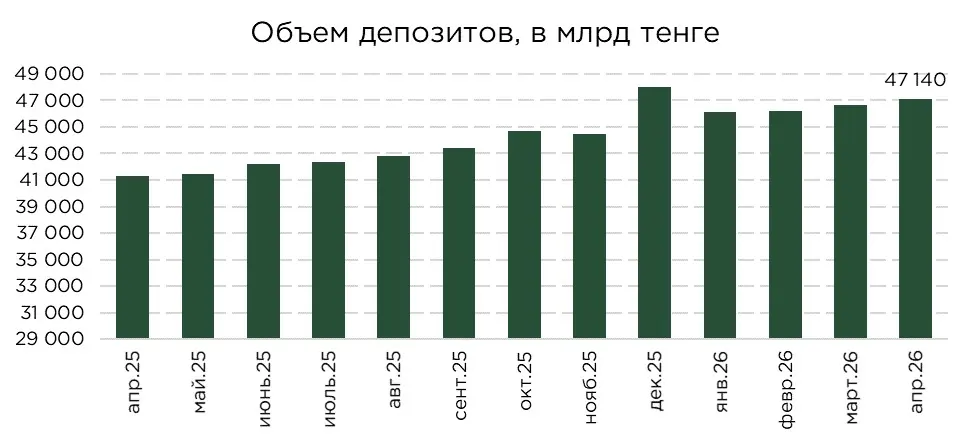
Депозитный портфель продемонстрировал в апреле сдержанную положительную динамику. За месяц объём депозитов увеличился на ₸509,6 млрд, или на 1,1 %, достигнув ₸47,1 трлн. Несмотря на восстановление после слабого начала года, текущие темпы прироста остаются умеренными.
Источник: НБРК
Прирост депозитного портфеля в апреле был обеспечен преимущественно вкладами в иностранной валюте, которые увеличились на ₸309,8 млрд. Тенговые депозиты, в свою очередь, показали более умеренный рост (+₸199,9 млрд).
При этом внутри тенгового сегмента наблюдалась разнонаправленная динамика. Основной вклад в рост обеспечили розничные депозиты, увеличившиеся на ₸502,0 млрд. Корпоративные депозиты в национальной валюте сократились на ₸302,2 млрд.
Несмотря на отрицательную валютную переоценку на фоне укрепления тенге, валютные депозиты в апреле увеличились на ₸309,8 млрд. Без учёта курсового эффекта их прирост был бы существенно выше и мог составить ₸617,9 млрд. Основной рост в валютном сегменте пришёлся на бизнес, корпоративные валютные депозиты увеличились на ₸435,8 млрд. В то же время валютные вклады населения сократились на ₸126,1 млрд.

Источник: НБРК, расчёты THE TENGE
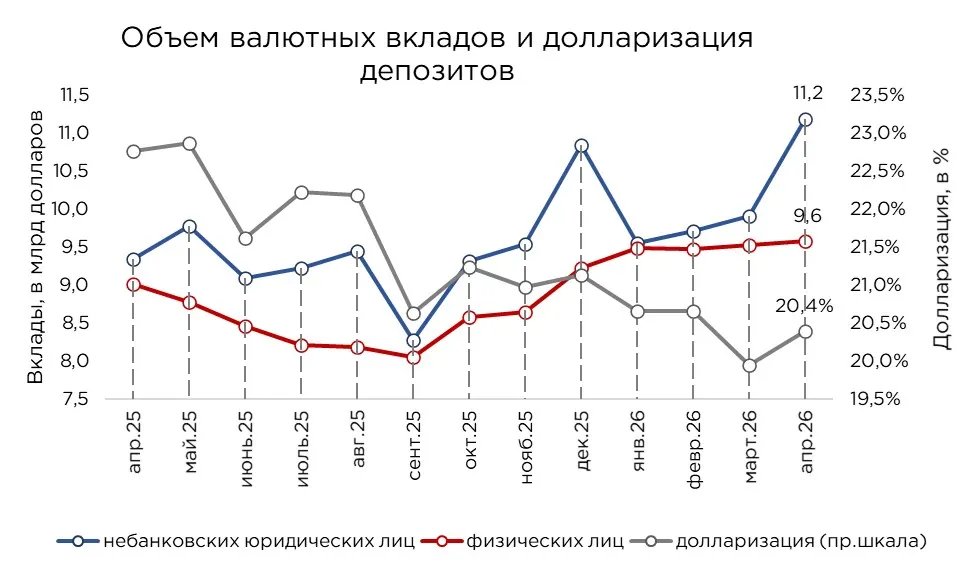
При пересчёте в доллары объём депозитов в иностранной валюте составил $20,8 млрд. За месяц показатель увеличился на 6,9 %, или на $1,3 млрд.
Принимая во внимания действующие в Казахстане ограничения на покупку валюты юридическими лицами без целевого назначения, рост валютных вкладов в значительно меньшей степени объясняется мотивами хеджирования или курсовых спекуляций.
Столь высокий прирост валютных вкладов компаний, по нашему мнению, связан с активным привлечением валютного финансирования, как рыночного, так и во многом со стороны квазигосударственных структур для дальнейшего наращивания крупных капитальных затрат.
С другой стороны, на фоне повышения цен на нефть увеличился приток валютной выручки у экспортных компаний, что также отразилось на росте долларовых вкладов, несмотря на отрицательный эффект валютной переоценки.
В результате корпоративные валютные вклады выросли на $1,3 млрд, или на 12,9 %, достигнув $11,2 млрд. Розничные валютные депозиты продемонстрировали более умеренную динамику, увеличившись на 0,6 %, или на $0,1 млрд.
Несмотря на слабый прирост валютных вкладов населения, сама смена направления динамики указывает на постепенное усиление негативных курсовых ожиданий в розничном сегменте. Ранее, в условиях укрепления тенге, население активнее перераспределяло средства в пользу депозитов в национальной валюте.
На этом фоне уровень долларизации депозитов вырос на 0,6 п.п. и составил 20,4 %. Долларизация корпоративных депозитов увеличилась до 25,2 % (+0,9 п.п.), а розничных до 16,7 % (+0,3 п.п.).
Источник: НБРК, расчёты THE TENGE
*примечание: пересчёт на курс доллара на конец месяца
В апреле корпоративный депозитный портфель увеличился на ₸133,7 млрд. Основной вклад в прирост обеспечили депозиты бизнеса в иностранной валюте, которые выросли на ₸435,8 млрд. В то же время тенговые корпоративные депозиты сократились на ₸302,2 млрд. Без учёта отрицательной валютной переоценки прирост валютных депозитов бизнеса был бы ещё более значительным, составив ₸592,9 млрд.

Источник: НБРК, расчёты THE TENGE
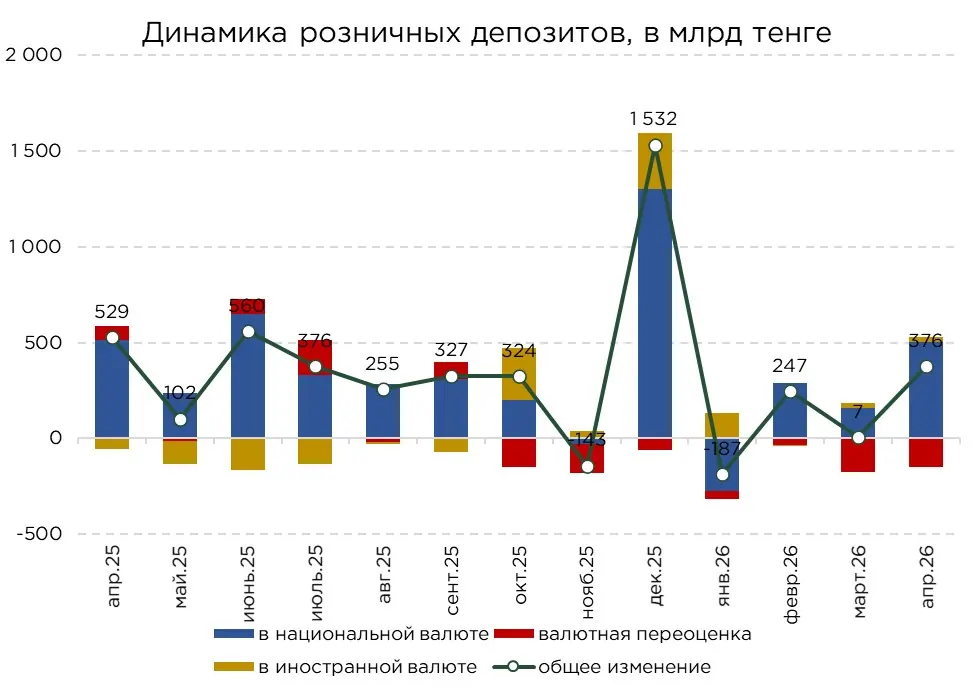
Розничные депозиты продемонстрировали заметный прирост на ₸376,0 млрд, достигнув ₸26,6 трлн. Основной вклад в рост обеспечили тенговые депозиты населения, увеличившиеся на ₸502,0 млрд. В то же время вклады в иностранной валюте сократились на ₸126,1 млрд, что во многом связано с отрицательной валютной переоценкой на фоне укрепления тенге. Без учёта курсового эффекта валютные депозиты населения показали бы небольшой прирост в размере ₸24,9 млрд.
Апрельский рост тенговых депозитов населения в значительной степени носит сезонный характер и, вероятно, может быть связан с поступлением бонусов и премий по итогам предыдущего года. Вместе с тем, текущая динамика оказалась несколько слабее прошлогодней, в апреле 2025 года прирост тенговых вкладов населения составлял ₸512,3 млрд.
Источник: НБРК, расчёты THE TENGE
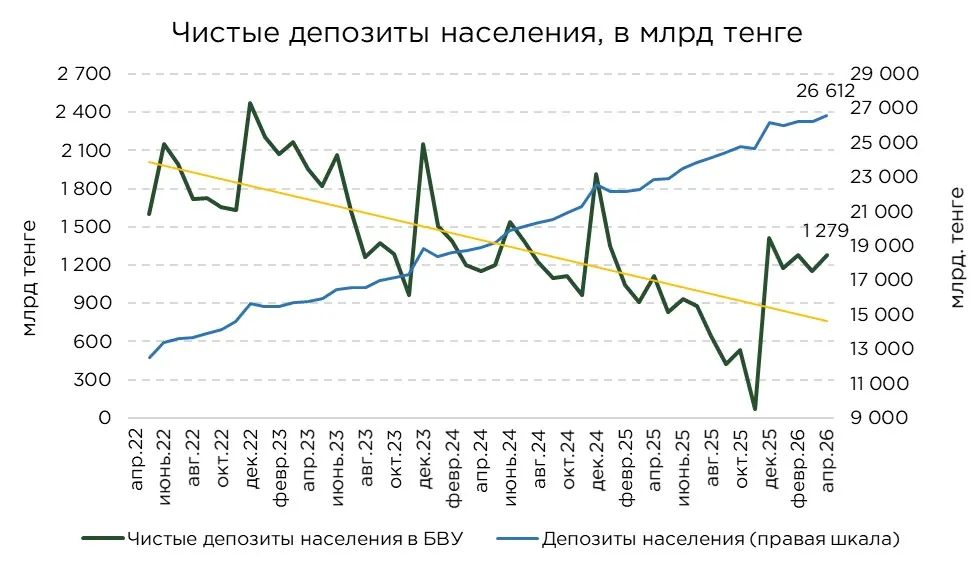
Этот прирост розничных депозитов способствовал восстановлению положительной динамики чистых сбережений населения (депозиты населения минус кредиты населения). За месяц их объём увеличился на 13,7 %, или на ₸157,5 млрд, достигнув ₸1,3 трлн.
Несмотря на улучшение месячной динамики, показатель всё ещё остаётся ниже декабрьских уровней. В то же время в годовом выражении чистые депозиты населения выросли на 17,3 %.
На поведение домохозяйств всё заметнее влияет замедление розничного кредитования. Ранее рост потребительской активности во многом поддерживался доступностью займов. Население могло финансировать текущие расходы и крупные покупки за счёт кредитов, одновременно сохраняя часть собственных доходов на депозитах. В результате формировалась параллельная динамика роста как розничного кредитного портфеля, так и депозитов населения.
Сейчас эта модель постепенно меняется. Ужесточение макропруденциальных требований и меры по охлаждению потребительского кредитования ограничивают доступ домохозяйств к новым займам. В таких условиях население чаще вынуждено опираться на ранее накопленные средства для финансирования текущих расходов и крупных покупок.
Источник: НБРК, расчёты THE TENGE
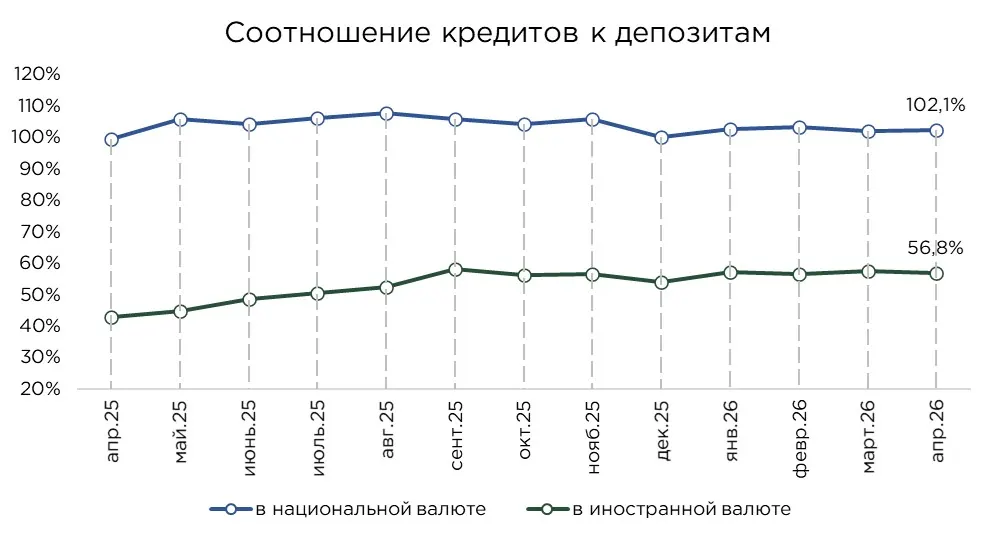
Соотношение кредитов к депозитам (далее LDR) практически не изменилось за месяц. Тенговый LDR составил 102,1 %, увеличившись на 0,1 п.п. за месяц, тогда как валютный LDR снизился до 56,8 % (−0,6 п.п.). Снижение валютного LDR было обусловлено заметным притоком депозитов в иностранной валюте при сохраняющемся ограниченном росте валютного кредитования. В целом, отмечается наличие у банков значительного запаса валютной ликвидности, возможности размещения которой в кредитный портфель остаются ограниченными. Ключевым сдерживающим фактором выступают ограничения на валютное кредитование заёмщиков без валютной выручки, а также меры, направленные на снижение рисков, связанных с колебаниями обменного курса. В результате пространство для активного размещения валютных ресурсов в виде кредитов остаётся узким.
Источник: НБРК, расчёты THE TENGE
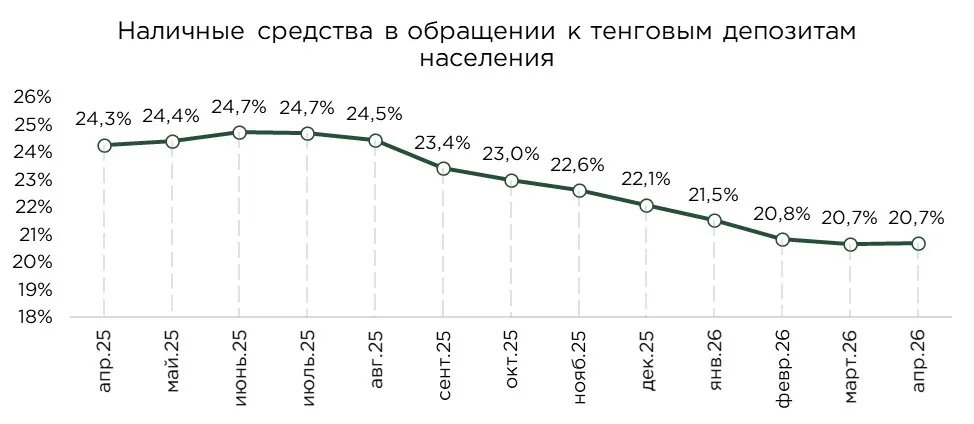
По итогам апреля отношение наличных денег в обращении к тенговым депозитам населения сохранилось на уровне предыдущего месяца и составило 20,7 %. Показатель остаётся вблизи локальных минимумов, что указывает на значительную степень перераспределения средств домохозяйств из наличной формы в банковские инструменты. Подобная динамика отражает устойчивое снижение роли наличности в структуре ликвидности населения.
Источник: НБРК, расчёты THE TENGE
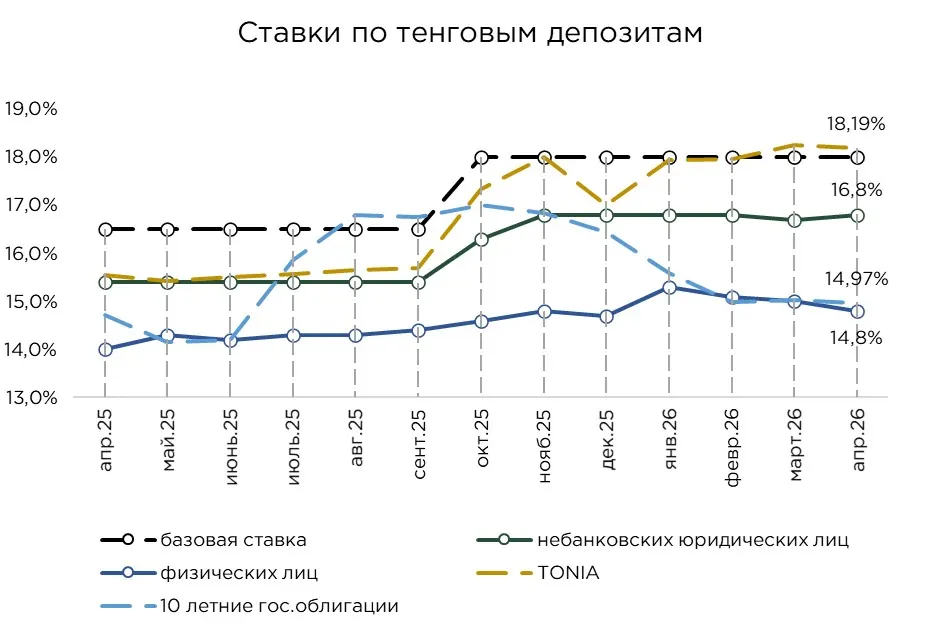
Ставки по тенговым депозитам в апреле демонстрировали незначительную разнонаправленную динамику. Доходность корпоративных вкладов в национальной валюте выросла на 0,1 п.п. и составила 16,8 %. При этом ставка однодневного РЕПО на конец апреля находилась на уровне 18,2 %, что делает инструменты денежного рынка более привлекательными для крупных компаний по сравнению с классическими банковскими депозитами.
В розничном сегменте, напротив, средняя ставка по тенговым депозитам снизилась на 0,2 п.п., до 15,0 %. Более низкий уровень ставок по вкладам населения во многом объясняется тем, что часть средств размещена в системе жилищных сбережений Отбасы банка, где доходность традиционно значительно ниже среднерыночных значений.
На долговом рынке в апреле наблюдалось снижение доходности долгосрочных государственных облигаций на фоне повышенного спроса. В результате доходность 10-летних бумаг приблизилась к уровню ставок по депозитам населения. При этом корпоративные депозиты по-прежнему предлагали более высокую доходность, чем длинные государственные облигации.
Источник: НБРК, расчёты THE TENGE
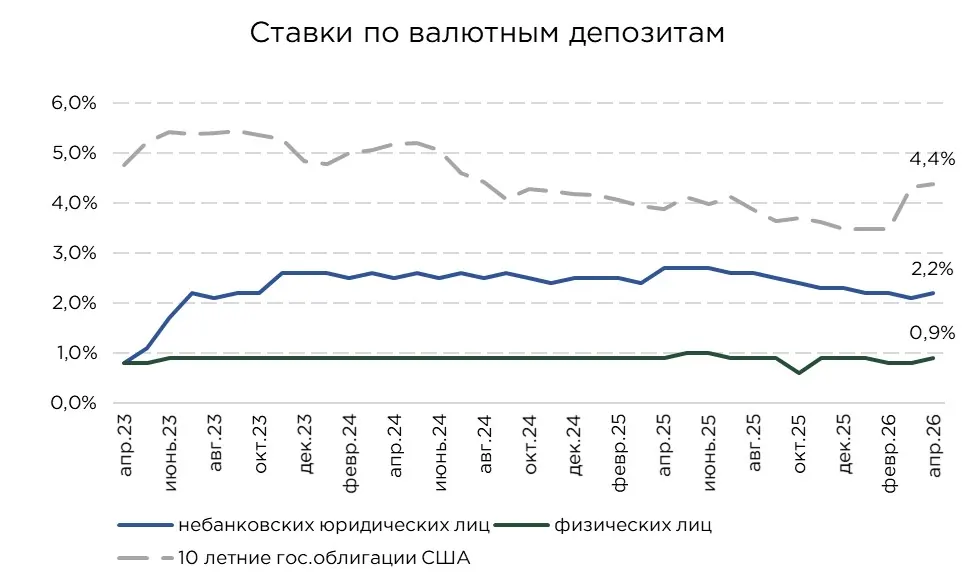
В валютном сегменте динамика ставок складывалась несколько иначе. Средняя доходность как корпоративных, так и розничных валютных депозитов увеличилась на 0,1 п.п. В результате ставки по валютным вкладам бизнеса составили 2,2 %, а по депозитам населения — 0,9 %.
Сохраняющийся значительный разрыв между доходностью тенговых и валютных депозитов продолжает ограничивать привлекательность вкладов в иностранной валюте. Низкие ставки по валютным депозитам сдерживают их органический приток, поэтому прирост таких вкладов во многом зависит от курсовой динамики и валютной переоценки. Однако даже положительный курсовой эффект не всегда способен компенсировать преимущество тенговых инструментов с точки зрения текущей доходности.
Для крупных компаний альтернативой валютным депозитам могут выступать внешние инструменты с фиксированной доходностью. В частности, доходность казначейских облигаций США на конец апреля составляла 4,4 %, что заметно выше ставок по долларовым корпоративным депозитам в Казахстане. Спред между доходностью долговых инструментов США и валютными депозитами корпоративного сектора составил 2,2 п.п., что делает зарубежные долговые инструменты более привлекательными для размещения свободной валютной ликвидности при наличии соответствующего доступа и инвестиционных возможностей.
Источник: НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/rastet-korporativnii-portfel-depozitov