Кредиты в экономике: итоги месяца
Кредитование экономики ускорилось за месяц, однако годовая динамика показывает постепенное охлаждение.
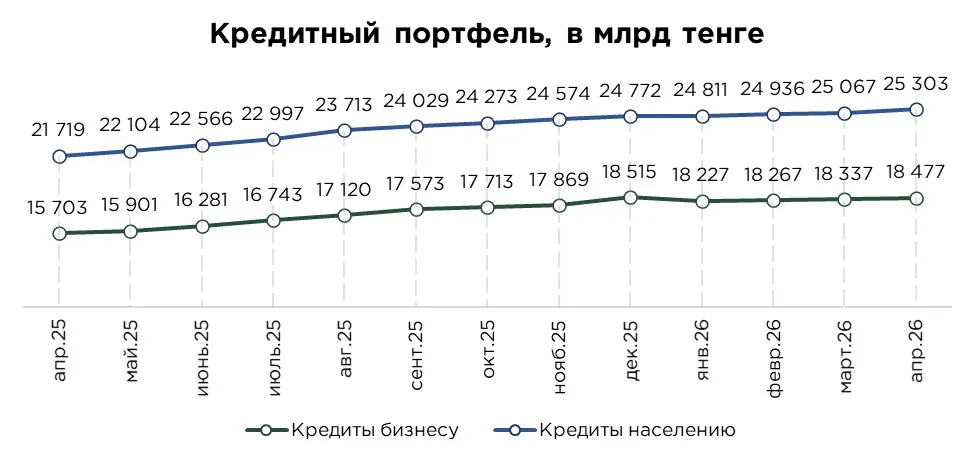
Кредитный портфель экономики по итогам апреля достиг ₸43,4 трлн. За месяц он увеличился на 0,9 %, или на ₸376,3 млрд. Несмотря на ускорение по сравнению с мартом, когда прирост составлял 0,5 %, апрельская динамика остаётся заметно слабее, чем в аналогичный период прошлого года (+2,2 %).
Обычно в апреле кредитная активность усиливается на фоне восстановления деловой активности после начала года, а также сезонного роста инвестиционного спроса со стороны бизнеса. Однако в текущем году этот эффект проявился менее выраженно.
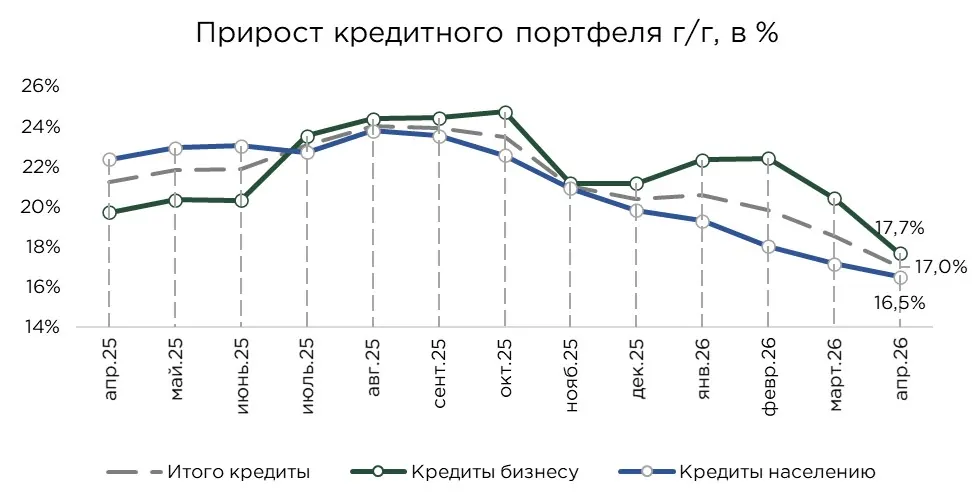
Годовые темпы прироста также подтверждают постепенное замедление кредитного цикла. В апреле годовой рост кредитного портфеля стабилизировался до 17,0 % г/г. Более умеренная динамика по-прежнему наблюдается в розничном сегменте, где кредиты населению выросли на 16,5 % г/г, тогда как портфель бизнеса увеличился на 17,7 % г/г. При этом замедление в корпоративном сегменте было более заметным, месячное снижение годового темпа прироста составило 2,7 п.п. против 0,6 п.п. по кредитам населению.
Источник: данные НБРК, расчёты THE TENGE
Несмотря на признаки охлаждения, кредитование продолжает расти двузначными темпами. Банковский сектор по-прежнему остаётся одним из значительных факторов поддержки избыточного внутреннего спроса, обеспечивая топливо для постоянного проинфляционного давления в экономике.
Источник: данные НБРК
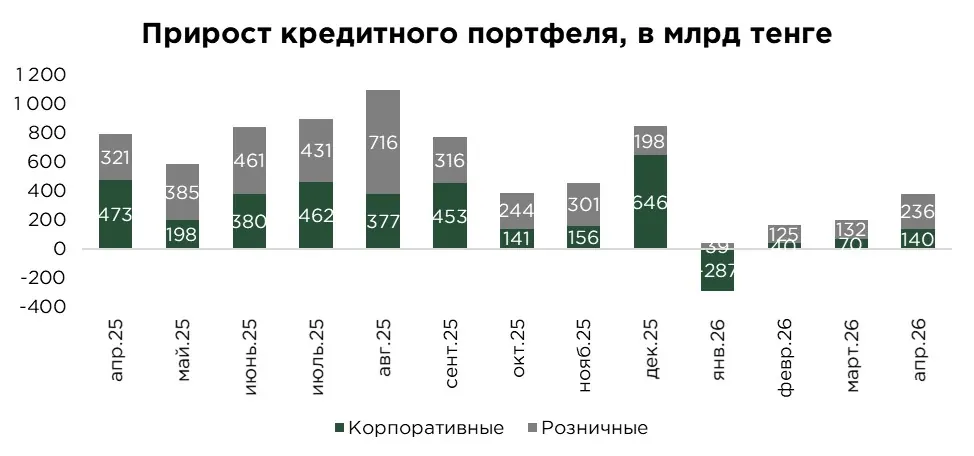
В структуре апрельского прироста кредитного портфеля основной вклад обеспечил розничный сегмент, на который пришлось порядка 63 % общего увеличения. За месяц портфель займов физическим лицам вырос на ₸236,0 млрд, что заметно ниже показателя за аналогичный период прошлого года, когда прирост составлял ₸321,2 млрд.
Корпоративное кредитование также демонстрировало более слабую динамику. В апреле портфель займов бизнесу увеличился на ₸140,3 млрд против ₸473,3 млрд годом ранее. В результате с начала года как в розничном, так и в корпоративном сегменте сохраняется более умеренная траектория роста по сравнению с прошлогодними темпами.
Охлаждение розничного кредитования во многом объясняется пакетом активных регуляторных мер, ограничивающих чрезмерное расширение потребительских займов.
Источник: данные НБРК, расчёты THE TENGE
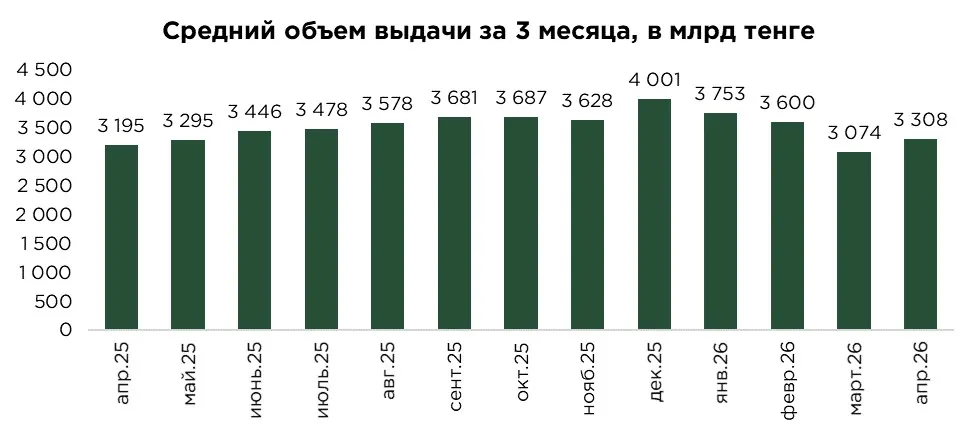
В апреле объём выдачи новых займов увеличился на 8,1 % по сравнению с мартом и достиг ₸3,6 трлн. В целом за январь-апрель 2026 года банки выдали кредитов на ₸12,8 трлн, что на 7,1 % выше показателя за аналогичный период прошлого года.
Основной вклад в рост выдач обеспечил корпоративный сектор. За первые четыре месяца 2026 года объём новых займов бизнесу составил ₸7,1 трлн, тогда как населению было выдано ₸5,7 трлн. При этом динамика двух сегментов заметно различается: выдачи корпоративному сектору выросли на 18,8 % г/г, объём новых кредитов населению сократился на 4,7 % г/г.
Средний объём выдачи кредитов за последние три месяца составил ₸3,3 трлн, что на 7,6 % выше уровня предыдущего месяца и на 3,5 % превышает показатель апреля прошлого года.
Источник: данные НБРК, расчёты THE TENGE
В целом, текущая динамика подтверждает постепенное перераспределение кредитной активности в пользу корпоративного сектора. При этом более быстрый рост розничного портфеля на фоне сокращения выдач населению указывает, что различия между сегментами связаны не только с объёмом новых займов, но и со скоростью их погашения. В корпоративном сегменте кредиты, как правило, имеют более короткий срок обращения и быстрее проходят через баланс банков.
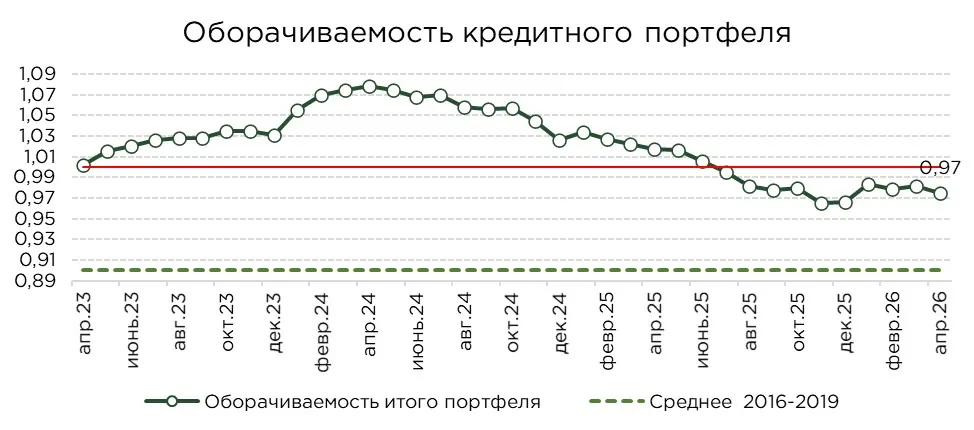
Данный аргумент подтверждается динамикой досрочных погашений и списаний. За месяц их объём в корпоративном сегменте увеличился на 6,6 %, тогда как по займам населению сократился на 1,7 %. В результате показатель оборачиваемости кредитного портфеля составил 0,97, снизившись на 0,7 % за месяц. Значение коэффициента оборачиваемости, близкое к единице, означает, что объём кредитов, выданных за последние 12 месяцев, практически сопоставим с текущим размером действующего кредитного портфеля.
В годовом выражении разрыв между сегментами стал ещё более заметным. Объём досрочных погашений и списаний по корпоративным кредитам вырос на 35,8 %, тогда как в розничном сегменте снизился на 0,3 %. Подобная картина во многом отражает поведение бизнеса в условиях высокой стоимости заимствований. Компании не стремятся надолго удерживать дорогой долг на балансе и чаще используют банковские займы для краткосрочного финансирования оборотного капитала, исполнения контрактов или закрытия временных кассовых разрывов. В результате значительная часть корпоративного кредитования продолжает носить краткосрочный и высокооборачиваемый характер. При этом, как и ранее, часть прироста поддерживается льготными программами и мерами государственного стимулирования предпринимательства.
В розничном сегменте оборачиваемость остаётся ниже, чем в корпоративном. Кредиты населению, особенно ипотечные и автокредиты, имеют более длинный жизненный цикл и медленнее обновляются. Поэтому даже при более умеренной динамике новых выдач розничный портфель может продолжать расти быстрее за счёт более длительного удержания задолженности на балансе банков.
Источник: данные НБРК, расчёты THE TENGE
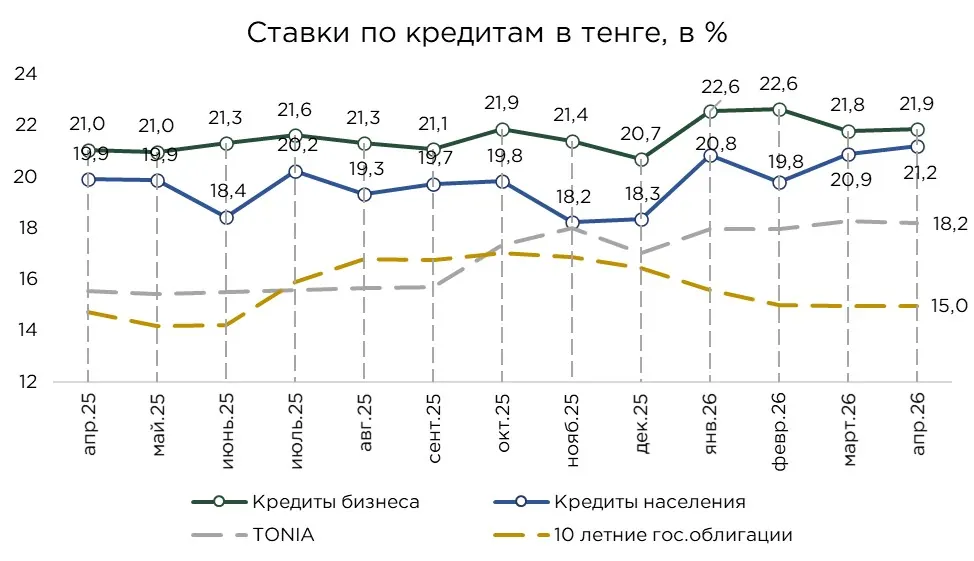
В апреле средневзвешенная ставка по новым тенговым кредитам достигла 21,5 %, увеличившись за месяц на 0,2 п.п. Рост стоимости кредитования был зафиксирован в обоих ключевых сегментах. По кредитам бизнесу ставка повысилась на 0,1 п.п. и составила 21,9 %, тогда как по займам населению увеличилась на 0,3 п.п. до 21,2 %. В результате корпоративное кредитование в среднем остаётся дороже розничного, что отражает особенности текущей структуры спроса на заёмные средства со стороны компаний.
Одним из ключевых факторов такой разницы является высокая доля краткосрочных займов в корпоративном портфеле. Бизнес чаще привлекает кредиты для финансирования оборотного капитала, покрытия кассовых разрывов и поддержания операционной деятельности. Обычно такие займы имеют сравнительно короткий срок (5,5 месяцев), поэтому их стоимость сильнее реагирует на текущую денежно-кредитную конъюнктуру, уровень рыночных ставок и индивидуальную оценку кредитного риска заёмщика.
При этом снижение доходности государственных ценных бумаг пока не транслируется в сопоставимое удешевление банковских кредитов для экономики, что указывает на сохранение разрыва между ситуацией на рынке безрисковых инструментов и фактическими условиями финансирования реального сектора. Даже на фоне устойчивого спроса на ГЦБ, поддерживаемого высокой базовой ставкой, и относительно крепким курсом тенге, банки продолжают учитывать повышенные риски заёмщиков и закладывать значительную премию за кредитный риск в конечную стоимость кредитов.
Источник: данные НБРК
Оригинал: https://the-tenge.kz/articles/kreditovanie-ekonomiki-itogi-mesyatsa