Портфель розничного кредитования: итоги месяца
Ипотека компенсирует замедление потребительских займов, но просрочки и региональные дисбалансы усиливают риски.
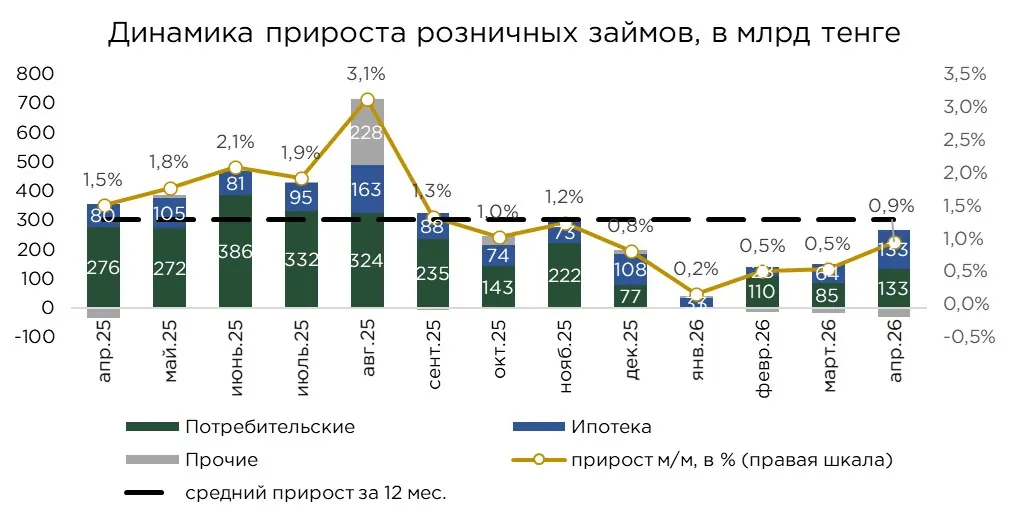
Розничный кредитный портфель несколько ускорил рост в апреле, увеличившись на ₸236,0 млрд, или на 0,9 %. В целом отмечается постепенное восстановление динамики кредитования населения. Вместе с тем, объём и темпы прироста остаются ниже показателей аналогичного периода прошлого года (в апреле 2025 года прирост составлял ₸321,2 млрд, или 1,5 %).
Если рассматривать структуру прироста, видно, что замедление, в основном, связано с более чем двукратным сокращением прироста потребительских займов. При этом снижение динамики в сегменте потребительского кредитования частично компенсируется ускорением роста ипотечных займов.
В совокупности, с конца 2025 года темпы прироста розничного кредитного портфеля остаются ниже среднего значения за последние 12 месяцев.
Источник: данные НБРК, расчёты THE TENGE
В совокупности розничный кредитный портфель по итогам марта составил ₸25,3 трлн:
- Потребительские займы — ₸17,0 трлн (+0,79 % м/м, +2,0 % с начала года);
- Ипотека — ₸7,2 трлн (+1,88 % м/м, +3,7 % с начала года);
- Прочие — ₸1,1 трлн (−2,6 % м/м, −4,6 % с начала года).
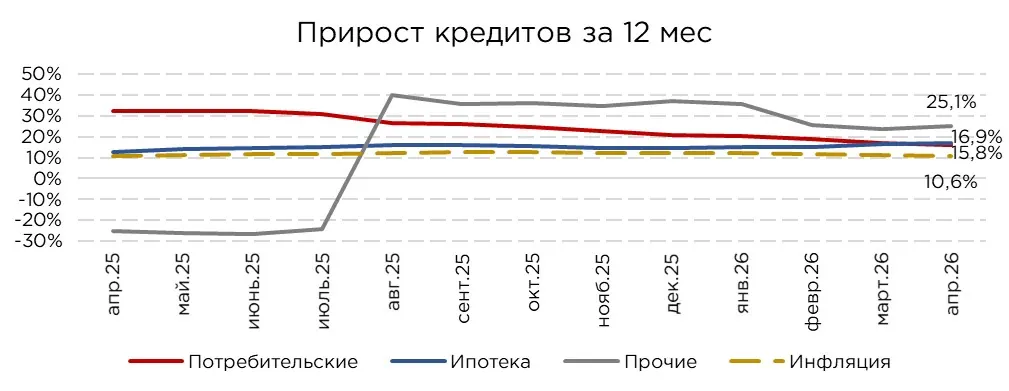
Годовые темпы прироста остаются двузначными, однако их динамика постепенно замедляется. По итогам апреля 2026 года годовой прирост розничного кредитного портфеля составил 16,5 %, снизившись на 0,6 п.п. за месяц.
Основной вклад в замедление внёс сегмент потребительского кредитования, где годовые темпы прироста сократились на 1,3 п.п. за месяц. Текущая динамика отражает эффект действующих макропруденциальных ограничений и постепенное охлаждение спроса на потребительские кредиты. В то же время ипотечный сегмент, напротив, демонстрирует ускорение, его годовые темпы прироста увеличились на 0,7 п.п. за месяц, частично компенсируя ослабление динамики потребительского кредитования.
При этом годовой рост розничного кредитного портфеля по-прежнему формируется выше уровня инфляции. Кредитование населения продолжает расти в реальном выражении и сохраняет значимое влияние на внутренний спрос. При сохранении двузначных темпов расширения розничного кредитования данный фактор может поддерживать потребительскую активность, но одновременно усиливать инфляционное давление в экономике.
Источник: данные НБРК, расчёты THE TENGE
За месяц потребительские кредиты увеличились на ₸132,7 млрд, или на 0,8 %, достигнув ₸17,0 трлн. По сравнению с мартом динамика заметно улучшилась, месячный прирост потребительских займов оказался почти в два раза выше. Однако в годовом сопоставлении активность в сегменте остается существенно ниже прошлогодних значений, в апреле 2025 года прирост составлял ₸275,6 млрд.
Подобное замедление отражает не столько разовое снижение спроса, сколько постепенное насыщение рынка необеспеченного потребительского кредитования, включая сегмент рассрочек. В предыдущие периоды именно эти продукты обеспечивали значительную часть прироста розничного портфеля, однако по мере роста долговой нагрузки населения потенциал их дальнейшего быстрого расширения становится более ограниченным.
Дополнительное сдерживающее влияние оказывают административные и макропруденциальные ограничения. В частности, введение требования о согласии супруга при оформлении займов свыше 1000 МРП повышает регуляторный барьер для крупных потребительских кредитов и может ограничивать часть спроса на новые заимствования.
Отдельно отметим сегмент автокредитования. Спрос здесь также ослабевает на фоне снижения привлекательности субсидируемых кредитных продуктов со стороны автодилеров. В результате дальнейшая динамика автокредитов, как одного из ключевых компонентов потребительского портфеля, во многом будет зависеть от доступности льготных программ, уровня ставок и готовности дилеров продолжать поддержку продаж через кредитные инструменты.

Источник: данные НБРК, расчёты THE TENGE
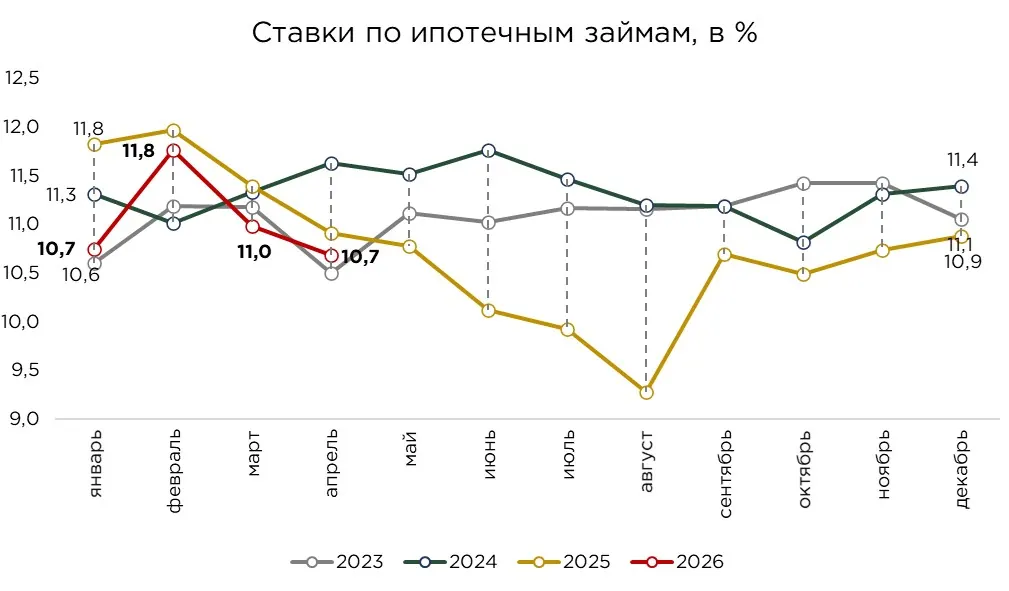
Ипотечный портфель за месяц увеличился на ₸133,0 млрд, или на 3,7 %, достигнув ₸7,2 трлн. Примечательно, что месячный прирост ипотечных займов оказался выше прироста потребительских кредитов, хотя ранее именно потребительский сегмент выступал основным драйвером расширения розничного кредитного портфеля. Аналогичная картина наблюдается и в годовом выражении, темпы роста ипотечного кредитования превысили динамику потребительских займов.
На фоне высоких рыночных ставок спрос на стандартные ипотечные продукты остаётся ограниченным, поэтому ключевую роль продолжают играть не рыночные, а льготные и квазигосударственные механизмы финансирования. Основной объём ипотечных выдач по-прежнему проходит через Отбасы банк, условия которого остаются более доступными для заёмщиков по сравнению с классической банковской ипотекой. В результате рыночная ипотека для значительной части населения сохраняет низкую привлекательность. Высокая стоимость обслуживания долга существенно ограничивает платёжеспособный спрос, а такие займы чаще рассматриваются как вынужденная альтернатива, а именно в тех случаях, когда заёмщик не имеет доступа к льготным программам или не может воспользоваться продуктами Отбасы банка.
Вместе с тем, текущий объём выдач ипотечных кредитов по льготным ставкам остаётся ниже уровней, наблюдавшихся в предыдущие два года. Дальнейшая динамика будет во многом зависеть от параметров государственных программ, доступности льготного финансирования и способности домохозяйств обслуживать долг в условиях сохраняющихся высоких ставок.
Источник: данные НБРК, расчёты THE TENGE
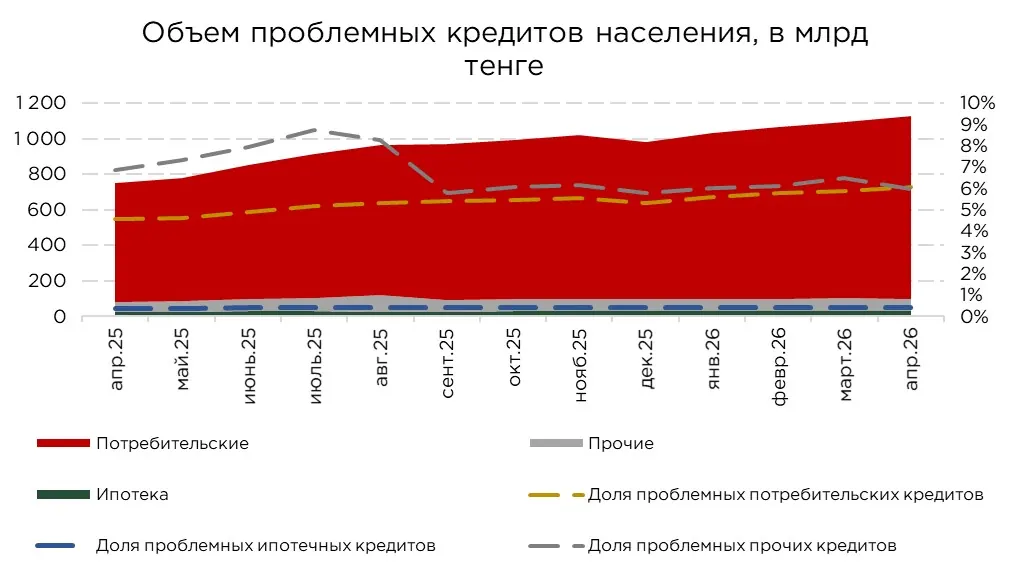
В апреле объём просроченной задолженности в розничном кредитовании увеличился на 3,2 % и достиг ₸1,1 трлн. Доля проблемных кредитов в портфеле населения составила 4,4 %, увеличившись на 0,1 п.п. за месяц. Несмотря на умеренное изменение в относительном выражении, динамика указывает на постепенное ухудшение качества розничного портфеля на фоне замедления его прироста.
Основной вклад в увеличение проблемной задолженности по-прежнему приходится на потребительское кредитование. За месяц объём проблемных кредитов в данном сегменте вырос на 4,2 %, на него приходится 91,5 % всей просроченной задолженности населения. Доля проблемных займов в потребительском портфеле достигла 6,1 %, увеличившись на 0,2 п.п. за месяц, что уже превышает относительно комфортный уровень в 5,0 %.
При этом рост доли проблемных кредитов не обязательно следует трактовать исключительно как прямое ухудшение платёжеспособности населения. В значительной степени он может быть связан с замедлением темпов выдач и эффектом «вызревания» ранее выданных займов. В периоды быстрого роста портфеля новые кредиты статистически размывают долю просрочки, тогда как при охлаждении выдач накопленные риски становятся более заметными в структуре портфеля.
Ипотечный сегмент, напротив, сохраняет значительно более высокое качество. Доля проблемных кредитов здесь остается на уровне 0,4 %, несмотря на то что абсолютный объём просроченной задолженности за месяц увеличился на 1,2 %. Более низкий уровень риска объясняется, прежде всего, наличием ликвидного залога в виде недвижимости, которое снижает потенциальные кредитные потери банков и дисциплинирует заёмщиков.
Дополнительным фактором устойчивости ипотечного портфеля выступает высокая доля льготных и государственных программ. Субсидирование ставок, более мягкие условия обслуживания долга и участие квазигосударственных институтов позволяют поддерживать качество портфеля даже в условиях высокой стоимости рыночного фондирования.
Источник: данные НБРК
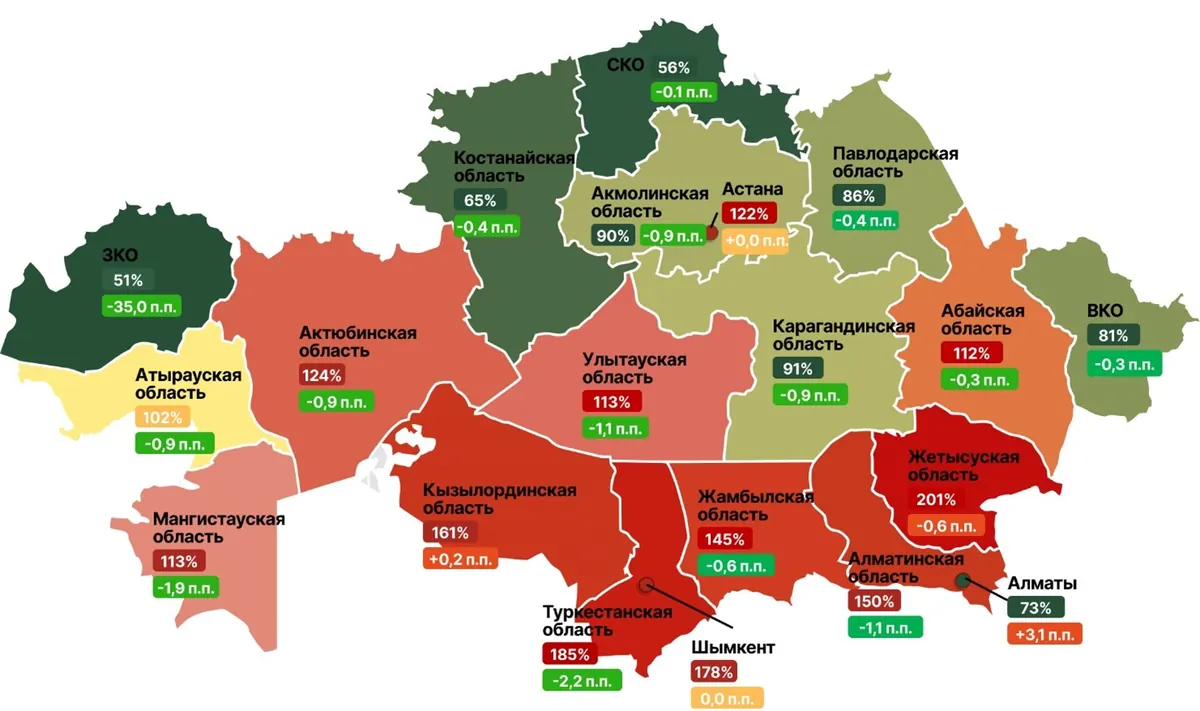
Региональная неоднородность долговой нагрузки населения отчётливо проявляется через показатель соотношения кредитов к депозитам физических лиц. В среднем по Казахстану данный коэффициент составил 95,8 %, снизившись на 0,4 п.п. за месяц, но оставаясь на 0,5 п.п. выше уровня начала года.
В большинстве регионов в апреле наблюдалось улучшение данного показателя, что может указывать либо на более сдержанную динамику кредитования, либо на опережающий рост депозитной базы населения. Ухудшение зафиксировано только в Кызылординской области, где коэффициент увеличился на 0,2 п.п., и в Алматы, где рост составил 3,1 п.п. Наиболее заметное улучшение отмечено в Западно-Казахстанской области, там показатель снизился на 35,0 п.п. на фоне резкого месячного прироста депозитов населения (+70 % за месяц).
При этом наиболее высокая долговая нагрузка по-прежнему концентрируется в южных регионах страны. В области Жетысу соотношение кредитов к депозитам достигает 201 %, в Туркестанской области — 185 %, в Шымкенте — 178 %, в Кызылординской области — 161 %, а в Алматинской области — 160 %. В этих регионах объём кредитов населения существенно превышает размер депозитных сбережений, что делает домохозяйства более чувствительными к изменению доходов, ставок и условий обслуживания долга.
Иная картина наблюдается в северных и отдельных западных регионах, где финансовое поведение населения выглядит более консервативным. Здесь соотношение кредитов к депозитам остаётся заметно ниже среднереспубликанского уровня. В Западно-Казахстанской области — 51 %, в Северо-Казахстанской области — 56 %, в Костанайской области — 65 %, в Акмолинской области — 90 %. Более низкие значения могут отражать как меньшую склонность населения к заёмному финансированию, так и более устойчивую депозитную базу.
Соотношение кредитов к депозитам населения по регионам и изменение за месяц, в %
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость розничных займов
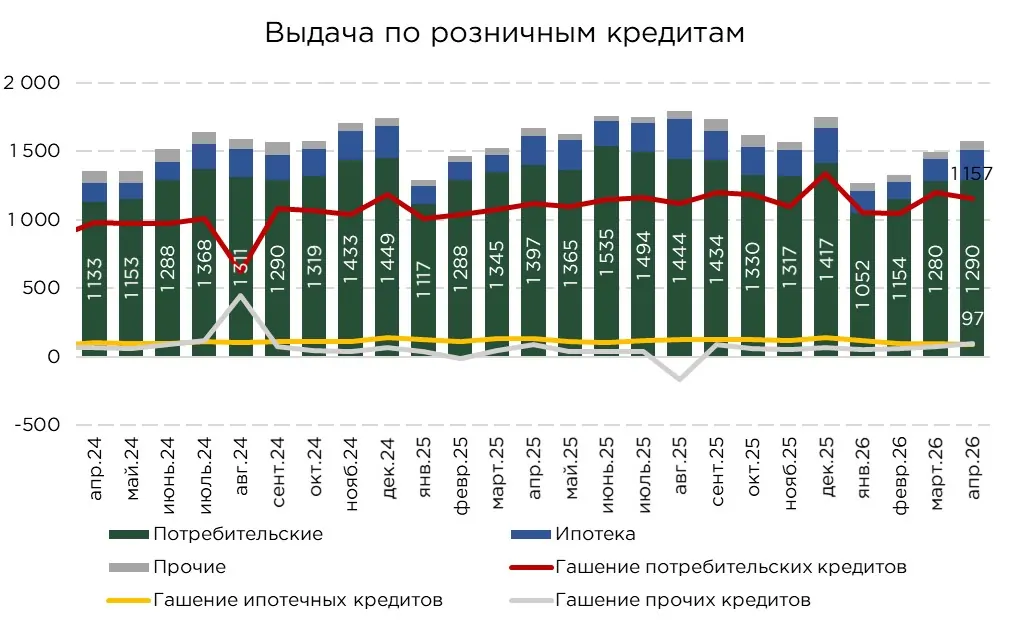
В апреле объём новых выдач розничных кредитов составил ₸1,6 трлн, увеличившись на 5,4 % за месяц. Однако в годовом сопоставлении активность в сегменте остаётся ниже прошлогоднего уровня (−5,4 % по сравнению с апрелем 2025). С начала года населению было выдано кредитов на ₸5,7 трлн, что на 4,7 % меньше, чем за аналогичный период прошлого года.
Основное снижение за январь–апрель пришлось на потребительское кредитование, где объём выдач сократился на 7,2 %. В целом, необеспеченные займы и рассрочки остаются главным каналом охлаждения розничного кредитного рынка. В то же время ипотечные выдачи, напротив, выросли на 9,0 %, а кредиты на прочие цели увеличились на 19,0 %.
При этом снижение объёмов новых выдач не означает автоматического улучшения качества портфеля. Напротив, по мере замедления роста кредитования эффект «размывания» просрочки новыми займами ослабевает, а ранее накопленные риски становятся более заметными.
Источник: данные НБРК, расчёты THE TENGE
В апреле объём погашений и списаний по розничным кредитам составил ₸1,3 трлн. За месяц показатель снизился на 1,7 %, а по сравнению с апрелем прошлого года сократился на 0,3 %. Подобная динамика указывает на умеренное замедление выбытия кредитов из портфеля, что может быть связано как с более сдержанной активностью заёмщиков по досрочному погашению, так и с изменением структуры новых выдач.
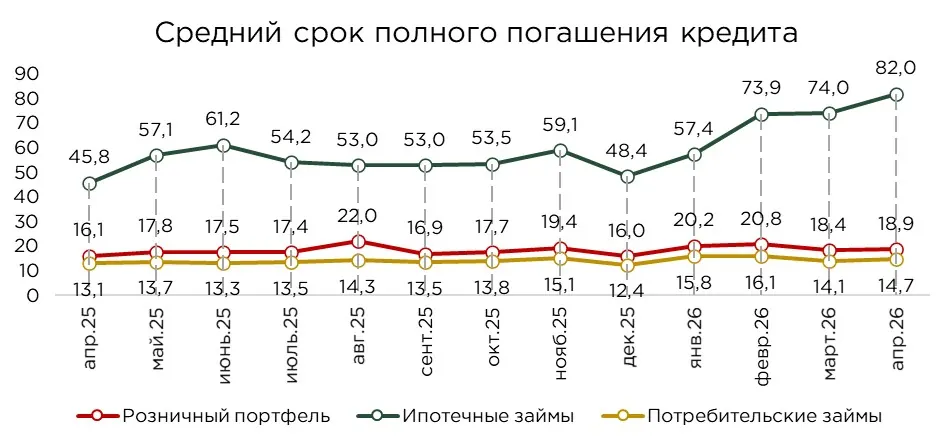
Сопоставление объёма новых выдач с объёмом погашений и списаний позволяет оценить средний срок нахождения розничного кредита в портфеле примерно в 18,9 месяца (+0,5 месяца).
Наиболее короткий цикл обращения сохраняется в сегменте потребительского кредитования. Средний срок нахождения таких займов в портфеле оценивается примерно в 14,7 месяца. Потребительские кредиты, рассрочки и иные необеспеченные продукты, как правило, имеют более короткий срок жизни и быстрее замещаются новыми выдачами.
Иная картина наблюдается в ипотечном кредитовании. Здесь средняя продолжительность нахождения кредита в портфеле составляет около 82 месяцев, что существенно превышает показатели остальных направлений розничного кредитования. При этом с начала года в ипотечном сегменте наблюдается тенденция к увеличению среднего срока обращения займов.
Источник: данные НБРК, расчёты THE TENGE
*Средний срок полного погашения кредита рассчитывается как отношение объёма кредитного портфеля к объёму погашений за соответствующий период.
Оригинал: https://the-tenge.kz/articles/dinamika-roznichnogo-kreditovaniya-za-mesyats