Количественное смягчение — решение не для каждой рецессии
При глубокой ловушке ликвидности QE приносит макроэкономические и фискальные выгоды, а при неглубоком спаде усиливает риск перегрева
Изображение: Gerd Altmann/Pixabay
Количественное смягчение (QE) стало одним из ключевых инструментов денежно-кредитной политики в периоды, когда краткосрочные процентные ставки достигали эффективной нижней границы. Оно активно применялось после мирового финансового кризиса и во время пандемии COVID-19. Однако в последние годы программы QE подвергаются критике из-за значительных убытков центральных банков и возможного вклада в ускорение постпандемической инфляции. В этой статье THE TENGE рассматривает исследование Тобиаса Адриана, Марцина Коласы, Кристофера Эрцега, Йеспера Линде и Павла Забчика. На основе структурной экономической модели авторы оценивают ключевые каналы воздействия количественного смягчения на выпуск, инфляцию и государственные финансы. Результаты показывают, что QE способно приносить значительные макроэкономические и фискальные выгоды в условиях глубокой рецессии, когда инфляция, как ожидается, длительное время будет оставаться существенно ниже цели центрального банка. Однако при неглубоком спаде применение этого инструмента требует осторожности из-за повышенного риска перегрева экономики.
Различия в результатах применения QE ставят перед регуляторами несколько вопросов. При каких условиях этот инструмент оправдан для борьбы с рецессией? Следует ли применять его для повышения инфляции, если экономика уже близка к полной занятости? И требуют ли недавние инфляционные эпизоды пересмотра подходов к реализации QE и коммуникации центральных банков?
Эффективность количественного смягчения обычно оценивается по его влиянию на выпуск и инфляцию. Однако оценка фискальных последствий остаётся более сложной. Авторы исследования отмечают, что концентрация исключительно на убытках центрального банка, характерная для финансовой прессы, даёт неполную картину. Более корректным подходом является анализ консолидированного финансового положения государства и центрального банка (English and Kohn, 2022). Вместе с тем крупные убытки регулятора также заслуживают внимания, поскольку способны ослабить его финансовую и политическую независимость.
Для оценки совокупных макроэкономических и фискальных эффектов авторы используют структурную динамическую стохастическую модель общего равновесия (DSGE), подробно представленную в работе Адриана и соавторов (2026). Модель учитывает влияние QE на срочные премии, экономический выпуск, инфляцию и государственный долг.
Результаты показывают, что количественное смягчение способно приносить существенные макроэкономические и фискальные выгоды в условиях глубокой рецессии, когда инфляция, как ожидается, длительное время будет оставаться значительно ниже цели центрального банка. При неглубоком спаде его применение требует большей осторожности, поскольку в этом случае возрастает риск перегрева экономики.
Аналитическая структура
Модель построена на основе новокейнсианской парадигмы и включает несколько элементов, повышающих её эмпирическую реалистичность и практическую значимость. Во-первых, в соответствии с подходом Чена и соавторов (2013) в ней предусмотрена сегментация рынков облигаций. Благодаря этому количественное смягчение влияет на срочные премии и экономическую активность.
Во-вторых, авторы используют механизм поведенческого дисконтирования, предложенный Габаиксом (2020). Он позволяет решить проблему чрезмерной чувствительности модели к прогнозируемой траектории денежно-кредитной политики и избежать переоценки эффектов заявлений центрального банка о будущих процентных ставках.
В-третьих, модель включает нелинейную кривую Филлипса, основанную на работах Хардинга и соавторов (2022, 2023). Это позволяет учитывать ускоренную реакцию инфляции по мере сокращения разрыва выпуска и приближения экономики к полной загрузке мощностей. Дополнительно предусмотрены стандартные ограничения новокейнсианских моделей: негибкость цен и заработной платы, а также устойчивость потребительских привычек.
Фискальный блок охватывает краткосрочный и долгосрочный государственный долг, бюджетные расходы и налогообложение, а также механизм перераспределения прибыли и убытков между центральным банком и казначейством. Модель откалибрована на данных США и еврозоны. Оценки влияния краткосрочных процентных шоков и государственных расходов находятся в среднем диапазоне результатов эмпирических исследований. При этом параметры воздействия QE заданы консервативно: эффект на срочную премию близок к нижней границе эмпирических оценок, а влияние на выпуск также несколько слабее наблюдаемого.
Согласно калибровке, покупка активов в объёме10 % базового ВВП снижает срочную премию примерно на 50 базисных пунктов — ниже среднего значения, приведённого в обзоре Гагнона. Рост выпуска оценивается в 0,7-0,8 % против 1,1 % в исследовании Фабо (2021), основанном на работах, проведённых вне центральных банков.
Основные выводы
Авторы утверждают, что количественное смягчение способно не только стимулировать экономическую активность, но и улучшать консолидированное фискальное положение государства и центрального банка. Наиболее выраженный эффект достигается в условиях глубокой ловушки ликвидности, когда процентные ставки длительное время остаются на эффективной нижней границе.
Количественное смягчение в глубоких ловушках ликвидности
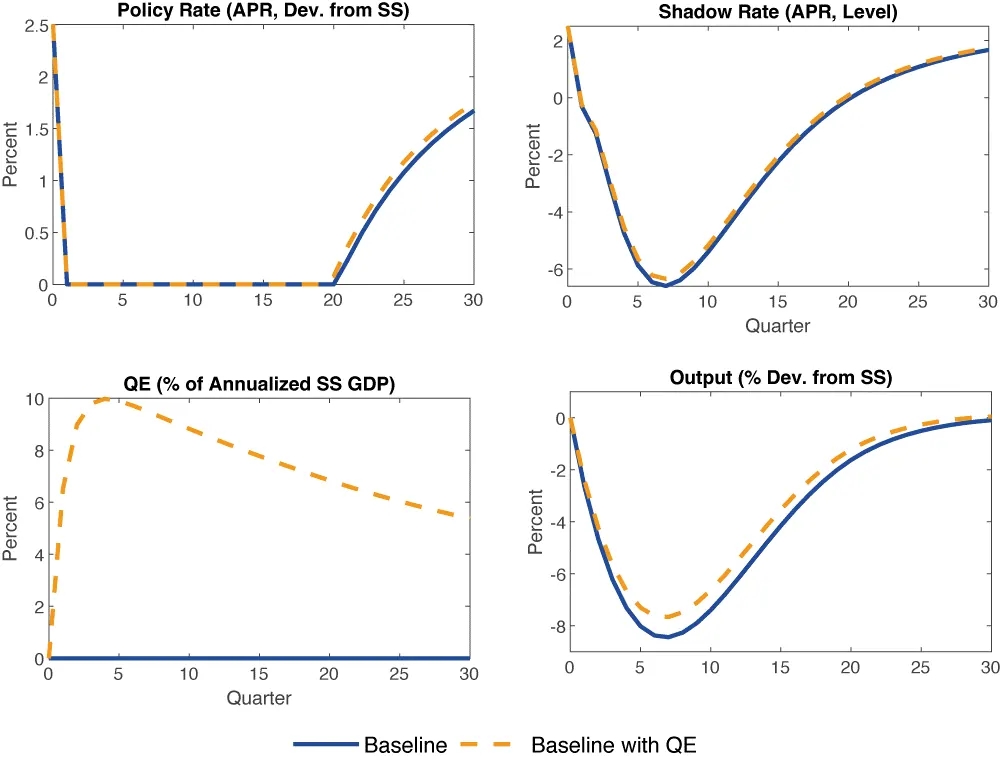
На рисунке 1 представлены потенциальные преимущества количественного смягчения в условиях глубокой ловушки ликвидности. Панель А отражает последствия программы QE в объёме 10 % базового ВВП при длительном нахождении экономики на эффективной нижней границе процентных ставок, которая для упрощения принимается равной нулю. В этом сценарии теневая ставка опускается значительно ниже нулевой границы.
Программа QE снижает срочную премию примерно на 50 базисных пунктов и повышает выпуск на 0,8 % относительно базового сценария рецессии. Базовая инфляция увеличивается на 0,2 п.п. При этом стандартная дисконтированная функция потерь, учитывающая отклонения инфляции и выпуска, сокращается примерно на 20 %, что указывает на заметное улучшение общественного благосостояния.
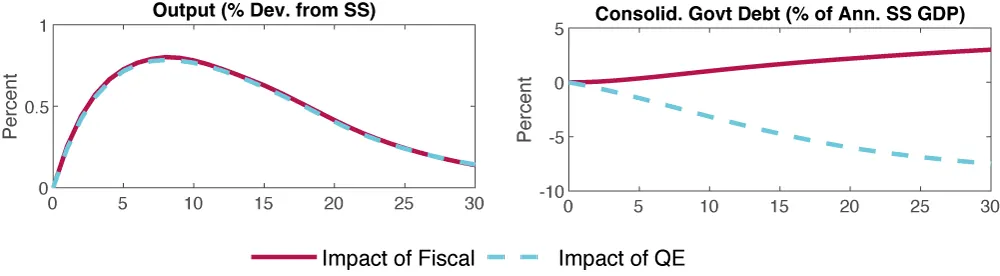
В условиях высокого государственного долга особое значение приобретает сравнение QE с бюджетным стимулированием. На панели Б эффекты программы покупки активов в объёме 10 % ВВП сопоставляются с последствиями увеличения государственных расходов, обеспечивающего аналогичный прирост выпуска.
Расчёты показывают, что QE сокращает отношение консолидированного государственного долга к ВВП примерно на 6 п.п. в течение пяти лет. Этому способствуют рост налоговых поступлений, снижение стоимости обслуживания долга, уменьшение его реальной величины за счёт повышения инфляции и увеличение прибыли центрального банка. Последний эффект возникает вследствие того, что доходность приобретённых долгосрочных облигаций остаётся выше краткосрочной ставки денежно-кредитной политики.
В отличие от QE, сопоставимое бюджетное стимулирование увеличивает государственный долг примерно на 3 п.п. ВВП. Расширение государственных расходов напрямую ухудшает первичный баланс и обеспечивает менее значительный прирост налоговых поступлений.
Полученные результаты подтверждают целесообразность применения QE в условиях глубокой рецессии: инструмент способен поддержать экономическую активность и одновременно снизить фискальную нагрузку. Вместе с тем количественное смягчение имеет собственные ограничения и не исключает необходимости бюджетной поддержки.
Рисунок 1. Количественное смягчение и фискальная политика в условиях глубоких ловушек ликвидности
А) Передача QE
B) Сравнение количественного смягчения с фискальным стимулированием
Источник: T. Adrian et al. / VoxEU (CEPR)
Количественное смягчение в неглубоких ловушках ликвидности
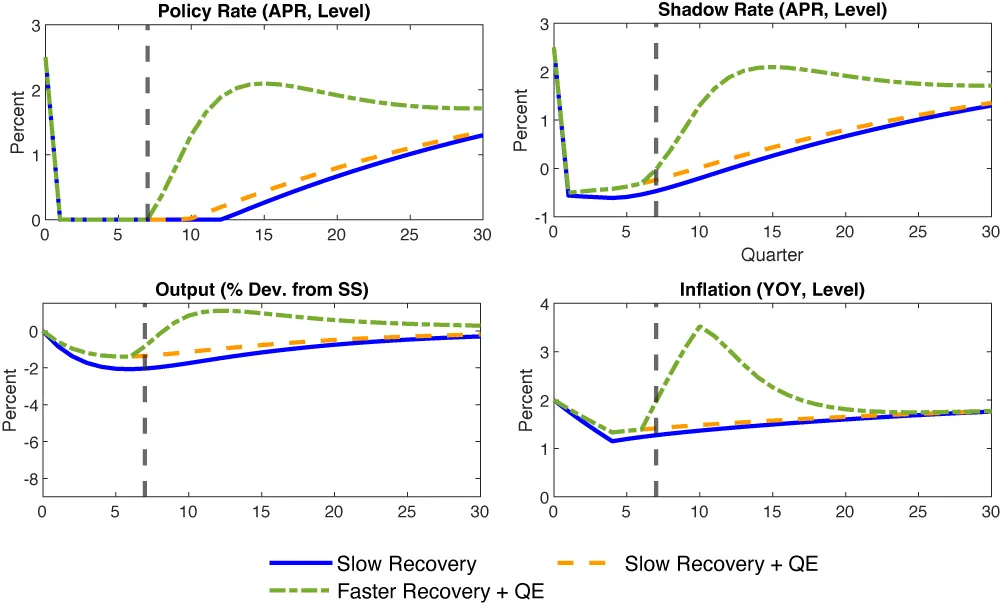
На рисунке 2 рассматривается та же программа количественного смягчения, что и на рисунке 1, но в условиях менее глубокой рецессии. Сокращение выпуска и инфляции здесь выражено слабее, поэтому теневая процентная ставка остаётся ниже нулевой границы в течение значительно более короткого периода.
В базовом сценарии QE по-прежнему поддерживает выпуск и инфляцию, однако его стимулирующий эффект оказывается несколько слабее, что связано с тем, что в условиях менее продолжительной ловушки ликвидности восстановление экономики создаёт более сильное повышательное давление на долгосрочные процентные ставки.
Одновременно возрастает риск того, что количественное смягчение усилит перегрев экономики при более быстром, чем ожидалось, восстановлении. Такой сценарий отражён зелёной пунктирной линией на панели А: в седьмом периоде экономика сталкивается с сочетанием положительных шоков спроса и предложения. В результате QE приводит к более выраженному положительному разрыву выпуска и превышению инфляцией целевого уровня. Масштаб реакции цен усиливается из-за нелинейного характера кривой Филлипса, предусмотренного моделью.
Как отмечают Адриан и соавторы (2026), риск перегрева дополнительно возрастает, если QE сопровождается жёсткими обязательствами длительное время сохранять процентные ставки на низком уровне. Подобные заявления могут задерживать своевременное ужесточение денежно-кредитной политики даже после заметного улучшения экономической ситуации.
Рисунок 2. Количественное смягчение в неглубоких ловушках ликвидности
A) Количественное смягчение в рамках модального прогноза и с более быстрым восстановлением
B) Количественное смягчение в условиях общей неопределённости, вызванной шоком
Источник: T. Adrian et al. / VoxEU (CEPR)
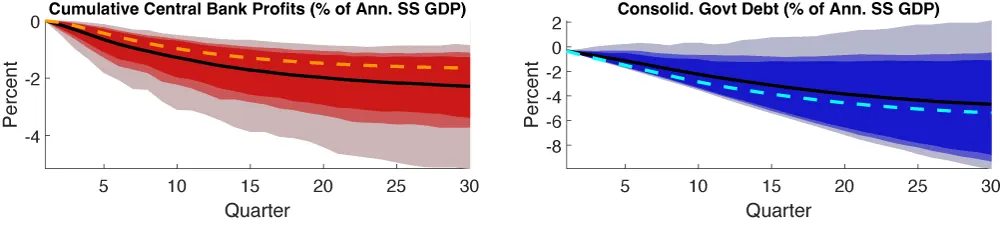
Примечание к панели B. Модальный (без неопределённости) базовый прогноз (пунктирные линии), а также среднее значение (сплошная чёрная линия) и 68-й, 80-й и 95-й доверительные интервалы из распределения с количественным смягчением (20 % от базового ВВП), основанные на 500 симуляциях с шоками спроса и предложения, что позволяет модели сопоставлять волатильность и корреляции для базовой инфляции, роста производства, процентной ставки и количества отработанных часов на душу населения в США в период со 2 квартала 1960 г. по 4 квартал 2019 г.
На панели B представлены результаты стохастического моделирования, учитывающего неопределённость будущих шоков. Сценарий предполагает более масштабную программу QE — 20 % базового ВВП вместо 10 % и более низкую первоначальную срочную премию: 0 % против 1 %. Такая конфигурация повышает риски для баланса центрального банка.
Левый график показывает, что неожиданно быстрое восстановление экономики способно привести к значительным убыткам центрального банка вследствие реализации дюрационного риска. Регулятор удерживает долгосрочные облигации, приобретённые при низкой доходности, но после повышения краткосрочной ставки сталкивается с ростом стоимости финансирования своих обязательств.
Вместе с тем правый график свидетельствует, что даже крупные убытки центрального банка с низкой вероятностью ухудшат консолидированное фискальное положение. Как правило, они не перекрывают положительный эффект от улучшения первичного бюджетного баланса и снижения расходов на обслуживание государственного долга.
Таким образом, главным аргументом против применения QE при неглубокой ловушке ликвидности выступают не потенциальные фискальные потери, а риск перегрева экономики при более быстром, чем ожидалось, восстановлении. Снизить этот риск способно использование условных прогнозных ориентиров, позволяющих центральному банку раньше повысить ставку при устойчивом восстановлении выпуска и инфляции.
Выводы
Проведённый анализ подтверждает значительные преимущества количественного смягчения при борьбе с рецессиями, в условиях которых инфляция, как ожидается, длительное время будет оставаться существенно ниже цели центрального банка. Однако при неглубоком спаде QE следует применять осторожно, поскольку риск перегрева экономики и превышения инфляционного ориентира заметно возрастает.
Если количественное смягчение используется в условиях неглубокой ловушки ликвидности, денежно-кредитная политика должна сохранять достаточную гибкость. В частности, прогнозные ориентиры могут содержать явные оговорки, позволяющие своевременно повысить процентные ставки при более быстром, чем ожидалось, восстановлении экономики.
Авторы также подчёркивают, что фискальные последствия QE следует оценивать на основе консолидированного баланса государства и центрального банка, а не только через прибыль или убытки регулятора. Вместе с тем значительные потери и слабая капитальная позиция центрального банка способны создавать риски для его независимости. Поэтому механизмы распределения прибыли и покрытия убытков между центральным банком и фискальными органами требуют более тщательной институциональной проработки.
Оригинал: https://the-tenge.kz/articles/qe-ne-dlya-kazhdoi-retsessii