Майами, мадрид или хошимин? Лучшие города для инвестиций в недвижимость в 2026
Атаки на Ближнем Востоке и последствия торговых войн заставляют радикально менять подходы к оценке рисков
Изображение: wirestock/Freepik
Даллас и Форт-Уэрт в Техасе, Лондон и Токио названы лучшими городами для инвестиций в недвижимость в 2026 году. Аналитики PwC и Института городских земель (Urban Land Institute) поговорили с ведущими профессионалами в области инвестиций в недвижимость и региональных опросах в Европе, США, Канаде и Азиатско-Тихоокеанском регионе, чтобы оценить последние тенденции в сфере недвижимости. Опубликованный отчёт, который считается ключевым индикатором настроений на мировом рынке недвижимости, подчёркивает, что снижение процентных ставок и стабилизация оценки активов порождают новый оптимизм во всей отрасли. Однако конфликты на Ближнем Востоке, торговые войны и последствия тарифов «Дня освобождения» создают атмосферу непредсказуемости. Впервые за 20 лет диверсификация по странам и типам активов стала не просто рекомендацией, а центральным драйвером доходности. Инвесторы уходят от пассивного владения зданиями к операционным активам.
Настроения на мировых рынках недвижимости меняются. После периода затишья условия для инвестиций улучшаются: снижение процентных ставок и стабилизация оценки активов порождают новый оптимизм во всей отрасли. По мере роста ликвидности в Европе, Азиатско-Тихоокеанском регионе и Северной Америке многие инвесторы рассматривают недвижимость как перспективную ставку с точки зрения относительной стоимости по сравнению с другими классами активов. Эти настроения отражаются в глобальных объёмах сделок, которые в 2025 году выросли до $888,6 млрд, что на 14 % больше, чем в предыдущем году. Объёмы в Америке выросли на 22 % до $457,9 млрд, в то время как в регионе EMEA (Европа, Ближний Восток и Африка) рост составил 8 % (до $242,9 млрд). В Азии наблюдался аналогичный подъём: объёмы выросли на 3 % до $187,8 млрд.
Как и при любом наметившемся восстановлении, некоторые сомнения сохраняются. Действительно, большинство лидеров отрасли, опрошенных для нынешнего выпуска «Новых тенденций в недвижимости», не прогнозируют V-образную траекторию роста. Вместо этого они выступают за стратегии терпеливого ожидания, что отражает продолжающуюся осторожность в вопросах геополитики и экономической неопределённости, перекликающуюся с настроениями прошлого года. Учитывая неоднозначную картину, респонденты ищут возможности для диверсификации, чтобы хеджировать последствия неожиданных событий.
Тема диверсификации проявляется во всех географических регионах, секторах и классах активов. В одних регионах цены упали сильнее, чем в других, что указывает на необходимость глобального подхода для извлечения выгоды. Параллельно с этим капитал продолжает течь в альтернативные классы активов, такие как инфраструктура, прямые инвестиции и частное кредитование: 60 % инвесторов теперь рассматривают их как прямых конкурентов недвижимости (или относят их к той же категории).
Пулы капитала также меняются: всё больше инвестиций поступает от фондов прямых инвестиций, семейных офисов, состоятельных частных лиц, местных инвесторов и через «капитал домохозяйств». Под капиталом домохозяйств в данном контексте понимается розничный капитал в самом широком смысле, направляемый или контролируемый физическими лицами через пенсионные планы с установленными взносами, страховые оболочки или семейные офисы. Результатом становится более гибкий и распределённый рынок капитала. Между тем, структуры финансирования всё чаще ориентируются на заёмный, а не на собственный капитал, особенно в США, где новые механизмы финансирования продолжают играть жизненно важную роль.
По мере того как поставщики финансовых услуг осваивают технологии распределённого реестра, токенизация переходит из разряда маргинальных явлений в мейнстрим, причём лидируют здесь игроки рынка прямых инвестиций. В условиях усложняющегося ландшафта финансирования многие традиционные институты инвестируют более активно напрямую с баланса, используя фонды избирательно, а не по умолчанию.
Несмотря на инвестиционную неопределённость вокруг данного класса активов и будущего ИИ, активы «новой экономики», такие как дата-центры, остаются приоритетным сектором для инвестиций третий год подряд. Между тем, так называемые «операционные» сектора — студенческое жильё, дома престарелых, логистика и социальная инфраструктура — всё чаще включаются в повестку дня: инвесторы делают ставку на то, что они могут обеспечить более высокую и стабильную доходность, чем традиционные активы.
В 2026 году большая стабильность в вопросах инфляции и процентных ставок, безусловно, поддерживает многие рынки недвижимости. Но это должно быть сбалансировано с волатильной геополитикой и сложными экономическими условиями в эпоху деглобализации.
Прошлогодний отчёт отражал обеспокоенность отрасли по поводу Украины, Израиля и Газы, а также тарифов «Дня освобождения» — всё это способствовало тому, что объёмы инвестиций оставались «приглушёнными» на протяжении большей части 2025 года. Тарифы сохраняются в той или иной форме, а геополитическая неопределённость теперь распространилась на Ближний Восток и дошла до Венесуэлы и Гренландии. Год спустя представители индустрии полагают, что существует «реальный риск» того, что влияние на инвестиции в 2026 году может быть точно таким же. Даже если волатильность неизбежна, она всё равно требует ответных действий. Как выразился один из респондентов из США: «У инвесторов нет роскоши сидеть в стороне, у них есть обязательства, которые необходимо обеспечивать».
Как отметил один из респондентов, «невозможно по-настоящему застраховаться от вспышек, потому что это бинарные события», добавляя: «Я видел много геополитических вех — 11 сентября, Украина, война в Персидском заливе — обычно происходит небольшой скачок, а затем всё продолжается. Думаю, и сейчас будет так же, если не случится чего-то действительно масштабного». Несмотря на это мнение, «диверсификация» как прагматичный ответ является повторяющейся темой среди интервьюируемых. «Недвижимость рассчитана на пяти-десятилетний срок, но мы находимся в периоде смены мирового порядка, и это не учитывается», — говорит глава отдела недвижимости инвестиционного банка. «Нам нужно научиться думать обо всём совершенно иначе, но диверсификация имеет огромное значение». Инвестиционный банкир из США проводит параллели с 1930-ми годами, когда «растущий конфликт и колоссальные перемены, финансовая волатильность и инфляционная среда» обожгли инвесторов, не имевших диверсификации по типам активов и географии. Глобальный инвестиционный менеджер добавляет: «Впервые за 20 лет диверсификация стала важнейшей частью истории. Сжатие ставок капитализации делало её менее актуальной, но теперь она станет центральным драйвером вашей доходности».
Лучшие города для инвестиций в недвижимость в 2026 году
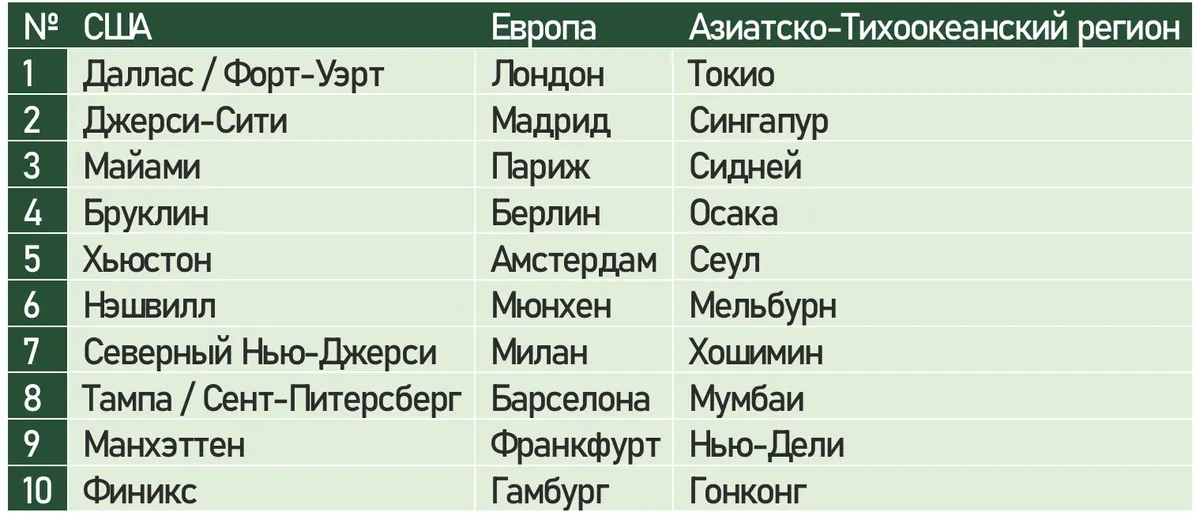
Источник: Региональные отчёты о новых тенденциях на рынке недвижимости за 2026 год, PwC
Ценообразование на многих рынках Европы и Азиатско-Тихоокеанского региона также оценивается как упавшее достаточно низко, чтобы предложить привлекательное соотношение риска и доходности. Ещё одним плюсом является то, что рынки арендаторов остаются относительно здоровыми даже перед лицом слабых экономических условий. В целом, интервью отражают твёрдую убежденность в том, что устойчивые качества недвижимости должны проявиться в полной мере, несмотря на волатильность. Компромиссы между переоценкой и риском очевидны в ритейле и офисах. Оба сектора рассматриваются как весьма перспективные для инвестиций на отдельных рынках. В частности, продуктовый ритейл и местные торговые центры привлекают инвесторов во всех трёх регионах. Данные MSCI показывают, что на офисы в 2025 году пришлось $195,80 млрд в сделках, что на 18 % больше в годовом исчислении и является самым крупным сдвигом в распределении активов среди всех секторов, несмотря на сохраняющиеся проблемы с заполняемостью после пандемии. В интервью оба сектора выделяются как важные контрциклические инструменты в 2026 году.
Ключевые тенденции
1. Дилеммы дата-центров
Лидеры отрасли в США, Европе и Азии единодушны: дата-центры — это возможность номер один в 2026 году. Но этот класс активов подразумевает не только потребность в финансировании. По оценкам Morgan Stanley, глобальные расходы на центры обработки данных в период до 2028 года достигнут $3 трлн.
Драйвером спроса на дата-центры является появление искусственного интеллекта. Пять крупнейших технологических компаний потратят около $660 млрд на развитие ИИ в 2026 году, что на 60 % больше, чем в прошлом году. Учитывая огромные объёмы капитала, которые потребуются в ближайшие годы, на прочность будут испытаны даже самые крупные балансы.
Риски того, что инвестиции пойдут либо очень хорошо, либо очень плохо, не остаются без внимания лидеров рынка недвижимости. «Самый большой риск заключается в том, что все эти проекты очень масштабны — откуда возьмётся капитал для выхода?» — задаётся вопросом банковский специалист по недвижимости. «С другой стороны, цифры настолько огромны, что стоит провести две-три такие сделки, и план на год выполнен».
Также следует учитывать операционные риски, включая потенциальное устаревание из-за технологического прогресса, риски, связанные с арендой, рост выбросов углекислого газа, неопределённое влияние на энергосети и относительную незрелость рынка сделок — всё это создаёт определённые трудности.
Усложняющаяся среда находит отражение в динамике акций компаний, связанных с ИИ, на фондовом рынке, где в последние месяцы наблюдалась значительная волатильность. Банковские аналитики указывают на более высокий уровень дифференциации инвесторов и растущую обеспокоенность по поводу разрушения существующих бизнес-моделей. Индустрия недвижимости не застрахована от этих опасений. В неспокойных инвестиционных водах мастерство навигации докажет свою ценность.
2. Возрождение ритейла
Инвестиции в торговую недвижимость снова вернулись в списки покупок инвесторов, так как сектор выигрывает от значительной переоценки и дефицита предложения. В Великобритании ритейл был самым эффективным сектором в отдельные периоды прошлого года, обеспечив общую доходность в 9,2 % к третьему кварталу, в то время как Азиатско-Тихоокеанский регион продолжал предлагать возможности, обусловленные ростом населения и доходов. В США в активных торговых центрах (за исключением региональных моллов) наблюдались самые высокие показатели оценки за десятилетие.
Подъём в ритейле начался после длительного периода сложных рыночных условий, которые обострились во время пандемии. Но эта история низкой результативности подготовила почву для более позитивного сценария, подкреплённого оптимизацией предложений и более привлекательной отдачей на капитал. «Ритейл снова стал пригоден для инвестиций и, вероятно, является самым интересным сектором из всех», — говорит инвестиционный банкир из США.
В 2025 году глобальные объёмы сделок в сфере ритейла выросли на 7 % до $125 млрд, даже несмотря на ограничения со стороны предложения. Тем не менее, инвесторы оставались избирательными, сосредоточив основное внимание на узком круге объектов «первой необходимости», включая магазины шаговой доступности, торговые центры с продуктовым якорем и форматы малой площади. В США торговые площадки под открытым небом, как правило, демонстрировали лучшие результаты, чем закрытые моллы.
На рынках финансирования были отмечены знаковые сделки. В декабре Bain Capital и 11North Partners привлекли $1,6 млрд для совместного предприятия, нацеленного на высококачественные и требующие реновации центры с продуктовыми якорями. В Великобритании инвесторы отметили растущую тенденцию обратного выкупа магазинов продуктовыми ритейлерами, вызванную привлекательными ценами по сравнению с арендными ставками. Между тем, во всём мире сегменты розничной торговли, включая моду и товары для дома, стремились укрепить свои портфели магазинов, поскольку физический шопинг вновь подтвердил свои преимущества перед онлайн-покупками. В Европе арендные ставки в премиальном сегменте достигли уровня на 11 % выше своих пандемийных минимумов.
По мере того как ритейл обретает второе дыхание, инвесторы предостерегают от излишней восторженности. Сдерживающие факторы включают отсутствие объёмов строительства, при этом высокие затраты на возведение объектов и медленные сроки получения разрешений, вероятно, будут оказывать давление в 2026 году. Тем не менее, лица, принимающие решения, уверены, что тренд на «бегство в качество» вознаградит тех, кто сможет приобрести успешные локации с проверенным пешеходным трафиком и устойчивой структурой расходов.
3. Смена потоков капитала
Недвижимость, которую когда-то считали консервативным активом, готова ускорить свою трансформацию в многогранную экосистему, характеризующуюся конвергенцией областей, углублением профессионализма инвесторов и пересечением динамики публичных и частных рынков. Этот переход находит отражение в расширении источников финансирования, глобальных (а не локальных) инвестиционных потоках и росте сложных финансовых структур — всё это предъявляет новые требования к стратегии и управлению рисками.
Под влиянием пенсионных реформ, концентрации технологий на публичных рынках и требований, связанных с ростом продолжительности жизни, институциональные инвесторы увеличили своё присутствие на частных рынках, в прямых инвестициях и на платформах в стиле private equity. Пенсионные фонды, страховщики, суверенные фонды благосостояния и менеджеры альтернативных активов теперь размещают капитал в таких масштабах и объёмах, которые были немыслимы 20 лет назад, причём недвижимость всё чаще ставится в один ряд с инфраструктурой, частным кредитованием и прямыми инвестициями.
Новой тенденцией является растущее влияние частного капитала. В Европе и США фонды прямых инвестиций, семейные офисы, состоятельные частные лица и местные инвесторы становятся всё более заметными источниками финансирования. В Азиатско-Тихоокеанском регионе эта тенденция выражена ещё ярче: приток средств обеспечивают расширяющиеся семейные офисы, частные банки, страховщики и суверенные фонды. В совокупности эти изменения указывают на структурный сдвиг в сторону более гибкого акционерного финансирования в предстоящем году.
Самым быстрорастущим сегментом является «капитал домохозяйств» — розничный капитал в самом широком смысле. Согласно последнему отчёту PwC Asset and Wealth Management Revolution, прогнозируется, что объём розничных активов под управлением вырастет со $139 трлн сегодня до $200 трлн к 2030 году. Этот тип капитала имеет свои уникальные потребности, и его растущее влияние требует специальной реакции со стороны отрасли, включая повышенное внимание к обучению, соблюдению нормативных требований и более сложной отчётности.
Как именно это проявится, пока неясно, но меняющийся характер — как и объём — капитала, поступающего в недвижимость, несомненно, важен для её эволюции наряду с переходом к операционным активам, растущим пересечением с инфраструктурой и влиянием технологий и задач по декарбонизации.
Оригинал: https://the-tenge.kz/articles/pwc-real-estate-global-outlook