Психологическая ловушка финансовой уязвимости
Как тревога и импульсивные расходы поглощают когнитивные ресурсы и блокируют рост доходов
Изображение: jcomp/Magnific
Финансовые ограничения воздействуют на домохозяйства не только через нехватку средств, но и через стресс, который поглощает время и когнитивные ресурсы, снижает производительность и ухудшает финансовые решения. При этом данный канал редко учитывается в традиционных моделях потребления, сбережений и предложения труда. В этой статье THE TENGE рассматривает исследование экономистов Дмитрия Сергеева, Чэня Ляня и Юрия Городниченко, основанное на опросе 10 тыс. работающих американцев и теоретической модели. Авторы показывают, что долгосрочные последствия финансового стресса зависят от способности домохозяйств учитывать его будущие издержки. Одни формируют дополнительные сбережения и постепенно снижают финансовую уязвимость, тогда как другие могут оказаться в устойчивой ловушке низких накоплений, стресса и снижения доходов.
Финансовый стресс связан прежде всего с ликвидностью, а не только с уровнем дохода
Финансовая уязвимость определяется не только размером текущего дохода, но и наличием средств, которые можно быстро использовать при возникновении непредвиденных расходов. Даже домохозяйство с относительно стабильным заработком может испытывать сильный стресс, если не располагает сбережениями и вынуждено регулярно обращаться к кредитам.
Для оценки этой уязвимости авторы спросили участников исследования, смогли бы они покрыть внезапный расход в размере $2 тыс. Около 9,8 % респондентов заявили, что не смогли бы найти необходимую сумму даже с помощью заёмных средств. Ещё 44 % были бы вынуждены взять деньги в долг. Только 46,2 % смогли бы оплатить такой расход без дополнительного заимствования. Таким образом, более половины работающих американцев не располагали достаточным запасом ликвидности для самостоятельного покрытия относительно крупного финансового шока.
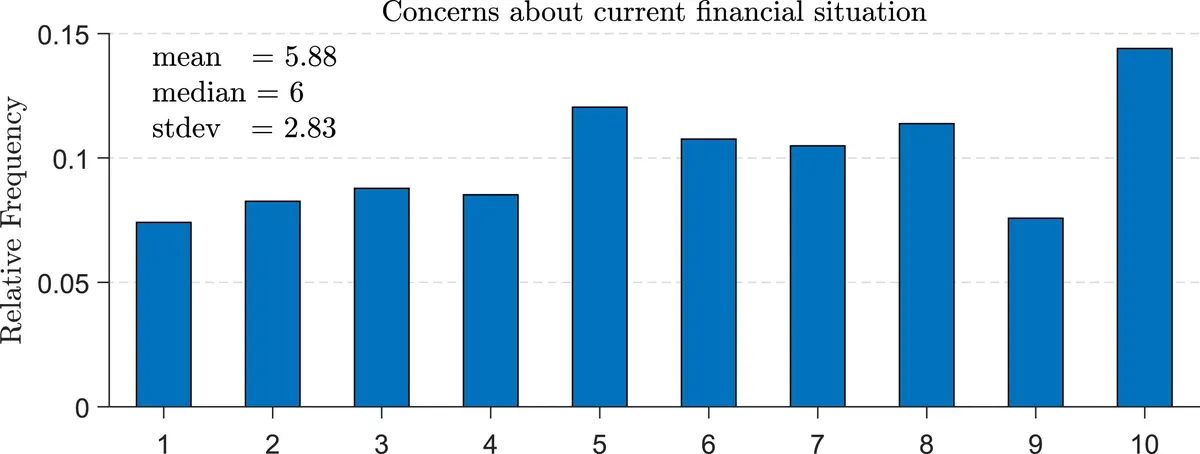
Рисунок 1. Качественная оценка финансового стресса
Источник: Д. Сергеев, Ч. Лянь, Ю. Городниченко / Обзор экономических исследований (Журнал «The Review of Economic Studies»)
Недостаток ликвидности сопровождался более высоким уровнем финансового стресса. Среди респондентов, которые не смогли бы оплатить непредвиденный расход, средняя оценка беспокойства составляла 7,4 балла из 10. У тех, кому потребовалось бы заимствование, показатель достигал 6,8 балла. Среди домохозяйств, способных покрыть расход самостоятельно, уровень стресса был заметно ниже — 4,7 балла.
Последствия финансового стресса и роль финансовых ограничений
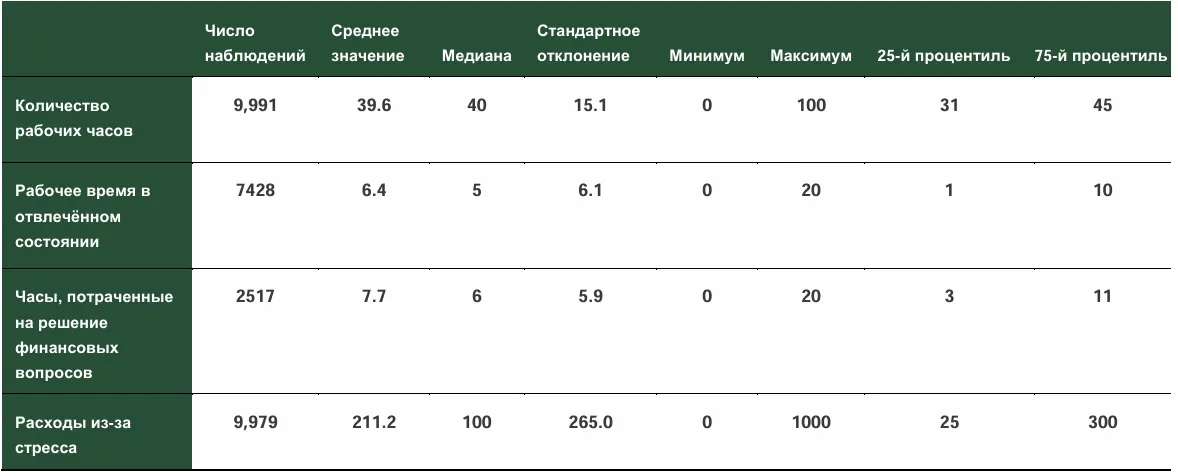
При средней продолжительности рабочей недели в 39,6 часа респонденты сообщали, что денежные проблемы отвлекают их от работы в среднем на 6,4 часа в неделю, или примерно на 16 % рабочего времени. Медианное значение составило 5 часов.
Отдельно участники оценивали время, непосредственно затрачиваемое на финансовые вопросы — планирование платежей, поиск средств и управление обязательствами. В среднем этот показатель достигал 7,7 часа в неделю, а медианное значение составляло 6 часов.
Таблица 1. Количественные показатели последствий финансового стресса
Источник: Д. Сергеев, Ч. Лянь, Ю. Городниченко / Обзор экономических исследований (Журнал «The Review of Economic Studies»)
Потери времени увеличивались вместе с интенсивностью финансового стресса. Повышение его оценки на один балл по десятибалльной шкале было связано примерно с одним дополнительным часом отвлечения от работы и одним дополнительным часом, посвящённым решению финансовых проблем.
Стрессовые расходы и замкнутый круг нехватки сбережений
Финансовый стресс влияет не только на трудовую продуктивность, но и на структуру потребления. Респонденты сообщали, что тратили на покупки, связанные со стремлением снизить финансовое беспокойство, в среднем $211 в неделю. Медианное значение было заметно ниже и составляло $100, что указывает на высокую неоднородность таких расходов: у большинства участников они были относительно умеренными, тогда как у части респондентов достигали значительных объёмов.
Интенсивность стрессовых расходов возрастала вместе с уровнем беспокойства. Повышение оценки финансового стресса на один балл по десятибалльной шкале было связано с увеличением таких трат примерно на $7-8 в неделю. При этом речь идёт о самооценках респондентов, поэтому результаты отражают устойчивую связь, но не позволяют однозначно установить причинность.
Данный механизм способен усиливать финансовую уязвимость домохозяйств. Покупки дают краткосрочное эмоциональное облегчение, однако одновременно сокращают средства, которые могли быть направлены на формирование финансовой подушки. Меньший объём сбережений повышает вероятность того, что следующий непредвиденный расход придётся покрывать за счёт долга.
В результате формируется замкнутый круг: финансовое беспокойство стимулирует дополнительные траты, расходы замедляют накопление сбережений, а отсутствие резервов усиливает будущий стресс. Поэтому психологические последствия нехватки денег могут сами препятствовать выходу домохозяйства из состояния финансовой уязвимости.
Осведомлённость, наивность и разные стратегии накопления
Влияние финансового стресса на сбережения зависит от того, учитывает ли домохозяйство его будущие экономические последствия. Авторы модели разделяют домохозяйства на осведомлённые и наивные. Это различие отражает не общий уровень интеллекта или финансовой грамотности, а способность включать будущие издержки стресса в текущие решения о потреблении и накоплении.
Осведомлённые домохозяйства понимают, что недостаток сбережений может усилить будущий стресс, снизить концентрацию, производительность и трудовые доходы. Поэтому у них возникает дополнительный мотив формировать финансовую подушку. В модели такие домохозяйства сберегают больше, чем в ситуации, когда финансовый стресс отсутствует, несмотря на его текущее негативное влияние на заработок.
Этот мотив сохраняется даже при временно низких доходах. Домохозяйства ограничивают текущее потребление, чтобы быстрее отдалиться от финансового ограничения и сократить будущие психологические издержки. В результате они постепенно накапливают активы и не остаются надолго в состоянии финансовой уязвимости.
Наивные домохозяйства, напротив, не полностью учитывают, как сегодняшний недостаток сбережений повлияет на будущий стресс и доходы. Они принимают решения так, будто финансовое беспокойство не будет сокращать их когнитивные и временные ресурсы в последующих периодах. Поэтому дополнительного мотива к накоплению у них не возникает.
Более того, текущий стресс уже снижает их продуктивность и доходы, оставляя меньше средств для сбережений. В результате различия в понимании будущих последствий формируют противоположные траектории: осведомлённые домохозяйства используют накопления как защиту от стресса, тогда как наивные чаще остаются вблизи финансового ограничения. При этом такое разделение является элементом теоретической модели, а не прямой классификацией участников опроса.
Финансовый стресс как психологическая ловушка бедности
Авторы показывают, что финансовый стресс способен превратить временную нехватку средств в устойчивое состояние финансовой уязвимости. Однако для возникновения такой ловушки одного стресса недостаточно. Ключевым условием становится неспособность домохозяйства полностью учесть его влияние на будущую производительность, доходы и сбережения.
Текущий стресс сокращает время и внимание, доступные для работы, что снижает трудовые доходы. Одновременно домохозяйство не формирует достаточного резерва для защиты от будущих финансовых трудностей. Более низкие доходы ограничивают возможности накопления, а отсутствие сбережений сохраняет близость к финансовому ограничению.
В результате формируется самоподдерживающийся механизм:
финансовые ограничения → рост стресса → снижение продуктивности и доходов → сокращение сбережений → сохранение финансовых ограничений.
В базовой калибровке модели при полной наивности доля домохозяйств, находящихся у финансового ограничения, достигает 14,4 %. Даже при восстановлении доходов часть из них не накапливает достаточных активов и продолжает испытывать стресс.
Почему дополнительная ликвидность может повысить трудовые доходы
В стандартных экономических моделях рост богатства обычно снижает предложение труда: получив дополнительные средства, человек может позволить себе меньше работать. Авторы показывают, что для финансово уязвимых домохозяйств этот эффект может быть слабее или действовать в обратном направлении.
Дополнительная ликвидность увеличивает расстояние до финансового ограничения и снижает интенсивность беспокойства о текущих платежах. Высвобождённые время и внимание могут быть направлены на выполнение рабочих задач, что повышает продуктивность и заработок. Поэтому денежная помощь способна влиять на доходы не только через рост потребления, но и через восстановление трудоспособности.
Этот канал особенно силён среди домохозяйств, находящихся в непосредственной близости к финансовому ограничению. Для них даже относительно небольшой запас средств может уменьшить отвлечение от работы и снизить вероятность ошибок. По мере накопления активов эффект ослабевает, поскольку финансовый стресс перестаёт существенно ограничивать когнитивные ресурсы.
При этом положительное влияние ликвидности на заработок не является универсальным. В модели оно наиболее выражено у наивных домохозяйств, которые до получения дополнительных средств оставались в состоянии устойчивого стресса. У осведомлённых домохозяйств рост богатства может, напротив, снизить интенсивность труда, поскольку ослабевает их дополнительный мотив к накоплению.
Финансовый стресс, неравенство и распределение богатства
Финансовый стресс способен усиливать имущественное неравенство, поскольку домохозяйства по-разному реагируют на близость к финансовому ограничению. В модели авторов различия в поведении постепенно превращаются в устойчивый разрыв в накопленных активах.
Осведомлённые домохозяйства воспринимают сбережения как способ снизить будущие психологические и экономические издержки. Поэтому они формируют дополнительный резерв и со временем перемещаются в более обеспеченную часть распределения богатства. Даже при временно низком доходе такие домохозяйства стремятся сохранить положительные накопления, чтобы не возвращаться к состоянию финансового стресса.
У наивных домохозяйств дополнительный мотив к сбережению отсутствует. Снижение текущих доходов оставляет им меньше ресурсов для накопления, поэтому значительная часть таких домохозяйств концентрируется вблизи финансового ограничения. В результате различия в способности учитывать будущие последствия стресса приводят к расхождению финансовых траекторий даже при сопоставимых доходных рисках.
Новый канал воздействия государственных трансфертов
Государственные трансферты обычно рассматриваются как инструмент поддержки потребительского спроса. Авторы выделяют дополнительный канал их воздействия. Денежная выплата увеличивает ликвидные активы домохозяйства, снижает финансовый стресс и высвобождает время и внимание для продуктивной работы. В результате трансферт может поддерживать не только потребление, но и предложение труда, заработки и совокупный выпуск.
Данный механизм меняет стандартную логику рикардианской эквивалентности. В модели без финансового стресса выплата, профинансированная государственным долгом, не влияет на экономическую активность. Домохозяйства понимают, что рост долга приведёт к будущим налогам, и не воспринимают трансферт как увеличение своего совокупного богатства. Однако при наличии финансового стресса значение имеет не только объём ресурсов за весь жизненный цикл, но и момент их получения. Дополнительные средства сегодня ослабляют текущее ограничение ликвидности и сокращают связанные с ним потери продуктивности.
Результаты опроса подтверждают, что стимулирующие выплаты воспринимались домохозяйствами как средство снижения финансового давления. Получатели выплат периода пандемии оценили их способность уменьшить финансовое беспокойство в медианные 5 баллов из 10. Однако этот показатель основан на самооценке и не измеряет фактическое влияние трансфертов на производительность или доходы.
В калиброванной модели увеличение государственного долга, сопоставимое с его расширением во время пандемии COVID-19, повышает совокупный выпуск на 0,98 %. Эффект формируется исключительно через снижение финансового стресса и увеличение продуктивного труда. Авторы не включают в расчёт традиционный канал роста спроса и номинальные жёсткости, которые могли бы дополнительно усилить воздействие фискального стимулирования.
Заключение
Исследование показывает, что финансовые ограничения создают для домохозяйств более широкие издержки, чем простая нехватка средств. Финансовый стресс поглощает время и внимание, снижает продуктивность, влияет на потребление и ослабляет способность формировать сбережения. Поэтому отсутствие ликвидной подушки может ухудшать не только текущее благосостояние, но и будущие трудовые доходы.
Долгосрочные последствия зависят от того, учитывает ли домохозяйство влияние будущего стресса при принятии текущих решений. Осведомлённые домохозяйства получают дополнительный мотив к накоплению и постепенно удаляются от финансового ограничения. Наивные домохозяйства сберегают меньше и могут оказаться в самоподдерживающемся цикле низких активов, стресса и снижения доходов. В результате финансовый стресс становится механизмом воспроизводства имущественного неравенства и психологической ловушки бедности.
Полученные выводы расширяют и представление о фискальной политике. Денежные трансферты способны поддерживать экономику не только через рост потребления, но и через снижение финансового стресса, восстановление продуктивности и увеличение выпуска. Особенно заметным такой эффект может быть среди домохозяйств, находящихся вблизи финансового ограничения.
При этом опросные данные преимущественно отражают взаимосвязи, тогда как оценки ловушки бедности, распределения богатства и макроэкономического эффекта трансфертов получены в рамках теоретической модели. Тем не менее исследование показывает, что ликвидные сбережения следует рассматривать не только как средство сглаживания потребления, но и как фактор производительности, финансовой устойчивости и долгосрочного благосостояния.
Оригинал: https://the-tenge.kz/articles/psikhologicheskaya-lovushka-bednosti