Депозиты в экономике: итоги месяца
Приток средств в национальной валюте обеспечил рост депозитной базы, тогда как укрепление теңге и низкая доходность валютных вкладов ускорили дедолларизацию.
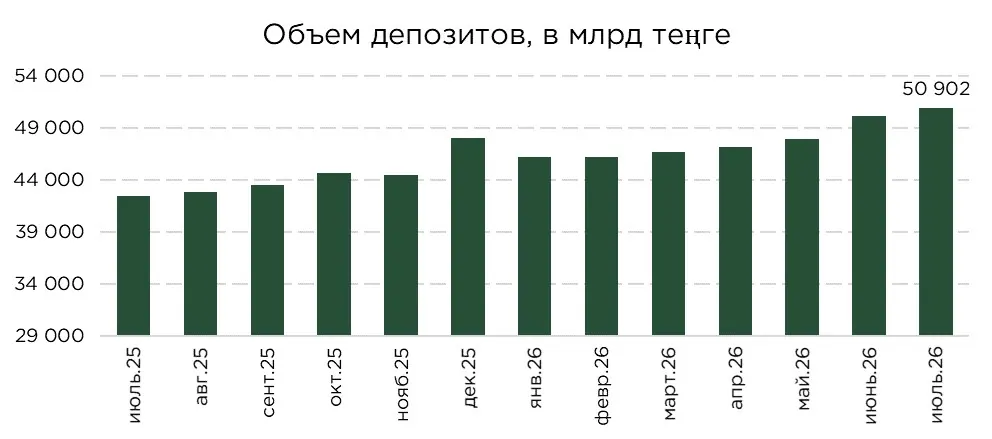
Депозитная база банков в июле продолжила расширяться, однако темпы её прироста заметно замедлились. За месяц объём вкладов увеличился на ₸743,6 млрд против ₸2,2 трлн в июне и по итогам периода достиг ₸50,9 трлн.
Источник: НБРК
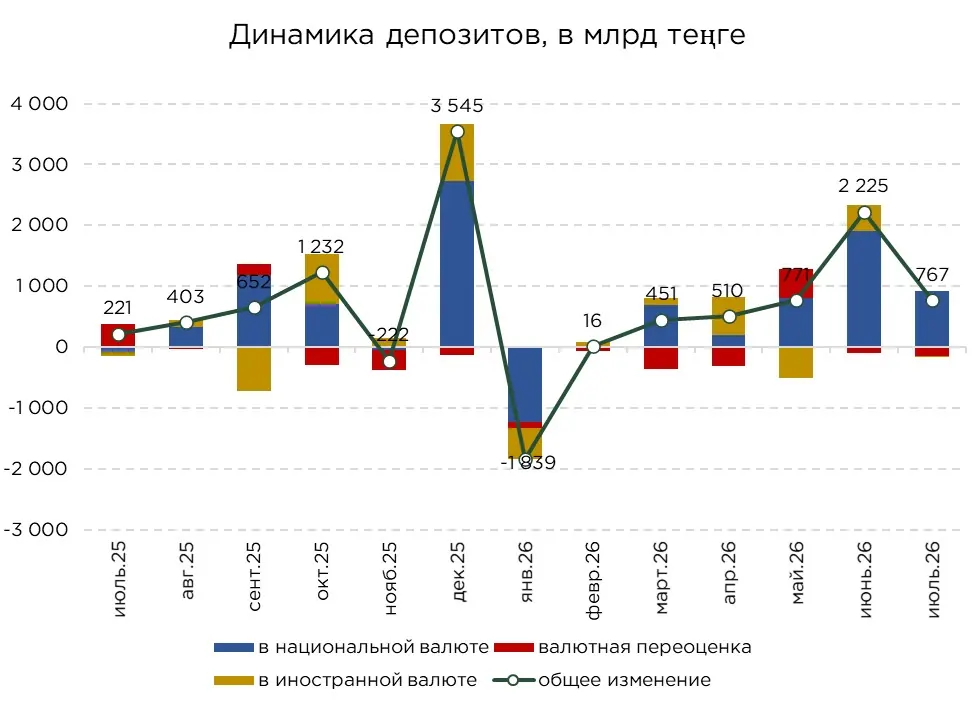
Основным источником роста стали теңговые депозиты, объём которых увеличился на ₸918,9 млрд. В то же время валютные вклады сократились на ₸152,2 млрд. Практически весь отток был связан с отрицательной курсовой переоценкой в размере ₸146,8 млрд, возникшей вследствие укрепления теңге.
Прирост теңговых вкладов был практически поровну распределён между населением и бизнесом. Депозиты физических лиц увеличились на ₸458,6 млрд, юридических лиц на ₸460,3 млрд.
Источник: НБРК, расчёты THE TENGE
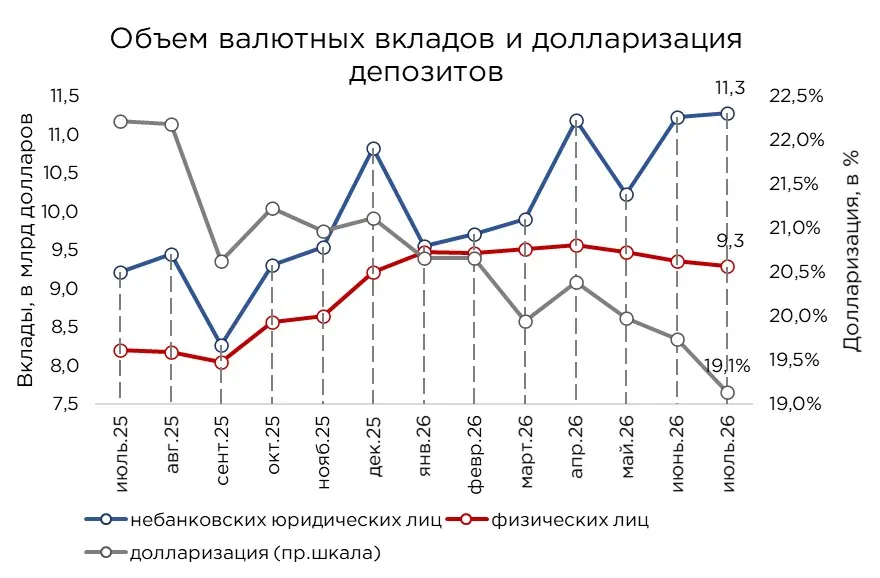
В долларовом выражении объём депозитов в иностранной валюте по итогам июля составил $20,6 млрд, сократившись за месяц на 0,1 %. При этом динамика корпоративного и розничного сегментов была разнонаправленной. Валютные депозиты бизнеса увеличились на 0,4 %, до $11,3 млрд, тогда как вклады населения снизились на 0,6 %, до $9,3 млрд.
Рост валютных средств корпоративного сектора связан с сохранением высоких цен на сырьевые товары на мировых рынках. Благоприятная экспортная конъюнктура поддерживает приток валютной выручки, часть которой аккумулируется на депозитах компаний.
Население, напротив, продолжает постепенно перераспределять сбережения в пользу теңговых инструментов, чему способствуют высокие ставки по депозитам в национальной валюте и укрепление теңге, которое снижает привлекательность хранения средств в иностранной валюте. Дополнительным фактором сокращения валютных вкладов могло стать начало сезона отпусков и связанное с ним увеличение расходов граждан за рубежом.
На фоне роста теңговых депозитов и одновременного сокращения валютных вкладов уровень долларизации депозитной базы снизился за июль на 0,6 п.п., до 19,1 %. В годовом выражении показатель сократился на 3,1 п.п. Дедолларизация наблюдалась в обоих ключевых сегментах: доля валютных вкладов бизнеса уменьшилась на 0,7 п.п., населения на 0,5 п.п.
Сохранению низкого уровня долларизации способствует значительный процентный дифференциал между теңговыми и валютными депозитами. Ставки по вкладам в национальной валюте существенно превышают доходность валютных сбережений. В сочетании с относительно устойчивым курсом теңге это поддерживает привлекательность теңговых инструментов и стимулирует дальнейшее перераспределение средств в пользу национальной валюты.
Источник: НБРК, расчёты THE TENGE
*примечание: пересчёт на курс доллара на конец месяца
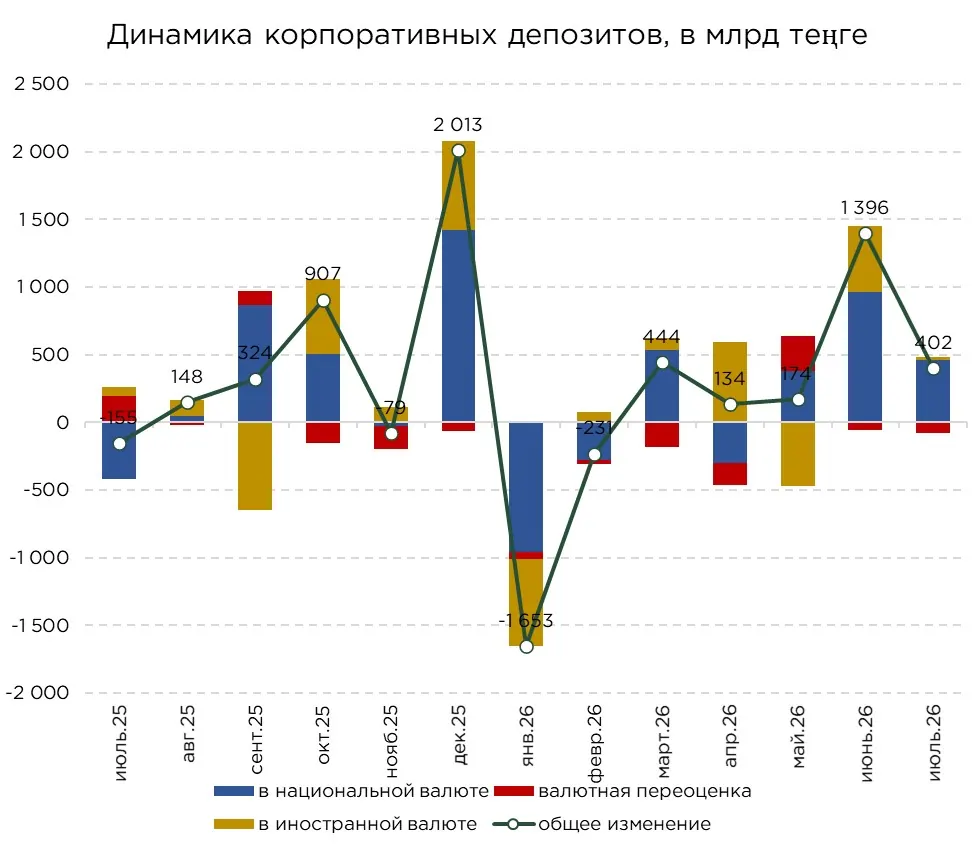
В июле объём корпоративных депозитов увеличился на 1,8 %, или на ₸402,4 млрд, достигнув ₸22,5 трлн. Основной вклад в расширение депозитной базы бизнеса обеспечили теңговые средства, прирост которых составил ₸460,3 млрд. Валютные депозиты, напротив, в теңговом выражении сократились на ₸57,8 млрд.
Укрепление теңге обусловило отрицательную курсовую переоценку на ₸80,1 млрд. Без учёта этого эффекта валютные депозиты бизнеса, напротив, увеличились бы на ₸22,2 млрд.
Умеренная динамика валютных депозитов обусловлена направлением части средств на досрочное погашение корпоративных займов, в том числе валютных кредитов, выданных в первой половине года. В результате приток экспортной и иной валютной выручки частично компенсировался исполнением долговых обязательств бизнеса.
Источник: НБРК, расчёты THE TENGE
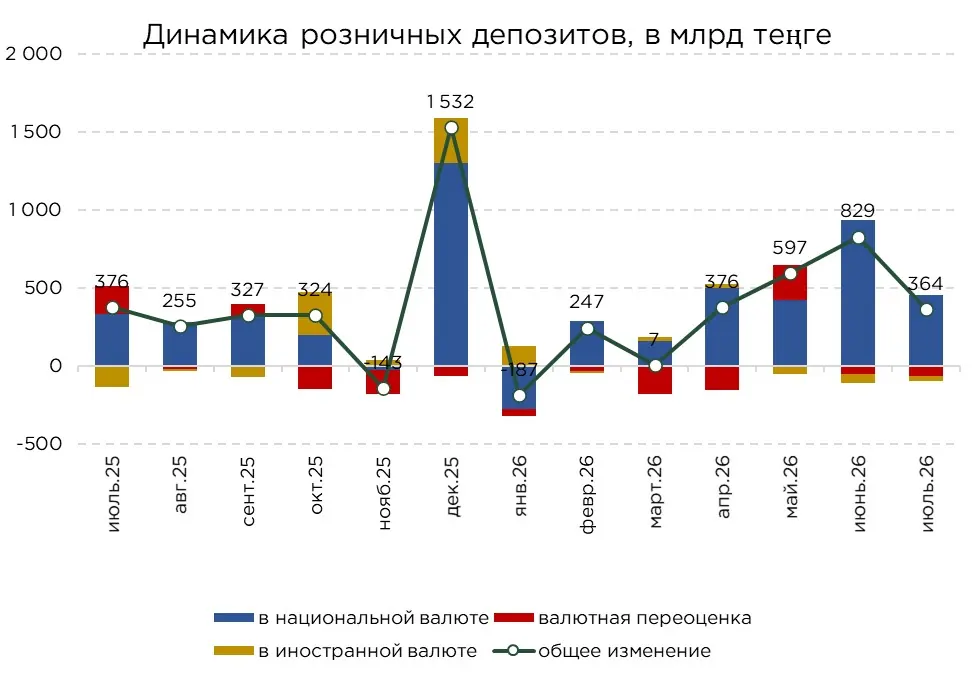
В июле объём розничных депозитов увеличился на 1,3 %, или на ₸364,2 млрд, достигнув ₸28,4 трлн. Рост был полностью обеспечен теңговыми вкладами, которые за месяц увеличились на ₸458,6 млрд. Валютные депозиты, напротив, сократились в теңговом выражении на ₸94,4 млрд.
Источник: НБРК, расчёты THE TENGE
Из общего снижения валютных вкладов ₸66,7 млрд пришлось на отрицательную курсовую переоценку, связанную с укреплением теңге. Без учёта этого эффекта фактический отток средств из валютных депозитов составил около ₸27,7 млрд.
Росту розничной депозитной базы способствует совокупное влияние нескольких факторов. Замедление инфляции и укрепление теңге повышают реальную привлекательность сбережений в национальной валюте, тогда как высокие ставки обеспечивают теңговым депозитам значительное преимущество по доходности перед валютными вкладами.
При этом прирост депозитов распределяется между вкладчиками неравномерно. Основное увеличение приходится на средний сегмент с остатками от ₸15 млн до ₸50 млн, тогда как объём средств в массовом и крупном сегментах сокращается. Расширение розничной депозитной базы обеспечивается преимущественно вкладчиками с относительно высоким уровнем доходов и накоплений.
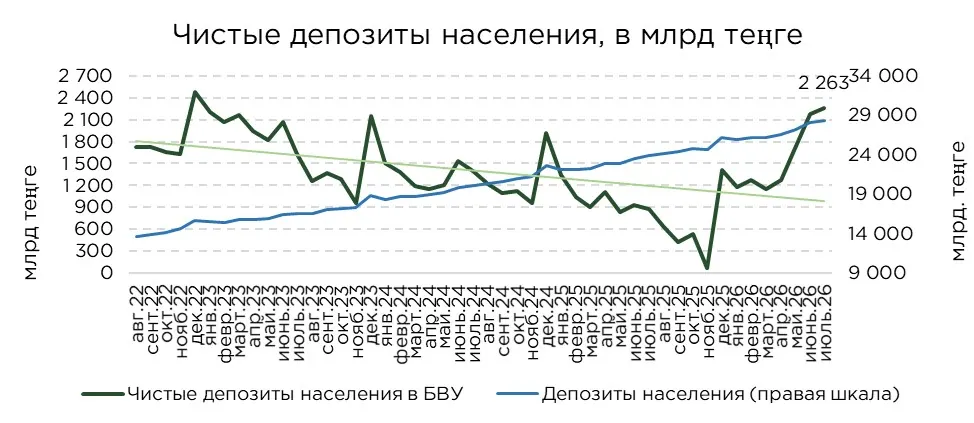
Опережающий рост розничных депозитов при слабой динамике кредитования населения привёл к увеличению чистых сбережений населения в банковской системе (разница между объёмом вкладов и задолженностью по кредитам). По итогам июля показатель вырос на 3,7 %, достигнув ₸2,3 трлн. В годовом выражении прирост составил 158,6 %.
С начала года чистая депозитная позиция населения заметно укрепилась. Тем не менее, на более продолжительном горизонте сохраняется сформировавшаяся с 2022 года тенденция к её сокращению. Основной причиной стало быстрое расширение розничного кредитования, прежде всего, в сегменте необеспеченных потребительских займов, темпы которого на протяжении нескольких лет опережали накопление средств на депозитах.
В текущем году ситуация начала меняться. Ужесточение требований к выдаче необеспеченных потребительских кредитов ограничило дальнейшее наращивание долговой нагрузки и замедлило рост розничного кредитного портфеля. Одновременно высокие ставки поддержали приток средств на теңговые депозиты. В результате разрыв между сбережениями населения в банковской системе и кредитными обязательствами начал расширяться в пользу депозитов.
Источник: НБРК, расчёты THE TENGE
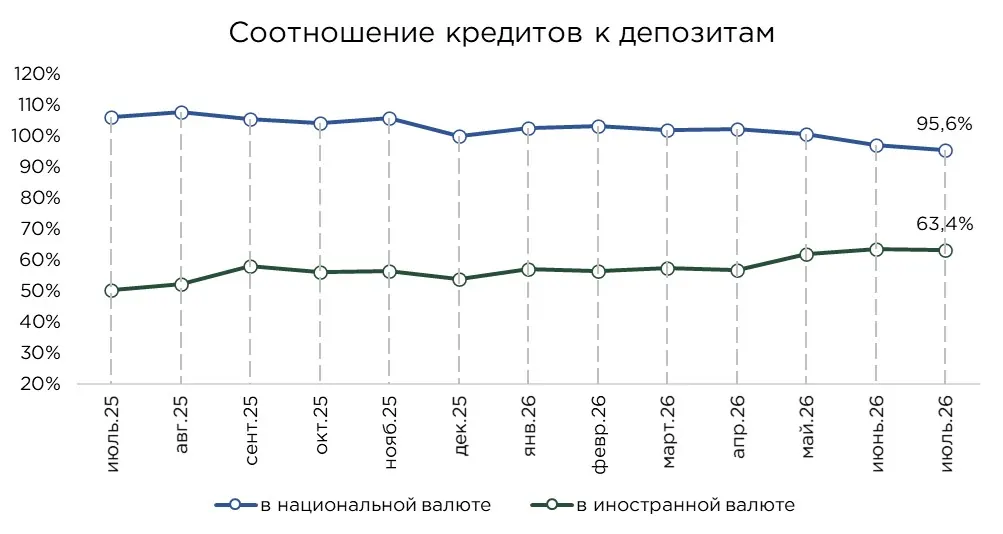
В результате, по итогам июля соотношение теңговых кредитов к депозитам снизилось на 1,4 п.п., до 95,6 %. Улучшение показателя было связано с тем, что приток теңговых депозитов опережал расширение кредитного портфеля. Несмотря на это, текущее значение всё ещё указывает на то, что практически весь объём привлечённого теңгового фондирования уже трансформирован в кредиты.
При таком уровне показателя возможности банков для дальнейшего наращивания кредитования будут во многом зависеть от устойчивости притока новых клиентских средств. Вместе с тем, потенциал кредитной экспансии определяется не только объёмом депозитов, но также действующими пруденциальными требованиями.
Соотношение валютных кредитов к депозитам также снизилось на 0,3 п.п., до 63,4 %. Около двух третей привлечённых валютных средств размещено в кредитном портфеле. Более низкий уровень валютного LDR обусловлен регуляторными ограничениями, необходимостью управления валютными рисками и узким кругом заёмщиков, располагающих устойчивой выручкой в иностранной валюте. В результате значительная часть валютной ликвидности не направляется в кредитование и размещается банками в других ликвидных активах.
Источник: НБРК, расчёты THE TENGE
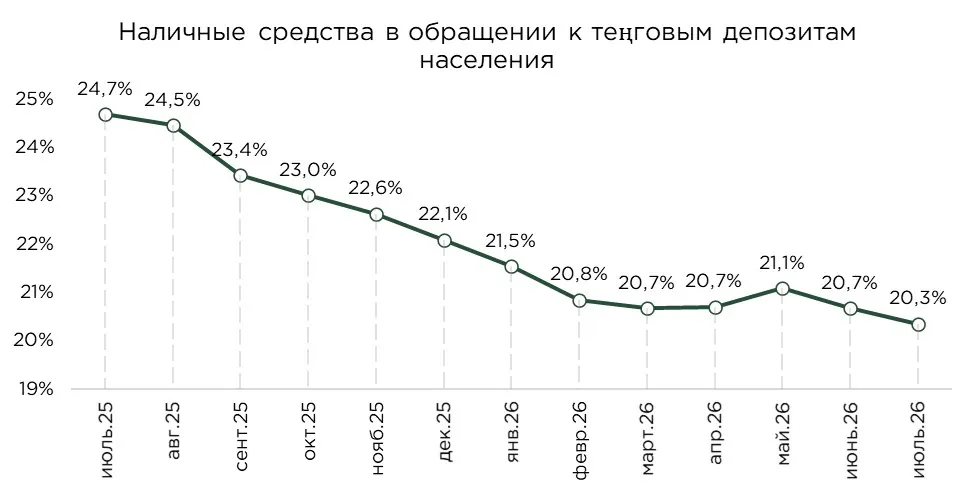
В июле объём наличных денег в обращении увеличился на 0,3 %, достигнув ₸4,9 трлн. При этом теңговые депозиты росли значительно быстрее. В результате отношение наличности к совокупному объёму вкладов в национальной валюте снизилось на 1,9 п.п., до 11,9 %.
Увеличение объёма наличных денег не сопровождается сопоставимым ростом их доли в структуре денежных сбережений. Напротив, основная часть дополнительной ликвидности направляется на банковские счета и депозиты. Высокие процентные ставки повышают привлекательность теңговых вкладов, тогда как возможность оперативного доступа к средствам снижает потребность населения и бизнеса в хранении значительных объёмов наличности.
Источник: НБРК, расчёты THE TENGE
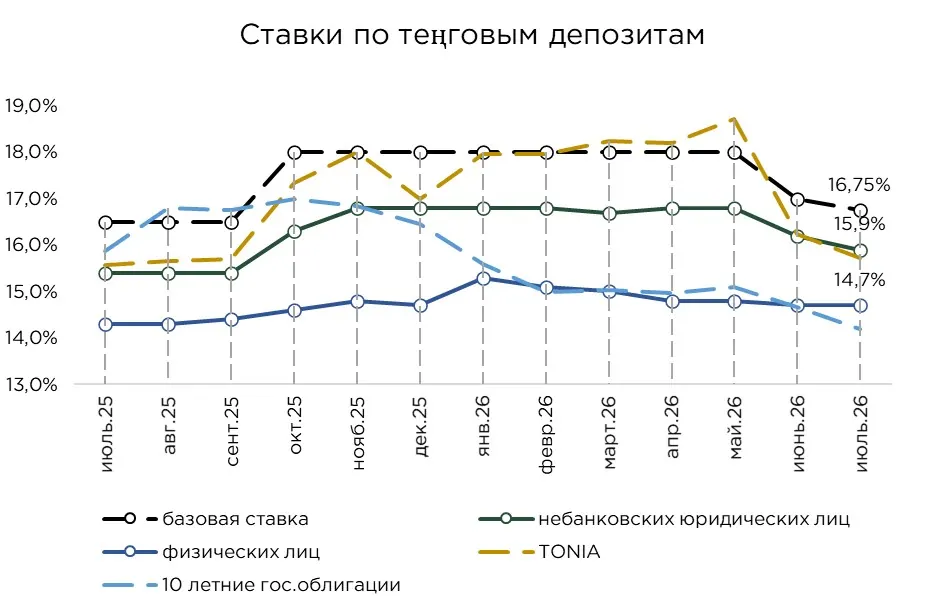
Снижение базовой ставки в июле пока лишь частично отразилось на стоимости банковского фондирования. Доходность розничных депозитов сохранилась на прежнем уровне, тогда как ставки по корпоративным вкладам уменьшились на 0,3 п.п. Реакция рыночных инструментов оказалась более выраженной: ставки на рынке РЕПО и доходность десятилетних государственных облигаций снизились на 0,5 п.п.
Медленная корректировка депозитных ставок объясняется высокой зависимостью банков от клиентского фондирования. Депозиты остаются одним из ключевых источников ресурсов для кредитования, поэтому в условиях конкуренции за ликвидность БВУ предпочитают пересматривать условия привлечения средств постепенно. Слишком быстрое снижение доходности способно вызвать перераспределение вкладов между банками, либо переток средств в государственные облигации, фонды денежного рынка и другие финансовые инструменты.
Особенно высокая чувствительность к ставкам сохраняется в розничном сегменте. При сопоставимых условиях обслуживания доходность вкладов наряду с надёжностью банка и качеством мобильного приложения остаётся одним из главных критериев выбора. Поэтому банки стремятся удерживать привлекательные ставки, опасаясь потери вкладчиков и удорожания стоимости фондирования при замещении выбывающего фондирования.
В корпоративном сегменте депозиты также сохраняют конкурентные преимущества. Их доходность по-прежнему превышает доходность долгосрочных государственных облигаций, а высокая ликвидность и возможность оперативно управлять остатками делают такие продукты удобным инструментом для размещения временно свободных средств бизнеса. Вместе с тем, корпоративные ставки реагируют на изменение рыночных условий быстрее розничных, поскольку условия размещения крупных сумм чаще пересматриваются и согласовываются индивидуально.
Источник: НБРК, расчёты THE TENGE
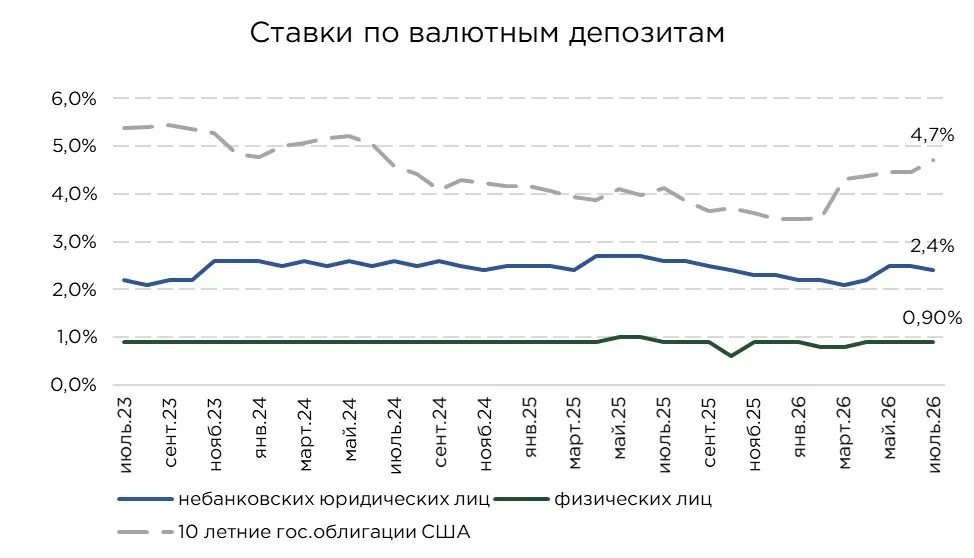
В июле ставки по корпоративным депозитам в иностранной валюте снизились на 0,1 п.п., тогда как доходность розничных валютных вкладов сохранилась на прежнем уровне. При этом доходность американских государственных облигаций за месяц увеличилась на 0,3 п.п, что усилило отставание ставок по валютным депозитам в Казахстане от доходности сопоставимых внешних инструментов.
Значительный процентный дифференциал между теңговыми и валютными вкладами продолжает стимулировать перераспределение сбережений в пользу национальной валюты. Для населения валютные депозиты остаются преимущественно инструментом сохранения валютной позиции и защиты от возможного ослабления теңге. Низкая процентная доходность делает их менее привлекательными для вкладчиков, ориентированных на получение текущего дохода.
Для крупных компаний альтернативой банковским депозитам выступают внешние долговые инструменты. Доходность казначейских облигаций США находилась вблизи 4,7 %, что примерно на 2,3 п.п. превышало среднюю ставку по корпоративным валютным депозитам в Казахстане.
Источник: НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/prirost-depozitov-itogi-mesyatsa