Обзор доходности БВУ: итоги месяца
Прибыльность банковского сектора остаётся высокой, хотя отдельные показатели рентабельности продолжают снижаться.
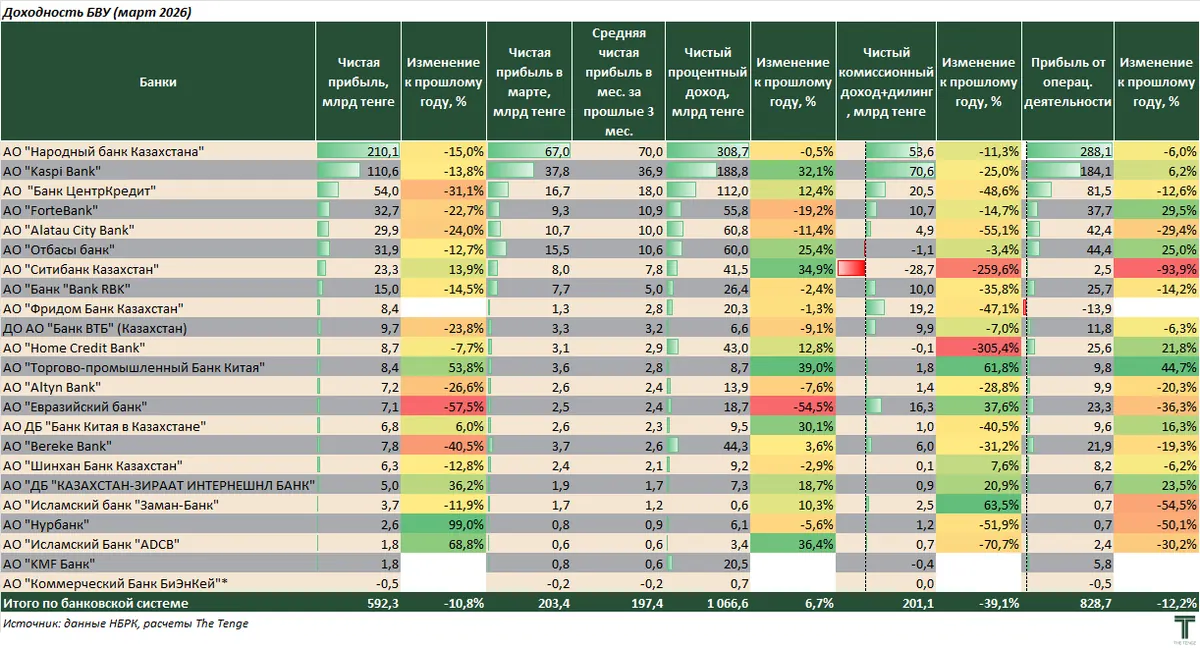
Совокупная чистая прибыль банковского сектора за январь-март составила ₸592,3 млрд. Несмотря на положительный финансовый результат, показатель остаётся ниже уровня аналогичного периода прошлого года на 10,8 %. В марте банки заработали ₸203,4 млрд, что немного выше среднего месячного значения за первый квартал (₸197,4млрд).
Снижение прибыльности сектора во многом связано с сокращением прибыли от операционной деятельности, которая за год сократилась на 12,2 %. Основное давление сформировалось за счёт падения чистого комиссионного дохода и доходов от дилинговых операций, которые снизились на 39,1 %. На этом фоне чистый процентный доход, напротив, продолжил расти и увеличился на 6,7 % г/г. Дополнительным фактором давления на итоговую прибыль стало ускорение роста административных расходов, которые за год увеличились на 13,7 %.
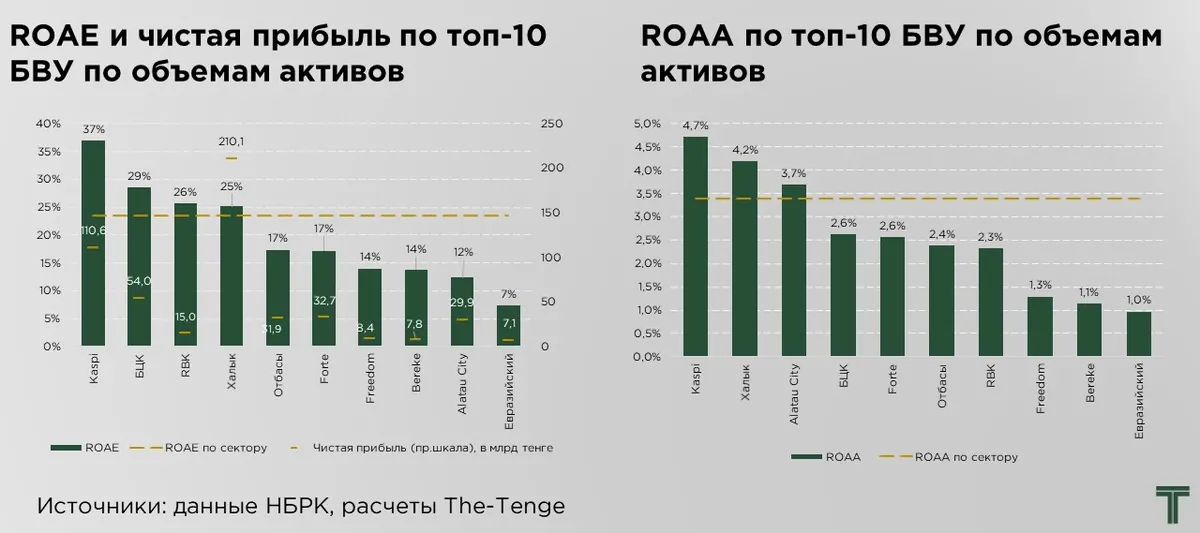
Среди БВУ, более половины чистой прибыли секторе (54,1 %) формируют Халык (₸210,1 млрд) и Kaspi (₸110,6 млрд). Около трети чистой прибыли приходится на 6 банков: БЦК (₸54,0 млрд), Forte (₸32,7 млрд), Отбасы (₸31,9 млрд), Alatau City Bank (₸29,9 млрд), Ситибанк (₸23,3 млрд) и RBK (₸15,0 млрд).
Отрицательный финансовый результат в марте зафиксирован у BNK Bank, у которого убыток за месяц составил ₸0,2 млрд, а с начала года -₸0,5 млрд.
В целом, у большинства БВУ чистая прибыль снизилась по сравнению с аналогичным периодом прошлого года. При этом отдельные БВУ, напротив, продемонстрировали улучшение финансового результата. Freedom Bank получил чистую прибыль в размере ₸8,4 млрд, тогда как годом ранее по итогам марта фиксировал убыток на ₸37,2 млрд. Значительный рост чистой прибыли также наблюдался у Ситибанка (+13,9 %), ТПБ Китая (+53,8 %), КЗИ Банка (+36,2 %), Нурбанка (+99,0 %), ADCB Bank (+68,8 %) и Банка Китая (+6,0 %).
Рентабельность БВУ
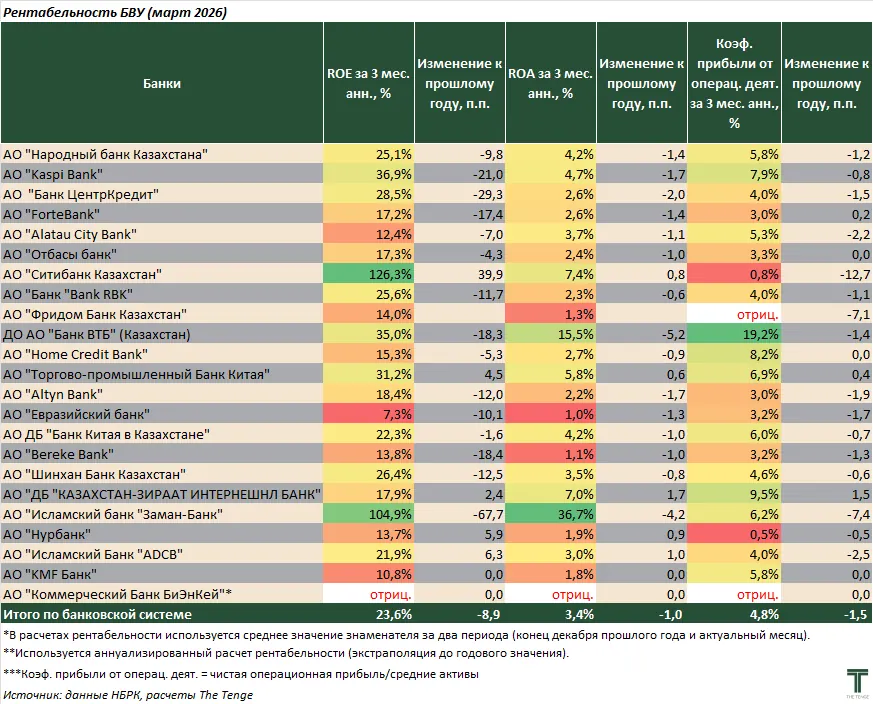
На фоне снижения совокупной чистой прибыли банковского сектора ухудшились и ключевые показатели рентабельности. Рентабельность капитала (ROAE) по сектору за год сократилась на 8,9 п.п. и по итогам марта составила 23,6 %. Снижение показателя наблюдается практически у большинства БВУ.
Исключением стали отдельные банки, где рентабельность капитала, напротив, выросла. Наиболее заметное улучшение ROAE зафиксировано у Ситибанка (+39,9 п.п.). Также положительная динамика наблюдалась у ADCB Bank (+6,3 п.п.), Нурбанка (+5,9 п.п.), ТПБ Китая (+4,5 п.п.) и КЗИ Банка (+2,4 п.п.).
Среди десяти крупнейших банков по размеру активов наиболее высокие значения ROAE сохраняются у Kaspi Bank (36,9 %), БЦК (28,5 %) и Halyk Bank (25,1 %). У остальных крупных БВУ показатель рентабельности капитала находится ниже среднего по сектору уровня.
Аналогичная динамика прослеживается и по рентабельности активов. ROAA банковского сектора за год снизилась на 1,0 п.п. и на конец марта составила 3,4 %. Как и в случае с рентабельностью капитала, сокращение показателя отмечается практически по всему сектору.
При этом отдельные банки смогли улучшить рентабельность активов относительно прошлого года. Увеличение показателя зафиксировано у КЗИ Банка (+1,7 п.п.), ADCB Bank (+1,0 п.п.), Нурбанка (+0,9 п.п.), Ситибанка (+0,8 п.п.) и ТПБ Китая (+0,6 п.п.).
Рост рентабельности у этих банков во многом связан с увеличением чистой прибыли, преимущественно за счёт увеличения чистого комиссионного дохода и доходов от дилинговых операций. Именно эти компоненты прибыли у большинства банков с положительной динамикой рентабельности демонстрировали восстановление или ускоренный рост.
Среди крупнейших банков по активам наиболее высокие значения ROAA отмечаются у Kaspi Bank (4,7 %), Halyk Bank (4,2 %) и Alatau City Bank (3,7 %).
Несмотря на достаточно высокие номинальные значения рентабельности капитала в банковском секторе, оценивать их необходимо не изолированно, а в сопоставлении с рыночной доходностью и безрисковой ставкой в тенге. Высокий ROAE сам по себе ещё не означает, что банк действительно создает экономическую стоимость для акционеров. Для этого рентабельность капитала должна превышать требуемую инвесторами доходность на капитал.
В качестве ориентира требуемой доходности используется стоимость собственного капитала, рассчитанную по модели CAPM для банковского сектора Казахстана. При использовании доходности 5-летних тенговых государственных облигаций в качестве безрисковой ставки, требуемая доходность на капитал по состоянию на март составила 27 %, увеличение за месяц на фоне роста доходности 5-летних тенговых бумаг.
Согласно финансовой теории, превышение ROAE банка над уровнем требуемой доходности позволяет банку формировать добавленную стоимость для акционеров (избыточная доходность). Если же рентабельность капитала ниже стоимости капитала, то даже при положительной чистой прибыли банк фактически не компенсирует инвесторам требуемую доходность с учетом принимаемого риска.
На фондовом рынке Казахстана активно обращаются акции четырёх банков второго уровня: Halyk Bank, Kaspi Bank, БЦК и ForteBank. Сопоставление их ROAE со стоимостью капитала позволяет оценить, какие из банков действительно обеспечивают положительный вклад с создание стоимости для акционеров.
Наиболее высокое значение избыточной доходности для акционеров сохраняется у Kaspi Bank, его показатель создания акционерной стоимости составляет 9,9 п.п. (11,7 п.п. в прошлом месяце). У БЦК результат также остаётся положительным, но значительно более умеренным — 1,5 п.п. (4,3 п.п. в прошлом месяце) В то же время Halyk Bank перешёл в отрицательную зону: разрыв между ROAE и стоимостью капитала составил −1,8 п.п. (0,5 п.п. в прошлом месяце) У ForteBank отрицательное значение ещё более выражено и достигает −9,9 п.п. (−7,0 п.п. в прошлом месяце).
В совокупности, среди публично торгуемых БВУ наиболее эффективным с точки зрения создания акционерной стоимости в текущих условиях выглядит Kaspi Bank. БЦК также сохраняет положительный результат, однако его запас прочности заметно ниже, особенно с учётом необходимости регулярного наращивания капитала для поддержания кредитной активности. Halyk Bank и ForteBank, напротив, демонстрируют отрицательный вклад в создание рыночной стоимости для акционеров.
Процентный спред и маржа БВУ РК.
Процентная маржа — рассчитывается как отношение чистого процентного дохода к средним доходным активам или к средним активам.
Процентный спред — разница между средней доходностью активов и средней стоимостью обязательств.
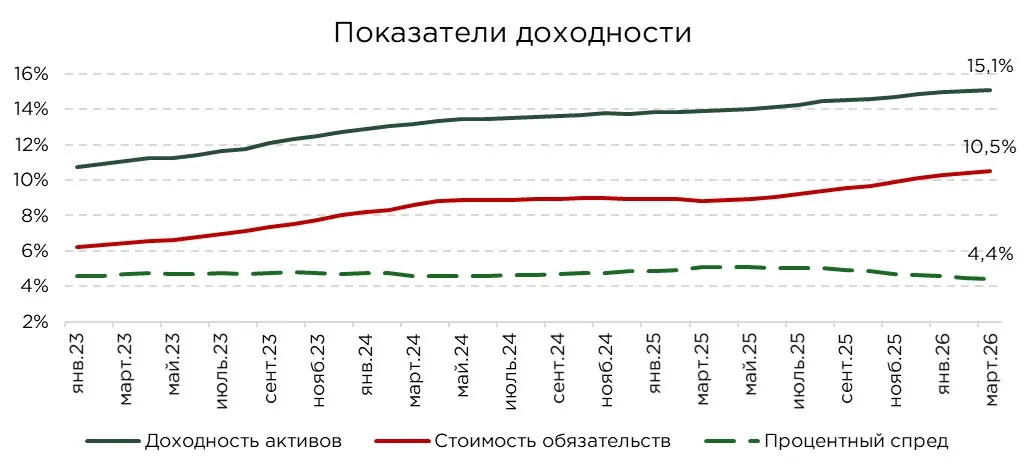
В марте доходность активов банковского сектора продолжила расти. За месяц показатель вырос на 0,06 п.п. и достиг 15,1 %, а с начала года увеличение составило 0,21 п.п. В целом, рост доходности активов отражает сохраняющиеся высокие процентные ставки в экономике, а также структуру кредитного портфеля, где значимую долю продолжают занимать более маржинальные розничные направления, прежде всего, потребительское кредитование.
При этом повышение доходности активов сопровождалось большим удорожанием обязательств. Такая динамика во многом является закономерной, поскольку ключевым источником фондирования для банков второго уровня остаются депозиты. В условиях высокой базовой ставки при сохранении повышенных инфляционных ожиданий у населения банки вынуждены пересматривать депозитные условия, чтобы сохранять привлекательность вкладов для действующих клиентов и конкурировать за новую ресурсную базу. Стоимость обязательств в марте выросла на 0,12 п.п., а с начала года на 0,38 п.п., достигнув 10,5 %.
В результате данных изменений процентный спред сократился на 0,07 п.п., составив 4,4 %.
Источник: данные НБРК, расчёты THE TENGE
Среди крупных БВУ высокие значения процентного спреда отмечаются у Kaspi (6,2 %), Halyk (4,9 %) и БЦК (4,5 %), у остальных на уровне сектора или меньше. Среди остальных БВУ, высокими значениями процентного спреда выделяются Home Credit (11,6 %), Ситибанк (11,1 %), а также КЗИ (7,7 %) и ВТБ (7,5 %).
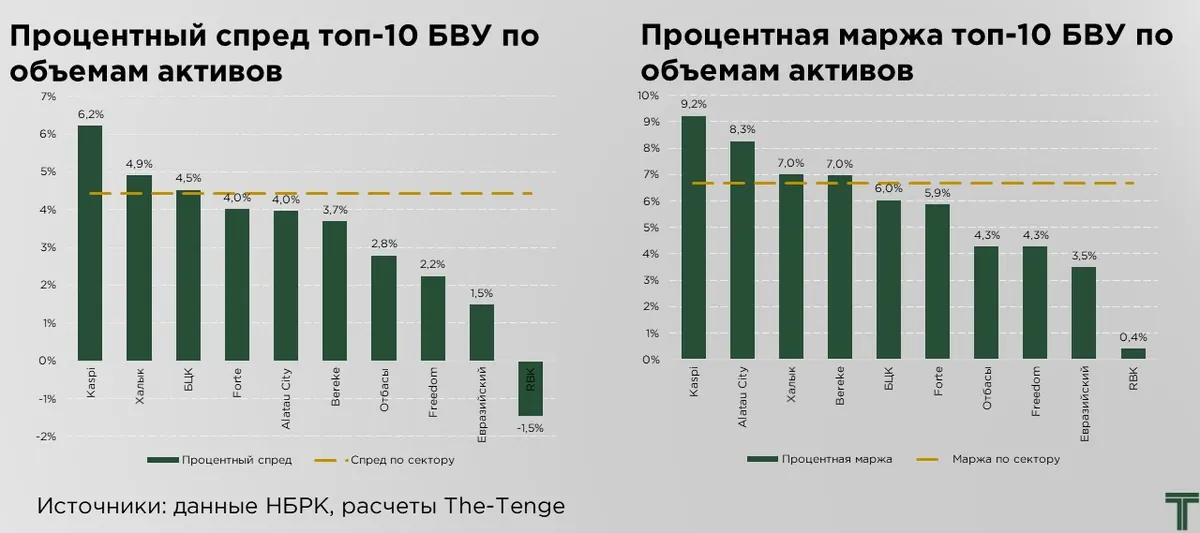
Наиболее слабые результаты среди крупных БВУ демонстрируют Евразийский банк (1,5 %) и Отбасы банк (2,8 %). Отдельно выделяется Банк RBK, где процентный спред находится в отрицательной зоне и составляет −1,5 %. Это говорит о том, что стоимость фондирования банка превышает доходность его процентных активов.
В марте 2026 года чистая процентная маржа банковского сектора снизилась на 0,1 п.п. и составила 6,7 %. Начиная с августа 2025 года отмечается тренд на снижение, что также объясняется введением регуляторных ограничений, направленных на сдерживание расширения потребительского кредитования. Вместе с тем, даже с учётом постепенного снижения, уровень чистой процентной маржи остаётся сравнительно высоким в историческом контексте (более 5 % уже считается достаточно высоким значением). С февраля 2023 года данный показатель продемонстрировал рост с 5,8 % до 6,7 %. В целом, несмотря на текущее давление на маржу, банковский сектор по-прежнему сохраняет значительный запас процентной доходности.
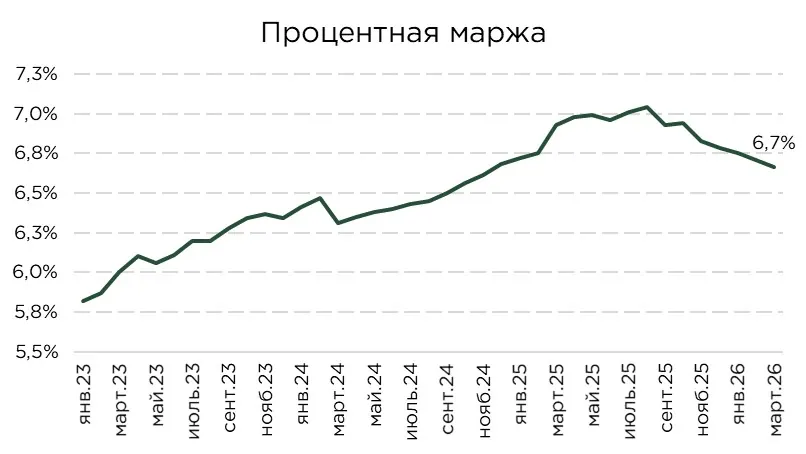
Источник: данные НБРК
Наиболее высокие значения процентной маржи наблюдаются у Home Credit (15,6 %), Ситибанк (11,6 %), ВТБ (12,2 %), КЗИ (10,5 %), Kaspi (9,2 %) и Alatau City Bank (8,3 %).
Если процентный спред показывает, насколько эффективно банк трансформирует привлечённое фондирование в доходные активы, то чистая процентная маржа отражает более широкий показатель доходности активов, сформированный как за счёт привлеченных средств, так и за счёт собственного капитала. Как правило, маржа оказывается выше спреда в тех случаях, когда значимую роль в финансировании активов играет собственный капитал. В отличие от депозитов и других обязательств, капитал не имеет прямой процентной стоимости, поэтому его высокая доля в структуре баланса поддерживает более высокий уровень чистой процентной маржи.
Наиболее заметное превышение чистой процентной маржи над процентным спредом наблюдается у Alatau City Bank, Bereke Bank, Home Credit Bank и ВТБ. У этих банков маржа почти вдвое превышает уровень спреда, что указывает на значимую роль собственного капитала в формировании процентной доходности.
В случае Alatau City Bank, Home Credit Bank и ВТБ такое расхождение во многом объясняется высокой долей собственного капитала в структуре активов. Соотношение капитала к активам у ВТБ составляет 42,3 %, а у Alatau City Bank — 27,0 %. Значительная часть активных операций этих банков может финансироваться не за счёт дорогого депозитного фондирования, а за счёт собственного капитала, который не несёт прямой процентной стоимости.
Риск премия банковского бизнеса
Премия за кредитный риск в банковском секторе рассчитывается как разница между средней доходностью кредитного портфеля и безрисковой доходностью в тенге. С учётом того, что кредитный портфель казахстанских банков в значительной степени остаётся краткосрочным, в качестве ориентира для сопоставления использована рыночная доходность трёхлетних тенговых государственных ценных бумаг.
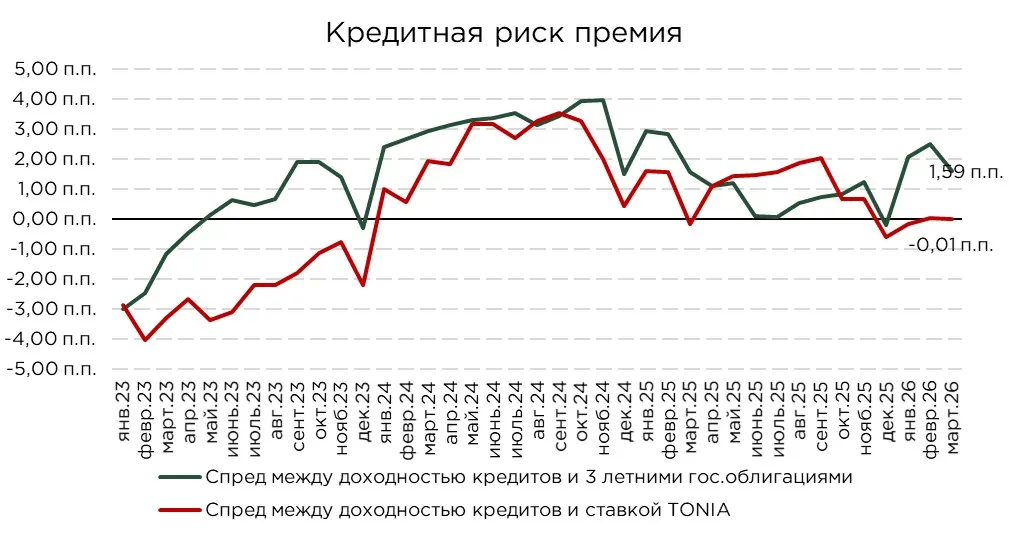
Источник: данные НБРК, расчёты THE TENGE
По итогам марта кредитная риск-премия составила 1,6 п.п. За месяц показатель сократился на 0,92 п.п. за счёт большего роста доходностей по казахстанским ГЦБ. Однако, по сравнению с аналогичным периодом прошлого года он остался практически без изменений, увеличившись только на 0,02 п.п.
Несмотря на высокую базовую ставку, кредитная риск-премия остается низкой, что говорит о неполной передаче жёсткой денежно-кредитной политики в стоимость кредитного риска.
Текущее сокращение риск премии в результате мартовского роста доходностей облигаций дестимулирует банки наращивать рыночное кредитование, делая более выгодным размещение средств в долговые инструменты.
Дополнительным фактором, способствующим столь низкой расчётной риск премии в кредитовании, является активное использование льготных и субсидируемых кредитов, которые искажают рыночное ценообразование займов. В результате государственная экономическая политика через высокие доходности ГЦБ и льготные программы вытесняет полноценное рыночное ценообразование кредита.
Параллельно мы рассчитываем риск-премию, которую банки либо предлагают вкладчикам, либо, напротив, фактически снимают с экономических агентов за счёт особенностей своих депозитных и сберегательных продуктов. Для этого стоимость фондирования сопоставляется с доходностью тенговых государственных облигаций или с базовой ставкой, которая отражает краткосрочную безрисковую доходность в экономике.
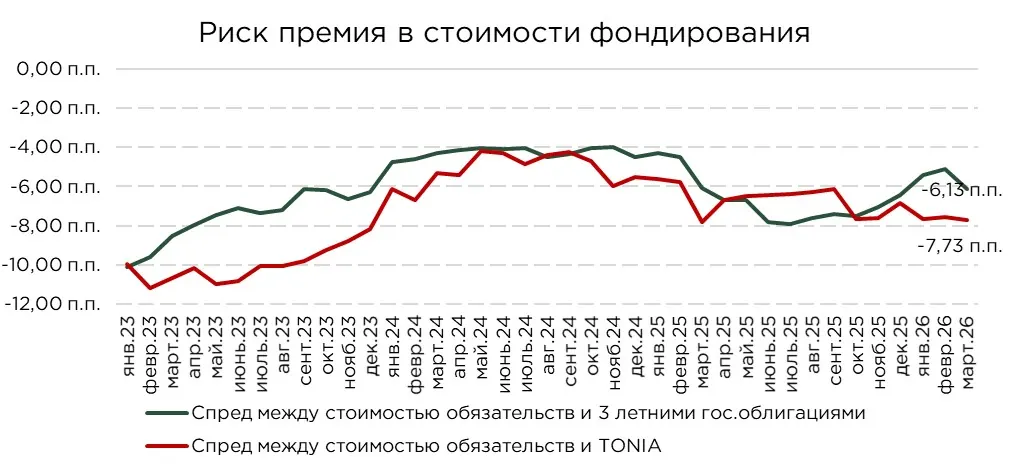
Источник: данные НБРК, расчёты THE TENGE
Стоимость обязательств банков второго уровня остаётся существенно ниже доходности трёхлетних государственных ценных бумаг. На конец марта спред между стоимостью обязательств банков и 3-летними государственными тенговыми облигациями составил −6,13 п.п. против −5,1 п.п. месяцем ранее (−6,08 п.п. годом ранее).
Очередной разворот к расширению отрицательного спреда даёт сигнал, что текущие ставки по банковским продуктам недостаточно компенсируют ожидания и риски.Рынок облигаций продолжает закладывать более высокую инфляционную и процентную премию, чем банковская система готова предлагать вкладчикам.
В подобных условиях часть потерь доходности вкладчиков фактически трансформируется в скрытый трансфер в пользу банковского сектора, позволяя банкам поддерживать относительно дешёвую ресурсную базу даже при высокой номинальной стоимости денег в экономике.
Отметим, что банковские продукты, в отличие от облигаций, позволяют клиентам избежать рыночного и ценового риска, характерного для инструментов фондового рынка. Таким образом, вкладчик получает более простой и менее волатильный инструмент размещения средств, но за это соглашается на более низкую доходность.
При этом устойчиво высокий отрицательный спред между стоимостью обязательств банков и доходностью государственных облигаций также может свидетельствовать о недостаточной конкуренции за фондирование внутри банковской системы.
Оригинал: https://the-tenge.kz/articles/pribilnost-bvu-ostaetsya-visokoi