Последняя миля ДКП: как коммуникация ЦБ снижает ставки по ипотеке
Каждый 1€, потраченный на информирование заёмщиков, возвращает €42 в экономику. Разбор исследования о том, как невнимательность клиентов снижает эффективность решений регулятора
Изображение: wirestock/Magnific
Центральные банки способны влиять на рыночные процентные ставки, однако эффективность денежно-кредитной политики во многом зависит от реакции домохозяйств. В этой статье THE TENGE рассматривает исследование Шейна Бирна, Кеннета Девайна, Майкла Кинга, Ивонн Маккарти и Кристофера Палмера, посвящённое проблеме «последней мили» в передаче решений регулятора. Проведённый в Ирландии эксперимент показал, что прямые напоминания о возможности рефинансирования ипотеки способны заметно повысить активность заёмщиков. В наиболее успешной экспериментальной группе доля клиентов, перешедших на более выгодный продукт в своём банке, выросла с 8,9 % до 15,7 %, или на 76 % относительно контрольной группы. Полученные результаты указывают на то, что одним из основных препятствий для рефинансирования остаётся невнимательность заёмщиков.
Изменения курса денежно-кредитной политики вновь ставят вопрос о том, насколько быстро решения центральных банков отражаются на бюджетах домохозяйств. Эти опасения обоснованы: изменение ключевых ставок медленно и неравномерно передаётся в розничные ставки для населения и бизнеса. При этом стоимость уже выданных ипотечных кредитов реагирует значительно слабее, чем ставки по новым займам.
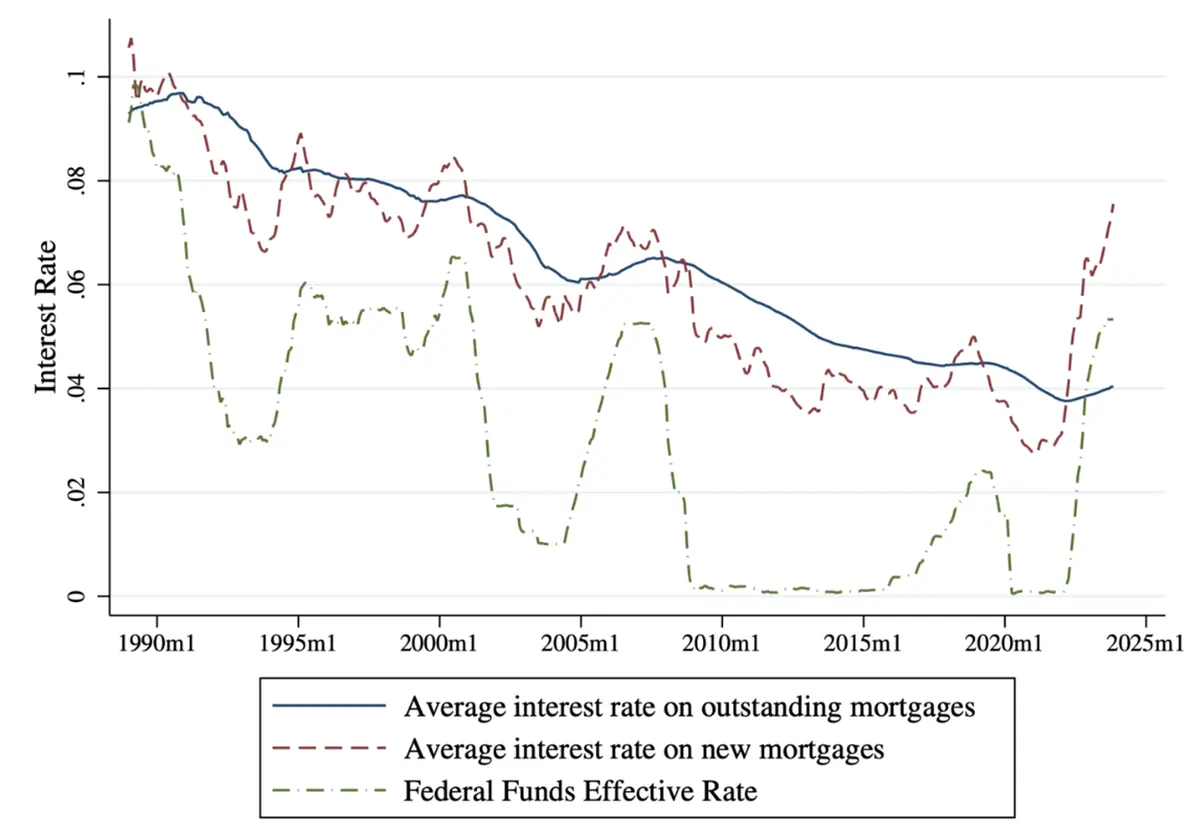
По аналогии с логистикой, где «последняя миля» считается наиболее сложным этапом доставки до потребителя, денежно-кредитная политика сталкивается с собственной проблемой последнего звена. На рисунке 1 она показана на примере ипотечного рынка США: ставки по новым кредитам достаточно быстро реагируют на решения центрального банка, тогда как средняя стоимость действующих ипотечных займов изменяется слабее и с существенным запаздыванием.
Рисунок 1. Ключевые процентные ставки в США и средние процентные ставки по действующим и новым ипотечным кредитам
Источник: Byrne et al. (2025)/ VoxEU (CEPR), расчёты авторов с использованием данных ICE McDash; FRED
Примечание. На рисунке показаны процентные ставки Федеральной резервной системы США и средние процентные ставки по действующим и вновь выданным ипотечным кредитам.
В корпоративном секторе передача изменений денежно-кредитных условий также происходит с задержкой. Гормсен и Хубер (2023) показывают, что при снижении стоимости капитала компании медленно корректируют пороговые ставки доходности, из-за чего инвестиции слабо реагируют на изменение процентных ставок.
Для домохозяйств одним из основных препятствий остаётся так называемая неспособность к рефинансированию. Исследования в США, Дании, Великобритании, Италии, Австралии и Ирландии показывают, что многие ипотечные заёмщики не используют возможность снизить процентные расходы.
На макроэкономическом уровне низкая активность заёмщиков ослабляет канал рефинансирования, через который решения центральных банков влияют на потребление и экономическую активность. Этот канал играет важную роль и в передаче эффекта количественного смягчения. На уровне отдельных домохозяйств отсутствие рефинансирования приводит к переплате процентов и ограничивает возможности для потребления.
Показателен пример Ирландии. По оценке авторов, три из пяти ипотечных заёмщиков могли бы сэкономить более €1 тыс. в течение первого года после рефинансирования. Однако во второй половине 2019 года кредитора сменили лишь 2,9 % заёмщиков.
При этом практических рекомендаций по стимулированию рефинансирования пока немного. Заёмщикам могут мешать невнимательность, ориентация на текущие выгоды, недоверие, низкая финансовая грамотность и сопутствующие издержки. Два предыдущих полевых эксперимента выявили лишь незначительный эффект, при этом влияние простых напоминаний отдельно не изучалось. На этом фоне исследователи всё чаще рассматривают более продуманную коммуникацию центральных банков как способ повысить эффективность денежно-кредитной политики.
Эксперимент
В недавнем исследовании рассматривается полевой эксперимент, проведённый крупным розничным банком Ирландии. В его основе лежало обязательное ежегодное уведомление заёмщиков с плавающей ипотечной ставкой о более выгодных продуктах, доступных у текущего кредитора.
В начале 2020 года 12 050 заёмщиков случайным образом распределили между контрольной и шестью экспериментальными группами. Первая получила стандартное уведомление, остальные — его версии, разработанные с учётом поведенческих факторов. Половине участников каждой экспериментальной группы через четыре-шесть недель также направили короткое напоминание.
Исследование было сосредоточено на внутреннем рефинансировании — переходе на более выгодный продукт в том же банке. В Ирландии такая процедура не требует расходов на закрытие сделки и занимает значительно меньше времени, чем переход к другому кредитору.
Потенциальная выгода была существенной, средняя ставка по действующим ипотечным кредитам составляла 4,2 %, тогда как доступная фиксированная ставка — 2,9 %. Рефинансирование позволяло заёмщикам сэкономить в среднем около €1 тыс. уже в течение первого года.
Напоминание имело большее значение, чем сам редизайн
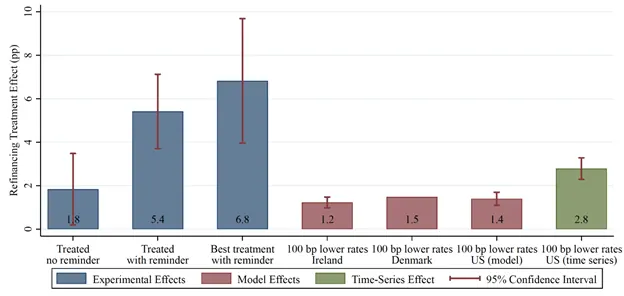
На рисунке 2 представлены основные результаты исследования. Слева приведены экспериментальные оценки, а справа — результаты моделирования и сопоставимые показатели временных рядов, рассмотренные далее.
Рисунок 2. Эффекты от стимулирующих мер по рефинансированию
Источник: Byrne et al. (2026)/ VoxEU (CEPR)
Примечание. Синие столбцы показывают экспериментальные эффекты воздействия на внутреннее рефинансирование. Красные столбцы показывают эффекты, предполагаемые моделью, от снижения ипотечных ставок на 100 базисных пунктов при фиксированном уровне внимания. Зелёный столбец показывает временную корреляцию в США между разницей ставок и досрочным погашением. Погрешности обозначены 95 % доверительными интервалами.
Переработанные информационные материалы сами по себе оказали ограниченное влияние на поведение заёмщиков. В экспериментальных группах, не получавших напоминаний, доля внутреннего рефинансирования выросла в среднем на 1,8 п.п. относительно показателя контрольной группы в 8,9 %. Результат согласуется с предыдущими исследованиями, согласно которым потребители часто невнимательны к раскрытию информации.
Значительно более выраженный эффект обеспечило последующее напоминание. Оно дополнительно повысило долю рефинансирования на 3,6 п.п. В результате совокупный эффект коммуникации достиг 5,4 п.п., или 61 % относительно контрольной группы. В наиболее успешной экспериментальной группе доля заёмщиков, рефинансировавших ипотеку в своём банке, увеличилась с 8,9 % до 15,7 %, или на 76 %.
Статистически значимых различий между совокупными эффектами в отдельных группах выявлено не было. При этом коммуникация оказалась эффективной во всех группах, а результативность напоминаний лишь незначительно зависела от характеристик заёмщиков.
Контраст между скромными эффектами дизайна раскрытия информации и более широким предельным эффектом последующих действий указывает на невнимательность в виде рассеянности или прокрастинации как значительное препятствие для рефинансирования. Заёмщики, воспользовавшиеся предложением, экономили в среднем €1 209 в течение года. При предельной склонности к потреблению на уровне 0,5 это соответствует примерно €605 дополнительного потребления на одно домохозяйство. По расчётам авторов, каждый евро, потраченный на коммуникацию, мог обеспечить около €42 дополнительного потребления.
Сравнение на основе моделей с изменениями скорости
Для интерпретации результатов авторы расширили модель невнимательного рефинансирования, включив в неё влияние экспериментальной коммуникации на внимание заёмщиков. Согласно оценкам, сочетание улучшенного раскрытия информации и напоминаний увеличило долю внимательных домохозяйств с 25 % до 41 %. Учёт невнимательности также повысил соответствие модели фактическим данным.
Модель позволила сопоставить эффект коммуникации с влиянием снижения ипотечных ставок, что отражено в правой части рисунка 2. Речь идёт не о прямом эксперименте со ставками, а о модельной оценке в условиях частичного равновесия на том же четырёхмесячном горизонте и при неизменном уровне внимания.
Согласно расчётам, снижение ипотечной ставки на 100 базисных пунктов увеличивает долю рефинансирования на 1,2 п.п. в Ирландии, на 1,4 п.п. в США и на 1,5 п.п. в Дании. Оценка на основе временной зависимости между разницей ставок и досрочным погашением в США даёт более высокий эффект — 2,8 п.п. Однако и он уступает приросту на 6,8 п.п., обеспеченному наиболее эффективным сочетанием информационных материалов и напоминаний.
При интерпретации результатов важно учитывать два обстоятельства. Во-первых, значительное снижение ставок может дополнительно привлекать внимание заёмщиков через СМИ, рекламу и социальные контакты. Поэтому модель отражает лишь частичный, а не совокупный эффект изменения ставок. Во-вторых, разрыв между модельными оценками и показателями временных рядов указывает на то, что изменение внимания домохозяйств играет важную роль в механизме передачи денежно-кредитной политики.
Заключение
Результаты исследования показывают, что канал рефинансирования можно усилить с минимальными затратами, привлекая внимание заёмщиков с помощью прямой коммуникации. Наиболее эффективным оказалось сочетание переработанного информационного документа и короткого напоминания со ссылкой на доступные способы рефинансирования.
Такой инструмент могут использовать не только центральные банки, но и фискальные, антимонопольные органы и службы защиты прав потребителей. Для центральных банков коммуникация способна повысить эффективность передачи снижения ключевой ставки в условия кредитования домохозяйств. Особенно полезным этот инструмент может быть вблизи эффективной нижней границы ставок, а также для отдельных стран валютного союза, которым требуется более сильное стимулирование, чем союзу в целом.
Эффективность коммуникации во многом зависит от доверия к отправителю. Поэтому сообщения от государственного органа или центрального банка могут оказаться результативнее уведомлений коммерческого кредитора. В целом полученные результаты подтверждают потенциал коммуникационной политики центральных банков.
Вместе с тем исследование имеет несколько ограничений. Во-первых, авторы оценивали эффект только одного напоминания: при регулярной рассылке его влияние может ослабнуть или вытеснить самостоятельный поиск информации. Во-вторых, сообщение направлял банк, которому заёмщики доверяли и который действовал в рамках нормативных требований. В условиях низкого доверия или большого объёма спама результат может быть слабее.
В-третьих, эксперимент проводился во время снижения ставок, когда рефинансирование было выгодно многим заёмщикам. При росте ставок аналогичные напоминания, вероятно, окажутся менее эффективными. Кроме того, часть выгоды может быть нивелирована, если кредиторы скорректируют цены в ответ на повышение активности заёмщиков. Однако предыдущие исследования оценивают такие эффекты как незначительные.
Даже в наиболее успешной группе доля внутреннего рефинансирования достигла лишь 15,7 %. Таким образом, более четырёх из пяти заёмщиков не воспользовались возможностью снизить процентные расходы, несмотря на персонализированную информацию и напоминание. Это означает, что коммуникация способна сократить «последнюю милю» денежно-кредитной политики, но не может полностью устранить проблему пассивности заёмщиков.
Оригинал: https://the-tenge.kz/articles/poslednyaya_milya_dkp-i-kommunikatsii-tsb