Прогноз главных экономистов вэф: ослабление экономики и усиление инфляционного давления
Ожидается сильная нестабильность на финансовых рынках
 Изображение: pressfoto/Magnific
Оптимизм главных экономистов ВЭФ начала 2026 года сменился серьёзной тревогой. Главной причиной стал геополитический кризис на Ближнем Востоке: авиаудары США и Израиля по Ирану 28 февраля 2026 года и ответные действия Тегерана. Как отмечается в новом докладе Всемирного экономического форума, наиболее пострадавшим сектором признаны энергетика и сырьевые материалы. На втором месте — логистика и транспорт (в заливе заблокировано около 5 % мирового тоннажа судов). Также сильно страдают туризм и авиаперевозки. Сельское хозяйство пока находится на 5-м месте по уровню потрясений, однако через пролив проходило до 30 % мировой торговли удобрениями. Эксперты прогнозируют резкое ухудшение ситуации с продовольствием во второй половине года, когда дефицит удобрений ударит по урожаям. В условиях нестабильности транснациональные компании ценят масштаб и безопасность. Наиболее привлекательными для бизнеса признаны США, Индия и Юго-Восточная Азия. Рейтинг Китая сдерживается жёсткой внутренней конкуренцией и низкой маржой, а Ближний Восток полностью выбыл из топ-3 из-за геополитических рисков.
В майском выпуске «Прогнозов главных экономистов» за 2026 год зафиксировано резкое ухудшение настроений: 89 % опрошенных экспертов ожидают ослабления глобального роста в ближайшие 12 месяцев (из них 21 % прогнозируют значительное спад). Главной причиной пессимизма стала эскалация конфликта на Ближнем Востоке и закрытие Ормузского пролива, что повлекло за собой сбои в цепочках поставок и рост цен на топливо и удобрения. Несмотря на шоки, глобальная торговля в 2025 году показала устойчивость, с ростом на 7,5 % до $35 трлн, а объём прямых иностранных инвестиций увеличился на 14 % до $1,6 трлн, однако прогноз на вторую половину 2026 года остаётся крайне неопределённым.
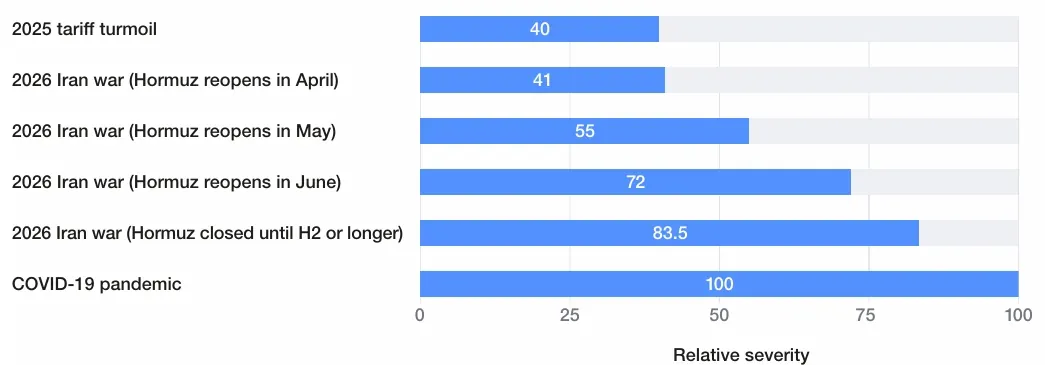
Относительный масштаб кризиса
Вопрос: Пожалуйста, укажите относительную серьезность воздействия следующих событий на глобальную экономику.
Источник: Опрос главных экономистов ВЭФ (Май 2026 г.).
Примечание. График сравнивает экономический ущерб от различных геополитических событий с пандемией COVID-19 (принятой за 100 баллов). Самым разрушительным сценарием экономисты видят затяжное закрытие Ормузского пролива (до второй половины года или дольше) — его тяжесть оценивают в 83,5 балла. Тарифные потрясения 2025 года набрали всего 40 баллов.
Усиление инфляционного давления прогнозируют 94 % опрошенных экономистов, связывая это с долгосрочными шоками предложения в сфере энергетики и продовольствия. По прогнозам МВФ, мировая инфляция вырастет с 4,1 % в 2025 году до 4,4 % в 2026 году. На этом фоне ожидания краткосрочной устойчивости экономики невелики: 60 % экспертов не верят в её рост в ближайший год. При этом 58 % респондентов пока не считают глобальную рецессию неизбежной, отмечая, что на адаптацию энергосистем и логистики потребуется больше года.
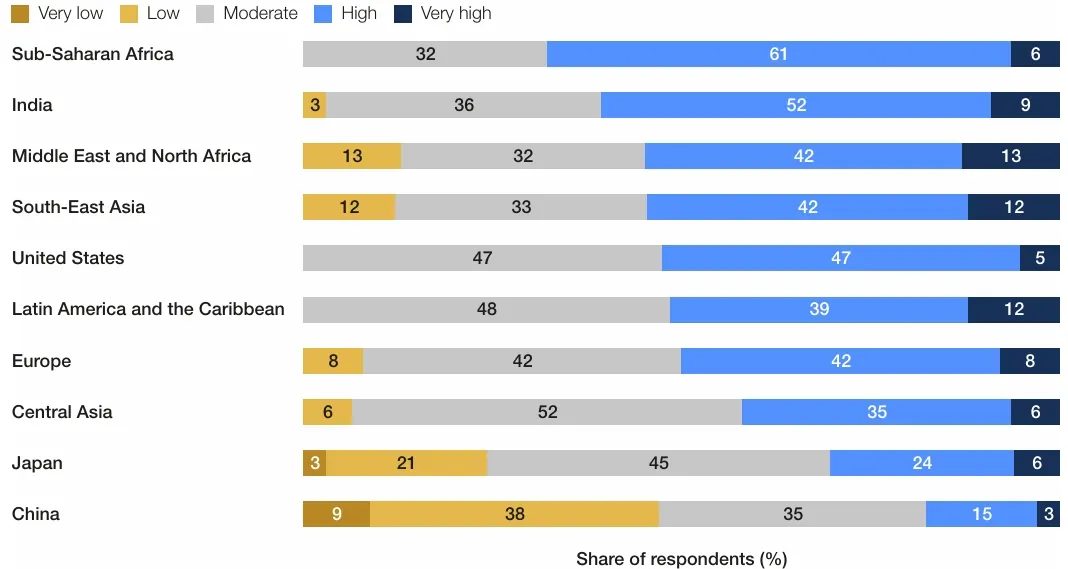
Инфляция
Вопрос: Каковы ваши ожидания относительно инфляции в следующих регионах в ближайшие 12 месяцев?
Источник: Опрос главных экономистов ВЭФ (Май 2026 г.)
Примечание. В Центральной Азии ситуация оценивается как относительно стабильная по сравнению с другими развивающимися рынками: 52 % экономистов прогнозируют умеренную инфляцию, а 6 % — низкую. Опасения вызывают оставшиеся 41 % опрошенных, которые ожидают высокую (35 %) или очень высокую (6 %) инфляцию в регионе.
На финансовых рынках прогнозируется масштабный рост волатильности: 79 % экономистов ожидают колебаний на рынках частного долга и 74 % — на рынках государственного долга. Государственные и корпоративные заимствования достигли рекорда в 2025 году и продолжат расти в 2026 году. Расходы стран на выплату процентов по госдолгу выросли с 2 % до почти 3 % от ВВП всего за четыре года. Рост волатильности на рынках акций прогнозируют 68 % респондентов. Хотя «индекс страха» VIX снизился с мартовского пика (более 30 пунктов) до 17,08 пункта на 7 мая, ближневосточный конфликт в любой момент может дестабилизировать биржи.
Искусственный интеллект остаётся главным источником оптимизма — расширение его внедрения в ближайший год прогнозируют более 90 % респондентов. Наиболее быстрые и измеримые результаты ожидаются в сфере ИТ, цифровых коммуникаций (где сотрудники уже фиксируют рост производительности), а также в финансовом секторе, сфере недвижимости и образования. В сфере обороны значимые результаты от ИИ и автономных систем ожидаются в течение двух лет. Однако в большинстве остальных отраслей ожидания краткосрочного эффекта охладились, а сроки окупаемости выросли из-за инфраструктурных, юридических и кадровых ограничений.
Из опрошенных главных экономистов большинство ожидают значимых результатов в сфере обороны в течение ближайших двух лет. Технология развивается стремительно: последние бюджетные планы США указывают на резкое увеличение расходов на автономные и дистанционно управляемые системы в воздухе, на земле и на море, при этом беспилотники находятся в самом центре этого импульса. ИИ может снизить стоимость разведки, целеуказания и защиты войск, однако военная доктрина, оперативная совместимость, обучение и сбои в системах безопасности остаются предметом беспокойства во всём секторе.
Однако по сравнению с предыдущим выпуском доклада взгляды респондентов на краткосрочное влияние технологии на производительность охладились в большинстве отраслей, за исключением ИТ и образования. Сейчас респонденты ожидают, что значимый рост производительности в сфере образования материализуется немного раньше. Внедрение ИИ в образовании обладает огромным потенциалом для революционного изменения методик преподавания, персонализации процесса обучения и оптимизации административных процессов.
При этом аналитики указывают на глубокую региональную дифференциацию и изменение бизнес-стратегий. Экономики США и Индии сохранят умеренный или сильный рост, но столкнутся с инфляцией; прогноз для Китая улучшился, а Европы — ослаб из-за рисков стагфляции. Для транснациональных компаний наиболее привлекательными деловыми средами стали США, Индия и Юго-Восточная Азия. Привлекательность Китая падает из-за жесткой конкуренции и низкой маржинальности, а Европы — поддерживается предсказуемым регулированием. Регионы Африки, Ближнего Востока и Северной Африки теряют привлекательность из-за геополитических рисков и инфраструктурных ограничений.
В контексте этих сложных условий меняются и перспективы доллара США. В сентябре 2025 года 78 % опрошенных главных экономистов ожидали ослабления доллара США по отношению к другим основным валютам. В нынешнем выпуске эта доля упала всего до 53 %. После того как американская валюта резко выросла в начале конфликта на Ближнем Востоке, этот рост недавно сменился падением на фоне сдвига в сторону более пессимистичного прогноза — как в отношении быстрого завершения конфликта, так и в отношении будущих показателей самой валюты.
Потрясения и их последствия
В отраслевом разрезе эскалация ближневосточного конфликта нанесла наибольший удар на энергетику и материалы: 97 % опрошенных главных экономистов назвали уровень потрясений высоким или очень высоким. На втором месте оказались цепочки поставок и транспорт (76 %), вынудившие направить танкеры в обход через мыс Доброй Надежды. Серьёзный ущерб зафиксирован в сфере туризма (65 %) и оборонной промышленности (64 %). Сельское хозяйство заняло пятую строчку (49 %), однако эксперты прогнозируют резкое ухудшение ситуации: через пролив транспортировалось до 30 % международных удобрений. Сбои в поставках серы и аммиака к концу апреля уже вызвали скачок цен на удобрения, грозящий катастрофическим дефицитом продовольствия в среднесрочной перспективе.
Цены на энергоносители
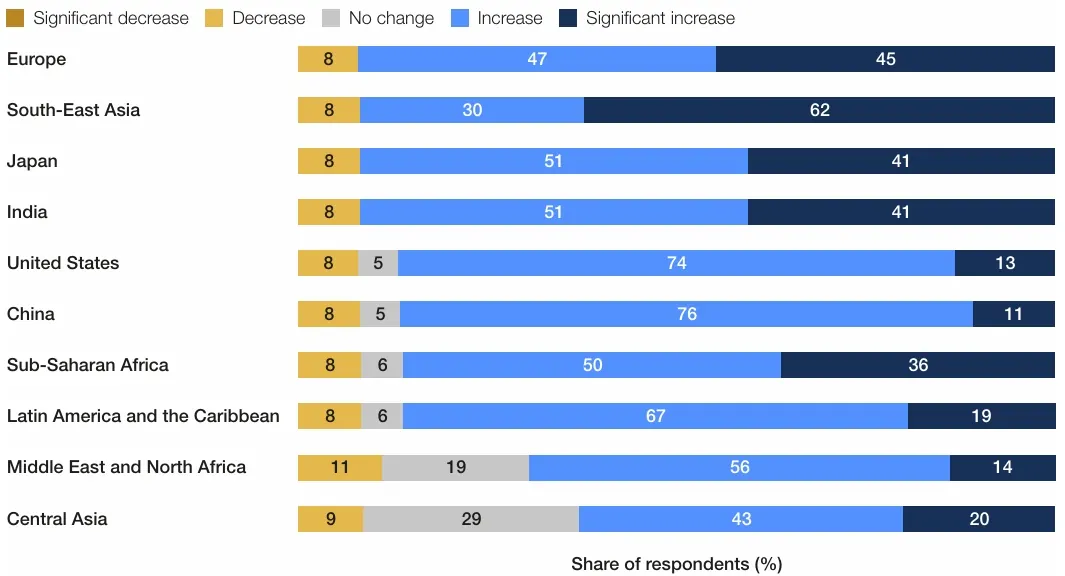
Вопрос: Каковы ваши ожидания относительно того, как конфликт на Ближнем Востоке повлияет на цены на энергоносители в следующих регионах в ближайшие 12 месяцев?
Источник: Опрос главных экономистов ВЭФ (Май 2026 г.)
Примечание. Большинство опрошенных экономистов считают, что конфликт на Ближнем Востоке приведёт к росту цен на энергоносители по всему миру. Центральная Азия выглядит одним из самых защищённых регионов: 29 % экспертов считают, что цены здесь не изменятся, а 9 % даже ожидают их снижения. Тем не менее, суммарно 63 % опрошенных всё же прогнозируют рост (43 %) или значительный рост (20 %) цен на энергоносители в нашем регионе.
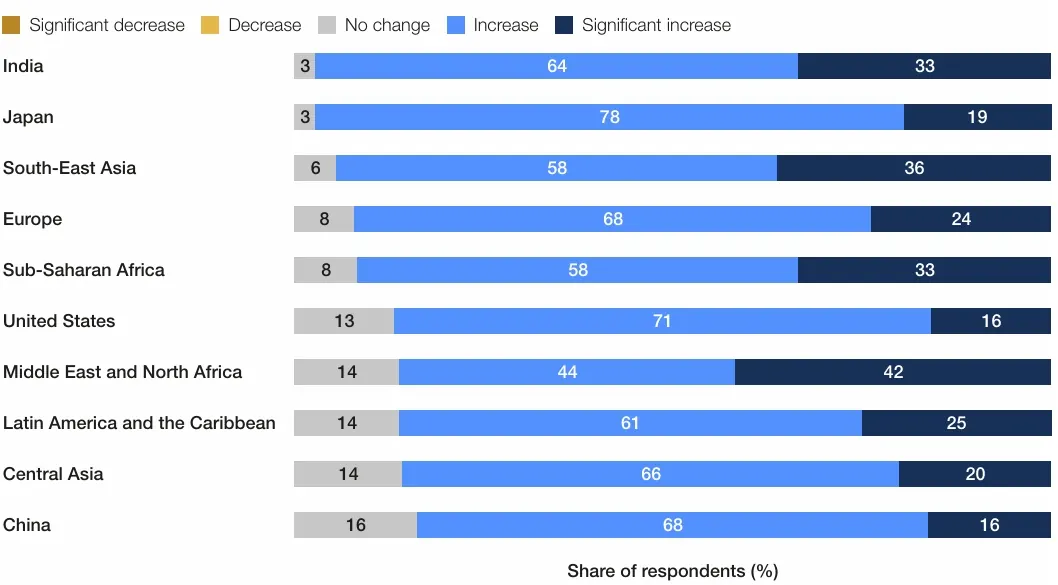
Региональные последствия распределились неравномерно. Основной удар из-за роста цен на энергию приняла Юго-Восточная Азия (62 % респондентов ждут ухудшения), где уже зафиксированы закрытия школ и введение ЧП. В Европе роста цен на энергоносители ждут 45 % экспертов, в Индии и Японии — 41 %. Напротив, США (ставшие чистым экспортёром нефти) и Китай защищены от топливного кризиса: сильного роста цен там ожидают лишь 13 % и 11 % соответственно. В то же время более 80 % экономистов прогнозируют глобальный рост цен на продукты питания. Сильнее всего продовольственный шок угрожает Ближнему Востоку и Северной Африке, где 42 % аналитиков ожидают значительного удорожания еды в ближайшие 12 месяцев.
Цены на продовольствие
Вопрос: Каковы ваши ожидания относительно того, как конфликт на Ближнем Востоке повлияет на цены на продовольствие в следующих регионах в ближайшие 12 месяцев?
Источник: Опрос главных экономистов ВЭФ (Май 2026 г.)
Примечание. Конфликт окажет сильное инфляционное давление на рынок еды во всём мире. Что касается Центральной Азии, подавляющее большинство экспертов (86 %) уверены в подорожании продовольствия: 66 % ожидают просто «рост», а 20 % — «значительный рост». Лишь 14 % респондентов предполагают, что цены в центральноазиатском регионе останутся без изменений.
Региональный рост и политические ожидания
Соединённые Штаты: Экономика демонстрирует умеренный рост (74 % ожиданий экспертов), восстановившись в первом квартале до 2 % в годовом исчислении после застоя конца 2025 года (0,7 %), вызванного «шатдауном». Рынок труда стабилен: безработица удерживается на уровне 4,3 %, а прирост рабочих мест в апреле составил 115 000, хотя 61 % экономистов прогнозируют замедление найма. Главной угрозой остаётся высокая инфляция (прогноз 52 % респондентов), подогреваемая ростом цен на нефть. В ответ на это ФРС сохраняет ставки неизменными, в то время как 62 % аналитиков ожидают смягчения фискальной политики.
Китай: Прогноз улучшился: умеренного или сильного роста ожидают 77 % экономистов, что подтверждается подъёмом ВВП в первом квартале на 5 % за счёт экспорта, высокотехнологичной продукции и машиностроения. Рынок труда стабилен (городская безработица в марте — 5,4 %), но 68 % экспертов прогнозируют слабый наём. Инфляционные ожидания выросли (53 % ждут умеренного или высокого уровня), так как цены производителей вышли в плюс впервые за три года. Народный банк Китая удерживает базовые ставки без изменений 11 месяцев подряд, а 68 % аналитиков прогнозируют смягчение фискальной политики и рекордные госрасходы на инфраструктуру.
Европа: Перспективы региона ухудшаются: 65 % экономистов ожидают слабый рост, а ЕЦБ снизил прогноз ВВП еврозоны на 2026 год до 0,9 % (Германия находится в застое с ростом 0,9 %). Текущая безработица низкая (6,2 % в еврозоне), но 72 % экспертов прогнозируют ухудшение ситуации с занятостью. Из-за ближневосточного кризиса инфляция в марте подскочила до 2,6 %, а доля аналитиков, ожидающих высокую инфляцию, взлетела с 6 % до 50 %, что создаёт риски стагфляции. В связи с этим 61 % респондентов прогнозируют ужесточение монетарной политики ЕЦБ, а 65 % ожидают смягчения бюджетных правил со стороны правительств.
Индия: Регион удерживает статус лидера по темпам роста: 52 % экспертов ждут сильных показателей, а прогноз на 2026-2027 годы составляет 6,5 %, несмотря на ближневосточные риски. Кризис вызвал давление на рупию, из-за чего ЦБ потратил $40 млрд из резервов для её стабилизации и сохранил ставку на уровне 5,25 %. Инфляция в марте была стабильной (3,4 %), но 61 % аналитиков прогнозируют её сильный рост. Безработица в марте незначительно выросла до 5,1 %, однако 70 % экспертов сохраняют оптимизм по поводу занятости. Фискальная политика останется стабильной (62 % ожиданий) с целевым дефицитом бюджета в 4,3 % от ВВП.
Центральная Азия: Регион демонстрирует уверенный рост: умеренных или сильных показателей ожидают 73 % экономистов. АБР прогнозирует рост выше 6,5 % в 2026 году для Кыргызстана, Таджикистана, Туркменистана и Узбекистана, хотя МВФ ожидает замедления по макрорегиону в целом до 4,8 % из-за геополитических шоков. Безработица в Казахстане по итогам года составила 4,6 %, но 57 % экспертов ждут слабого найма в регионе. Инфляционные риски остаются высокими (41 % прогнозов), однако центральные банки Казахстана, Узбекистана, Кыргызстана и Азербайджана предпочли сохранить процентные ставки неизменными.
Инфляция, а не рост, может оказаться сдерживающим фактором и в этом регионе. Настроения в отношении инфляции разделились: 52 % ожидают умеренную инфляцию, а 41 % — высокую или очень высокую. Монетарная политика в регионе на данный момент остаётся в целом неизменной. В своих последних решениях центральные банки Кыргызстана, Узбекистана, Азербайджана и Казахстана сохранили ставки на прежнем уровне.
Монетарная политика
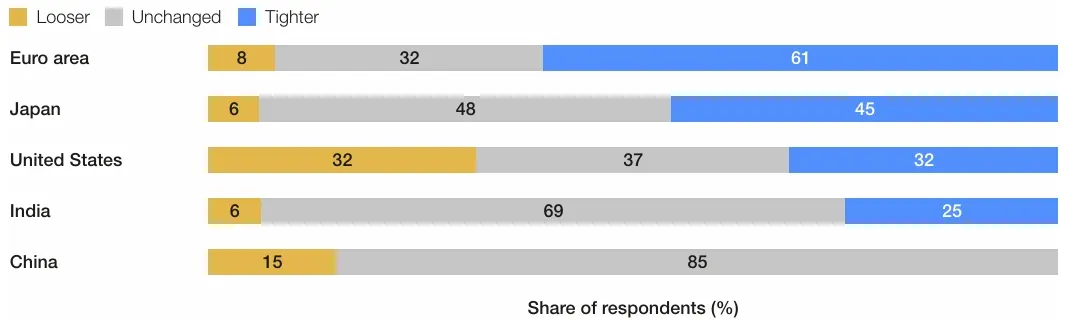
Вопрос: Каковы ваши ожидания относительно монетарной (денежно-кредитной) политики в следующих регионах в ближайшие 12 месяцев?
Источник: Опрос главных экономистов ВЭФ (Май 2026 г.)
Примечание. Ожидания экспертов по поводу действий Центральных банков крупнейших экономик (снижение ставок — «мягче», повышение — «жёстче»). Прогнозы полярны: в Еврозоне 61 % ждут ужесточения политики, в Китае 85 % уверены, что ставки останутся без изменений, а в США мнения разделились почти поровну.
Глобальная деловая среда
Аналитики зафиксировали изменение приоритетов транснациональных компаний (ТНК) при оценке привлекательности деловых сред. В условиях глобальных потрясений масштаб, стратегическая гибкость и положение в цепочках поставок стали важнее номинального роста. Лидером глобального рейтинга привлекательности стали США, которые включили в свою первую тройку 65 % опрошенных экспертов. ТНК удерживает глубокий пул капитала США, устойчивый внутренний спрос и масштабное строительство инфраструктуры и дата-центров, связанных с индустрией ИИ.
Второе и третье места заняли Индия (56 %) и Юго-Восточная Азия (50 %). Индия демонстрирует оптимальное сочетание масштаба и роста, подкреплённое открытием каналов для капитала и активной политикой свободной торговли, включая подписание нового соглашения с ЕС в январе 2026 года. Юго-Восточная Азия привлекает ТНК высокими темпами развития и выступает в качестве ключевой базы для диверсификации производства и цепочек поставок.
На четвёртой строчке расположилась Европа (44 %), стабильность и высокая покупательская способность которой компенсируют слабый экономический рост, а расходы на оборону создают дополнительный спрос. Она обогнала Китай, занявший пятое место с 35 % голосов; привлекательность КНР снижается из-за жёсткой внутренней конкуренции и низкой маржинальности бизнеса. Замыкают список Ближний Восток и Северная Африка: ни один респондент (0 %) не включил этот регион в тройку лидеров, поскольку преимущества местной экономики оказались полностью перечеркнуты высокими геополитическими рисками текущего военного конфликта.